
عملیات بازار باز چیست؟ ابزار بانک مرکزی و اثرش بر بورس و نرخ بهره
فهرست مطالب۱۳ بخش
- عملیات بازار باز چیست؟ به زبان ساده
- چرا اسمش «بازار باز» است؟
- بانک مرکزی با عملیات بازار باز چه میکند؟ تزریق و جمعآوری
- انواع عملیات بازار باز: ریپو، ریپوی معکوس و خرید قطعی
- ریپو با یک مثال عددی
- چه اوراقی در عملیات بازار باز دستبهدست میشوند؟
- بانک مرکزی ایران چطور عملیات بازار باز انجام میدهد؟
- عملیات بازار باز در ۱۴۰۵ چه مسیری رفت؟
- کریدور و عملیات بازار باز: دیوار و دست
- سیاست پولی بانک مرکزی: عملیات بازار باز کنار بقیهی ابزارها
- آیا عملیات بازار باز همان چاپ پول است؟
- عملیات بازار باز در آمریکا: فدرال رزرو چه میکند؟
- عملیات بازار باز چه اثری بر بورس دارد؟
- اثرش بر دلار و طلا چیست؟
- خبر عملیات بازار باز را چطور بخوانیم؟ چکلیست هفتگی
- سه اشتباه رایج دربارهی عملیات بازار باز
- سوالات متداول
- جمعبندی
عملیات بازار باز یعنی بانک مرکزی اوراق دولتی را از بانکها میخرد یا به آنها میفروشد تا مقدار پول در دست بانکها را کم و زیاد کند. وقتی اوراق میخرد، پول به بانکها میرسد و نرخ بهره پایین میآید. وقتی میفروشد، پول جمع میشود و نرخ بالا میرود. در ایران این کار بیشتر با «ریپو» و در حراجهای هفتگی انجام میشود.
شاید این خبر را این روزها زیاد دیده باشید: «سود بینبانکی به ۳۴ درصد رسید.» پشت این عدد همین ابزار است. بیایید قدمبهقدم ببینیم عملیات بازار باز چطور کار میکند، بانک مرکزی ایران با آن چه میکند و چرا هر کسی که سپرده، صندوق یا سهم دارد باید حواسش به آن باشد.
عملیات بازار باز چیست؟ به زبان ساده
یک ساختمان بزرگ را تصور کنید که یک مخزن آب مشترک دارد. اگر فشار آب کم شود، مدیر ساختمان پمپ را روشن میکند و آب بیشتری به لولهها میفرستد. اگر فشار آنقدر زیاد شود که لولهها نشت کنند، کمی از آب را برمیگرداند به مخزن.
بانک مرکزی همان مدیر ساختمان است و پول همان آب. لولهها هم بانکها هستند که پول را به مردم و شرکتها میرسانند. عملیات بازار باز پمپی است که بانک مرکزی با آن پول را به لولهها میفرستد یا از آنها پس میگیرد. ابزارش هم خرید و فروش اوراق دولتی است، مثل اوراق خزانه اسلامی (اخزا).
این ابزار یکی از مهمترین ابزارهای سیاست پولی است؛ یعنی تصمیمهایی که بانک مرکزی دربارهی مقدار پول و قیمت پول میگیرد. در بیشتر کشورها روزمرهترین ابزار هم همین است.
چرا اسمش «بازار باز» است؟
چون بانک مرکزی دستور نمیدهد. به بانکها نمیگوید «باید این مقدار پول بگیرید». در یک بازار، مثل یک حراج، با آنها معامله میکند. بانکها خودشان پیشنهاد میدهند که چقدر پول میخواهند و با چه نرخی. بانک مرکزی هم تصمیم میگیرد چه مقدار از این پیشنهادها را بپذیرد.
پس فرق اصلیاش با ابزارهای دستوری این است که نرخ در یک معاملهی داوطلبانه شکل میگیرد، نه با بخشنامه.
بانک مرکزی با عملیات بازار باز چه میکند؟ تزریق و جمعآوری
عملیات بازار باز دو جهت دارد. اقتصاددانها به یکی «تزریق نقدینگی» میگویند و به دیگری «جمعآوری نقدینگی». زنجیرهی تزریق این شکلی است:
- بانک مرکزی اوراق دولتی را از بانکها میخرد یا آنها را وثیقه میگیرد.
- در عوض، پول به حساب آن بانکها نزد بانک مرکزی میریزد.
- بانکها پول بیشتری دارند و کمتر از هم قرض میگیرند.
- نرخ بهره در بازار بینبانکی پایین میآید.
- کمکم وام ارزانتر میشود و پول بیشتری به دست مردم و شرکتها میرسد.
جمعآوری درست برعکس است: بانک مرکزی اوراق میفروشد، پول از بانکها میگیرد، پول کم میشود و نرخ بالا میرود. شکل زیر هر دو مسیر را کنار هم نشان میدهد.
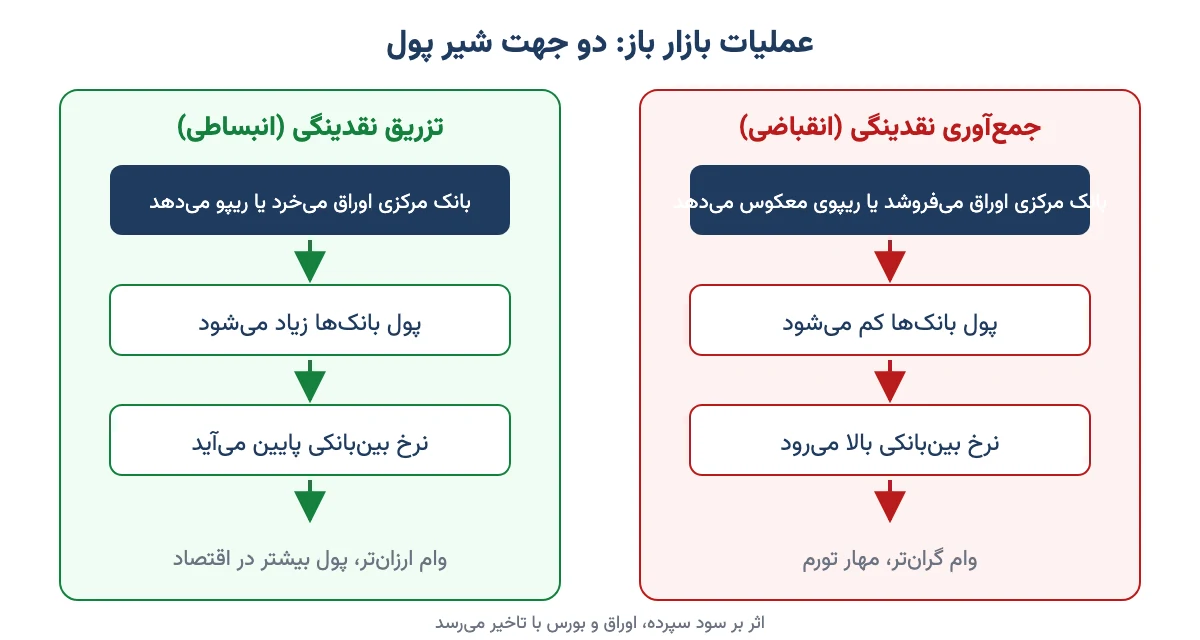
جدول زیر همین دو مسیر را خلاصه میکند.
| کار بانک مرکزی | پول بانکها | نرخ بینبانکی | نام سیاست | چه وقت |
|---|---|---|---|---|
| خرید اوراق یا ریپو (تزریق) | زیاد میشود | پایین میآید | انبساطی | رکود، کمبود پول بانکها |
| فروش اوراق یا ریپوی معکوس (جمعآوری) | کم میشود | بالا میرود | انقباضی | تورم بالا، پول اضافه در بانکها |
پس اگر خبری خواندید که «بانک مرکزی در بازار باز تزریق کرد»، یعنی پول به بانکها داده است. اگر خواندید «جمعآوری کرد»، یعنی پول را از آنها گرفته است.
انواع عملیات بازار باز: ریپو، ریپوی معکوس و خرید قطعی
همهی معاملههای بازار باز یک شکل ندارند. بعضی موقتاند و بعضی دایمی. سه شکل اصلی را با یک مثال آشنا مقایسه کنیم.
| نوع | چه اتفاقی میافتد | مدت | مثال روزمره |
|---|---|---|---|
| ریپو (قرارداد بازخرید) | بانک اوراقش را پیش بانک مرکزی گرو میگذارد، پول میگیرد و سر موعد با سود پس میدهد | کوتاه، معمولا یک هفته | گرو گذاشتن النگو برای یک قرض کوتاه |
| ریپوی معکوس | بانک مرکزی اوراق به بانک میدهد، پول بانک را میگیرد و سر موعد با سود پس میدهد | کوتاه | پول اضافه را چند روز پیش کسی امانت گذاشتن و سود گرفتن |
| خرید یا فروش قطعی | اوراق برای همیشه دستبهدست میشود | دایمی | خرید یک خانه، نه اجارهاش |
ریپو و ریپوی معکوس پول را موقت جابهجا میکنند. یک هفته بعد پول برمیگردد سر جایش، مگر اینکه دوباره تمدید شود. خرید قطعی اما پول را برای همیشه در بانکها میگذارد. برای همین اثر خرید قطعی بر حجم پول عمیقتر است.
ریپو با یک مثال عددی
اول یک واژه: «همت» یعنی هزار میلیارد تومان. حالا فرض کنید یک بانک ۱۰ همت اخزا دارد و برای یک هفته پول نقد لازم دارد. این اوراق را در حراج ریپو پیش بانک مرکزی گرو میگذارد و ۱۰ همت پول میگیرد. (این فقط مثال است.)
نرخ ریپو را سالانه اعلام میکنند. اگر نرخ ۳۲ درصد در سال باشد، سود یک هفته اینطور حساب میشود:
- سود یک سال: ۱۰ همت ضرب در ۳۲٪ میشود ۳٫۲ همت.
- سود یک روز: ۳٫۲ همت تقسیم بر ۳۶۵ روز، حدود ۸٫۸ میلیارد تومان.
- سود هفت روز: حدود ۶۱ میلیارد تومان.
پس بانک هفتهی بعد حدود ۱۰ همت و ۶۱ میلیارد تومان پس میدهد و اوراقش را برمیدارد. حالا اگر بانک مرکزی نرخ ریپو را از ۲۳ به ۳۲ درصد ببرد، همین قرض یکهفتهای به جای حدود ۴۴ میلیارد، حدود ۶۱ میلیارد تومان خرج دارد. یعنی پول برای بانکها گرانتر شده و آنها هم وام را گرانتر میدهند.
در دنیا بانکهای مرکزی معمولا کمی کمتر از ارزش اوراق پول میدهند تا اگر قیمت اوراق افت کرد ضرر نکنند. حساب بالا را برای سادگی بدون این کسر نوشتیم.
چه اوراقی در عملیات بازار باز دستبهدست میشوند؟
بانک مرکزی هر کاغذی را وثیقه نمیگیرد. اوراقی که در این معاملهها استفاده میشوند چهار ویژگی دارند:
- کمریسکاند: بیشترشان اوراق دولتیاند و احتمال نپرداختنشان کم است.
- نقدشوندهاند: یعنی بازار فعالی دارند و هر وقت لازم شد میشود فروختشان.
- سررسیدشان معلوم است: تاریخ و مبلغ بازپرداختشان از روز اول روشن است.
- قیمتگذاریشان آسان است: قیمتشان هر روز در بازار دیده میشود.
در ایران بیشتر این معاملهها با اخزا و دیگر اوراق با درآمد ثابت دولتی مثل اوراق مرابحه و اجارهی دولتی انجام میشود. یک نکته را هم قاطی نکنید: اخزا را وزارت اقتصاد از طرف دولت منتشر میکند، نه بانک مرکزی. بانک مرکزی فقط این اوراق را از بانکها میخرد یا وثیقه میگیرد.
بانک مرکزی ایران چطور عملیات بازار باز انجام میدهد؟
ایران پیشتر هم تجربههایی شبیه این داشت. مثلا بانک مرکزی در دههی ۱۳۸۰ اوراق مشارکت به نام خودش منتشر کرد تا پول اضافه را از بازار جمع کند. اما عملیات بازار باز به شکل امروزی، یعنی حراج منظم اوراق دولتی با بانکها، از زمستان ۱۳۹۸ شروع شد. نخستین حراجها در بهمن ۱۳۹۸ برگزار شد.
کار امروز اینطور پیش میرود:
- بانک مرکزی اعلام میکند که حراج برگزار میشود و در سمت تزریق است یا جمعآوری.
- بانکها سفارش میفرستند: چقدر پول میخواهند و با چه نرخی.
- بانک مرکزی بخشی یا همهی سفارشها را میپذیرد. حداقل نرخ ریپو را هم خودش تعیین میکند.
- بعد از حراج، حجم و نرخ معاملهها را در اطلاعیهای منتشر میکند.
بیشتر این حراجها ریپوی هفتروزه بودهاند. گاهی هم ریپوی بلندتر، مثلا ۲۸ روزه، یا خرید قطعی اوراق در کنارش آمده است.
عملیات بازار باز در ۱۴۰۵ چه مسیری رفت؟
در سال ۱۴۰۵ بانک مرکزی تقریبا همیشه در سمت تزریق بوده است؛ یعنی به بانکها پول قرض داده، نه اینکه از آنها پول جمع کند. اما مقدار این تزریق خیلی کم شد. طبق بررسی یکی از رسانههای اقتصادی که در شهریور ۱۴۰۵ منتشر شد، میانگین هر حراج از حدود ۲۶۷ همت در ۱۴۰۴ به حدود ۱۲۳ همت در ۲۱ حراج اول ۱۴۰۵ رسید؛ یعنی نزدیک ۶۰٪ کمتر. حداقل نرخ ریپو هم در تمام این مدت روی ۲۳٪ ثابت مانده بود.
این یعنی بانک مرکزی نرخ را دست نزد، ولی شیر پول را کمکم بست. بانکها پول کمتری گیرشان میآمد و برای همین نرخ بینبانکی چند هفته روی سقف کریدور، یعنی ۲۴٪، نشسته بود.
بعد در هفتهی منتهی به ۱۴ آبان ۱۴۰۵ عددها یکباره جابهجا شد. جدول زیر را ببینید:
| نرخ | به زبان ساده | پیشتر | هفتهی ۱۴ آبان |
|---|---|---|---|
| نرخ اعتبارگیری قاعدهمند (سقف کریدور) | گرانترین قرضی که بانک از بانک مرکزی میگیرد | ۲۴٪ | ۳۴٪ |
| نرخ بازار بینبانکی | سودی که بانکها واقعا به هم دادهاند | ۲۴٪ | ۳۳٫۹۲٪ |
| حداقل نرخ توافق بازخرید (ریپو) | کمترین سود قرض هفتگی بانک مرکزی با وثیقهی اوراق | ۲۳٪ | ۳۲٪ |
| نرخ سپردهگذاری قاعدهمند (کف کریدور) | سودی که بانک مرکزی به پول اضافهی بانکها میدهد | ۱۷٪ | ۲۶٪ |
یعنی هر چهار عدد حدود ۹ تا ۱۰ واحد درصد بالا رفتند. این روشنترین شکل یک سیاست انقباضی است: پول برای بانکها گران شد. کارشناسان آن را تلاشی برای مهار تورم و رشد نقدینگی میدانند. عددهای تازه را همیشه در صفحهی نرخهای سیاستی تارنمای بانک مرکزی ببینید؛ این عددها هر هفته ممکن است عوض شوند.
کریدور و عملیات بازار باز: دیوار و دست
این دو ابزار را با هم قاطی نکنید. کریدور نرخ بهره مثل دو دیوار یک راهروست: سقف و کف. نرخ بینبانکی نمیتواند از این دیوارها بیرون بزند. عملیات بازار باز دستی است که نرخ را وسط راهرو جابهجا میکند. تزریق بیشتر نرخ را به سمت کف میبرد و تزریق کمتر آن را به سقف میچسباند.
پس در ۱۴۰۵ اول «دست» کمکار شد و نرخ به سقف چسبید. بعد در آبان خود «دیوارها» هم بالا رفتند.
سیاست پولی بانک مرکزی: عملیات بازار باز کنار بقیهی ابزارها
بانک مرکزی برای ادارهی پول چند ابزار دارد. عملیات بازار باز فقط یکی از آنهاست. جدول زیر فرقشان را نشان میدهد.
| ابزار | چه میکند | سرعت و انعطاف |
|---|---|---|
| عملیات بازار باز | خرید و فروش یا گرو گرفتن اوراق دولتی | هر هفته قابل تنظیم؛ انعطاف زیاد |
| کریدور نرخ بهره | سقف و کف نرخ بینبانکی را تعیین میکند | گاهبهگاه تغییر میکند |
| نسبت سپردهی قانونی | چه سهمی از سپردهها باید نزد بانک مرکزی بماند | کند؛ اثرش بزرگ و ناگهانی |
| سقف رشد ترازنامه و وام بانکها | به بانکها میگوید چقدر بیشتر وام بدهند | دستوری؛ بیشتر در ایران رایج است |
| تسهیل کمی (QE) | خرید قطعی و خیلی بزرگ اوراق در بحران | نادر؛ وقتی نرخ نزدیک صفر است |
نسبت سپردهی قانونی مثل عوض کردن قطر کل لولههای ساختمان است؛ کار بزرگی است و هر هفته نمیشود انجامش داد. عملیات بازار باز مثل پیچاندن شیر است؛ ریز و هر روزه. برای همین بانکهای مرکزی امروزی بیشتر به آن تکیه میکنند.
آیا عملیات بازار باز همان چاپ پول است؟
این سوال را خیلیها میپرسند. جواب کوتاه: نه دقیقا، ولی بیربط هم نیست.
وقتی بانک مرکزی در ریپو به بانکها پول میدهد، پایهی پولی زیاد میشود؛ یعنی همان پولی که مستقیم از بانک مرکزی بیرون میآید. بانکها هم با این پول میتوانند وام بدهند و نقدینگی کل کشور را بالا ببرند. اما در ریپو پول قرضی است و هفتهی بعد برمیگردد. اگر بانک مرکزی تمدید نکند، اثرش تمام میشود.
فرقش با آنچه مردم چاپ پول مینامند این است که آنجا معمولا دولت یا بانکها از بانک مرکزی قرض میگیرند و پس نمیدهند. آن پول در اقتصاد میماند و تورم میسازد. البته اگر تزریق بازار باز هفته به هفته تمدید شود و بزرگتر شود، در عمل به همان نتیجه نزدیک میشود. پس مهم این است که تزریق موقت بماند یا دایمی شود.
عملیات بازار باز در آمریکا: فدرال رزرو چه میکند؟
عملیات بازار باز در آمریکا قدیمیترین و شناختهشدهترین نمونه است. در فدرال رزرو کمیتهای هست به نام کمیتهی بازار باز فدرال (FOMC). این کمیته سالی هشت بار جلسه دارد و برای نرخ بهرهی بینبانکی آمریکا، یعنی Federal Funds Rate، یک بازهی هدف تعیین میکند. بعد واحد معاملات فدرال رزرو با خرید و فروش اوراق خزانهی آمریکا و ریپو، نرخ را در همان بازه نگه میدارد.
در بحرانهای ۲۰۰۸ و ۲۰۲۰ فدرال رزرو همین ابزار را خیلی بزرگ کرد و هزاران میلیارد دلار اوراق خرید. به این نسخهی بزرگشده تسهیل کمی میگویند. پس منطق در ایران و آمریکا یکی است؛ فرق در اندازه، اوراق و این است که چقدر بازار به حرف بانک مرکزی اعتماد دارد.
عملیات بازار باز چه اثری بر بورس دارد؟
اینجا به جیب ما میرسد. زنجیرهی اثر این است:
- بانک مرکزی تزریق را کم میکند یا نرخ ریپو را بالا میبرد.
- نرخ بینبانکی بالا میرود و بانکها برای جذب سپرده سود بیشتری پیشنهاد میدهند.
- بازده اخزا و صندوقهای درآمد ثابت هم کمکم بالا میرود.
- سرمایهگذاری که بدون ریسک سود بیشتری میگیرد، انگیزهی کمتری برای خرید سهم دارد.
- شرکتهای بدهکار هم هزینهی بهرهی بیشتری میپردازند و سودشان کم میشود.
نتیجه این است که بالا رفتن نرخها معمولا روی شاخص کل بورس فشار میآورد. برعکسش هم درست است: تزریق بیشتر و نرخ پایینتر معمولا پول را از سپرده و اوراق به سمت سهام میفرستد.
یک مثال ساده: فرض کنید صندوق درآمد ثابت حدود ۲۵٪ در سال سود بدهد. سهمی که انتظار دارید ۳۰٪ بازده بدهد، ارزش ریسکش را دارد. حالا اگر بازده صندوق به ۳۲٪ برسد، همان سهم دیگر جذاب نیست. (عددها مثالاند.) مقایسهی کاملتر را در مقالهی سپرده بانکی یا بورس نوشتهام.
اما دو هشدار. اول، این اثر قانون آهنین نیست. در ایران اگر انتظار تورم یا خبر سیاسی قوی باشد، بورس میتواند با وجود نرخ بالا هم بالا برود. دوم، اثر با تاخیر میرسد. نرخ بینبانکی امروز بالا میرود، ولی سود سپرده و وام چند هفته یا چند ماه بعد جابهجا میشود.
اثرش بر دلار و طلا چیست؟
سیاست انقباضی در اصل برای کند کردن رشد نقدینگی و تورم است. اگر موفق شود و ادامه پیدا کند، در بلندمدت به نفع ارزش ریال است. اما قیمت دلار و طلا در ایران بیشتر از انتظارها و خبرها اثر میگیرد تا از نرخ یک هفته. پس عملیات بازار باز را یکی از چند عامل ببینید، نه تنها عامل.
خبر عملیات بازار باز را چطور بخوانیم؟ چکلیست هفتگی
هر هفته که خبر حراج بازار باز آمد، این چند سوال را از خودتان بپرسید:
- بانک مرکزی در سمت تزریق بود یا جمعآوری؟
- حجم تزریق از هفتهی قبل بیشتر شد یا کمتر؟ کمتر یعنی سختگیری بیشتر.
- بانک مرکزی چند درصد از سفارشهای بانکها را پذیرفت؟ اگر بانکها خیلی بیشتر از آنچه گرفتند خواسته بودند، یعنی تشنهی پولاند.
- حداقل نرخ ریپو عوض شد؟ تغییر نرخ پیام مهمتری از تغییر حجم دارد.
- نرخ بینبانکی کجای کریدور است؟ چسبیده به سقف یعنی کمبود پول؛ نزدیک کف یعنی پول زیاد.
- در کنار ریپو، خرید قطعی هم بود؟ خرید قطعی اثر ماندگارتری دارد.
پس لازم نیست اقتصاددان باشید. با همین شش سوال میفهمید شیر پول بازتر شده یا بستهتر.
سه اشتباه رایج دربارهی عملیات بازار باز
- «تزریق یعنی چاپ پول.» نه دقیقا. ریپو قرض کوتاه است و برمیگردد. خطر وقتی است که هفته به هفته تمدید و بزرگتر شود.
- «نرخ بینبانکی بالا رفت، پس فردا سود سپردهی من هم بالا میرود.» نه خودکار. سود سپرده را شورای پول و اعتبار و خود بانکها تعیین میکنند و با تاخیر جابهجا میشود. برای حساب سود سپردهتان از ماشینحساب سود بانکی استفاده کنید.
- «خبر تزریق آمد، پس فردا بورس سبز است.» یک حراج کوچک روند بازار را عوض نمیکند. روند چند هفته و تغییر نرخ مهمتر است.
سوالات متداول
عملیات بازار باز چیست؟
عملیات بازار باز یعنی بانک مرکزی اوراق دولتی را از بانکها میخرد یا به آنها میفروشد تا مقدار پول بانکها و نرخ بهرهی بینبانکی را تنظیم کند. خرید اوراق پول تزریق میکند و نرخ را پایین میآورد؛ فروش اوراق پول جمع میکند و نرخ را بالا میبرد.
بانک مرکزی ایران چطور عملیات بازار باز انجام میدهد؟
بانک مرکزی ایران از بهمن ۱۳۹۸ حراجهای منظم برگزار میکند. بانکها سفارش میدهند، بانک مرکزی بخشی را میپذیرد و بیشتر به شکل ریپوی هفتروزه با وثیقهی اوراق دولتی مثل اخزا به آنها پول قرض میدهد. حجم و نرخ هر حراج بعد از آن اعلام میشود.
عملیات بازار باز چه اثری بر بورس دارد؟
تزریق کمتر یا نرخ ریپوی بالاتر، نرخ بینبانکی و بازده اوراق و صندوقهای درآمد ثابت را بالا میبرد و معمولا پول را از سهام دور میکند. تزریق بیشتر و نرخ پایینتر برعکس عمل میکند. این اثر با تاخیر میرسد و خبرهای دیگر هم میتوانند آن را خنثی کنند.
ریپو یا قرارداد بازخرید چیست؟
ریپو یعنی بانک اوراق دولتیاش را برای چند روز پیش بانک مرکزی گرو میگذارد، پول میگیرد و سر موعد پول را با سود پس میدهد و اوراقش را برمیدارد. شبیه گرو گذاشتن طلا برای یک قرض کوتاه است.
ریپوی معکوس چیست؟
ریپوی معکوس برعکس ریپوست. بانک مرکزی اوراق را به بانک میدهد و پول اضافهی بانک را برای چند روز میگیرد و بعد با سود پس میدهد. با این کار پول از بازار بینبانکی جمع میشود و نرخ بالا میرود.
فرق عملیات بازار باز با چاپ پول چیست؟
در عملیات بازار باز به شکل ریپو، پول قرض موقت است و سر موعد به بانک مرکزی برمیگردد. در چاپ پول به معنای رایج، پول در اقتصاد میماند. اما اگر تزریقها مدام تمدید و بزرگتر شوند، اثرشان به چاپ پول نزدیک میشود.
چرا نرخ بینبانکی در آبان ۱۴۰۵ به ۳۴ درصد رسید؟
در هفتهی منتهی به ۱۴ آبان ۱۴۰۵ بانک مرکزی کریدور را بالا برد: سقف از ۲۴ به ۳۴ درصد، کف از ۱۷ به ۲۶ درصد و حداقل نرخ ریپو از ۲۳ به ۳۲ درصد. نرخ بینبانکی هم به حدود ۳۳٫۹ درصد رسید. کارشناسان آن را سیاستی انقباضی برای مهار تورم میدانند.
نتیجهی حراجهای عملیات بازار باز را کجا ببینیم؟
بانک مرکزی بعد از هر حراج حجم و نرخ معاملهها را در تارنمای خودش اعلام میکند. نرخهای سیاستی شامل نرخ بینبانکی، حداقل نرخ ریپو و سقف و کف کریدور هم هر هفته در همانجا منتشر میشود و رسانههای اقتصادی آن را گزارش میکنند.
جمعبندی
عملیات بازار باز شیر پول بانک مرکزی است. با خرید اوراق یا ریپو پول به بانکها میرسد و نرخ پایین میآید؛ با فروش اوراق یا ریپوی معکوس پول جمع میشود و نرخ بالا میرود. در ۱۴۰۵ بانک مرکزی اول حجم تزریق را کم کرد و در آبان نرخها را هم حدود ۱۰ واحد بالا برد.
پس دفعهی بعد که خبر حراج بازار باز را دیدید، فقط سه چیز را نگاه کنید: تزریق بود یا جمعآوری، حجمش بیشتر شد یا کمتر، و نرخ ریپو عوض شد یا نه. همین سه عدد به شما میگوید پول در کشور ارزانتر میشود یا گرانتر. تصمیم دربارهی سپرده، صندوق یا سهم با خودتان است، ولی حالا میدانید این خبر به جیب شما چه ربطی دارد.