
آیا صندوق سرمایهگذاری ضرر دارد؟ ریسک انواع صندوقها از درآمد ثابت تا اهرمی
فهرست مطالب۱۲ بخش
- آیا صندوق سرمایهگذاری ضرر دارد؟ جوابِ کوتاه
- سه جورِ ضرر در صندوق: کدام را دارید؟
- ۱. ضررِ اسمی: تومانهایتان کم شده
- ۲. ضررِ واقعی: عدد بیشتر شده، ولی با آن کمتر میشود خرید
- ۳. ضررِ رفتاری: گران خریدن، ترسیده فروختن
- ریسک انواع صندوقها: از درآمد ثابت تا اهرمی
- صندوق درآمد ثابت: آیا پول در صندوق درآمد ثابت امن است؟
- صندوق مختلط: نیمی آرام، نیمی پرنوسان
- صندوق سهامی: صندوق سهامی چقدر ممکن است ضرر کند؟
- صندوق اهرمی: هم سود چندبرابر، هم ضرر
- صندوق طلا و نقره: ضرر از جایی که دیده نمیشود
- صندوق بخشی و شاخصی
- ریسکهایی که در تبلیغِ صندوقها نمیبینید
- اگر شرکت مدیر صندوق ورشکست شود چه میشود؟
- مزایا و معایب صندوق سرمایهگذاری در برابر سپرده بانکی و خرید مستقیم سهام
- مزایای صندوق نسبت به خرید مستقیم سهام
- معایب صندوق نسبت به خرید مستقیم سهام
- مثال عددی: ۱۰۰ میلیون تومان در یک سالِ بد
- چکلیست: پیش از خرید صندوق، احتمالِ ضرر را کم کنید
- شش اشتباهی که ضررِ صندوق را بزرگ میکند
- تجربهٔ من از ضرر در صندوقها
- سوالات متداول
- جمعبندی
آیا صندوق سرمایهگذاری ضرر دارد؟ بله، ممکن است ضرر کند؛ ولی اندازهٔ ضرر به نوعِ صندوق بستگی دارد. صندوق درآمد ثابت تقریباً هیچوقت عددِ پولتان را کم نمیکند، ولی ممکن است از تورم عقب بماند. صندوق سهامی، مختلط، طلا و بهخصوص اهرمی در بازارِ بد میتوانند دهها درصد پایین بیایند. و اگر شرکتِ مدیرِ صندوق ورشکست شود، پولِ شما از بین نمیرود.
خیلیها از من میپرسند: «شنیدهام صندوق امن است؛ پس چرا دوستم در صندوق ضرر کرد؟» جوابش در همین چند کلمه است: «صندوق» یک اسمِ کلی است و زیرِ این اسم، چیزهای خیلی متفاوتی هست. بیایید با هم یکییکی ببینیم هر صندوق کجا و چقدر ممکن است ضرر بدهد و چطور میشود جلوی بیشترِ این ضررها را گرفت. اگر هنوز نمیدانید صندوق دقیقاً چیست، اول صندوق سرمایهگذاری چیست و چه انواعی دارد را بخوانید.
آیا صندوق سرمایهگذاری ضرر دارد؟ جوابِ کوتاه
صندوق سرمایهگذاری مثلِ یک سبد است. پولِ خیلی از آدمها را جمع میکند و با آن چیزهایی میخرد: سهام، اوراق، سپردهٔ بانکی، طلا یا کالا. سود و زیانِ صندوق همان سود و زیانِ چیزهایی است که داخلِ سبد است، منهای هزینهها.
یک مثالِ ساده: اگر سبدی پر از تخممرغ باشد و قیمتِ تخممرغ نصف شود، ارزشِ سبد هم نصف میشود؛ مهم نیست سبد چقدر محکم باشد. صندوقی که سهام دارد، با سهام بالا و پایین میرود. صندوقی که اوراق و سپرده دارد، آرام و یکنواخت جلو میرود.
پس پرسشِ درست این نیست که «آیا صندوق ضرر دارد؟». پرسشِ درست سه تکه دارد:
- داخلِ این صندوقِ مشخص چه چیزی هست؟
- در بدترین حالت چقدر پایین میآید؟
- من چقدر میتوانم صبر کنم تا پولم را لازم داشته باشم؟
جوابِ همین سه پرسش، بیشترِ ضررهای رایج را از همان اول حذف میکند.
سه جورِ ضرر در صندوق: کدام را دارید؟
وقتی کسی میگوید «در صندوق ضرر کردم»، معمولاً منظورش یکی از این سه حالت است. هر کدام علت و چارهٔ جدا دارد، پس خوب است از هم جدایشان کنیم.
۱. ضررِ اسمی: تومانهایتان کم شده
ارزشِ هر واحدِ صندوق را با عددی به اسمِ NAV (خالص ارزش دارایی) میسنجند. NAV یعنی اگر امروز همهٔ داراییهای صندوق را بفروشند و بدهیها را بدهند، به هر واحد چقدر میرسد. «NAV ابطال» هم همان قیمتی است که اگر واحدتان را به خودِ صندوق پس بدهید، میگیرید.
اگر NAV ابطالِ امروز از قیمتی که خریدهاید کمتر باشد، ضررِ اسمی دارید. یعنی ۱۰۰ میلیون گذاشتهاید و امروز مثلاً ۸۰ میلیون دارید. این همان ضرری است که در صندوق سهامی و اهرمی، وقتی بازار میریزد، میبینید.
۲. ضررِ واقعی: عدد بیشتر شده، ولی با آن کمتر میشود خرید
این ضرر پنهانتر است. ممکن است عددِ حسابتان بالا رفته باشد، ولی با همین پول کمتر از قبل نان و گوشت و اجاره بشود داد. اسمش ضررِ واقعی است.
من برای تورم همیشه مثالِ لیوانِ شیر را میزنم. یک لیوان شیر دارید. نصفش را در لیوانِ دوم میریزید و هر دو را با آب پر میکنید. حالا دو لیوان «شیر» دارید. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. پولی که در صندوق ۳۰٪ سود کرده ولی تورم ۴۰٪ بوده، همین وضع را دارد: لیوانها بیشتر شده، ولی شیر کمتر.
در ایرانِ پرتورم، مهمترین ریسکِ صندوق درآمد ثابت همین است، نه پایین آمدنِ قیمت. طبقِ بررسیای که شهریور ۱۴۰۵ در رسانههای اقتصادی منتشر شد، بازدهِ واقعیِ سه صندوق درآمد ثابتِ قدیمی از ۱۳۹۶ تا خرداد ۱۴۰۵ بهطور میانگین حدودِ منفی ۷٫۸٪ بوده است. یعنی پولِ این صندوقها زیاد شده، ولی کمتر از تورم. (این عدد از یک گزارشِ رسانهای است، نه آمارِ رسمی.) برای آشنایی بیشتر با خودِ تورم، تورم چیست و چطور به وجود میآید را ببینید.
۳. ضررِ رفتاری: گران خریدن، ترسیده فروختن
بخشِ بزرگی از ضررها از خودِ صندوق نیست؛ از زمانِ خرید و فروشِ ماست. صندوقِ خوب را هم میشود بد خرید:
- خریدِ صندوق سهامی وقتی همه از سودِ بورس حرف میزنند و بازار در اوجِ هیجان است.
- فروختنش وقتی همه ترسیدهاند و بازار در کف است.
- خریدِ صندوقِ قابلمعامله در بورس (ETF) وقتی قیمتش از NAV بالاتر است؛ یعنی گرانتر از ارزشِ داراییاش. به این فاصله «حبابِ مثبت» میگویند.
یک نمونهٔ واقعی: تیر ۱۴۰۳ یکی از صندوقهای درآمد ثابتِ قابلمعامله در یک روز تا حدودِ ۳٪ بالا رفت و همان روز به منفی برگشت. کسانی که در سقفِ روز خریده بودند، طبقِ برآوردِ همان زمان، حدودِ دو ماه سودِ صندوق را فقط برای جبرانِ همان یک خرید از دست دادند. صندوقی که قرار بود آرامترین گزینه باشد، با یک خریدِ عجولانه دو ماه عقب افتاد.
پس پیش از اینکه بگوییم «صندوق ضرر داد»، بپرسیم کدامیک از این سه ضرر بوده است.
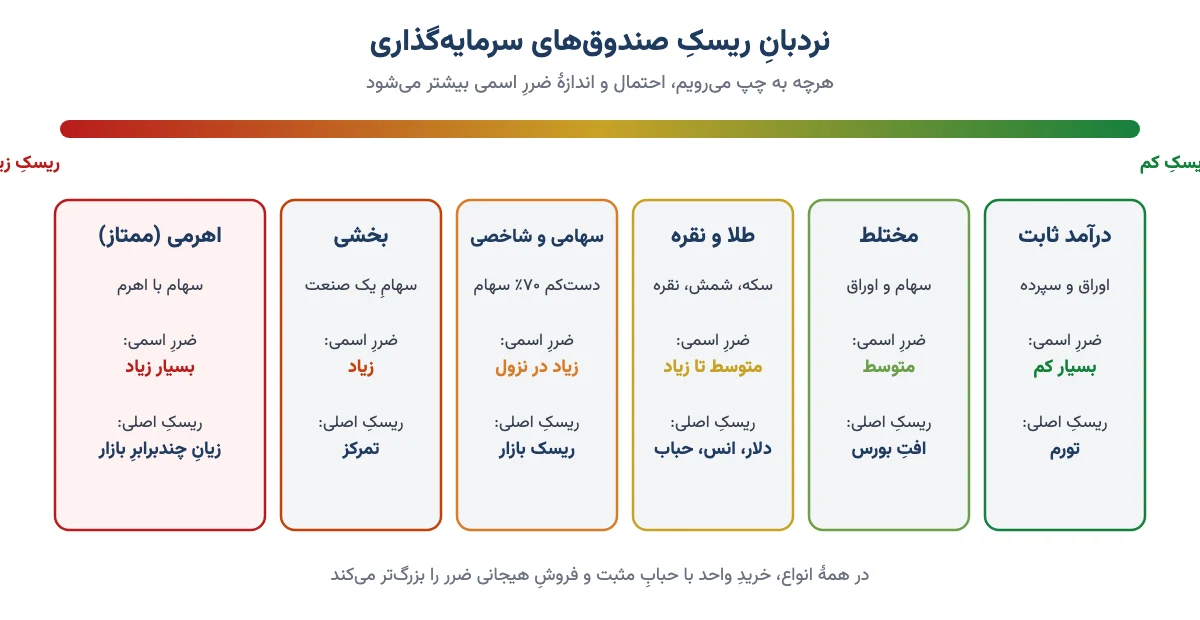
ریسک انواع صندوقها: از درآمد ثابت تا اهرمی
این جدول خلاصهٔ تجربهٔ بازارِ ایران است. عددِ دقیقِ هر صندوق را باید در امیدنامه و گزارشِ ماهانهٔ خودش دید، ولی ترتیبِ ریسک تقریباً همیشه همین است.
| نوع صندوق | داخلِ سبد چیست؟ | احتمالِ ضررِ اسمی در یک سال | ریسکِ اصلی | پولی که برای چه مدت کنار گذاشتهاید |
|---|---|---|---|---|
| درآمد ثابت | اوراق بدهی و سپردهٔ بانکی | بسیار کم | تورم، نرخ بهره، وضعِ بانکها | از چند روز به بالا |
| مختلط | ترکیبِ سهام و اوراق | متوسط | ریزشِ بورس | دستکم یک سال |
| سهامی و شاخصی | سهامِ بورس و فرابورس | زیاد در سالهای بد | ریسک بازار، بسته شدنِ بازار | سه سال یا بیشتر |
| بخشی | سهامِ یک صنعت | زیاد | همهٔ تخممرغها در یک سبد | سه سال یا بیشتر |
| طلا و نقره | گواهی سکه، گواهی شمش، نقره | متوسط تا زیاد | افتِ دلار و انس، حبابِ پنهان | میانمدت و بلندمدت |
| اهرمی (واحدِ ممتاز) | سهام با پولِ قرضی | بسیار زیاد | زیانِ چندبرابرِ بازار | کوتاهمدت، فقط برای حرفهایها |
هرچه از بالای جدول به پایین میآییم، هم احتمالِ ضرر بیشتر میشود و هم اندازهاش. حالا هر کدام را جدا باز کنیم.
صندوق درآمد ثابت: آیا پول در صندوق درآمد ثابت امن است؟
از نظرِ ضررِ اسمی، صندوق درآمد ثابت امنترین ابزارِ بازار سرمایه است. بیشترِ پولش در اوراقِ بدهیِ دولتی و شرکتی و سپردهٔ بانکی است. برای همین NAV آن تقریباً هر روز کمی بالا میرود؛ مثلِ قلکی که هر شب چند سکهٔ کوچک تویش میافتد. سهمِ سهام در این صندوقها کوچک است و سقفش را سازمان بورس تعیین میکند؛ این سقف در سالهای اخیر بینِ ۵ تا ۱۵ درصد جابهجا شده است.
ولی «امن» یعنی «بیریسک» نیست. سه اتفاق میتواند بازدهِ این صندوق را در کوتاهمدت کم یا حتی منفی کند:
- بالا رفتنِ نرخ بهره. وقتی سودِ بانکی بالا میرود، کسی اوراقِ قدیمی با سودِ کمتر را به قیمتِ قبل نمیخرد؛ پس قیمتِ آن اوراق پایین میآید. صندوقی که اوراقِ بلندمدتِ زیاد دارد، چند روز یا چند هفته بازدهِ کم یا منفی نشان میدهد.
- ریزشِ همان سهمِ کوچکِ سهام. در یک ریزشِ تند، همان ۱۰ یا ۱۵ درصد سهام کافی است که سودِ چند هفته صفر شود.
- مشکلِ بانک. بخشی از دارایی صندوق سپردهٔ بانکی است. آبان ۱۴۰۴ بانک آینده منحل و سپردههایش به بانک ملی منتقل شد. سپردهگذاران پولشان را از دست ندادند، ولی همین اتفاق نشان داد چرا باید دید صندوق پولش را پیشِ کدام بانکها گذاشته است.
پس صندوق درآمد ثابت برای پولِ نقدی که شاید زود لازم شود، ذخیرهٔ اضطراری و بخشِ کمریسکِ سبد خیلی خوب است. اما جای پساندازِ دهسالهای نیست که قرار است از تورم جلو بزند. اگر میخواهید سودش را با سپرده مقایسه کنید، ماشینحساب سود بانکی کمکتان میکند.
صندوق مختلط: نیمی آرام، نیمی پرنوسان
صندوق مختلط معمولاً حدودِ ۴۰ تا ۶۰ درصد پولش را در سهام میگذارد و بقیه را در اوراق و سپرده. در سالِ بد، ضررش تقریباً نصفِ صندوق سهامی است. در سالِ خوب هم سودش کمتر است. برای کسی که میخواهد کمی از رشدِ بورس سهم ببرد ولی دلش طاقتِ ریزشِ تند را ندارد، انتخابِ میانه است.
صندوق سهامی: صندوق سهامی چقدر ممکن است ضرر کند؟
صندوق سهامی دستکم ۷۰٪ پولش را در سهام میگذارد. پس وقتی بازار میریزد، تقریباً به اندازهٔ بازار پایین میآید. یک مدیرِ خوب ممکن است چند درصد کمتر از شاخص کل بورس ضرر بدهد، ولی نمیتواند صندوق را از ریزشِ عمومی بیرون بکشد. مثلِ قایقی است که هرچقدر ناخدایش ماهر باشد، با پایین رفتنِ آبِ دریاچه پایین میرود.
یک مثالِ واقعی: شاخص کل بورس تهران از اوجِ مرداد ۱۳۹۹ در چند ماه بیش از ۴۰٪ پایین آمد و سالها طول کشید تا به آن سقف برگردد. هر کس در آن اوج صندوق سهامی خریده بود، با هر مدیری، ضررِ سنگین دید. برای همین است که من صندوق سهامی را فقط برای پولی پیشنهاد میکنم که دستکم سه سال به آن نیاز ندارید.
ریسکِ دیگری هم هست که کمتر دربارهاش حرف میزنند: بسته شدنِ بازار. بازار سهام از ۹ اسفند ۱۴۰۴، همزمان با جنگ، بسته شد و حدودِ ۸۰ روز بعد، ۲۹ اردیبهشت ۱۴۰۵، دوباره باز شد. صندوقهای سهامی هم همراهِ بازار بسته بودند. یعنی دارندهٔ صندوق سهامی در آن مدت عملاً راهی برای نقد کردن نداشت. مثلِ کسی که خانه دارد ولی بانک تعطیل است و نمیتواند وام بگیرد: مالکیتش سر جایش است، ولی پول دستش نیست. پس پولِ اجاره یا قسطِ چند ماهِ بعد، جایش صندوق سهامی نیست.
صندوق اهرمی: هم سود چندبرابر، هم ضرر
«اهرم» یعنی سرمایهگذاری با پولی بیشتر از پولِ خودتان؛ مثلِ اینکه با کمی پولِ قرضی، خانهٔ بزرگتری بخرید. اگر قیمت بالا برود، سودتان بیشتر است. اگر پایین بیاید، ضررتان هم بیشتر.
در صندوق اهرمی دو جور واحد هست. واحدِ عادی سودِ حداقلیِ نسبتاً مشخصی میگیرد. واحدِ ممتاز، که در بورس خرید و فروش میشود، سود و زیانِ اهرم را میگیرد. بیایید حساب کنیم: اگر ضریبِ اهرم مثلاً ۱٫۸ باشد و سهامهای صندوق ۲۰٪ پایین بیایند، واحدِ ممتاز حدودِ ۱٫۸ × ۲۰ = ۳۶٪ ضرر میدهد. تازه این بدونِ حبابِ منفی است که در روزهای ترس معمولاً به آن اضافه میشود.
برعکسش هم درست است. بعد از بازگشاییِ بازار در اردیبهشت ۱۴۰۵، صندوقهای اهرمی در چند ماه بازدههای چندبرابری گرفتند. همین عددهاست که تازهکارها را جذب میکند. نظرِ من روشن است: واحدِ ممتازِ اهرمی ابزارِ معاملهگرِ باتجربه برای مدتِ کوتاه است، نه جای پسانداز.
صندوق طلا و نقره: ضرر از جایی که دیده نمیشود
صندوق طلا تقریباً همراهِ قیمتِ سکه و شمش حرکت میکند. قیمتِ طلا در ایران هم به دو چیز بستگی دارد: قیمتِ جهانیِ طلا (انس) و قیمتِ دلار. وقتی دلار بعد از یک جهش آرام میگیرد یا انس پایین میآید، صندوق طلا هم ممکن است دهها درصد ضرر بدهد. اینکه «طلا همیشه بالا میرود» درست نیست؛ طلا در بلندمدت ارزشش را نگه داشته، ولی در کوتاهمدت افتِ سنگین هم داشته است. قیمتِ امروز را میتوانید در صفحهٔ قیمت طلا ببینید.
ولی ریسکِ مهمترِ صندوق طلا چیزی است که من به آن «حباب در حباب» میگویم. دو لایه حباب داریم:
- حبابِ اسمی: فاصلهٔ قیمتِ واحدِ صندوق با NAV. این را سامانهٔ معاملاتی و کارگزاری نشان میدهند. فرمولش ساده است: (قیمتِ آخر منهای NAV ابطال) تقسیم بر NAV ابطال، ضرب در ۱۰۰.
- حبابِ واقعی: NAV را با قیمتِ بازارِ سکه حساب میکنند. ولی خودِ سکه هم ممکن است ۱۰ یا ۲۰ درصد گرانتر از ارزشِ طلایش معامله شود. این حباب در دلِ NAV پنهان است و جایی نشانش نمیدهند.
یک مثالِ فرضی: فرض کنید طلای داخلِ یک سکه ۴۲ میلیون تومان میارزد، ولی سکه در بازار ۵۰ میلیون خرید و فروش میشود؛ یعنی حدودِ ۱۹٪ حباب. صندوقی که پر از این سکه است، حتی با حبابِ اسمیِ صفر، این ۱۹٪ را در خودش دارد. یک بار همین را با گزارشِ ماهانهٔ واقعیِ یک صندوق حساب کردیم: حبابِ اسمی فقط حدودِ ۰٫۶٪ بود، ولی حبابِ واقعی به حدودِ ۱۴٪ رسید. (این عدد مالِ همان روز بود و فقط روش را نشان میدهد.)
چرا این مهم است؟ فرض کنید روزِ اول با صندوق، معادلِ ۱۲۰ گرم طلا خریدهاید. اگر موقعِ فروش حبابِ سکه خالی شده باشد، شاید فقط معادلِ ۱۰۰ گرم تحویل بگیرید. ممکن است به تومان سود کرده باشید، ولی طلایتان «آب رفته» است. من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین محاسبهٔ حبابِ واقعی را با گزارشِ ماهانهٔ صندوق، قدمبهقدم نشان دادهام. اگر هم میخواهید فقط با مزایا و معایبش آشنا شوید، مزایا و معایب صندوق طلا را جدا نوشتهام.
صندوق نقره و صندوقهای کالایی نوسانِ بیشتری از طلا دارند. و صندوق طلا هم مثلِ صندوق سهامی در بورس معامله میشود؛ اگر بورس در بحران بسته شود، نقد کردنِ آن هم سخت میشود. پس در صندوق طلا فقط به قیمتِ طلا نگاه نکنید؛ حباب را هم بسنجید.
صندوق بخشی و شاخصی
صندوق بخشی فقط سهامِ یک صنعت را دارد؛ مثلاً فقط پالایشیها یا فقط فلزیها. اگر آن صنعت با خبرِ بدی روبهرو شود، کلِ صندوق آسیب میبیند؛ همان «همهٔ تخممرغها در یک سبد». صندوق شاخصی هم شاخص را دنبال میکند. پس ضررش دقیقاً به اندازهٔ بازار است و مدیر تلاشی برای کم کردنش نمیکند.
ریسکهایی که در تبلیغِ صندوقها نمیبینید
جز بالا و پایین رفتنِ بازار، چند ریسکِ دیگر هم هست. هیچکدام دلیلِ دوری از صندوق نیستند؛ فقط خوب است بدانید کجا هستند.
- دیر رسیدنِ پول (ریسک نقدشوندگی): در صندوقی که واحدش را به خودِ صندوق پس میدهید (صدور و ابطال)، پول معمولاً چند روزِ کاری بعد میرسد. در صندوق قابل معامله (ETF) باید خریدار باشد. در روزهای صفِ فروش، بازارگردان هم سقفِ تعهد دارد و ممکن است نتوانید به قیمتِ NAV بفروشید.
- حباب: قیمتِ واحدِ ETF میتواند بالاتر یا پایینتر از NAV باشد. خرید با حبابِ مثبت یعنی ضرر از همان روزِ اول. اگر فاصله خیلی زیاد بود، یعنی بازار جوگیر شده؛ دست نگه دارید. دربارهٔ حساب کردنش در حباب قیمت چیست مفصل نوشتهام.
- مدیرِ ضعیف: مدیری که سهمهای بد بخرد یا برای سودِ بیشتر بیحساب ریسک کند. بهترین سنجه، بازدهِ چندسالهٔ صندوق در برابرِ صندوقهای همنوعِ خودش است.
- تمرکز: صندوقی که بخشِ بزرگی از سپردهاش پیشِ یک بانک است یا بیشترِ سهامش در چند نماد، شکنندهتر است.
- هزینه: کارمزدِ مدیر، متولی، حسابرس و ضامن هر سال از دارایی صندوق کم میشود؛ چه صندوق سود کند چه ضرر. این کارمزد در صندوق سهامی بیشتر از درآمد ثابت است و در درازمدت عددِ کوچکی نیست.
- تورم: همان لیوانِ شیرِ آبقاطی؛ برای صندوقهای کمریسک مهمترین ریسک است.
اگر شرکت مدیر صندوق ورشکست شود چه میشود؟
این یکی از پرتکرارترین نگرانیهاست و جوابش خیالتان را راحت میکند: پولِ شما از بین نمیرود.
یک ساختمانِ آپارتمانی را در نظر بگیرید. مدیرِ ساختمان کارها را میچرخاند، ولی آپارتمانها مالِ صاحبانِ خودشان است. اگر مدیرِ ساختمان ورشکست شود، کسی آپارتمانِ شما را نمیبرد؛ فقط یک مدیرِ تازه انتخاب میکنید. صندوق هم همین است. صندوق شخصیتِ حقوقیِ جدا دارد و داراییاش مالِ دارندگانِ واحدهاست، نه مالِ شرکتِ مدیر. سهامِ صندوق به نامِ خودِ صندوق در سپردهگذاری مرکزی ثبت است و حسابهای بانکیاش هم به نامِ صندوق باز میشود.
اگر مدیر ورشکست شود، تخلف کند یا مجوزش لغو شود، با نظارتِ سازمان بورس مدیرِ تازهای میآید، یا صندوق طبقِ اساسنامه تصفیه میشود و داراییاش به نسبتِ واحدها بینِ سرمایهگذارها تقسیم میشود. فقط یادتان باشد: ارزشِ آن داراییها همچنان به بازار بستگی دارد. ورشکستگیِ مدیر پولِ شما را نمیبرد، ولی ریزشِ بازار را هم جبران نمیکند.
چند نگهبان مراقبِ پولِ صندوقاند. این جدول نشان میدهد هر کدام چه کاری میکند و جلوی چه چیزی را میگیرد:
| رکن | کارِ اصلی | جلوی چه چیزی را میگیرد؟ |
|---|---|---|
| مدیر صندوق | انتخابِ داراییها و مدیریتِ روزانه | تصمیمِ سرمایهگذاری؛ خودش منبعِ ریسکِ مدیریت است |
| متولی | نظارتِ دائمی بر کارِ مدیر و رعایتِ اساسنامه | تخلف و برداشتِ غیرمجاز از دارایی صندوق |
| حسابرس | بررسیِ حسابها و درستیِ NAV | گزارشِ نادرست و دستکاریِ ارزشِ داراییها |
| ضامن نقدشوندگی | پرداختِ پولِ ابطال وقتی نقدِ صندوق کافی نیست | نقد نشدن، نه پایین آمدنِ قیمت |
| بازارگردان (در ETF) | خرید و فروش نزدیکِ NAV در بورس | حبابِ بزرگ و نبودِ خریدار، تا سقفِ تعهدش |
| سازمان بورس | صدورِ مجوز و نظارتِ قانونی | صندوقِ بیمجوز و تخلفِ ارکان |
همانطور که میبینید، هیچکدام از این نگهبانها جلوی ریزشِ بازار را نمیگیرند. کارشان این است که کسی پولِ صندوق را نبرد و حسابها درست باشد.
یک اشتباهِ رایج: ضامن نقدشوندگی ضامنِ سود نیست. مثلِ صرافی است که قول داده هر روز دلارتان را بخرد، ولی به قیمتِ همان روز، نه به قیمتی که شما خریده بودید. اگر NAV امروز از قیمتِ خریدتان کمتر باشد، ضرر را خودتان میدهید. پس اگر جایی وعدهٔ «سود تضمینی» در صندوق سهامی دیدید، حواستان را جمع کنید.
خطرِ واقعیِ کلاهبرداری بیشتر از چیزهایی است که اسمِ «صندوق» دارند ولی صندوق نیستند: گروههای تلگرامی، سایتها و برنامههای بیمجوز و «سرمایهگذاری با سودِ ماهانهٔ ثابت». صندوقِ واقعی مجوزِ سازمان بورس دارد، امیدنامه و اساسنامه دارد و گزارشهایش را مرتب در کدال منتشر میکند.
مزایا و معایب صندوق سرمایهگذاری در برابر سپرده بانکی و خرید مستقیم سهام
ضررِ صندوق را باید کنارِ گزینههای دیگر سنجید. این جدول صندوق را با سپردهٔ بانکی و خریدِ مستقیمِ سهام مقایسه میکند:
| ویژگی | صندوق درآمد ثابت | صندوق سهامی | سپرده بانکی | خرید مستقیم سهام |
|---|---|---|---|---|
| احتمالِ ضررِ اسمی | بسیار کم | زیاد وقتی بازار میریزد | تقریباً صفر | زیاد و گاهی بیشتر از صندوق |
| ریسک تورم | زیاد | متوسط در بلندمدت | زیاد | متوسط در بلندمدت |
| تنوع | بالا | بالا | ندارد | به خودتان بستگی دارد |
| نقد شدن | یک تا چند روزِ کاری | در روزهای عادی سریع، وقتی بازار بسته است هیچ | شکستنِ سپرده با سودِ کمتر | به صفِ خرید و فروشِ سهم بستگی دارد |
| وقت و دانشِ لازم | کم | کم | کم | زیاد |
| هزینه | کارمزدِ کم که از سود کم شده | کارمزدِ سالانهٔ بیشتر | ندارد | کارمزدِ هر خرید و فروش |
هیچ گزینهای همهجا بهتر نیست. سپرده و صندوق درآمد ثابت برای آرامشاند و خریدِ مستقیمِ سهام برای کسی که وقت و دانش دارد.
مزایای صندوق نسبت به خرید مستقیم سهام
- تنوع: با پولِ کم، در دهها سهم یا اوراق سهم دارید؛ ضررِ یک شرکت کلِ سرمایه را نمیبرد.
- مدیریتِ حرفهای و چند لایه نظارت: مدیر، متولی، حسابرس و سازمان بورس.
- شفافیت: NAV هر روز و ترکیبِ دارایی هر ماه منتشر میشود.
- مالیات: طبقِ قانونِ فعلی (تا مهر ۱۴۰۵)، سودی که از صندوق میگیرید برای شما مالیات ندارد. قانون ممکن است روزی عوض شود.
- آرامش: کمتر وسوسه میشوید هر روز بخرید و بفروشید.
معایب صندوق نسبت به خرید مستقیم سهام
- کارمزدِ سالانه، چه صندوق سود کند چه ضرر.
- بازده تقریباً هماندازهٔ بازار است؛ تحلیلگرِ خیلی خوب ممکن است از صندوق جلو بزند.
- انتخابِ سهمها دستِ شما نیست.
- در روزهایی که خیلیها با هم پولشان را بیرون میکشند، مدیر ممکن است مجبور شود سهمها را ارزان بفروشد.
مثال عددی: ۱۰۰ میلیون تومان در یک سالِ بد
بیایید یک سالِ فرضیِ بد را با عددهای گرد با هم حساب کنیم. فرض کنید بورس در یک سال ۲۵٪ پایین بیاید، صندوق درآمد ثابت ۳۰٪ سود بدهد و تورم ۴۰٪ باشد. این عددها فقط مثالاند، نه پیشبینی.
| صندوق | بازدهِ فرضی | موجودیِ پایانِ سال | در برابرِ تورمِ ۴۰٪ |
|---|---|---|---|
| درآمد ثابت | ۳۰٪+ | ۱۳۰ میلیون تومان | سودِ اسمی، ولی حدودِ ۷٪ ضررِ واقعی |
| مختلط | ۲٪+ | ۱۰۲ میلیون تومان | ضررِ واقعیِ قابلتوجه |
| سهامی | ۲۲٪− | ۷۸ میلیون تومان | هم ضررِ اسمی، هم واقعی |
| اهرمی (ضریب ۱٫۸) | ۴۵٪− | ۵۵ میلیون تومان | ضررِ سنگین |
برای اینکه پولتان در این سال قدرتِ خریدش را نگه دارد، باید ۱۴۰ میلیون میشد. پس حتی صندوق درآمد ثابت با ۱۳۰ میلیون، حدودِ ۷٪ عقب مانده است؛ همان لیوانِ شیرِ آبقاطی.
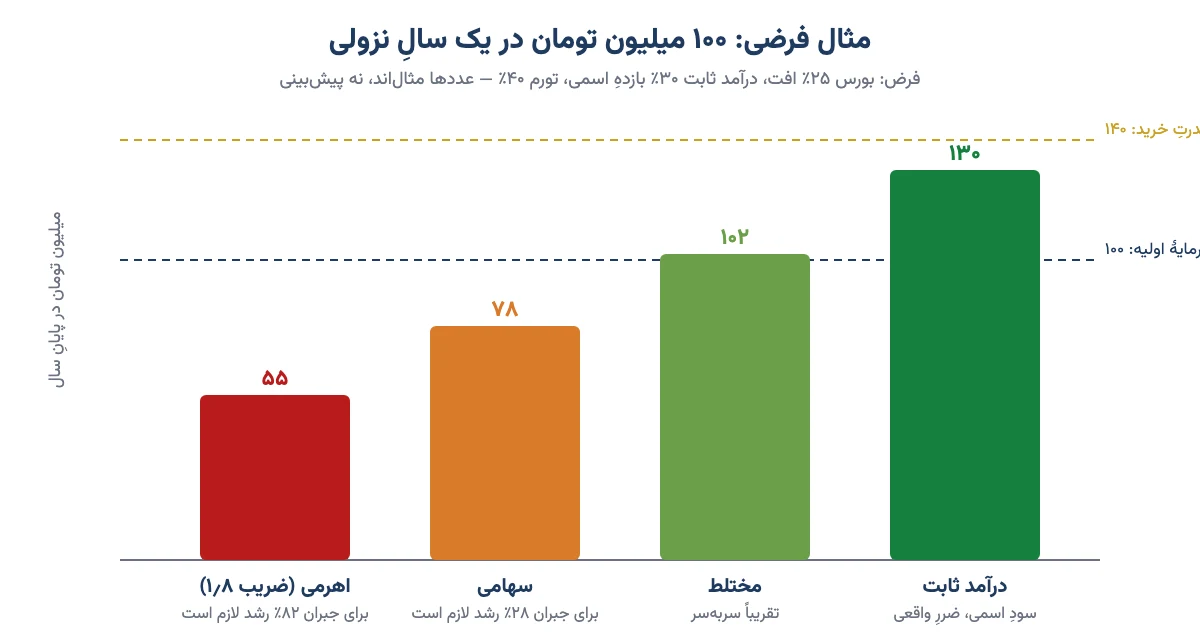
ولی مهمترین درسِ این مثال، حسابِ جبرانِ ضرر است. صندوقی که ۲۲٪ پایین آمده و به ۷۸ میلیون رسیده، برای برگشتن به ۱۰۰ میلیون باید حدودِ ۲۸٪ رشد کند، نه ۲۲٪. صندوق اهرمی که به ۵۵ میلیون رسیده، حدودِ ۸۲٪ رشد لازم دارد. هرچه ضرر عمیقتر باشد، جبرانش خیلی سختتر میشود. برای همین در مدیریتِ ریسک اول به اندازهٔ ضرر فکر میکنیم، بعد به سود.
یک درسِ دیگر: در همین سالِ فرضی، کسی که ۷۰٪ پولش را در درآمد ثابت و ۳۰٪ را در صندوق سهامی گذاشته بود، حدودِ ۱۴٪ سودِ اسمی میگرفت (۹۱ میلیون از درآمد ثابت، بهعلاوهٔ حدودِ ۲۳ میلیون از سهامی). یعنی ترکیبِ درست از پیدا کردنِ «بهترین صندوق» مهمتر است. دربارهٔ این ترکیب در پرتفوی یا سبد سرمایهگذاری مفصل نوشتهام.
چکلیست: پیش از خرید صندوق، احتمالِ ضرر را کم کنید
این هشت قدم را پیش از هر خرید، حتی خریدِ کوچک، مرور کنید:
- مجوز را ببینید. نامِ صندوق باید در فهرستِ صندوقهای دارای مجوزِ سازمان بورس باشد و گزارشهایش در کدال بیاید.
- نوعِ صندوق را با زمانِ نیازتان جور کنید. پولی که کمتر از یک سال دیگر لازم دارید: درآمد ثابت. یک تا سه سال: ترکیبی. بیشتر از سه سال: میشود سهامی را هم اضافه کرد.
- امیدنامه را بخوانید. سقف و کفِ هر دارایی، کارمزدها و ارکان آنجا نوشته شده است.
- داخلِ سبد را در گزارشِ ماهانه ببینید. در درآمد ثابت: چند درصد سپرده است و پیشِ کدام بانکها. در سهامی: چند نمادِ بزرگ چقدر از صندوق را گرفتهاند. در صندوق طلا: چقدرش واقعاً طلاست و چقدرش سکه یا شمش.
- بازدهِ چندساله را با همنوعها مقایسه کنید، نه با صندوقی از نوعِ دیگر. یک سالِ درخشان کافی نیست.
- حباب را بسنجید. پیش از خریدِ ETF، قیمتِ واحد را با NAV مقایسه کنید و به درصد حساب کنید.
- اندازهٔ صندوق را ببینید. صندوقِ خیلی کوچک در برابرِ خروجِ ناگهانیِ پول شکنندهتر است و ممکن است موقعِ فروش، خریدار کم داشته باشد.
- سقفِ ضرری را که تحمل میکنید از قبل بنویسید. اگر افتِ ۳۰٪ خوابتان را میگیرد، جای شما صندوق سهامی یا اهرمی نیست.
شش اشتباهی که ضررِ صندوق را بزرگ میکند
- دنبالِ رتبهٔ اولِ پارسال رفتن: صندوقی که پارسال اول بوده، اغلب برای این اول بوده که ریسکِ بیشتری کرده است.
- یکی دانستنِ «صندوق» و «امن»: صندوق سهامی و اهرمی همان ریسکِ بورس را دارند، فقط متنوعتر.
- گذاشتنِ پولِ اجاره یا قسطِ چند ماهِ بعد در صندوق سهامی: بسته شدنِ بازار در اسفند ۱۴۰۴ نشان داد حتی امکانِ فروش هم ممکن است ماهها نباشد.
- فروشِ هیجانی در کفِ بازار: بیشترِ ضررهای ماندگار در صندوق سهامی، ضررهایی است که در اوجِ ترس قطعی شدهاند.
- خریدِ ETF اولِ صبح با هر قیمتی: قیمتِ لحظههای اولِ بازار گاهی چند درصد با NAV فاصله دارد.
- فراموش کردنِ تورم: صندوق درآمد ثابت را فقط با سپرده مقایسه نکنید؛ با تورم هم مقایسه کنید.
تجربهٔ من از ضرر در صندوقها
در بیش از ۲۰ سال کار در بازار سرمایه، ضررهای بزرگی که از سرمایهگذارانِ صندوق دیدهام تقریباً هیچوقت از «ورشکستگیِ صندوق» نبوده است. تقریباً همه یک الگو داشتهاند: خرید در اوجِ هیجان، با پولی که زود لازم میشد، و فروش در اوجِ ترس. صندوق ابزارِ بیگناهی است؛ ریسکِ اصلی در ترتیبِ تصمیمهای خودِ ماست.
پیشنهادِ من برای تازهکارها ساده است. اول ذخیرهٔ اضطراری را در صندوق درآمد ثابت بگذارید. بعد بخشی را که سالها لازمش ندارید، آرامآرام و در چند نوبت، وارد صندوق سهامی یا طلا کنید. و هر بار پیش از خرید، چکلیستِ بالا را مرور کنید. تصمیمِ نهایی با خودتان است؛ فقط با چشمِ باز تصمیم بگیرید.
سوالات متداول
آیا صندوق سرمایهگذاری ضرر دارد؟
بله، ولی به نوعش بستگی دارد. صندوق درآمد ثابت تقریباً ضررِ اسمی نمیدهد و ریسکِ اصلیاش عقب ماندن از تورم است. صندوق سهامی، مختلط، طلا و اهرمی با بازار بالا و پایین میروند و در سالهای بد ممکن است دهها درصد پایین بیایند.
آیا پول در صندوق درآمد ثابت امن است؟
از نظرِ ضررِ اسمی، صندوق درآمد ثابت امنترین ابزارِ بازار سرمایه است و ارزشش تقریباً هر روز کمی بالا میرود. ولی بالا رفتنِ نرخ بهره یا ریزشِ سهمِ کوچکِ سهامش میتواند سودِ کوتاهمدت را کم یا منفی کند و در بلندمدت ممکن است از تورم عقب بماند.
صندوق سهامی چقدر ممکن است ضرر کند؟
تقریباً به اندازهٔ کلِ بازار سهام. در ریزشِ ۱۳۹۹ شاخص کل بیش از ۴۰ درصد پایین آمد و صندوقهای سهامی هم ضرری در همین حدود دیدند. برای همین صندوق سهامی را فقط با پولی بخرید که دستکم سه سال به آن نیاز ندارید.
اگر شرکت مدیر صندوق ورشکست شود چه میشود؟
پولِ شما از بین نمیرود. دارایی صندوق مالِ دارندگانِ واحدهاست و به نامِ خودِ صندوق ثبت شده، نه شرکتِ مدیر. با نظارتِ سازمان بورس مدیرِ تازه میآید یا صندوق تصفیه و داراییاش به نسبتِ واحدها تقسیم میشود.
آیا ممکن است کل پولم را در صندوق از دست بدهم؟
در صندوقهای دارای مجوزِ سازمان بورس، از دست رفتنِ کلِ پول تقریباً ناممکن است، چون داراییها متنوعاند و چند رکن بر آنها نظارت دارند. ولی ضررِ سنگین در صندوق اهرمی و سهامی ممکن است. خطرِ از دست دادنِ همهٔ پول بیشتر در طرحهای بیمجوزی است که خود را صندوق مینامند.
ضامن نقدشوندگی سود صندوق را تضمین میکند؟
خیر. ضامن نقدشوندگی فقط تضمین میکند که بتوانید واحدها را به ارزشِ روزِ ابطال نقد کنید، حتی اگر پولِ نقدِ صندوق کافی نباشد. اگر آن ارزش از قیمتِ خریدِ شما کمتر باشد، ضرر را خودتان میدهید و ضامن جبرانش نمیکند.
چرا صندوق طلا گاهی بیشتر از خودِ طلا ضرر میدهد؟
چون بخشی از دارایی صندوق طلا سکه است و سکه ممکن است ۱۰ تا ۲۰ درصد گرانتر از ارزشِ طلایش معامله شود. این حباب در NAV پنهان است. وقتی حبابِ سکه خالی شود، صندوق حتی با ثابت ماندنِ قیمتِ طلا هم پایین میآید.
صندوق درآمد ثابت بهتر است یا سپرده بانکی؟
صندوق درآمد ثابت معمولاً سودی برابر یا بیشتر از سپرده میدهد، روزشمار است، بی جریمه نقد میشود و طبقِ قانونِ فعلی سودش مالیات ندارد. سپرده سودِ قراردادیِ قطعی دارد. هر دو در برابرِ تورم ضعیفاند و برای پولِ نقدِ کوتاهمدت مناسباند.
مزایا و معایب صندوق نسبت به خرید مستقیم سهام چیست؟
مزیتِ صندوق تنوع، مدیریتِ حرفهای، چند لایه نظارت، شفافیتِ روزانه، معافیتِ مالیاتی و نیاز به وقتِ کم است. عیبش کارمزدِ سالانه، بازدهِ نزدیک به میانگینِ بازار و نداشتنِ اختیار در انتخابِ سهمهاست. برای بیشترِ آدمهایی که وقت ندارند، صندوق منطقیتر است.
جمعبندی
پس صندوق سرمایهگذاری ضرر دارد، ولی ضررش قابلِ پیشبینی است. صندوق درآمد ثابت تقریباً عددِ پولتان را کم نمیکند و دشمنش تورم است. صندوق سهامی و مختلط با بازار بالا و پایین میروند و صبرِ چندساله میخواهند. صندوق طلا علاوه بر قیمتِ طلا، حبابِ پنهانِ سکه را هم دارد. و صندوق اهرمی ضررِ چندبرابری دارد و جای پسانداز نیست.
دفعهٔ بعد که خواستید صندوقی بخرید، اول همان سه پرسش را از خودتان بپرسید: داخلش چیست، در بدترین حالت چقدر پایین میآید و من کِی این پول را لازم دارم. جوابِ این سه، بیشترِ ضررهای رایج را پیش از آنکه اتفاق بیفتند حذف میکند.