
واحد ممتاز صندوق چیست؟ فرق واحد سرمایهگذاری ممتاز و عادی (و ممتاز صندوق اهرمی)
فهرست مطالب۱۱ بخش
- اول: واحد صندوق چیست؟
- واحد ممتاز صندوق چیست و دست چه کسی است؟
- دارندهٔ واحد ممتاز در مجمع چه تصمیمهایی میگیرد؟
- آیا واحد ممتاز قابل ابطال است؟
- واحد سرمایهگذاری عادی چیست؟
- تفاوت واحد ممتاز و عادی در یک نگاه
- با یک مثال عددی: سودِ ممتاز و عادی فرق دارد؟
- در صندوق اهرمی، «ممتاز» یعنی چیزی دیگر
- چرا ممتازِ اهرمی پرنوسان است؟ یک حسابِ ساده
- صندوق ممتاز مفید چیست؟
- سرمایهگذار عادی کدام واحد را میخرد؟
- چهار اشتباهِ رایج دربارهٔ واحد ممتاز
- چکلیستِ پیش از خریدِ واحد صندوق
- سوالات متداول
- جمعبندی
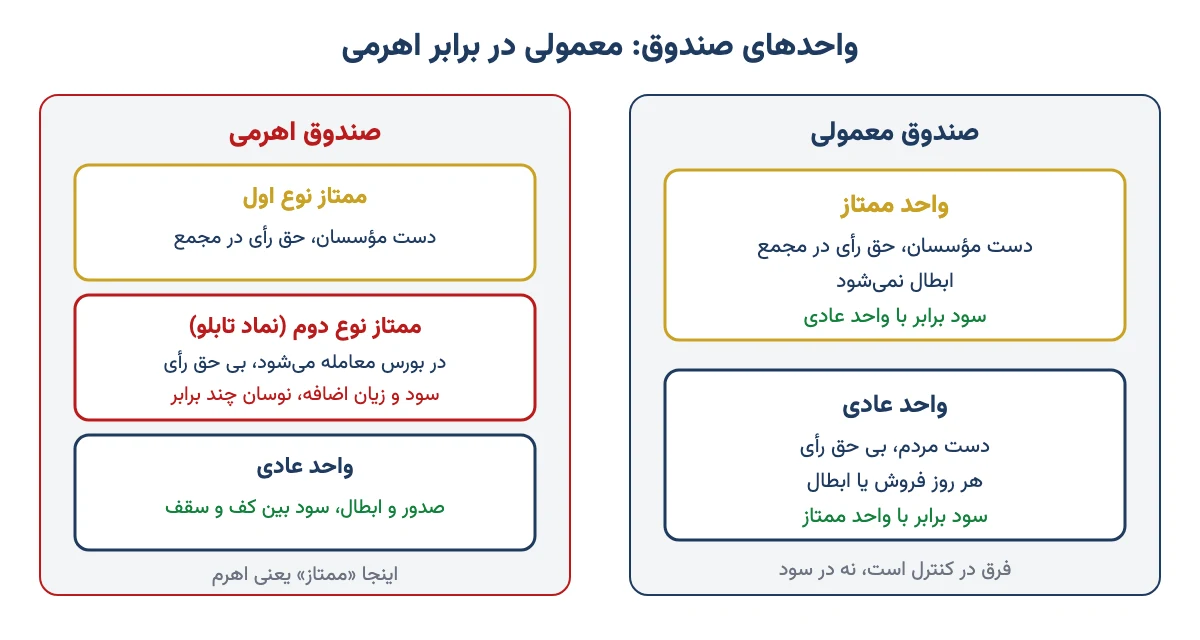
واحد ممتاز صندوق سهمِ مؤسسانِ صندوق است: پیش از شروعِ کار خریده میشود، در مجمعِ صندوق حقِ رأی دارد و ابطال نمیشود. واحدِ عادی همان چیزی است که من و شما میخریم: حقِ رأی ندارد، ولی هر وقت بخواهیم آن را میفروشیم یا ابطال میکنیم. در صندوقهای معمولی، سودِ هر دو واحد یکی است.
خیلیها وقتی کلمهٔ «ممتاز» را میشنوند، خیال میکنند جنسِ درجهیک است و سودِ بیشتری دارد. در بیشترِ صندوقها اینطور نیست. فرقِ اصلی در «کنترل» است، نه در «سود». فقط در صندوقهای اهرمی ماجرا عوض میشود و آنجا «ممتاز» معنای کاملاً دیگری پیدا میکند. بیایید قدمبهقدم جلو برویم.
اول: واحد صندوق چیست؟
هر صندوق سرمایهگذاری یک دیگِ بزرگِ پول است که مدیرِ حرفهای آن را در سهام، اوراق، طلا یا چیزهای دیگر میگذارد. این دیگ به قطعههای برابر تقسیم میشود. به هر قطعه میگویند واحد سرمایهگذاری. شما با خریدِ واحد، صاحبِ تکهای از همهٔ داراییهای صندوق میشوید.
یک مثالِ ساده: فرض کنیم داراییهای یک صندوق روی هم ۱۰۰ میلیارد تومان باشد و صندوق ۱۰ میلیون واحد داشته باشد. هر واحد میشود ۱۰ هزار تومان. به این عدد میگویند NAV، یعنی ارزشِ واقعیِ هر واحد؛ اگر امروز همهٔ داراییها را بفروشند و بدهیها را بدهند، به هر واحد چقدر میرسد.
واحدهای هر صندوق دو جورند: ممتاز و عادی. این دو را میشود به یک صندوقِ قرضالحسنهٔ فامیلی تشبیه کرد. چند نفر صندوق را راه انداختهاند و دربارهٔ قاعدههایش تصمیم میگیرند. بقیهٔ فامیل پول میگذارند و از آن استفاده میکنند، ولی در جلسههای تصمیمگیری رأی ندارند. پس هر دو گروه شریکِ صندوقاند، فقط نقششان فرق دارد.
واحد ممتاز صندوق چیست و دست چه کسی است؟
واحد سرمایهگذاری ممتاز را مؤسس یا مؤسسانِ صندوق میخرند، آن هم پیش از اینکه پذیرهنویسی برای مردم شروع شود. معمولاً مؤسس یک شرکتِ سبدگردان، کارگزاری، بانک یا یک نهادِ مالیِ بزرگ است. تعدادِ واحدهای ممتاز در اساسنامه و امیدنامهی همان صندوق نوشته میشود؛ امیدنامه یعنی شناسنامهٔ صندوق که میگوید پول را کجا میگذارد و چه کارمزدی میگیرد.
دارندهٔ واحد ممتاز سه ویژگیِ مهم دارد:
- حقِ رأی در مجمعِ صندوق: مجمع بالاترین رکنِ صندوق است و فقط دارندگانِ واحد ممتاز در آن رأی میدهند.
- ابطالنشدنی: نمیتواند هر روز که خواست واحدش را به صندوق پس بدهد و پولش را بگیرد.
- قابلِ انتقال، ولی با قاعده: میتواند واحدش را به دیگری واگذار کند، اما فقط از راهی که سازمان بورس تأیید کرده است. بعد از انتقال هم مدیرِ صندوق باید نامِ دارندهٔ تازه را در سایتِ صندوق اعلام کند.
دارندهٔ واحد ممتاز در مجمع چه تصمیمهایی میگیرد؟
مجمعِ صندوق شبیهِ مجمعِ سالانهٔ یک شرکت است، فقط کوچکتر. اگر با مجمع عمومی سالانهٔ شرکتها آشنا باشید، منطقش را زود میفهمید. کارهای معمولِ این مجمع اینهاست:
- انتخاب یا عوض کردنِ مدیر صندوق، متولی و حسابرس؛
- تغییرِ کارمزدهای صندوق؛
- تغییرِ اساسنامه و امیدنامه؛
- تمدید یا پایان دادن به عمرِ صندوق؛
- بررسیِ گزارشها و صورتهای مالیِ صندوق.
شاید بپرسید: «اگر مؤسسها هر کاری بخواهند بکنند، تکلیفِ ما چه میشود؟» جوابش این است که تصمیمهای مهمِ مجمع، مثلِ تغییرِ اساسنامه یا امیدنامه، تأییدِ سازمان بورس را میخواهد. یک رکنِ دیگر هم به نامِ متولی هست که کارش مراقبت از حقوقِ سرمایهگذارانِ عادی است. پس دستِ مؤسس باز است، ولی نه بیحساب.
آیا واحد ممتاز قابل ابطال است؟
نه. در طولِ عمرِ صندوق، واحد ممتاز ابطال نمیشود. دلیلش ساده است: مؤسسها ستونِ خیمهٔ صندوقاند. اگر میتوانستند روزی که بازار ریخت پولشان را بردارند و بروند، صندوق بیصاحب میماند. برای همین قانون آنها را تا آخر نگه میدارد.
اگر مؤسسی بخواهد کنار برود، باید واحدش را به کسِ دیگری بفروشد. وقتی هم صندوق منحل شود و داراییهایش تقسیم شود، دارندهٔ واحد ممتاز سهمش را مثلِ بقیه میگیرد. پس پولِ مؤسس قفل است، اما از بین نمیرود.
واحد سرمایهگذاری عادی چیست؟
واحد سرمایهگذاری عادی همان واحدی است که مردم میخرند. نه در مجمع رأی دارد و نه دردسرِ اداره کردنِ صندوق را. در عوض آزاد است: هر وقت بخواهید، واحدتان را میفروشید یا ابطال میکنید و پولتان را میگیرید.
راهِ خرید و فروشِ واحدِ عادی به نوعِ صندوق بستگی دارد:
- صندوقهای قابل معامله (ETF): نماد دارند و مثلِ سهم در سامانهٔ کارگزاری خرید و فروش میشوند. برای این کار کد بورسی لازم است. دربارهٔ این صندوقها در راهنمای صندوق قابل معامله مفصل نوشتهام.
- صندوقهای صدور و ابطالی: نماد ندارند. از سایت یا اپلیکیشنِ خودِ صندوق درخواست میدهید. صندوق با قیمتِ NAV برایتان واحدِ تازه «صادر» میکند و موقعِ فروش، واحد را «ابطال» میکند و پول را به حسابتان میریزد.
برای هر دو نوع، ثبتنام و احرازِ هویت در سامانهٔ سجام اولین قدم است. پس واحدِ عادی برای کسی است که میخواهد پولش کار کند، نه اینکه صندوق را اداره کند.
تفاوت واحد ممتاز و عادی در یک نگاه
این جدول فرقِ دو واحد را در یک صندوقِ معمولی (سهامی، درآمد ثابت، طلا یا مختلط) کنارِ هم میگذارد:
| ویژگی | واحد ممتاز | واحد عادی |
|---|---|---|
| چه کسی میخرد؟ | مؤسسانِ صندوق | عمومِ سرمایهگذاران |
| زمانِ خرید | پیش از پذیرهنویسی | در پذیرهنویسی و هر روز بعد از آن |
| حقِ رأی در مجمع | دارد | ندارد |
| ابطال | نمیشود | هر روزِ کاری میشود |
| انتقال به دیگری | فقط با روشِ تأییدشدهٔ سازمان بورس | آزاد؛ در بورس یا با صدور و ابطال |
| سهم از سود و زیان | بهاندازهٔ هر واحد، مثلِ عادی | بهاندازهٔ هر واحد، مثلِ ممتاز |
| ارزشِ هر واحد | همان NAV صندوق | همان NAV صندوق |
دو ردیفِ آخر مهمترین نکتهٔ این نوشته است. در صندوقِ معمولی، ممتاز از نظرِ سود هیچ امتیازی ندارد. امتیازش فقط حقِ تصمیمگیری است و بهایش هم قفل شدنِ پول.
با یک مثال عددی: سودِ ممتاز و عادی فرق دارد؟
فرض کنیم یک صندوقِ سهامی داریم و NAV هر واحد ۱۰ هزار تومان است. مؤسس ۱۰۰ هزار واحد ممتاز دارد، یعنی یک میلیارد تومان. شما هم ۱٬۰۰۰ واحدِ عادی خریدهاید، یعنی ۱۰ میلیون تومان. (این عددها فقط مثالاند.)
- یک سال میگذرد و داراییهای صندوق ۲۰٪ رشد میکند.
- NAV هر واحد از ۱۰ هزار تومان به ۱۲ هزار تومان میرسد.
- واحدهای شما میشود ۱۲ میلیون تومان؛ ۲ میلیون سود، یعنی ۲۰٪.
- واحدهای مؤسس میشود یک میلیارد و ۲۰۰ میلیون تومان؛ آن هم دقیقاً ۲۰٪.
اگر صندوق ۲۰٪ ضرر کند هم همین است: هر دو ۲۰٪ ضرر میکنید. فرق اینجاست که شما میتوانید همان روز واحدتان را ابطال کنید و بروید. مؤسس نمیتواند. پس در صندوقِ معمولی، «ممتاز» یعنی «شریکِ ماندگار»، نه «شریکِ پرسود».
در صندوق اهرمی، «ممتاز» یعنی چیزی دیگر
اینجا همان جایی است که بیشترِ اشتباهها پیش میآید. در صندوق اهرمی سه جور واحد داریم، نه دو جور:
- واحدِ عادی: با صدور و ابطال، از سایتِ صندوق خرید و فروش میشود. سودش بینِ یک کف و یک سقف است که در امیدنامه آمده. رفتارش شبیهِ صندوق درآمد ثابت است.
- واحدِ ممتازِ نوعِ دوم: همان واحدی که نماد دارد و در تابلوی بورس معامله میشود. حقِ رأی ندارد. سودِ اضافه و زیانِ اضافه هر دو مالِ اوست.
- واحدِ ممتازِ نوعِ اول: دستِ مؤسسان است و حقِ رأی در مجمع دارد.
وقتی در خبرها یا گروهها میگویند «ممتازِ فلان صندوقِ اهرمی را خریدم»، منظورشان نوعِ دوم است. یعنی واحدی که هیچ ربطی به حقِ رأی ندارد و فقط اهرم دارد. اهرم یعنی شما با پولِ خودتان و پولِ دیگران سرمایهگذاری میکنید؛ سود بزرگتر میشود و زیان هم.
چرا ممتازِ اهرمی پرنوسان است؟ یک حسابِ ساده
بیایید با هم حساب کنیم. فرض کنیم صندوقی ۱۰۰ میلیارد تومان پولِ واحدهای عادی و ۱۰۰ میلیارد تومان پولِ واحدهای ممتاز دارد. کلِ ۲۰۰ میلیارد در سهام است. برای ساده شدن فرض کنیم به واحدهای عادی دقیقاً ۳۰٪ سود تعلق میگیرد و کارمزد را هم کنار بگذاریم. (همهٔ عددها مثالاند؛ کف و سقفِ واقعیِ هر صندوق را از امیدنامهاش ببینید.)
سهمِ واحدهای عادی آخرِ سال همیشه ۱۳۰ میلیارد تومان است. هر چه بماند، مالِ ممتازهاست:
| بازدهی بازار در سال | کلِ دارایی آخرِ سال | سهمِ واحدهای عادی | سهمِ واحدهای ممتاز | بازدهی ممتاز |
|---|---|---|---|---|
| ۴۰٪ مثبت | ۲۸۰ میلیارد | ۱۳۰ میلیارد | ۱۵۰ میلیارد | ۵۰٪ مثبت |
| صفر | ۲۰۰ میلیارد | ۱۳۰ میلیارد | ۷۰ میلیارد | ۳۰٪ منفی |
| ۲۰٪ منفی | ۱۶۰ میلیارد | ۱۳۰ میلیارد | ۳۰ میلیارد | ۷۰٪ منفی |
نگاه کنید چه اتفاقی افتاد. وقتی بازار هیچ تکان نخورد، ممتازها ۳۰٪ ضرر کردند، چون باید سودِ عادیها را از جیبِ خودشان میدادند. وقتی بازار ۲۰٪ ریخت، ۷۰٪ پولشان رفت. آیا این همان «صندوق، پس کمریسک» است که خیلیها فکر میکنند؟ نه.
یک نکتهٔ دیگر: در صندوق اهرمی، NAV واحدِ عادی و NAV واحدِ ممتاز دو عددِ جدا هستند. قیمتِ تابلوی ممتاز هم با عرضه و تقاضا بالا و پایین میرود و ممکن است از NAV خودش جلو یا عقب بیفتد. به این فاصله میگویند حباب. پس پیش از خریدِ ممتاز، حتماً قیمتِ تابلو را با NAV ممتاز مقایسه کنید.
صندوق ممتاز مفید چیست؟
این را زیاد جستوجو میکنند، ولی صندوقی به نامِ «ممتاز مفید» نداریم. معمولاً منظور واحدهای ممتازِ صندوق اهرمیِ توان است که در مجموعهٔ مفید اداره میشود و با نمادِ «توان» در بورس معامله میشود. پس «ممتاز مفید» یعنی همان ممتازِ نوعِ دومِ یک صندوقِ اهرمی، با همهٔ نوسانی که بالاتر حساب کردیم. دربارهٔ تفاوتش با صندوقهای دولتی در راهنمای دارا یکم و پالایش یکم هم نوشتهام.
سرمایهگذار عادی کدام واحد را میخرد؟
جواب به نوعِ صندوق بستگی دارد:
- در صندوقهای معمولی (سهامی، درآمد ثابت، طلا، مختلط): شما فقط واحدِ عادی میخرید. واحد ممتاز اصلاً به مردم فروخته نمیشود و برای سرمایهگذارِ معمولی هم مزیتی ندارد.
- در صندوقهای اهرمی: هر دو را میتوانید بخرید، ولی دو کالای کاملاً متفاوتاند. واحدِ عادی برای کسی است که سودِ نسبتاً مشخص میخواهد. واحدِ ممتاز برای کسی است که نوسانِ چند برابرِ بازار را میفهمد و تحملش را دارد.
توصیهٔ من این است: پولِ پسانداز، پولِ اجارهٔ سالِ بعد یا پولِ جهیزیه را هیچوقت در واحدِ ممتازِ اهرمی نگذارید. این ابزارِ معاملهگرِ باتجربه است، نه قلکِ خانواده. اگر میخواهید ببینید صندوقها اصلاً میتوانند ضرر کنند یا نه، و کدام نوع به کارتان میآید، از صندوق سرمایهگذاری در سهام و صندوق درآمد ثابت شروع کنید. تصمیمِ نهایی با خودتان.
چهار اشتباهِ رایج دربارهٔ واحد ممتاز
- «ممتاز یعنی بهتر.» در صندوقِ معمولی، ممتاز همان سودِ عادی را دارد. اسمش شما را گول نزند.
- «صندوق است، پس امن است.» ممتازِ صندوق اهرمی میتواند در یک سالِ بد بخشِ بزرگی از ارزشش را از دست بدهد. مثالِ بالا را یک بار دیگر ببینید.
- نگاه نکردن به حباب. قیمتِ تابلوی ممتاز گاهی از NAV خیلی بالاتر است. کسی که در اوجِ هیجان میخرد، هم زیانِ اهرم را میدهد و هم زیانِ ترکیدنِ حباب را.
- نخواندنِ امیدنامه. کف و سقفِ سودِ واحدِ عادی، کارمزدها و حتی تعدادِ واحدهای ممتاز در امیدنامه آمده. چند دقیقه خواندنش جلوی ضررهای بزرگ را میگیرد.
چکلیستِ پیش از خریدِ واحد صندوق
- نوعِ صندوق چیست؟ معمولی یا اهرمی؟
- واحدی که میخرم عادی است یا ممتاز؟ اگر ممتاز است، نوعِ اول است یا دوم؟
- صندوق مجوزِ سازمان بورس دارد؟
- NAV امروز چقدر است و قیمتِ تابلو چقدر با آن فاصله دارد؟
- در صندوق اهرمی، کف و سقفِ سودِ واحدِ عادی و نسبتِ پولِ عادی به ممتاز چقدر است؟
- اگر بازار یک سال بخوابد، این پول را لازم دارم یا نه؟
برای دیدنِ حالِ کلیِ بازار پیش از هر تصمیم، نمودارِ شاخص کل بورس را هم نگاهی بیندازید.
سوالات متداول
واحد ممتاز صندوق چیست؟
واحد ممتاز سهمی از صندوق است که مؤسسان پیش از پذیرهنویسی میخرند. دارندهٔ آن در مجمع صندوق حق رأی دارد، اما نمیتواند واحدش را ابطال کند. در صندوقهای معمولی، سود هر واحد ممتاز با واحد عادی برابر است.
آیا واحد ممتاز قابل ابطال است؟
نه. واحد ممتاز در طول عمر صندوق ابطال نمیشود تا مؤسسان در روزهای سخت صندوق را رها نکنند. دارنده فقط میتواند آن را با روشی که سازمان بورس تأیید کرده به دیگری واگذار کند یا هنگام انحلال صندوق سهمش را بگیرد.
دارندهٔ واحد ممتاز چه حقوقی دارد؟
دارندهٔ واحد ممتاز در مجمع صندوق رأی میدهد؛ مثلاً دربارهٔ انتخاب مدیر و متولی و حسابرس، تغییر کارمزدها، تغییر اساسنامه و امیدنامه و تمدید عمر صندوق. تصمیمهای مهم مجمع تأیید سازمان بورس را لازم دارد.
سرمایهگذار عادی کدام واحد را میخرد؟
در صندوقهای معمولی، مردم فقط واحد عادی میخرند؛ چه از تابلوی بورس در صندوقهای قابل معامله و چه با صدور و ابطال از سایت صندوق. در صندوقهای اهرمی، واحد ممتاز نوع دوم هم در بورس قابل خرید است، ولی ریسک بسیار بیشتری دارد.
آیا واحد ممتاز سود بیشتری از واحد عادی دارد؟
در صندوقهای معمولی نه؛ هر دو واحد NAV یکسان دارند و به یک اندازه سود یا زیان میکنند. فقط در صندوقهای اهرمی، واحد ممتاز سود اضافه و زیان اضافه را با هم میگیرد و نوسانش چند برابر بازار است.
صندوق ممتاز مفید چیست؟
صندوقی به این نام نداریم. معمولاً منظور واحدهای ممتاز صندوق اهرمی توان است که در مجموعهٔ مفید اداره میشود و با نماد توان در بورس معامله میشود. این واحدها اهرم دارند و برای معاملهگر باتجربه مناسباند.
واحد صندوق چیست؟
واحد صندوق یا واحد سرمایهگذاری، قطعهای برابر از کل داراییهای صندوق است. با خرید آن صاحب تکهای از سبد صندوق میشوید. ارزش هر واحد هر روز با NAV محاسبه میشود و با بالا و پایین رفتن داراییهای صندوق تغییر میکند.
ممتاز نوع اول و نوع دوم در صندوق اهرمی چه فرقی دارند؟
ممتاز نوع اول دست مؤسسان است و در مجمع حق رأی دارد. ممتاز نوع دوم همان واحدی است که نماد دارد و مردم در بورس میخرند؛ حق رأی ندارد ولی سود و زیان اضافهٔ صندوق اهرمی به آن میرسد.
جمعبندی
در صندوقهای معمولی، واحد ممتاز و عادی از نظرِ سود هیچ فرقی ندارند. ممتاز مالِ مؤسس است: رأی دارد و پولش قفل است. عادی مالِ ماست: رأی ندارد و پولش آزاد است. اما در صندوقهای اهرمی، «ممتاز» یعنی واحدی با اهرم که سود و زیانش چند برابرِ بازار است.
پس دفعهٔ بعد که کلمهٔ «ممتاز» را کنارِ اسمِ یک صندوق دیدید، اول بپرسید: این صندوق معمولی است یا اهرمی؟ همین یک پرسش نیمی از اشتباهها را از سرِ راه برمیدارد.