
بازار کارا چیست؟ فرضیه بازار کارا و سه شکل ضعیف، نیمهقوی و قوی

فهرست مطالب۱۳ بخش
- بازار کارا چیست؟ یک مثالِ ساده
- فرضیهٔ بازار کارا (EMH) چه میگوید؟
- گام تصادفی یعنی چه؟
- سه شکلِ بازار کارا: ضعیف، نیمهقوی و قوی
- شکل ضعیف: گذشتهٔ قیمت دیگر راز ندارد
- شکل نیمهقوی: هر خبرِ عمومی فوراً در قیمت است
- شکل قوی: حتی اطلاعات نهانی هم کمکی نمیکند
- جدولِ مقایسهٔ سه شکلِ بازار کارا
- خبر در بازار کارا و ناکارا چطور به قیمت میرسد؟
- کارایی بازار سرمایه فقط اطلاعاتی نیست
- ویژگیهای بازار کارا را چطور بشناسیم؟
- آیا بورس ایران کاراست؟
- نشانههای ناکارایی بورس ایران
- قانون دربارهٔ اطلاعات نهانی چه میگوید؟
- چرا هیچ بازاری کاملاً کارا نیست؟
- بازار در بلندمدت کاراتر است
- بازار کارا برای سرمایهگذارِ معمولی چه معنایی دارد؟
- جوابِ پرسشهای آزمونیِ کارایی بازار سرمایه
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «چرا یک عده در بورس همیشه زودتر از ما خبر دارند؟» جوابِ این پرسش در یک مفهوم است: بازار کارا. بازار کارا یعنی بازاری که هر خبری، بهمحضِ انتشار، فوراً و درست در قیمت مینشیند. در چنین بازاری هیچکس نمیتواند با دانستنِ یک خبر، همیشه بیشتر از بقیه سود کند، مگر اینکه ریسکِ بیشتری بپذیرد.
این ایده اسمِ رسمی هم دارد: «فرضیهٔ بازار کارا». در این مقاله با هم میبینیم این فرضیه چه میگوید، سه شکلِ ضعیف و نیمهقوی و قویاش چه فرقی دارند، بورسِ ایران کجای این داستان است و همهٔ اینها به کارِ یک سرمایهگذارِ معمولی مثلِ من و شما چه میآید.
بازار کارا چیست؟ یک مثالِ ساده
فرض کنید در محلهٔ شما ده نانوایی هست. همهٔ مردم قیمت و کیفیتِ نانِ هر ده نانوایی را دقیق میدانند. رفتوآمد هم آزاد است و هر کس میتواند از هر نانوایی که خواست بخرد. در این محله نانِ بد را کسی گران نمیخرد و نانِ خوب هم ارزان نمیماند.
حالا اگر یکی بفهمد فردا آردِ یک نانوایی بهتر میشود، چه؟ در یک محلهٔ «کارا» این خبر در چند دقیقه به همه میرسد. پس کسی فرصت نمیکند از آن سودِ ویژه ببرد. بازار کارا همین است: قیمت، خلاصهٔ همهٔ دانستههای مردم است.
در بورس هم همینطور است. اگر بازار کارا باشد، قیمتِ هر سهم تقریباً برابرِ ارزش ذاتی آن است؛ یعنی همان ارزشی که سود و دارایی و آیندهٔ شرکت نشان میدهد. سهمی «الکی» ارزان یا گران نمیماند.
پس بازار کارا یعنی بازاری که در آن خبر، سریع و کامل و تقریباً مجانی به همه میرسد و بیدرنگ در قیمت اثر میگذارد.
فرضیهٔ بازار کارا (EMH) چه میگوید؟
فرضیهٔ بازار کارا یا Efficient Market Hypothesis را به اختصار EMH میگویند. چهرهٔ اصلیِ آن یوجین فاما، استادِ دانشگاهِ شیکاگو، است. او در سالِ ۱۹۷۰ مقالهای نوشت و کارایی را در سه سطح دستهبندی کرد. همان دستهبندی هنوز در کتابها و آزمونهای بازار سرمایه آمده است. فاما در سالِ ۲۰۱۳ برای کارهایش دربارهٔ قیمتِ داراییها جایزهٔ نوبلِ اقتصاد گرفت.
حرفِ اصلیِ فرضیه این است: چون هزاران آدمِ باهوش دنبالِ سود هستند، هر اطلاعاتِ تازهای خیلی زود در قیمت مینشیند. پس با اطلاعاتی که همه دارند، نمیشود بهطورِ پایدار از بازار جلو زد.
اینجا یک اصطلاحِ مهم داریم: بازده اضافی. یعنی سودی بیشتر از آنچه ریسکِ همان سرمایهگذاری اقتضا میکند. فرضیهٔ بازار کارا نمیگوید کسی سود نمیکند. میگوید کسی نمیتواند همیشه و با روشِ تکراری بازده اضافی بگیرد.
گام تصادفی یعنی چه؟
اگر همهٔ خبرهای امروز در قیمتِ امروز باشد، قیمتِ فردا فقط با خبرِ فردا تکان میخورد. خبرِ فردا را هم کسی نمیداند؛ ممکن است خوب باشد یا بد. برای همین حرکتِ قیمت شبیهِ قدمهای آدمی میشود که نمیدانیم قدمِ بعدیاش به چپ است یا راست.
به این حالت «گام تصادفی» یا Random Walk میگویند. من دربارهٔ آن جداگانه در مقالهٔ قدم زدن تصادفی در بازار سرمایه نوشتهام. نکته این است که «تصادفی» یعنی قابلِ پیشبینی نبودن، نه بیدلیل بودن.
سه شکلِ بازار کارا: ضعیف، نیمهقوی و قوی
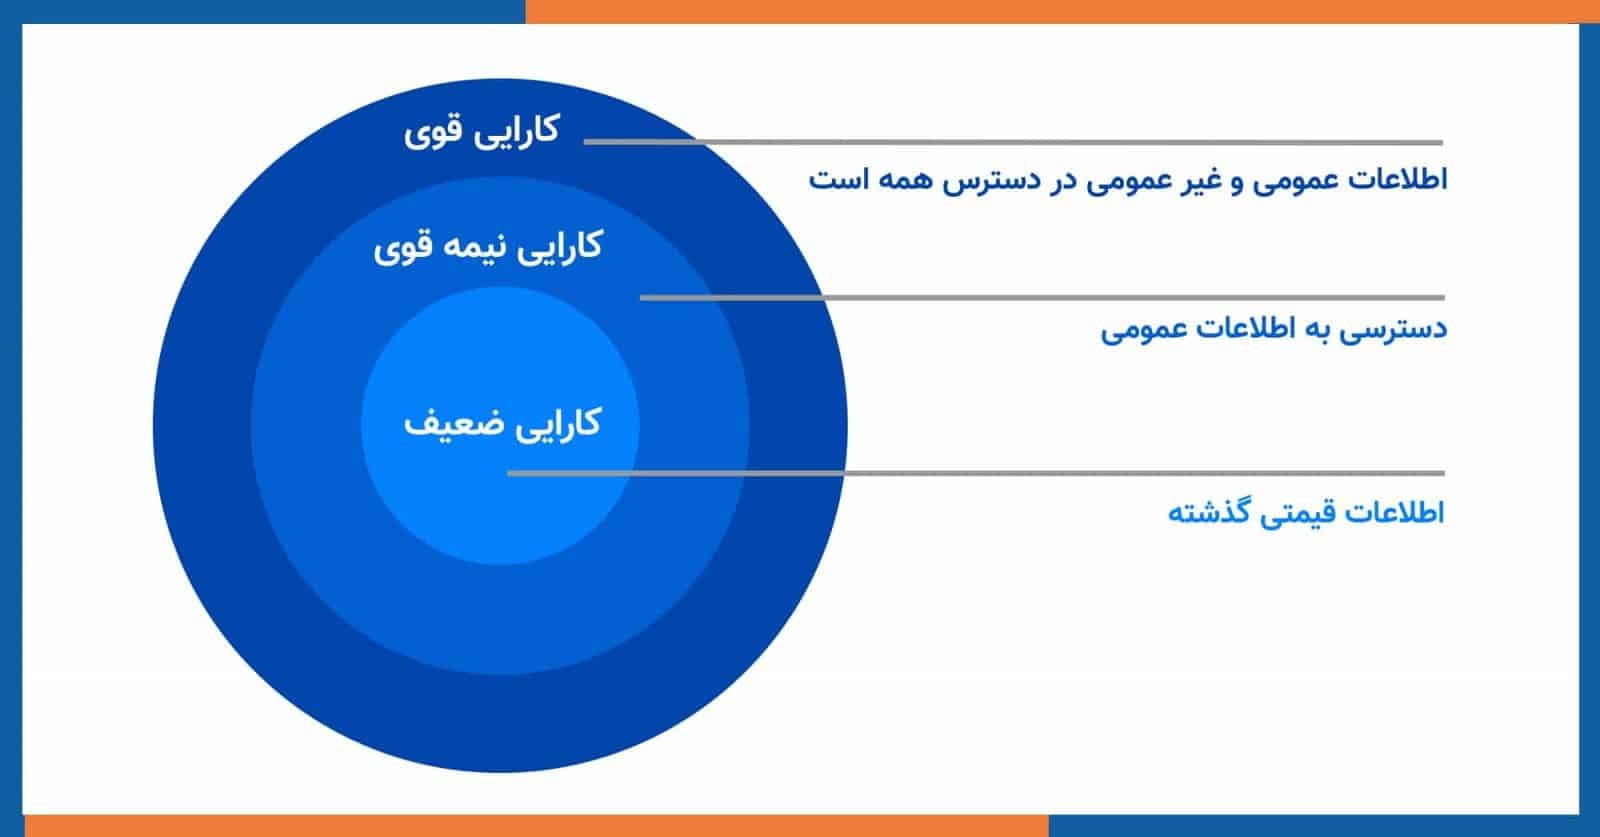
فاما میگوید سؤالِ درست این نیست که «بازار کاراست یا نه». سؤالِ درست این است: «کدام نوع اطلاعات در قیمت نشسته است؟» برای همین سه شکل تعریف کرد. هر شکلِ بالاتر، شکلهای پایینتر را هم در خود دارد؛ مثلِ سه دایره که یکی درونِ دیگری است.
شکل ضعیف: گذشتهٔ قیمت دیگر راز ندارد
در شکل ضعیف، همهٔ قیمتها و حجمهای معاملاتِ گذشته در قیمتِ امروز هست. یعنی نگاه کردن به نمودارِ دیروز و پارسال کمکی نمیکند. اگر بازار در این سطح کارا باشد، تحلیل تکنیکال نمیتواند بهطورِ پایدار بازده اضافی بدهد.
مثال: فرض کنید سهمی هر بار که سه روز پشتِ هم پایین آمده، روزِ چهارم بالا رفته است. در بازارِ کارا در شکلِ ضعیف، این الگو زود کشف میشود. همه روزِ سوم میخرند و الگو از بین میرود.
شکل نیمهقوی: هر خبرِ عمومی فوراً در قیمت است
منظور از فرضیهٔ بازار کارا در شکل نیمهقوی این است که همهٔ اطلاعاتِ عمومی در قیمت نشسته است. اطلاعاتِ عمومی یعنی هر چیزی که همه میتوانند ببینند: صورتهای مالی، گزارشهای ماهانه، سودِ تقسیمی، خبرِ افزایشِ سرمایه، تصمیمِ مجمع، نرخِ ارز و خبرهای اقتصادی. بهاضافهٔ همهٔ دادههای گذشتهٔ قیمت.
اگر بازار در شکل نیمهقوی کارا باشد، نه تحلیل تکنیکال کمکِ پایدار میکند و نه تحلیل بنیادی. چون تا شما گزارش را بخوانید، قیمت قبلاً واکنش نشان داده است. فقط کسی جلو میافتد که خبری دارد که هنوز عمومی نشده.
مثال: شرکتی ساعتِ ۱۰ صبح گزارش میدهد که سودش دو برابر شده. در بازارِ نیمهقوی، قیمت در چند ثانیه به سطحِ تازه میرود. کسی که ساعتِ ۱۱ گزارش را میخواند و میخرد، دیگر سهم را ارزان نخریده است.
شکل قوی: حتی اطلاعات نهانی هم کمکی نمیکند
در شکل قوی، همهچیز در قیمت است: گذشته، اطلاعاتِ عمومی و حتی اطلاعات نهانی. اطلاعاتِ نهانی یعنی خبری که فقط مدیران یا آدمهای نزدیک به شرکت دارند و هنوز منتشر نشده. در چنین بازاری حتی مدیرِ شرکت هم با خبرِ پشتِ پرده نمیتواند بازده اضافی بگیرد.
راستش را بخواهید، شکل قوی بیشتر یک مرزِ نظری است. تقریباً هیچ بازاری در دنیا اینطور نیست. برای همین در بیشترِ کشورها، از جمله ایران، معامله با اطلاعاتِ نهانی جرم است.
جدولِ مقایسهٔ سه شکلِ بازار کارا
این جدول تعریفِ دقیقِ سه شکل را کنارِ هم میگذارد. اگر برای آزمون میخوانید، همین جدول را حفظ کنید.
| شکل | چه اطلاعاتی در قیمت است؟ | چه روشی بیاثر میشود؟ | چه کسی هنوز میتواند جلو بیفتد؟ |
|---|---|---|---|
| ضعیف | قیمتها و حجمهای گذشته | تحلیل تکنیکال | تحلیلگرِ بنیادی و صاحبِ اطلاعاتِ نهانی |
| نیمهقوی | گذشته + همهٔ اطلاعاتِ عمومی | تحلیل تکنیکال و تحلیل بنیادی | فقط صاحبِ اطلاعاتِ نهانی |
| قوی | گذشته + عمومی + نهانی | همهٔ روشها، حتی اطلاعاتِ درونی | هیچکس، بهطورِ پایدار |
پس هر چه از شکلِ ضعیف به قوی میرویم، «میدانِ برتری» تنگتر میشود. در شکلِ قوی دیگر میدانی نمیماند.
خبر در بازار کارا و ناکارا چطور به قیمت میرسد؟
بهترین راهِ فهمیدنِ کارایی این است که ببینیم قیمت با یک خبرِ خوب چه میکند. شکلِ زیر دو حالت را کنارِ هم نشان میدهد.
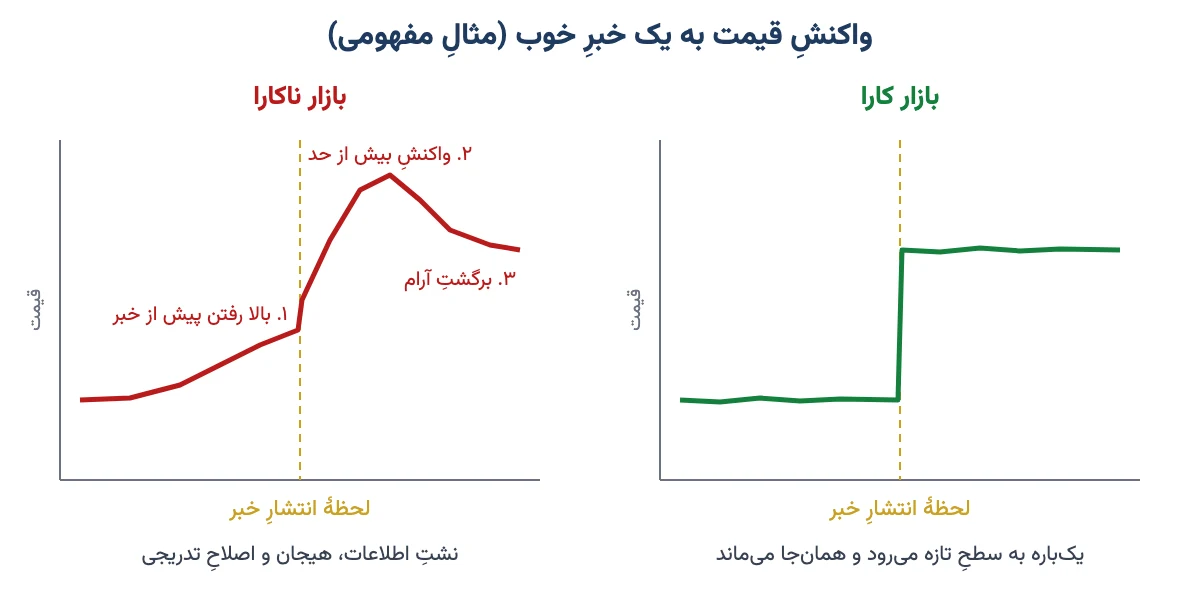
در بازارِ کارا، قیمت پیش از خبر آرام است، با خبر یکباره به سطحِ تازه میرود و همانجا میماند. در بازارِ ناکارا سه اتفاق میافتد. اول، قیمت پیش از انتشارِ خبر بالا میرود؛ یعنی کسی زودتر خبر داشته. دوم، با خبر، هیجان قیمت را بیش از اندازه بالا میبرد. سوم، کمکم برمیگردد. هر کدام از این سه، نشانهٔ ناکارایی است.
پس دفعهٔ بعد که دیدید سهمی چند روز پیش از یک اطلاعیهٔ مهم با حجمِ سنگین بالا رفته، بدانید این همان ردِ پای ناکارایی اطلاعاتی است.
کارایی بازار سرمایه فقط اطلاعاتی نیست
وقتی از کارایی بازار سرمایه حرف میزنیم، معمولاً سه نوع کارایی را از هم جدا میکنند. فرضیهٔ فاما فقط دربارهٔ سومی است، ولی دو تای دیگر هم مهماند.
- کارایی عملیاتی: خرید و فروش سریع، آسان و کمهزینه انجام شود. کارگزاریها با هم رقابت کنند و سامانهٔ معاملات در روزهای شلوغ از کار نیفتد.
- کارایی تخصیصی: پولِ مردم به سمتِ شرکتهایی برود که واقعاً بهتر کار میکنند و آیندهٔ روشنتری دارند، نه به سمتِ سهمی که فقط اسمش سرِ زبانهاست.
- کارایی اطلاعاتی: خبر کامل، بهموقع و تقریباً رایگان به همه برسد و زود در قیمت بنشیند. سه شکلِ ضعیف و نیمهقوی و قوی مالِ همین نوع است.
این سه به هم وصلاند. اگر سامانه کند باشد (ناکارایی عملیاتی)، خبر دیرتر در قیمت مینشیند. اگر خبر به همه نرسد (ناکارایی اطلاعاتی)، پول هم به جای درست نمیرود (ناکارایی تخصیصی).
ویژگیهای بازار کارا را چطور بشناسیم؟
این چکلیست را نگه دارید. هر چه بازاری تیکِ بیشتری بخورد، به کارایی نزدیکتر است.
- اطلاعات کامل، سریع و تقریباً مجانی به همه میرسد.
- تعدادِ زیادی خریدار و فروشنده هست و هیچکس بهتنهایی قیمت را تعیین نمیکند.
- ورود و خروج آزاد است و کارمزدِ معامله پایین است.
- محدودیتی مثلِ سقف و کفِ قیمتِ روزانه جلوی حرکتِ آزادِ قیمت را نمیگیرد.
- صفهای سنگینِ خرید و فروش کم پیش میآید.
- ابزارهای مالیِ متنوع هست، مثلِ اختیار معامله و فروشِ استقراضی، تا هم خوشبین و هم بدبین بتوانند نظرشان را در قیمت بگذارند.
- از روی قیمتهای گذشته نمیشود قیمتِ فردا را پیشبینی کرد.
- نهادِ ناظر قوی است و با معامله بر پایهٔ اطلاعاتِ نهانی برخورد میکند.
آیا بورس ایران کاراست؟
جوابِ کوتاه: نه کامل. بیشترِ پژوهشهای دانشگاهی بورسِ تهران را حداکثر در حدِ شکلِ ضعیف کارا میدانند و بعضی حتی همین را هم تأیید نمیکنند. شکلِ قوی که اصلاً جای بحث ندارد. بیایید دلیلها را یکییکی ببینیم.
نشانههای ناکارایی بورس ایران
- دامنهٔ نوسان: قیمتِ هر سهم در یک روز فقط تا سقف و کفِ مشخصی میتواند تکان بخورد. پس خبرِ بزرگ در یک روز در قیمت نمینشیند و چند روز طول میکشد. این دقیقاً خلافِ تعریفِ بازارِ کاراست.
- صف خرید و فروش: وقتی سهمی چند روز در صف میماند، یعنی قیمت هنوز به جایی که مردم فکر میکنند درست است نرسیده.
- نشتِ اطلاعات: بارها دیدهایم سهمی پیش از انتشارِ یک اطلاعیهٔ مهم در کدال با حجمِ سنگین حرکت کرده است. آن کسی که خرید یا فروخت، دلیلی داشت که ما نداشتیم.
- رفتار هیجانی: بخشِ بزرگی از معاملهگران با شایعه و پیامِ کانالها میخرند. رفتار تودهوار و ترس از جاماندن قیمت را از ارزش دور میکند.
- اثرِ تصمیمهای بیرونی: تغییرِ ناگهانیِ قیمتگذاریِ دستوری، نرخِ ارزِ دولتی یا قانونها میتواند ارزشِ یک صنعت را یکشبه عوض کند؛ آن هم با خبری که همه همزمان نمیشنوند.
- کارایی عملیاتی: در روزهای عرضهٔ اولیه یا روزهای خیلی شلوغ، گاهی سامانهٔ معاملات کند میشود یا سفارشها دیر مینشیند.
البته منصف باشیم. بورسِ ایران در سالهای اخیر جلو هم رفته است. انتشارِ اطلاعیهها در کدال، گزارشهای ماهانهٔ فعالیت و دیدنِ زندهٔ تابلو برای همه، کارایی اطلاعاتی را بیشتر کردهاند. ولی فاصله تا کاراییِ واقعی هنوز زیاد است.
قانون دربارهٔ اطلاعات نهانی چه میگوید؟
در ایران، قانونِ بازار اوراق بهادار (مصوبِ ۱۳۸۴) معامله با اطلاعاتِ نهانی را جرم شمرده و برایش مجازات گذاشته است. یعنی اگر مدیری پیش از انتشارِ یک خبرِ مهم، با همان خبر سهمِ شرکتِ خودش را بخرد یا بفروشد، کارش تخلف و جرم است. وجودِ همین قانون نشان میدهد قانونگذار هم میداند بازار در شکلِ قوی کارا نیست.
پس بورسِ ایران بازاری «تا حدی کارا» است: در شکلِ ضعیف، بحثبرانگیز؛ در شکلِ نیمهقوی، دور از کارایی؛ و در شکلِ قوی، قطعاً ناکارا.
چرا هیچ بازاری کاملاً کارا نیست؟
شاید فکر کنید فقط بازارِ ما ناکاراست و بورسِ نیویورک کامل است. اینطور نیست. جالب است که بسیاری از نقدهای جدی به فرضیهٔ بازار کارا هم از دانشگاههای آمریکا آمده است. در همان سالِ ۲۰۱۳ که فاما نوبل گرفت، Robert Shiller هم که سالها حبابهای بازار را نشان داده بود، در همان جایزه شریک شد.
دلیلهای اصلی سه تاست:
- آدمها همیشه منطقی نیستند. اقتصادِ کلاسیک فرض میکرد ما همیشه حسابشده تصمیم میگیریم. ولی ترس و طمع و حرفِ دوست و همسایه کارِ خودش را میکند. اقتصاد رفتاری دقیقاً همین را بررسی میکند.
- خطاهای ذهنی جمعیاند. وقتی هزاران نفر همزمان یک اشتباه را میکنند، اثرش در قیمت پاک نمیشود. چند نمونه را در خطاهای شناختی و سوگیریها آوردهام: پسنگری، اعتماد به نمونهٔ عینی و ترس از جاماندن.
- معمای کارایی. اگر بازار کاملاً کارا بود، هیچکس پول و وقت برای تحلیل نمیگذاشت. اگر هیچکس تحلیل نکند، خبر هم در قیمت نمینشیند. پس بازار همیشه کمی ناکارا میماند تا تحلیلگر انگیزه داشته باشد.
یک مثالِ ساده برای خطای ذهنی: نظرسنجیِ هزار نفری میگوید ۹۵٪ از یک خودرو راضیاند. بعد پسرخالهتان میگوید ماشینش مدام خراب میشود. خیلی از ما با همین یک حرف از خرید منصرف میشویم. در بورس هم یک پیامِ «فلان سهم قرار است رشد کند» وزنِ بیشتری از صورتهای مالی پیدا میکند.
پس ناکارایی یک «عیبِ ایرانی» نیست؛ ذاتِ بازاری است که در آن آدم معامله میکند. فرقِ بازارها در «اندازهٔ» ناکارایی است.
بازار در بلندمدت کاراتر است
در کوتاهمدت، طمع میتواند سهمی بیارزش را به قیمتهای عجیب برساند و ترس میتواند سهمی خوب را ارزان کند. ولی تجربهٔ بازارها نشان داده که در بلندمدت، اطلاعات آرامآرام به همه میرسد. سهمی که فقط با هیجان بالا رفته، دیر یا زود پایین میآید و سهمِ خوبِ فراموششده راهش را پیدا میکند.
مثلِ آپارتمانی است که در یک ماهِ شلوغ، زیرِ قیمت فروخته شده. شاید فروشنده عجله داشته. ولی چند سال بعد، قیمتِ آن آپارتمان دوباره با بقیهٔ ساختمان همسطح میشود. بازار هم با تأخیر، قیمت را به ارزش نزدیک میکند.
پس یکی از سادهترین راهها برای فرار از ناکاراییِ کوتاهمدت، بلند کردنِ افقِ سرمایهگذاری است.
بازار کارا برای سرمایهگذارِ معمولی چه معنایی دارد؟
این بحث فقط برای کلاس و کتاب نیست. نتیجهاش مستقیم به جیبِ ما برمیگردد. یک نکتهٔ جالب هم دارد: تحلیل، اتفاقاً در بازارِ ناکاراست که به کار میآید. در بازارِ کاملاً کارا، قیمت همهچیز را میگفت و نیازی به خواندنِ صورتهای مالی نبود.
بعضیها میگویند «بورسِ ایران کارا نیست، پس تحلیل فایده ندارد». به نظرِ من برعکس است. چون بازار ناکاراست، کسی که صورتِ مالی میخواند و ارزش را میشناسد، از کسی که با شایعه میخرد جلو میافتد. ولی حواسمان باشد: آن کسی که اطلاعاتِ نهانی دارد هم در همین بازار است و همیشه یک قدم جلوتر است.
توصیههای من، بر پایهٔ همین بحث:
- ارزش را بشناسید، نه فقط قیمت را. پیش از خرید بپرسید: این شرکت چه میفروشد؟ چقدر سود میکند؟ بدهیاش چقدر است؟
- از تعقیبِ شایعه دوری کنید. وقتی خبری به کانالِ عمومی رسیده، احتمالاً آدمهای زودتر از شما خریدهاند و شما آخرِ صف هستید.
- با خطاهای ذهنیِ خودتان آشنا شوید. بیشترِ ضررها از بازار نیست، از واکنشِ ما به بازار است.
- اگر وقت ندارید، کار را به حرفهای بسپارید. کسی که وقت و حوصلهٔ تحلیل ندارد، میتواند سراغِ صندوقهای سرمایهگذاری برود.
- افقِ بلند داشته باشید. هر چه افقِ شما بلندتر باشد، نوسانِ هیجانیِ کوتاهمدت کمتر آزارتان میدهد.
- به روندِ کلِ بازار هم نگاه کنید. شاخص کل بورس را در بلندمدت دنبال کنید تا ببینید هیجانهای کوتاهمدت چقدر گذرا بودهاند.
پس پیش از هر خرید از خودتان بپرسید: «من چه چیزی میدانم که بازار نمیداند؟» اگر جوابی ندارید، شاید شما همان طرفِ ناآگاهِ معامله باشید.
جوابِ پرسشهای آزمونیِ کارایی بازار سرمایه
در آزمونهای بازار سرمایه زیاد میپرسند «کدام گزینه دربارهٔ کارایی بازار سرمایه صحیح است؟». این جدول جملههای رایج را با درست یا نادرست بودنشان کنارِ هم گذاشته است.
| جمله | درست یا نادرست؟ | چرا؟ |
|---|---|---|
| در بازار کارا قیمتِ اوراق بهادار به ارزش ذاتی نزدیک است. | درست | قیمت همهٔ اطلاعاتِ موجود را منعکس میکند. |
| در شکلِ ضعیف، تحلیل تکنیکال بازده اضافی پایدار نمیدهد. | درست | دادههای گذشتهٔ قیمت از قبل در قیمت است. |
| در شکلِ نیمهقوی، تحلیل بنیادی بازده اضافی پایدار نمیدهد. | درست | اطلاعاتِ عمومی بیدرنگ در قیمت مینشیند. |
| در شکلِ نیمهقوی، اطلاعات نهانی هم در قیمت است. | نادرست | این ویژگیِ شکلِ قوی است. |
| شکلِ قوی، شکلِ ضعیف و نیمهقوی را هم در بر میگیرد. | درست | سه شکل مثلِ دایرههای تودرتو هستند. |
| در بازار کارا هیچکس سود نمیکند. | نادرست | سودِ متناسب با ریسک هست؛ فقط بازده اضافیِ پایدار نیست. |
| در بازار کارا تغییرِ قیمتها از الگوی گام تصادفی پیروی میکند. | درست | قیمت فقط با خبرِ تازه و پیشبینینشدنی تکان میخورد. |
پس کلیدِ همهٔ این پرسشها یک جمله است: «هر شکل، چه اطلاعاتی را در قیمت میداند؟» این را بدانید، بیشترِ گزینهها خودشان حل میشوند.
سوالات متداول
بازار کارا چیست؟
بازار کارا بازاری است که در آن هر خبر و اطلاعاتی سریع، کامل و تقریباً رایگان به همه میرسد و بیدرنگ در قیمت مینشیند. در چنین بازاری قیمت به ارزش ذاتی نزدیک است و کسی نمیتواند بهطور پایدار بیشتر از ریسکی که پذیرفته سود کند.
فرضیه بازار کارا را چه کسی مطرح کرد؟
چهرهٔ اصلی فرضیهٔ بازار کارا یوجین فاما، استاد دانشگاه شیکاگو، است. او در سال ۱۹۷۰ کارایی را در سه شکل ضعیف، نیمهقوی و قوی دستهبندی کرد و در سال ۲۰۱۳ برای کارهایش دربارهٔ قیمت داراییها جایزهٔ نوبل اقتصاد گرفت.
منظور از فرضیه بازار کارا در شکل نیمهقوی چیست؟
یعنی همهٔ اطلاعات عمومی، مثل صورتهای مالی، سود تقسیمی، اطلاعیهها و خبرهای اقتصادی، بهعلاوهٔ قیمتهای گذشته، بیدرنگ در قیمت نشستهاند. در این حالت نه تحلیل تکنیکال و نه تحلیل بنیادی بازده اضافی پایدار نمیدهد و فقط صاحب اطلاعات نهانی جلو میافتد.
فرق شکل ضعیف و قوی بازار کارا چیست؟
در شکل ضعیف فقط قیمتها و حجمهای گذشته در قیمت امروز است، پس تحلیل تکنیکال بیاثر میشود. در شکل قوی همهٔ اطلاعات، حتی اطلاعات نهانی مدیران، در قیمت است و هیچکس با هیچ روشی بهطور پایدار بازده اضافی نمیگیرد.
آیا بورس ایران کاراست؟
نه بهطور کامل. بیشتر پژوهشها بورس تهران را حداکثر در حد شکل ضعیف کارا میدانند. دامنهٔ نوسان، صفهای خرید و فروش، نشت اطلاعات پیش از اطلاعیهها و رفتار هیجانی معاملهگران نشانههای ناکارایی آن هستند، هرچند انتشار اطلاعیهها در کدال شفافیت را بیشتر کرده است.
کدام گزینه درباره کارایی بازار سرمایه صحیح است؟
جملههای درست معمولاً اینها هستند: در بازار کارا قیمت به ارزش ذاتی نزدیک است، در شکل ضعیف تحلیل تکنیکال و در شکل نیمهقوی تحلیل بنیادی بازده اضافی پایدار نمیدهد، و شکل قوی دو شکل دیگر را هم در بر میگیرد.
اگر بازار کارا باشد، تحلیل کردن فایده دارد؟
در بازار کاملاً کارا تحلیل بازده اضافی پایدار نمیدهد، چون قیمت همهچیز را گفته است. ولی هیچ بازاری کاملاً کارا نیست. اتفاقاً در بازار ناکاراست که شناخت ارزش ذاتی و خواندن صورتهای مالی به کار میآید و فرد آگاه را از معاملهگر هیجانی جلو میاندازد.
اطلاعات نهانی چیست و استفاده از آن مجاز است؟
اطلاعات نهانی خبری مهم دربارهٔ شرکت است که هنوز منتشر نشده و فقط مدیران یا افراد نزدیک به شرکت آن را میدانند. در ایران معامله بر پایهٔ این اطلاعات طبق قانون بازار اوراق بهادار جرم است و مجازات دارد.
جمعبندی
بازار کارا بازاری است که قیمت در آن خلاصهٔ همهٔ دانستههای مردم است. فرضیهٔ بازار کارا سه شکل دارد: ضعیف که گذشتهٔ قیمت را در خود دارد، نیمهقوی که همهٔ اطلاعاتِ عمومی را، و قوی که حتی اطلاعاتِ نهانی را. هیچ بازاری کاملاً کارا نیست و بورسِ ایران با دامنهٔ نوسان، صفها و نشتِ اطلاعات از کارایی فاصلهٔ زیادی دارد.
پس به جای اینکه از ناکارایی بنالیم، از آن درس بگیریم: ارزش را بشناسیم، دنبالِ شایعه نرویم، خطاهای ذهنیمان را بشناسیم و افقِ بلند داشته باشیم. تصمیمِ نهایی همیشه با خودِ شماست. اگر میخواهید بازارها را از پایه بشناسید، مقالهٔ بازارهای مالی و کارکرد آنها شروعِ خوبی است.
سلام ،، خیلی خوب بود
به نظر شما بازار سرمایه ای وجود داره که دارای هر سه نوع کارایی باشه ؟؟ منظور در کشور های دیگه هست ؟؟؟
و آیا امکانش هست در بورس کشورهای دیگه سرمایه گذاری کرد ؟؟
سلام خواهش میکنم.
به نظر بنده هیچ بازاری وجود ندارد که کاملا کارا باشد. ممکن است در زمینه عملیاتی و تخصیصی کارا باشند ولی در زمینه تخصیص اطلاعات خیر، چون در همه جای دنیا افرادی هستند که به دنبال کسب درآمد و سود بیشتر هستند و اینجور افراد معمولا به یک منبع اطلاعاتی وصل هستند که حداقل زودتر اطلاعات رو دریافت میکنند.
بله امکان سرمایه گذاری در بازارهای خارجی هم وجود دارد. در مقالههای قبلی به گمانم به این موضوع اشاره شده.
کاملا درست و دقیق توضیح دادید.
بلی
باشدت بیشتر
مقاله خیلی خوبی بود با تشکر از شما بخاطر اینکه بی منت مطلبی رو برای بالا بردن اگاهی دیگران به اشتراک میگذارید
خواهش میکنم
سلام. سپاس
آیا عملکرد سهامداران در دراز مدت به رشد این بازار کمک می کنند؟ منظورم سهامداران حقیقی هست و حتی کسانی که سهم های کوچکی خریداری می کنند؟ که برای مثال کمک کنند سرمایه ها به شرکت ها و صنایعی که به قولی جا مانده اند اگر می توانند کارایی مناسبی داشته باشند هم سرازیر شود. یعنی یک تقسیم سرمایه متوازن و عادلانه.
سلام. بله حتی سرمایههای خرد هم میتوانند باعث کاراتر شدن بازار بشوند. اگر به دید بلندمدت سرمایهگذاری صحیح در صنایع انجام شود، علاوه بر سرمایههای کلان، سرمایههای خرد هم به کارا شدن بازار میتوانند کمک کنند.
سلام ،خیلی خوب بود ؛ موفق باشید