
ادغام و تملیک (M&A) چیست؟ انواع ادغام، نسبت مبادله و اثر بر قیمت سهام
فهرست مطالب۱۵ بخش
- ادغام و تملیک چیست؟ با یک مثال از محله
- فرق ادغام و تملیک در یک نگاه
- انواع ادغام کداماند؟
- انواع تملیک: دوستانه، خصمانه و اهرمی
- چرا شرکتها ادغام میشوند؟ راز «یک بهعلاوهی یک، سه»
- چرا بسیاری از ادغامها شکست میخورند؟
- نسبت مبادلهی سهام چیست و چطور حساب میشود؟
- ادغام در بورس ایران چه مراحلی دارد؟
- ادغام دو شرکت بورسی چه اثری بر سهامداران دارد؟
- نمونههای ادغام و تملیک در ایران و جهان
- «ادغام سهام در بورس» را با چه چیزهایی اشتباه نگیریم؟
- چکلیست سهامدار وقتی خبر ادغام میآید
- اشتباههای رایج سهامداران در ادغام و تملیک
- سوالات متداول
- جمعبندی
خیلیها وقتی در کدال اطلاعیهی «ادغام» میبینند، اول یک سوال دارند: «سهم من چه میشود؟» جوابش در فهمیدن دو کلمه است: ادغام و تملیک.
ادغام و تملیک (به انگلیسی M&A) یعنی یکیشدن دو شرکت یا خریدن کنترل یک شرکت به دست شرکت دیگر. در ادغام، دو شرکت یکی میشوند و یکی از آنها یا هر دو از بین میروند. در تملیک، خریدار سهام کنترلی را میخرد و شرکت هدف با همان نام زنده میماند، ولی صاحبش عوض میشود.
در این راهنما با یک مثال از زندگی شروع میکنیم، انواع ادغام را در جدول میبینیم، نسبت مبادلهی سهام را با عدد حساب میکنیم و یاد میگیریم وقتی شرکتی که سهمش را داریم وارد ادغام میشود، چه چیزهایی را باید بپرسیم.
ادغام و تملیک چیست؟ با یک مثال از محله
فرض کنید در محلهی شما دو نانوایی هست. نانوایی آقای کریمی و نانوایی آقای صادقی. هر کدام تنور خودشان را دارند، آرد را جدا میخرند و برای مشتری با هم رقابت میکنند.
حالا دو اتفاق ممکن است بیفتد:
- ادغام: دو نفر مینشینند و میگویند «بیا یکی شویم». یک نانوایی بزرگتر با یک تابلو میسازند و هر کدام به اندازهی سهمی که آوردهاند، شریک میشوند.
- تملیک: آقای کریمی پول بیشتری دارد و نانوایی آقای صادقی را میخرد. تابلوی «نانوایی صادقی» سر جایش میماند، ولی تصمیمها را حالا آقای کریمی میگیرد.
در دنیای شرکتها هم دقیقا همین است، فقط بهجای نانوایی، کارخانه و بانک و پتروشیمی داریم و بهجای دست دادن، مجمع و قرارداد و ارزشگذاری. پس ادغام یعنی «یکی شدن» و تملیک یعنی «صاحب شدن».
فرق ادغام و تملیک در یک نگاه
این دو کلمه را خیلیها جای هم به کار میبرند، ولی برای سهامدار فرقشان مهم است. جدول زیر فرقهای اصلی را کنار هم میگذارد:
| موضوع | ادغام (Merger) | تملیک (Acquisition) |
|---|---|---|
| سرنوشت شرکت هدف | منحل میشود و در شرکت دیگر جذب میشود | با همان نام و شخصیت حقوقی میماند |
| نماد بورسی شرکت هدف | پس از ثبت ادغام حذف میشود | معمولا میماند و فقط سهامدار عمده عوض میشود |
| سهامدار هدف چه میگیرد؟ | معمولا سهم شرکت باقیمانده، به نسبت مبادله | پول نقد، یا هیچ (اگر سهمش را نفروشد) |
| تصمیمگیر | مجمع عمومی فوقالعادهی هر دو شرکت | خریدار و فروشندهی بلوک؛ گاهی بدون نظر مدیران هدف |
| حالوهوای کار | معمولا توافقی | دوستانه یا خصمانه |
همانطور که میبینید، مهمترین فرق برای ما سهامداران خرد این است: در ادغام، سهم ما به سهم شرکت دیگری تبدیل میشود. در تملیک، سهم ما همان سهم است، فقط آدم تازهای پشت فرمان نشسته.
انواع ادغام کداماند؟
ادغام را از دو زاویه دستهبندی میکنند. یکی از نظر کاری که دو شرکت میکنند (اقتصادی)، دیگری از نظر شکل حقوقی. اول نوع اقتصادی را ببینیم، چون روی سود آینده اثر مستقیم دارد.
ادغام افقی: دو رقیب یکی میشوند
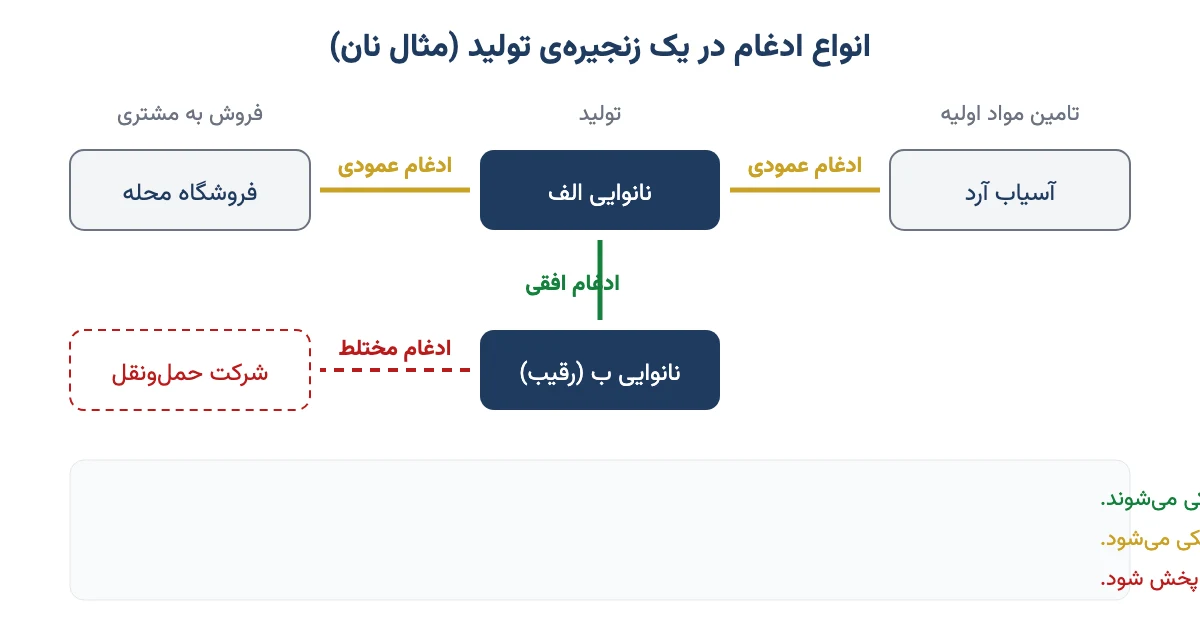
ادغام افقی یعنی دو شرکت که یک کار میکنند و رقیب هماند، یکی شوند. مثل همان دو نانوایی، یا دو سیمانی، یا دو بانک. هدف اصلی بزرگشدن سهم بازار، کمکردن هزینههای تکراری و قدرت بیشتر در قیمتگذاری است.
این نوع ادغام بیشتر از بقیه زیر ذرهبین قانون رقابت است، چون ممکن است به انحصار برسد. اگر با مفهوم انحصار آشنا نیستید، نوشتهی بازار انحصاری چیست را ببینید.
ادغام عمودی: شرکت با تامینکننده یا مشتریاش یکی میشود
ادغام عمودی یعنی دو شرکت که در یک زنجیره پشت سر هماند یکی شوند. مثلا کارخانهی لبنیات یک دامداری بزرگ را جذب کند، یا یک فولادساز با معدن سنگ آهن یکی شود. نانوای ما هم اگر آسیاب آرد را بخرد، ادغام عمودی کرده است.
هدف این است که مواد اولیه مطمینتر و ارزانتر برسد، یا فروش محصول تضمین شود. در ایران که تامین مواد اولیه گاهی با یک بخشنامه به هم میریزد، این نوع ادغام جذابیت زیادی دارد.
ادغام همخانواده: کار متفاوت، مشتری مشترک
در ادغام همخانواده (یا هممرکز)، دو شرکت محصول یکسانی ندارند ولی مشتری یا فناوریشان به هم نزدیک است. مثل یک بانک و یک شرکت بیمه، یا سازندهی یخچال و سازندهی ماشین لباسشویی. هر دو یک مشتری را میشناسند و میتوانند محصول هم را به او بفروشند.
ادغام مختلط: دو کار بیربط زیر یک سقف
ادغام مختلط یعنی یکیشدن دو شرکت که هیچ ربطی به هم ندارند؛ مثلا یک شرکت دارویی و یک شرکت حملونقل. هدف معمولا پخشکردن ریسک است: اگر یک صنعت بد شد، صنعت دیگر جبران کند. این همان منطقی است که پشت بسیاری از هلدینگها هست.
تجربه نشان داده این نوع ادغام از همه سختتر به نتیجه میرسد. مدیرانی که در دارو استادند، لزوما حملونقل را نمیفهمند.
شکل حقوقی ادغام: جذب یا شرکت تازه
از نظر حقوقی هم ادغام دو شکل اصلی دارد:
- ادغام از راه جذب (ادغام ساده): یک شرکت میماند و یک یا چند شرکت دیگر در آن جذب و منحل میشوند. به شرکتی که میماند «ادغامپذیر» و به شرکتی که از بین میرود «ادغامشونده» میگویند. در بورس ایران این شکل رایجتر است.
- ادغام با تشکیل شرکت تازه: همهی شرکتها منحل میشوند و یک شرکت جدید با نام و شناسهی تازه ساخته میشود. سهامداران همهی شرکتها سهم شرکت جدید را میگیرند.
پس وقتی خبر ادغامی را میخوانید، اول ببینید شرکت شما «ادغامپذیر» است یا «ادغامشونده». سرنوشت نماد شما به همین بستگی دارد.
انواع تملیک: دوستانه، خصمانه و اهرمی
تملیک را بیشتر از نظر حالوهوای معامله دستهبندی میکنند:
- تملیک دوستانه: هییتمدیرهی شرکت هدف با فروش موافق است و آن را به سهامداران پیشنهاد میکند. بیشتر معاملهها اینطورند.
- تصاحب خصمانه: مدیران شرکت هدف مخالفاند، ولی خریدار از بالای سرشان مستقیم سراغ سهامداران میرود. یا به آنها پیشنهاد میدهد سهمشان را با قیمتی بالاتر از بازار بخرد، یا رای آنها را برای عوضکردن هییتمدیره جمع میکند.
- تملیک اهرمی: خریدار بخش بزرگی از پول خرید را وام میگیرد و بعد قسط وام را از سود خود شرکت خریداریشده میدهد. مثل کسی که خانه را با وام میخرد و قسطش را از اجارهی همان خانه میدهد. اگر اجاره کم شود، کار سخت میشود.
تصاحب خصمانه در بورسهای بزرگ دنیا کم نیست. در ایران تقریبا نمیبینیم، چون مالکیت بیشتر شرکتها دست چند سهامدار حقوقی بزرگ است و بدون رضایت آنها کسی نمیتواند کنترل را بگیرد.
تملیک در بورس ایران چطور انجام میشود؟
در ایران رایجترین راه تملیک، خرید بلوک مدیریتی یا کنترلی است. فروشنده بستهی بزرگی از سهام را در بازار معاملات عمدهی بورس یا فرابورس عرضه میکند، خریداران رقابت میکنند و برنده، کنترل شرکت را به دست میگیرد. خریدار معمولا بالاتر از قیمت تابلو میپردازد؛ به این اضافهپول «صرف کنترل» میگویند.
این را با معاملات بلوکی عادی یکی نگیرید. خرید یک بلوک بزرگ همیشه به معنای تملیک نیست؛ تملیک وقتی است که کنترل تصمیمهای شرکت دستبهدست شود.
چرا شرکتها ادغام میشوند؟ راز «یک بهعلاوهی یک، سه»
اصطلاح کلیدی اینجا همافزایی است (به انگلیسی Synergy). یعنی دو شرکت کنار هم بیشتر از جمع دو شرکت جدا ارزش داشته باشند. به زبان ساده: یک بهعلاوهی یک، بشود سه.
این سه از کجا میآید؟ چند منبع اصلی دارد:
- کمشدن هزینهها: دو شرکت دو دفتر مرکزی، دو حسابداری و دو انبار دارند. بعد از ادغام یکی کافی است. همان دو نانوایی که حالا یک تنور بزرگتر و یک صندوق دارند.
- صرفهی مقیاس: خریدار بزرگتر آرد را ارزانتر میخرد. هرچه حجم بیشتر، قیمت تمامشدهی هر واحد کمتر.
- درآمد بیشتر: فروش محصول یک شرکت به مشتریهای شرکت دیگر.
- مواد اولیهی مطمین: در ادغام عمودی، دیگر کسی نمیتواند شیر آب را ببندد.
- دانش فنی و نیروی متخصص: گاهی خریدن یک شرکت، سریعترین راه برای رسیدن به فناوری آن است.
- مزیت مالیاتی و مالی: شرکت سودده و شرکت زیانده کنار هم، یا شرکت بزرگتری که آسانتر وام میگیرد.
ولی همهی دلیلها به نفع سهامدار نیست. گاهی مدیران فقط میخواهند شرکت بزرگتری را اداره کنند، چون شرکت بزرگتر یعنی اعتبار و حقوق بیشتر. به این میگویند «امپراتوریسازی». پس همیشه بپرسید: این ادغام برای سهامدار است یا برای مدیر؟
چرا بسیاری از ادغامها شکست میخورند؟
این بخشی است که در کمتر جایی گفته میشود. پژوهشهای زیادی در دنیا نشان دادهاند که بخش بزرگی از ادغامها و تملیکها، دستکم برای سهامداران شرکت خریدار، ارزشی که وعده داده بودند را نساختهاند. دلیلهای اصلی اینهاست:
- گران خریدن: وقتی چند خریدار رقابت میکنند، برنده معمولا کسی است که بیشتر از همه پرداخته. گاهی آنقدر بیشتر که همافزایی هم جبرانش نمیکند. به این «نفرین برنده» میگویند.
- فرهنگهای ناجور: دو شرکت با دو جور مدیریت، دو جور حقوق و دو جور عادت. مثل دو خانواده که بدون شناخت با هم زیر یک سقف بروند.
- همافزایی خیالی: عددهایی که روی کاغذ قشنگ بود، در عمل نیامد.
- بدهی سنگین: بهخصوص در تملیک اهرمی؛ اگر سود کم شود، قسطها شرکت را زمین میزنند.
دو نمونهی معروف دنیا را ببینیم. سال ۲۰۰۰ شرکت اینترنتی AOL با غول رسانهای Time Warner یکی شد؛ معاملهای که آن روزها بزرگترین ادغام تاریخ بود. دو سال بعد شرکت تازه زیانی چنان بزرگ ثبت کرد که هنوز آن را نمونهی کلاسیک ادغام ناموفق میدانند. ادغام دایملر بنز آلمانی و کرایسلر آمریکایی در ۱۹۹۸ هم حدود ده سال بعد با جدایی تمام شد.
پس خبر ادغام بهخودیخود نه خوب است نه بد. باید دید با چه قیمتی، برای چه هدفی و با چه برنامهای انجام میشود.
نسبت مبادلهی سهام چیست و چطور حساب میشود؟
این مهمترین عدد برای سهامدار شرکت ادغامشونده است. نسبت مبادلهی سهام یعنی در برابر هر سهمی که از شرکت منحلشونده دارید، چند سهم از شرکت باقیمانده میگیرید. بیایید با یک مثال ساده حساب کنیم. (همهی عددها فرضیاند.)
شرکت «الف» میخواهد شرکت «ب» را در خودش ادغام کند:
| مشخصات | شرکت الف (ادغامپذیر) | شرکت ب (ادغامشونده) |
|---|---|---|
| تعداد سهام | ۱۰۰ میلیون سهم | ۴۰ میلیون سهم |
| ارزش هر سهم | ۵٬۰۰۰ تومان | ۲٬۵۰۰ تومان |
| ارزش کل شرکت | ۵۰۰ میلیارد تومان | ۱۰۰ میلیارد تومان |
سهامداران «ب» راضی نمیشوند شرکتشان را به همان قیمت بازار بدهند. پس «الف» ۳۰٪ بیشتر پیشنهاد میدهد؛ یعنی کل «ب» را ۱۳۰ میلیارد تومان ارزشگذاری میکند. حالا قدمبهقدم:
- ارزش پیشنهادی هر سهم ب: ۱۳۰ میلیارد ÷ ۴۰ میلیون سهم = ۳٬۲۵۰ تومان.
- نسبت مبادله: ۳٬۲۵۰ ÷ ۵٬۰۰۰ = ۰٫۶۵. یعنی در برابر هر سهم «ب»، ۰٫۶۵ سهم «الف» داده میشود.
- سهمهای تازه: ۴۰ میلیون × ۰٫۶۵ = ۲۶ میلیون سهم تازهی «الف» برای سهامداران «ب» صادر میشود.
- شرکت تازه: ۱۰۰ + ۲۶ = ۱۲۶ میلیون سهم. سهامداران قدیم «الف» حدود ۷۹٫۴٪ و سهامداران «ب» حدود ۲۰٫۶٪ مالک میشوند.
اگر شما ۱٬۰۰۰ سهم «ب» داشته باشید، بعد از ادغام ۶۵۰ سهم «الف» در پرتفویتان میبینید. تعداد سهم کم شده، ولی ارزشش (با قیمتهای مثال) از ۲٬۵۰۰٬۰۰۰ تومان به ۳٬۲۵۰٬۰۰۰ تومان رسیده است.
پس سهامدار «الف» سود کرد یا ضرر؟
اینجا همافزایی تکلیف را روشن میکند. «الف» ۳۰ میلیارد تومان بیشتر از ارزش بازار «ب» داده. آیا این پول برمیگردد؟
- اگر همافزایی فقط ۲۰ میلیارد باشد، شرکت تازه ۶۲۰ میلیارد میارزد. سهم ۷۹٫۴ درصدی سهامداران قدیم «الف» میشود حدود ۴۹۲ میلیارد؛ یعنی حدود ۸ میلیارد کمتر از ۵۰۰ میلیارد قبل. ضرر کردهاند.
- اگر همافزایی ۶۰ میلیارد باشد، شرکت تازه ۶۶۰ میلیارد میارزد و سهم آنها حدود ۵۲۴ میلیارد میشود؛ حدود ۲۴ میلیارد بیشتر. سود کردهاند.
پس قاعده ساده است: خریدار فقط وقتی برنده است که همافزایی از صرف پرداختی بیشتر باشد. سهامدار شرکت هدف معمولا همان روز اعلام برنده است، چون صرف را میگیرد. سهامدار خریدار باید صبر کند تا ببیند وعدهها عملی میشوند یا نه.
ارزش هر سهم را چه کسی تعیین میکند؟
در ادغامهای بورسی، نسبت مبادله نباید فقط از قیمت تابلو بیاید، چون قیمت تابلو ممکن است حباب داشته باشد یا عقب مانده باشد. معمولا کارشناس رسمی یا یک شرکت تامین سرمایه هر دو شرکت را با روشهایی مثل جریان نقد تنزیلشده، ارزش خالص داراییها و مقایسه با شرکتهای مشابه ارزشگذاری میکند. اگر با این روشها آشنا نیستید، نوشتهی ارزش ذاتی سهم نقطهی شروع خوبی است.
به همین دلیل نسبت مبادله گاهی با نسبت قیمت تابلو فرق دارد. همین فرق، بیشترین دعوای سهامداران در ادغامهاست.
ادغام در بورس ایران چه مراحلی دارد؟
جزییات هر ادغام فرق میکند، ولی مسیر کلی در شرکتهای بورسی ایران این است:
- مذاکره و تصمیم هییتمدیرهها: دو هییتمدیره دربارهی ادغام توافق اولیه میکنند.
- ارزشگذاری و گزارش توجیهی: کارشناس مستقل یا تامین سرمایه هر دو شرکت را ارزشگذاری و نسبت مبادله را پیشنهاد میکند. حسابرس هم نظر میدهد.
- افشا در کدال: تصمیم و گزارشها در سامانهی کدال منتشر میشود تا همهی سهامداران همزمان باخبر شوند.
- مجمع عمومی فوقالعاده: ادغام کار مجمع عمومی فوقالعادهی هر دو شرکت است، نه هییتمدیره. سهامداران رای میدهند.
- توقف نماد: طبق آییننامهی تشویق به مشارکت (مصوب هییت وزیران، مرداد ۱۴۰۰)، نماد شرکت ادغامشونده از روز برگزاری مجمع فوقالعاده متوقف میشود. دربارهی دلیلهای توقف، نوشتهی وضعیت نماد در بورس را ببینید.
- ثبت ادغام: ادغام در ادارهی ثبت شرکتها ثبت میشود و داراییها و بدهیهای ادغامشونده به شرکت باقیمانده منتقل میشود.
- تبدیل سهمها: سپردهگذاری مرکزی سهمهای شرکت ادغامشونده را باطل میکند و سهمهای تازهی شرکت ادغامپذیر را به نسبت مبادله به حساب سهامداران مینشاند.
دو نهاد دیگر هم در این مسیر حرف دارند. یکی سازمان بورس که بر افشا و حقوق سهامداران نظارت میکند. دیگری شورای رقابت. طبق مادهی ۴۸ قانون اجرای سیاستهای کلی اصل ۴۴، ادغامی که به تمرکز شدید در بازار، افزایش نامتعارف قیمت یا ساخت بنگاه کنترلکنندهی بازار برسد، ممنوع است و شورای رقابت میتواند آن را متوقف یا باطل کند.
از نظر مالیاتی هم قانونگذار ادغام را تشویق کرده است. شرکتهایی که طبق همان آییننامه ادغام شوند، از مزایای مادهی ۱۱۱ قانون مالیاتهای مستقیم استفاده میکنند. جزییات و مهلتهای هر پرونده را همیشه از اطلاعیههای خود شرکت در کدال بخوانید.
ادغام دو شرکت بورسی چه اثری بر سهامداران دارد؟
اثر ادغام برای همه یکجور نیست. به اینکه کدام طرف معاملهاید بستگی دارد:
| شما سهامدار کدام هستید؟ | اثر کوتاهمدت معمول | چه چیزی را بپرسید؟ |
|---|---|---|
| شرکت هدف (ادغامشونده) | قیمت به سمت قیمت پیشنهادی بالا میرود | نسبت مبادله منصفانه است؟ ارزشگذار کیست؟ |
| شرکت خریدار (ادغامپذیر) | معمولا بیتغییر یا کمی منفی | صرف پرداختی چقدر است و همافزایی از کجا میآید؟ |
| سهامدار خرد در تملیک بلوکی | بسته به هویت و قیمت خریدار، مثبت یا منفی | خریدار کیست و پیشتر با شرکتهای دیگر چه کرده؟ |
جدول نشان میدهد چرا بازار معمولا به خریدار شک میکند: پول اضافه را او میدهد و ریسک عملیشدن وعدهها هم با اوست.
اثر بر قیمت سهام: چند نکتهی عملی
- فاصلهی قیمت با پیشنهاد: قیمت شرکت هدف معمولا کمی پایینتر از قیمت پیشنهادی میماند. این فاصله، پاداش ریسکِ «اگر ادغام انجام نشد چه؟» است. هرچه احتمال انجامشدن بیشتر، فاصله کمتر.
- ارزش بازار تازه: بعد از ادغام، ارزش بازار شرکت بزرگتر میشود و ممکن است وزنش در شاخص و توجه حقوقیها به آن بیشتر شود.
- نسبتهای مالی تازه: سود هر سهم، بدهی و نسبت P/E شرکت تازه با هیچکدام از دو شرکت قبلی یکی نیست. مقایسه را از نو انجام دهید.
- دورهی توقف: در مدت توقف نماد، پول شما قفل است. اگر به پول نیاز دارید، این را از قبل حساب کنید.
حقوق سهامدار اقلیت
سهامدار اقلیت یعنی ما سهامداران خرد که رایمان تعیینکننده نیست. در ادغام، تصمیم با اکثریت مجمع فوقالعاده است و اگر تصویب شود، برای همه اجرا میشود؛ حتی برای کسی که مخالف بوده. پس سلاح اصلی سهامدار خرد اینهاست: خواندن دقیق گزارش ارزشگذاری، حضور یا رای در مجمع، طرح پرسش و اعتراض به ناشر و سازمان بورس، و در نهایت فروش سهم پیش از توقف اگر نسبت را منصفانه نمیداند.
پس دفعهی بعد که دیدید شرکت شما «ادغامشونده» است، اول نسبت مبادله را با قیمت تابلوی هر دو سهم مقایسه کنید. اگر نسبت پیشنهادی کمتر از نسبت قیمتهای بازار باشد، یعنی دارید ارزانتر از بازار معامله میشوید.
نمونههای ادغام و تملیک در ایران و جهان
نمونهی ایرانی: ادغام بانکها در بانک سپه
بزرگترین ادغام سالهای اخیر ایران، یکیشدن بانکها و موسسههای وابسته به نیروهای مسلح در بانک سپه بود. بانک انصار، قوامین، حکمت ایرانیان، مهر اقتصاد و موسسهی اعتباری کوثر در بانک سپه ادغام شدند. کار از سال ۱۳۹۷ شروع شد و چند سال طول کشید.
این پرونده یک درس مهم برای سهامداران دارد: بیشترین دعوا بر سر ارزشگذاری سهام بود. بسیاری از سهامداران آن بانکها میگفتند ارزشی که برای سهمشان در نظر گرفته شده، کمتر از ارزش واقعی است و شکایتشان حتی به مجلس رسید. پس در هر ادغامی، عدد ارزشگذاری را خودتان بخوانید و فقط به عنوان «ادغام» بسنده نکنید.
نمونههای جهانی
این نمونهها را آوردهام تا تنوع ادغام و تملیک را ببینید؛ هیچکدام پیشنهاد سرمایهگذاری نیست:
| معامله | سال | نوع | درس |
|---|---|---|---|
| Exxon و Mobil | ۱۹۹۹ | ادغام افقی دو نفتی بزرگ | دو رقیب با کار یکسان، صرفهجویی بزرگ در هزینه |
| AOL و Time Warner | ۲۰۰۰ | ادغام همخانواده (اینترنت و رسانه) | همافزایی خیالی و فرهنگهای ناجور |
| Kraft و Cadbury | ۲۰۱۰ | تصاحب خصمانه | خریدار با وجود مخالفت اولیهی مدیران هدف، به نتیجه رسید |
| Disney و بخش بزرگ 21st Century Fox | ۲۰۱۹ | تملیک | خرید محتوا و حق نمایش برای رقابت در پخش اینترنتی |
| Microsoft و Activision Blizzard | ۲۰۲۳ | تملیک | نهادهای رقابت چند کشور ماهها آن را بررسی کردند |
نمونهی آخر نشان میدهد که در دنیا هم، مثل مادهی ۴۸ قانون خودمان، نگرانی اصلی قانونگذار از ادغامهای بزرگ، کمشدن رقابت است.
«ادغام سهام در بورس» را با چه چیزهایی اشتباه نگیریم؟
کلمهی «ادغام» در بازار سرمایهی ایران گاهی برای چیزهای دیگری هم به کار میرود که با ادغام شرکتها فرق دارند:
- ادغام کدها و نمادهای معاملاتی: گاهی ادغام به یکیشدن کدهای معاملاتی یک سهامدار یا جابهجاییهای فنی نماد اشاره دارد. این یک کار اداری است و ربطی به یکیشدن دو شرکت ندارد.
- هلدینگشدن: وقتی یک شرکت سهام شرکتهای دیگر را میخرد ولی آنها را منحل نمیکند، با تملیک سروکار داریم، نه ادغام. نتیجهاش ساختار هلدینگ است.
- تغییر نوع شرکت: تبدیل سهامی خاص به سهامی عام یا برعکس هم ادغام نیست. برای آشنایی با این شکلها، نوشتهی انواع شرکتهای تجاری را ببینید.
چکلیست سهامدار وقتی خبر ادغام میآید
پیشنهاد من این است که پیش از هر خرید و فروشی، این فهرست را جلوی خودتان بگذارید:
- شرکت من ادغامپذیر است یا ادغامشونده؟
- نسبت مبادلهی پیشنهادی چند است و با نسبت قیمت تابلوی دو سهم چه فرقی دارد؟
- ارزشگذاری را چه کسی انجام داده و با کدام روش؟ حسابرس چه گفته؟
- صرف پرداختی چند درصد است و همافزایی اعلامشده از کجا میآید؟
- بدهی شرکت تازه چقدر میشود؟
- تاریخ مجمع فوقالعاده چه روزی است و نماد تا کی متوقف میماند؟
- شورای رقابت یا نهاد دیگری میتواند جلوی کار را بگیرد؟
- اگر ادغام انجام نشود، قیمت سهم من به کجا برمیگردد؟
اشتباههای رایج سهامداران در ادغام و تملیک
- خرید با شایعه: شایعهی ادغام در گروههای تلگرامی زیاد است و بسیاری از آنها هیچوقت انجام نمیشوند. خبر ادغام را فقط از کدال بپذیرید.
- کمشدن تعداد سهم را ضرر دانستن: اگر ۱٬۰۰۰ سهم داشتید و ۶۵۰ سهم گرفتید، ضرر نکردهاید. ارزش را مقایسه کنید، نه تعداد را.
- فرض اینکه ادغام همیشه خبر خوب است: برای خریدار، گران خریدن میتواند سالها ارزش را ببرد.
- بیتوجهی به دورهی توقف: پولی که ماهها قفل میماند، هزینهی فرصت دارد.
- نخواندن گزارش ارزشگذاری: همان درس بانک سپه؛ دعوای اصلی همیشه سر عدد است.
سوالات متداول
ادغام و تملیک چیست؟
ادغام و تملیک یعنی یکیشدن دو شرکت یا خریدن کنترل یک شرکت به دست شرکت دیگر. در ادغام، دو شرکت یکی میشوند و دستکم یکی منحل میشود. در تملیک، خریدار سهام کنترلی را میخرد و شرکت هدف با همان نام میماند.
فرق ادغام و تملیک چیست؟
در ادغام شرکت هدف منحل و جذب شرکت دیگر میشود و سهامدارانش سهم شرکت باقیمانده را میگیرند. در تملیک هر دو شرکت باقی میمانند و فقط کنترل شرکت هدف دست خریدار میافتد. ادغام معمولا توافقی است، ولی تملیک میتواند خصمانه هم باشد.
انواع ادغام کداماند؟
از نظر اقتصادی چهار نوع اصلی دارد: ادغام افقی میان دو رقیب، ادغام عمودی میان شرکت و تامینکننده یا مشتریاش، ادغام همخانواده میان کارهای نزدیک و ادغام مختلط میان کارهای بیربط. از نظر حقوقی هم ادغام از راه جذب یا با تشکیل شرکت تازه انجام میشود.
ادغام دو شرکت بورسی چه اثری بر سهامداران دارد؟
سهامداران شرکت ادغامشونده به نسبت مبادله سهم شرکت باقیمانده را میگیرند و معمولا از صرف پیشنهادی سود میبرند. سهامداران خریدار فقط وقتی برندهاند که همافزایی از صرف پرداختی بیشتر باشد. در مدت توقف نماد هم امکان خرید و فروش نیست.
نسبت مبادله سهام چطور محاسبه میشود؟
نسبت مبادله از تقسیم ارزش هر سهم شرکت ادغامشونده بر ارزش هر سهم شرکت ادغامپذیر به دست میآید. مثلا اگر هر سهم شرکت هدف ۳٬۲۵۰ و هر سهم خریدار ۵٬۰۰۰ تومان ارزشگذاری شود، در برابر هر سهم هدف ۰٫۶۵ سهم خریدار داده میشود.
در ادغام، نماد بورسی چه زمانی بسته میشود؟
طبق آییننامهی تشویق به مشارکت مصوب ۱۴۰۰، نماد شرکت ادغامشونده از روز برگزاری مجمع عمومی فوقالعاده متوقف میشود. پس از ثبت ادغام، سهمهای آن باطل و سهم شرکت باقیمانده به نسبت مبادله به حساب سهامداران منتقل میشود.
تصاحب خصمانه چیست؟
تصاحب خصمانه یعنی خریدار بدون موافقت هییتمدیرهی شرکت هدف، مستقیم سراغ سهامداران برود و سهمشان را با قیمتی بالاتر از بازار بخرد یا رای آنها را برای تغییر مدیران جمع کند. در ایران به دلیل تمرکز مالکیت در دست حقوقیها بسیار کم دیده میشود.
آیا هر ادغامی مجاز است؟
نه. طبق مادهی ۴۸ قانون اجرای سیاستهای کلی اصل ۴۴، ادغامی که به تمرکز شدید در بازار، افزایش نامتعارف قیمت یا ساخت بنگاه کنترلکنندهی بازار برسد ممنوع است. شورای رقابت میتواند چنین ادغامی را متوقف یا باطل کند.
جمعبندی
ادغام و تملیک دو راه برای بزرگشدن شرکتهاست. در ادغام، شرکتها یکی میشوند و سهم شما به نسبت مبادله به سهم شرکت دیگر تبدیل میشود. در تملیک، صاحب شرکت عوض میشود و سهم شما همان میماند. هیچکدام بهخودیخود خوب یا بد نیست؛ همهچیز به قیمت معامله، همافزایی واقعی و برنامهی بعد از آن بستگی دارد.
پس دفعهی بعد که اطلاعیهی ادغامی در کدال دیدید، عجله نکنید. اول ببینید طرف کدام معاملهاید، بعد نسبت مبادله را با قیمت تابلو مقایسه کنید و گزارش ارزشگذاری را بخوانید. تصمیم نهایی با خودتان است.