
حسابداری تعهدی چیست؟ تفاوت با حسابداری نقدی و اثر آن بر سود (با مثال)
فهرست مطالب۱۳ بخش
- حسابداری تعهدی چیست؟ با یک مثال از زندگی
- مبنای تعهدی و مبنای نقدی: دو اصل که همه چیز را میسازند
- اصل شناسایی درآمد
- اصل تطابق هزینه و درآمد
- تفاوت حسابداری نقدی و تعهدی در یک جدول
- چرا شرکتهای بورسی با حسابداری تعهدی کار میکنند؟
- اقلام تعهدی چیست و کجای صورتهای مالی پیدا میشوند؟
- چرا سود تعهدی با جریان نقد عملیاتی فرق دارد؟
- کیفیت سود و اقلام تعهدی: اقلام تعهدی بالا نشانهی چیست؟
- نسبت اقلام تعهدی را خودمان حساب کنیم
- مدیریت سود: حسابداری تعهدی کجا جای دستکاری میدهد؟
- مزایا و معایب حسابداری تعهدی
- اشتباههای رایج سهامداران دربارهی سود تعهدی
- چکلیست من پیش از اعتماد به سود یک شرکت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «این شرکت صد میلیارد سود اعلام کرده، پس چرا پول ندارد سود سهامداران را بدهد؟» جواب در یک اصطلاح است: حسابداری تعهدی.
حسابداری تعهدی یعنی درآمد و هزینه را در همان دورهای ثبت کنیم که کار واقعا انجام شده، نه روزی که پول دستبهدست میشود. جنس را امروز فروختید و پولش سه ماه بعد میآید؟ فروش همین امروز ثبت میشود. صورتهای مالی همهی شرکتهای بورسی ایران به همین روش تهیه میشوند.
در این راهنما با یک مثال ساده از یک کارگاه کوچک شروع میکنیم، فرق حسابداری نقدی و تعهدی را در جدول میبینیم، با اقلام تعهدی آشنا میشویم و در آخر یاد میگیریم با یک حساب کوچک، کیفیت سود یک شرکت بورسی را خودمان بسنجیم.
حسابداری تعهدی چیست؟ با یک مثال از زندگی
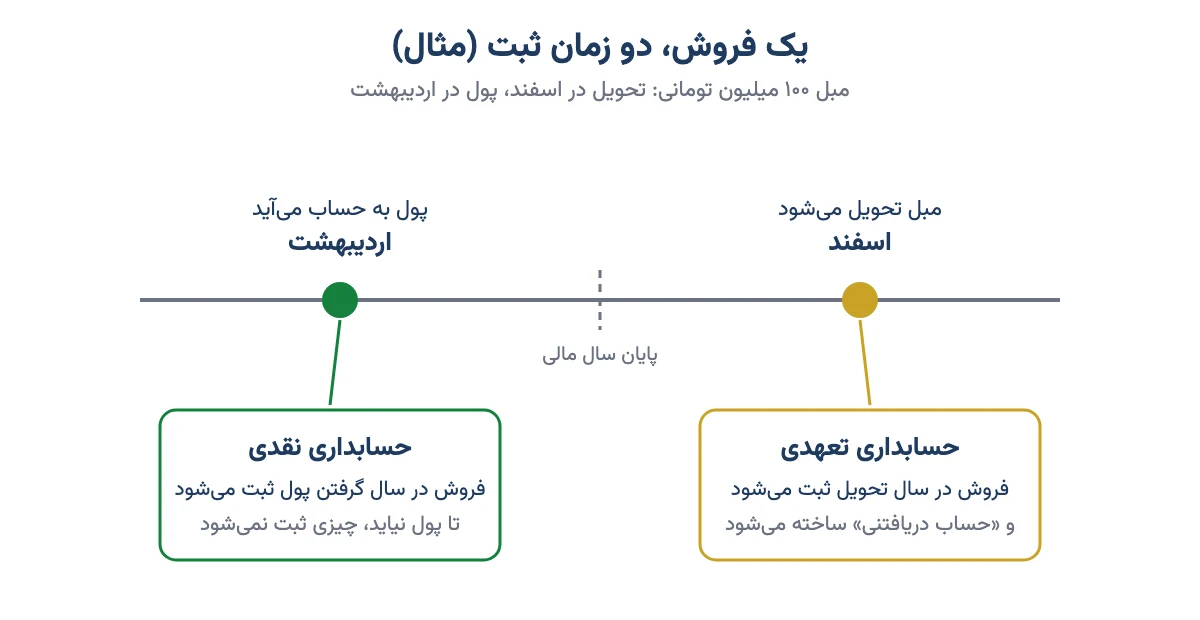
فرض کنید آقای رضایی یک کارگاه مبلسازی دارد. اسفند یک دست مبل ۱۰۰ میلیون تومانی به یک مشتری میفروشد و تحویل میدهد. مشتری قول میدهد پولش را اردیبهشت بدهد.
سوال این است: این ۱۰۰ میلیون درآمد کدام سال است؟ امسال که مبل ساخته و تحویل داده شد، یا سال بعد که پول به حساب آمد؟
- حسابداری نقدی میگوید: سال بعد. چون پول سال بعد آمد.
- حسابداری تعهدی میگوید: امسال. چون کار امسال تمام شد و مشتری امسال بدهکار شد.
در روش تعهدی، آقای رضایی امسال ۱۰۰ میلیون فروش ثبت میکند. در کنارش یک قلم تازه هم در ترازنامهاش مینشیند: «حسابهای دریافتنی»، یعنی پولی که مشتری به او بدهکار است. همان دفترچهی نسیهی بقال محل، فقط رسمیتر.
پس حسابداری تعهدی به این نگاه میکند که «کار کی انجام شد؟» و حسابداری نقدی به این که «پول کی آمد یا رفت؟».
مبنای تعهدی و مبنای نقدی: دو اصل که همه چیز را میسازند
حسابدارها به این دو روش «مبنای تعهدی» و «مبنای نقدی» هم میگویند. مبنای تعهدی روی دو اصل ساده سوار است.
اصل شناسایی درآمد
درآمد وقتی ثبت میشود که شرکت کارش را انجام داده باشد؛ یعنی جنس را تحویل داده یا خدمت را ارایه کرده باشد. گرفتن پول شرط نیست. برعکسش هم درست است: اگر مشتری پول را جلوتر داده ولی جنس هنوز تحویل نشده، آن پول هنوز درآمد نیست. اسمش «پیشدریافت» است و در واقع یک بدهی به مشتری حساب میشود.
اصل تطابق هزینه و درآمد
اصل تطابق یعنی هر هزینهای در همان دورهای ثبت شود که به درآمدش کمک کرده است. چوب و پارچهی همان مبل، هر وقت هم پولش داده شده باشد، در همان سالی هزینه میشود که مبل فروخته شده. اینطوری سود هر سال، تصویر درستی از کار همان سال میدهد.
بهترین مثال اصل تطابق، استهلاک است. آقای رضایی یک دستگاه برش ۶۰۰ میلیون تومانی میخرد که حدود ده سال کار میکند. اگر کل ۶۰۰ میلیون را امسال هزینه کند، امسال زیانده به نظر میرسد و نه سال بعد بیجهت پرسود. در روش تعهدی هر سال حدود ۶۰ میلیون از آن را به اسم «استهلاک» هزینه میکند. پول یک بار رفته، ولی هزینه در طول عمر دستگاه پخش میشود. (عددها مثالاند.)
تفاوت حسابداری نقدی و تعهدی در یک جدول
بیایید همان کارگاه را در یک سال کامل ببینیم. فرض کنید امسال این اتفاقها افتاده: ۴۰۰ میلیون فروش که ۳۰۰ میلیونش نقد گرفته شده و ۱۰۰ میلیونش نسیه است؛ ۲۰۰ میلیون مواد اولیه که همهاش مصرف شده ولی ۵۰ میلیونش هنوز پرداخت نشده؛ ۶۰ میلیون اجارهی یک سال آینده که امسال جلوتر پرداخت شده؛ و ۶۰ میلیون استهلاک دستگاه.
| قلم | مبنای نقدی | مبنای تعهدی | چرا فرق دارد؟ |
|---|---|---|---|
| فروش | ۳۰۰ | ۴۰۰ | فروش نسیه در تعهدی همین امسال ثبت میشود |
| مواد اولیه | ۱۵۰ | ۲۰۰ | مواد مصرفشده هزینه است، حتی اگر پولش مانده باشد |
| اجاره | ۶۰ | ۰ | اجارهی سال بعد پیشپرداخت است، نه هزینهی امسال |
| استهلاک | ۰ | ۶۰ | استهلاک پول نقد نمیبرد ولی هزینه است |
| سود | ۹۰ | ۱۴۰ | دو عدد از یک سال کاری |
میبینید؟ یک کارگاه، یک سال، دو سود. هیچکدام دروغ نیست؛ فقط به دو پرسش جواب میدهند. ۹۰ میلیون میگوید پول نقد چقدر بیشتر شد. ۱۴۰ میلیون میگوید این کارگاه امسال واقعا چقدر کار سودآور کرد.
این جدول هم خلاصهی فرق دو روش است:
| ویژگی | حسابداری نقدی | حسابداری تعهدی |
|---|---|---|
| درآمد کی ثبت میشود؟ | روز گرفتن پول | روز انجام کار یا تحویل جنس |
| هزینه کی ثبت میشود؟ | روز پرداخت پول | دورهای که به درآمد کمک کرده |
| حسابهای دریافتنی و پرداختنی | ندارد | دارد |
| استهلاک و ذخایر | ندارد | دارد |
| سادگی | خیلی ساده؛ مثل دفتر دخل و خرج | پیچیدهتر؛ حسابدار و برآورد میخواهد |
| تصویر سودآوری | با زمانبندی پول بالا و پایین میرود | نزدیکتر به کار واقعی هر دوره |
| جای دستکاری | کم، ولی با جلو و عقب انداختن پرداخت | بیشتر، از راه برآوردها |
| چه کسی استفاده میکند؟ | خانوادهها، کسبوکارهای خیلی کوچک | همهی شرکتهای بورسی و بیشتر شرکتها |
پس حسابداری نقدی سادهتر و به پول نزدیکتر است، ولی برای سنجیدن یک شرکت بزرگ تصویر کج میدهد. برای همین استانداردهای حسابداری، روش تعهدی را برای صورتهای مالی شرکتها لازم کردهاند.
چرا شرکتهای بورسی با حسابداری تعهدی کار میکنند؟
تصور کنید یک شرکت پتروشیمی، محمولهای را اسفند صادر کند و پولش فروردین برسد. با روش نقدی، فروش اسفند به سال بعد میرفت و سود سالها بیدلیل بالا و پایین میشد. مقایسهی دو سال با هم، یا دو شرکت با هم، تقریبا ناممکن میشد.
در ایران هم مثل بیشتر دنیا، صورت سود و زیان و ترازنامهی شرکتها بر مبنای تعهدی تهیه میشوند. یک استثنای مهم هست: صورت جریان وجوه نقد عمدا روی پول واقعی ساخته میشود تا کنار سود تعهدی، تصویر پول نقد را هم نشان بدهد. یعنی شرکتها هر دو عدد را به ما میدهند؛ کافی است کنار هم بخوانیمشان.
اگر با این صورتها آشنا نیستید، پیش از ادامه نگاهی به صورتهای مالی و نحوهی خواندن آنها بیندازید. بقیهی این متن روی همانها سوار است.
اقلام تعهدی چیست و کجای صورتهای مالی پیدا میشوند؟
اقلام تعهدی یعنی همهی چیزهایی که سود را بالا یا پایین میبرند ولی هنوز پول واقعی جابهجا نکردهاند. به زبان ساده: فاصلهی سود و پول. بیشترشان را در ترازنامه میبینید، در بخش داراییهای جاری و بدهیهای جاری.
| قلم تعهدی | یعنی چه؟ | مثال روزمره | اثر بر سود در برابر پول |
|---|---|---|---|
| حسابهای دریافتنی | فروشی که انجام شده ولی پولش نیامده | مبل تحویل شده، چک اردیبهشت | سود بیشتر از پول |
| حسابها و اسناد پرداختنی | خریدی که انجام شده ولی پولش داده نشده | پارچهای که نسیه خریده شده | پول بیشتر از سود |
| پیشپرداخت | پولی که جلوتر برای کار آینده داده شده | اجارهی یک سال جلوتر | پول رفته، هزینه هنوز نه |
| پیشدریافت | پولی که از مشتری گرفته شده ولی کار هنوز مانده | بیعانهی یک سفارش | پول آمده، درآمد هنوز نه |
| استهلاک | پخش کردن هزینهی دارایی بادوام در عمرش | دستگاه برش دهساله | هزینه بی خروج پول |
| ذخایر | هزینهای که امروز قطعی است ولی پولش بعدا داده میشود | ذخیرهی مزایای پایان خدمت کارگرها، ذخیرهی مطالبات مشکوک | هزینه بی خروج پول، با برآورد |
| موجودی کالا | جنسی که خریده یا ساخته شده ولی هنوز فروش نرفته | مبلهای داخل انبار | پول رفته، هزینه هنوز نه |
یک نکته را حواسمان باشد: بعضی از این اقلام با «برآورد» ساخته میشوند. عمر دستگاه ده سال است یا هفت سال؟ چند درصد مشتریها پولشان را نمیدهند؟ اینها را مدیر و حسابدار حدس میزنند. همین حدسها، بعدتر میبینیم، جای اصلی دستکاری سود است.
روش قیمتگذاری انبار هم روی سود تعهدی اثر دارد. اگر کنجکاوید، فایفو و لایفو را با مثال توضیح دادهام.
چرا سود تعهدی با جریان نقد عملیاتی فرق دارد؟
جریان نقد عملیاتی یعنی پولی که از کار اصلی شرکت، واقعا وارد حسابش شده است. سود خالص تعهدی است و جریان نقد عملیاتی نقدی. فاصلهی این دو، همان اقلام تعهدی است.
زنجیرهاش ساده است: شرکت نسیه بیشتری میفروشد؛ سودش بالا میرود؛ ولی پولش در دست مشتریها میماند؛ در نتیجه جریان نقد عقب میافتد. یا برعکس: شرکت از تامینکنندهها نسیه بیشتری میگیرد؛ پول نقدش فعلا بیشتر از سودش میشود؛ ولی این بدهی روزی باید داده شود.
در کارگاه آقای رضایی، سود تعهدی ۱۴۰ میلیون بود و پول نقد ۹۰ میلیون (بدون حساب خرید دستگاه). یعنی ۵۰ میلیون فاصله. این ۵۰ میلیون از کجا آمد؟ ۱۰۰ میلیون نسیه به مشتری، منهای ۵۰ میلیون نسیه از فروشندهی پارچه، بهعلاوهی ۶۰ میلیون پیشپرداخت اجاره، منهای ۶۰ میلیون استهلاک. اگر حساب کنید، دقیقا ۵۰ میشود.
پس فاصلهی سود و پول تصادفی نیست؛ قلمبهقلم قابل ردگیری است. برای دیدن جزییات بیشتر و عددهای خود شرکت، سراغ جریان نقد آزاد و صورت جریان وجوه نقد بروید.
کیفیت سود و اقلام تعهدی: اقلام تعهدی بالا نشانهی چیست؟
کیفیت سود یعنی سود اعلامشده چقدر واقعی، تکرارشدنی و تبدیلشدنی به پول است. سود باکیفیت سودی است که از کار اصلی بیاید و دیر یا زود پول شود. یکی از بهترین محکهایش، همین اقلام تعهدی است.
چرا؟ چون پول را سختتر میشود دستکاری کرد تا سود را. سود پر از برآورد است؛ پول یا به حساب آمده یا نیامده. وقتی سالبهسال بخش بزرگی از سود پول نمیشود، یعنی سود روی چیزهایی ایستاده که هنوز اتفاق نیفتادهاند.
پژوهشهای دانشگاهی معروفی، از جمله کار ریچارد اسلون در سال ۱۹۹۶، نشان دادهاند که شرکتهایی که سهم اقلام تعهدی در سودشان بالاست، معمولا در سالهای بعد سود ضعیفتری ثبت میکنند. به این پدیده «ناهنجاری اقلام تعهدی» میگویند. این قانون قطعی نیست، ولی زنگ خطر خوبی است.
نسبت اقلام تعهدی را خودمان حساب کنیم
یک حساب ساده، کار را تمام میکند. همهی عددها در صورتهای مالی هر شرکت در کدال هست:
- سود خالص سال را از صورت سود و زیان بردارید.
- جریان نقد حاصل از فعالیتهای عملیاتی را از صورت جریان وجوه نقد بردارید.
- اقلام تعهدی = سود خالص منهای جریان نقد عملیاتی.
- این عدد را بر میانگین جمع داراییهای اول و آخر سال تقسیم کنید. حاصل، نسبت اقلام تعهدی است.
- همین حساب را برای سه تا پنج سال و برای یکی دو شرکت همصنعت تکرار کنید.
یک مثال گرد: فرض کنید شرکتی ۱٬۰۰۰ میلیارد تومان سود خالص دارد، ولی جریان نقد عملیاتیاش فقط ۳۰۰ میلیارد تومان است. اقلام تعهدی ۷۰۰ میلیارد تومان میشود. اگر میانگین داراییهایش ۱۰٬۰۰۰ میلیارد تومان باشد، نسبت اقلام تعهدی ۷٪ است. یعنی از هر ۱۰ تومان سود، فقط ۳ تومان پول شده. (این فقط مثال است.)
این زیاد است؟ عدد جادویی ندارد. یک شرکت پیمانکاری یا خودروسازی ذاتا نسیه زیاد میفروشد و یک فروشگاه زنجیرهای تقریبا نقد. برای همین مقایسه را با گذشتهی خود شرکت و با همصنعتهایش انجام دهید. شکل سادهترش هم این است که جریان نقد عملیاتی را بر سود خالص تقسیم کنید. اگر میانگین چندساله نزدیک یک یا بیشتر باشد، خیالتان راحتتر است.
پس سودی که سالبهسال پول نمیشود را با احتیاط بخوانید، حتی اگر عددش چشمگیر باشد.
مدیریت سود: حسابداری تعهدی کجا جای دستکاری میدهد؟
مدیریت سود یعنی مدیر با انتخابها و برآوردهای حسابداری، سود را آنطور که میخواهد بالا یا پایین ببرد. بیشترش قانونی است و حسابرس هم ممکن است ایرادی نگیرد. ولی تصویر را کج میکند. اینها رایجترین راهها هستند:
- جلو انداختن فروش: فروش آخر سال با شرطهای سهلگیرانه یا به مشتریهای بدحساب، تا سود امسال بزرگتر شود. نشانهاش: حسابهای دریافتنی تندتر از فروش بالا میرود.
- کم گرفتن ذخایر: ذخیرهی مطالبات مشکوک یا مزایای پایان خدمت کمتر از واقع، تا هزینه کم شود.
- دراز کردن عمر دارایی: عمر دستگاه را بیشتر برآورد کنند تا استهلاک هر سال کمتر شود.
- سرمایهای کردن هزینه: هزینهای را بهجای هزینهی امسال، دارایی ثبت کنند تا آرامآرام در سالهای بعد هزینه شود.
- انبار کردن جنس: تولید بیشتر از فروش در کارخانه، بخشی از هزینهی ثابت را به انبار میبرد و سود امسال را بالاتر نشان میدهد.
برای همین بند به بند گزارش حسابرس را بخوانید. بند شرط دربارهی ذخایر یا مطالبات، همان جایی است که حسابرس با برآورد مدیر موافق نبوده است. دوره وصول مطالبات هم نشان میدهد پول در دست مشتریها کندتر میآید یا نه.
مزایا و معایب حسابداری تعهدی
هیچ روشی بیعیب نیست. منصفانه بگوییم:
| مزایا | معایب |
|---|---|
| سود هر دوره به کار همان دوره نزدیکتر است | ممکن است شرکت سودده باشد و پول نداشته باشد |
| مقایسهی سالها و شرکتها با هم ممکن میشود | پر از برآورد است و جای مدیریت سود دارد |
| طلبها و بدهیها پنهان نمیمانند | برای کسبوکار خیلی کوچک پیچیده و پرهزینه است |
| هزینهی داراییهای بادوام درست پخش میشود | در تورم بالا، سود روی کاغذ میتواند گمراهکننده باشد |
نکتهی آخر جدول برای ما ایرانیها مهم است. وقتی تورم بالاست، شرکت مجبور است برای همان مقدار جنس، هر سال پول بیشتری در انبار و نسیه بخواباند. سود تعهدی رشد میکند، ولی بخش زیادی از پول هم در همین چرخه گیر میافتد. پس در تورم، کنار هم خواندن سود و جریان نقد از همیشه مهمتر است.
اشتباههای رایج سهامداران دربارهی سود تعهدی
- سود را با پول یکی گرفتن: سود ۱۰۰۰ میلیاردی یعنی شرکت آنقدر کار سودآور کرده، نه اینکه آنقدر پول در حسابش دارد.
- دیدن فقط EPS: سود هر سهم عددی تعهدی است. بدون نگاه به جریان نقد، نیمی از داستان را دیدهاید.
- بدبینی بیجا: هر فاصلهی سود و پول بد نیست. شرکتی که تند رشد میکند، طبیعی است که چند سال پول بیشتری در انبار و نسیه بگذارد. مهم این است که فاصله دایمی و رو به بزرگ شدن نباشد.
- قاطی کردن سود تعهدی و سود یکباره: سود فروش زمین یا سود غیرعملیاتی بحث دیگری است. هر دو کیفیت سود را پایین میآورند، ولی از دو راه.
- یک سال را دیدن: اقلام تعهدی در یک سال ممکن است از یک فروش بزرگ آخر اسفند باشد. روند سه تا پنج ساله را ببینید.
چکلیست من پیش از اعتماد به سود یک شرکت
هر وقت گزارش سالانهی شرکتی را باز میکنم، این چند سوال را از خودم میپرسم:
- جریان نقد عملیاتی در سه تا پنج سال گذشته مثبت بوده؟
- نسبت جریان نقد عملیاتی به سود خالص، بهطور میانگین نزدیک یک است یا خیلی کمتر؟
- حسابهای دریافتنی تندتر از فروش بزرگ شده؟
- موجودی کالا تندتر از فروش بزرگ شده؟
- ذخایر، بهخصوص مطالبات مشکوک، با بزرگ شدن شرکت همقدم بوده یا عقب مانده؟
- حسابرس دربارهی مطالبات، ذخایر یا موجودی بند شرط آورده؟
- بخش بزرگی از سود از سود غیرعملیاتی یا سود تسعیر ارز آمده؟
اگر جواب چند تا از اینها نگرانکننده بود، شرکت لزوما بد نیست. ولی سودش را با تخفیف باور کنید، و پیش از هر تصمیمی، دلیلش را در گزارش تفسیری مدیریت پیدا کنید.
سوالات متداول
حسابداری تعهدی چیست؟
حسابداری تعهدی روشی است که درآمد و هزینه را در دورهای ثبت میکند که کار واقعا انجام شده، نه روزی که پول گرفته یا داده میشود. فروش نسیه همان روز تحویل جنس فروش است و هزینهها در دورهای ثبت میشوند که به درآمد کمک کردهاند.
فرق حسابداری تعهدی و نقدی چیست؟
حسابداری نقدی فقط روز گرفتن و دادن پول را میبیند، مثل دفتر دخل و خرج خانه. حسابداری تعهدی زمان انجام کار را میبیند و برای همین حسابهای دریافتنی، پرداختنی، استهلاک و ذخایر دارد. اولی سادهتر است، دومی تصویر درستتری از سودآوری میدهد.
چرا سود تعهدی با جریان نقد فرق دارد؟
چون سود تعهدی فروش نسیه، استهلاک، پیشپرداختها و ذخایر را هم حساب میکند که هنوز پولی جابهجا نکردهاند. فاصلهی سود خالص و جریان نقد عملیاتی همان اقلام تعهدی است و قلمبهقلم در ترازنامه و صورت جریان وجوه نقد قابل ردگیری است.
اقلام تعهدی بالا نشانهی چیست؟
اقلام تعهدی بالا یعنی بخش بزرگی از سود هنوز پول نشده است. این میتواند از رشد سریع و نسیهفروشی طبیعی باشد، یا نشانهی برآوردهای خوشبینانه و مدیریت سود. پژوهشها نشان دادهاند چنین شرکتهایی معمولا بعدا سود ضعیفتری ثبت میکنند، پس روند چندساله را ببینید.
نسبت اقلام تعهدی چطور حساب میشود؟
سود خالص را منهای جریان نقد عملیاتی کنید تا اقلام تعهدی به دست بیاید. بعد آن را بر میانگین جمع داراییهای اول و آخر سال تقسیم کنید. نتیجه را با سالهای قبل همان شرکت و با شرکتهای همصنعت مقایسه کنید، چون عدد ثابتی برای خوب و بد ندارد.
آیا شرکتهای بورسی ایران از حسابداری تعهدی استفاده میکنند؟
بله. صورت سود و زیان و ترازنامهی شرکتهای بورسی بر مبنای تعهدی تهیه میشود. استثنای مهم صورت جریان وجوه نقد است که عمدا بر پایهی پول واقعی ساخته میشود تا کنار سود تعهدی، تصویر نقدینگی شرکت را هم نشان بدهد.
کیفیت سود یعنی چه؟
کیفیت سود یعنی سود اعلامشده چقدر از کار اصلی شرکت آمده، چقدر تکرارشدنی است و چقدر به پول نقد تبدیل میشود. سودی که سالبهسال با جریان نقد عملیاتی همقدم است و به سود یکباره تکیه ندارد، سود باکیفیت حساب میشود.
استهلاک چرا در حسابداری تعهدی هزینه است با اینکه پولی خارج نمیشود؟
چون طبق اصل تطابق، هزینهی دستگاهی که سالها کار میکند باید در همان سالها پخش شود. پول یک بار هنگام خرید رفته، ولی دستگاه هر سال کمی فرسوده میشود و به درآمد همان سال کمک میکند. استهلاک سهم هر سال از آن هزینه است.
جمعبندی
حسابداری تعهدی به ما میگوید شرکت در یک دوره چقدر کار سودآور کرده، و حسابداری نقدی میگوید چقدر پول به دستش رسیده. هر دو عدد لازماند. شرکتهای بورسی هر دو را منتشر میکنند: سود تعهدی در صورت سود و زیان، و پول واقعی در صورت جریان وجوه نقد.
پس دفعهی بعد که سود بزرگ شرکتی را دیدید، پیش از هر چیز این را حساب کنید: از هر ۱۰ تومان این سود، چند تومانش پول شده است؟ اگر جواب سالبهسال کم و کمتر میشود، وقتش است که ترازنامه را باز کنید و ببینید پول کجا گیر کرده است. تصمیم نهایی با خودتان.