
دوره گردش موجودی کالا و چرخه عملیاتی چیست؟ فرمول، مثال و تفسیر
فهرست مطالب۱۴ بخش
- یک مثال از بازار محل: مغازهی خشکبار
- دوره گردش موجودی کالا چیست؟
- فرمول دوره گردش موجودی کالا؛ چطور محاسبه میشود؟
- چرا بهای تمامشده و نه فروش؟
- چرا میانگین موجودی؟
- موجودی را تکهتکه هم میشود دید
- چرخه عملیاتی یا دوره گردش عملیات چیست؟
- دوره پرداخت بدهیها؛ پولی که تامینکننده جلو میاندازد
- چرخه تبدیل وجه نقد؛ کوتاه بهتر است؟
- مثال کامل: محاسبهی دوره گردش موجودی کالا و چرخه تبدیل وجه نقد
- بالا رفتن دوره گردش موجودی کالا یعنی چه؟
- نکتهای که در اقتصاد پرتورم ایران مهمتر است
- پیشدریافت و پیشپرداخت را فراموش نکنید
- این نسبتها در صنایع مختلف چقدر فرق دارد؟
- عددها را از کجای کدال برداریم؟
- گزارش ششماهه را چطور حساب کنیم؟
- شش اشتباه رایج در حساب دوره گردش موجودی کالا
- چکلیست چند دقیقهای پیش از تصمیم دربارهی یک سهم
- سوالات متداول
- جمعبندی
دوره گردش موجودی کالا یعنی جنس بهطور میانگین چند روز در انبار شرکت میماند تا فروخته شود. فرمولش ساده است: میانگین موجودی کالا تقسیم بر بهای تمامشدهی فروش، ضرب در ۳۶۵. اگر این عدد را با دوره وصول مطالبات جمع کنید، «چرخه عملیاتی» به دست میآید؛ یعنی کل راهی که پول از انبار تا حساب بانکی شرکت طی میکند.
این سه عدد، با یک عدد چهارم به نام «دوره پرداخت بدهیها»، به ما میگویند پول یک شرکت چند روز در راه گیر است. در این نوشته هر چهار را با یک مثال عددی، قدمبهقدم، حساب میکنیم و یاد میگیریم عددهایش را از کجای کدال برداریم و چطور تفسیرش کنیم.
یک مثال از بازار محل: مغازهی خشکبار
بیایید با یک مغازهی خشکبار شروع کنیم. صاحب مغازه اول ماه از بنکدار پسته میخرد. پسته چند هفته در قفسه میماند تا مشتری بیاید. بعضی مشتریهای همیشگی هم نسیه میبرند و آخر ماه حساب میکنند.
از روزی که پسته وارد مغازه میشود تا روزی که پولش در دخل میآید، سه اتفاق میافتد:
- جنس در قفسه میماند. این مدت همان دوره گردش موجودی کالا است.
- جنس نسیه فروخته میشود و پولش هنوز نیامده. این مدت دوره وصول مطالبات است.
- ولی خود صاحب مغازه هم پول بنکدار را چند هفته بعد میدهد. این مدت دوره پرداخت بدهیها است.
شرکتهای بورسی هم دقیقا همین کار را میکنند، فقط عددهایشان میلیاردی است. پس اگر این مغازه را فهمیدید، همهی این نسبتها را فهمیدهاید.
دوره گردش موجودی کالا چیست؟
«موجودی کالا» یعنی هر چه در انبار شرکت است: مواد اولیه، جنس نیمهساخته و جنس آمادهی فروش. در ترازنامهی شرکتهای ایرانی معمولا با نام «موجودی مواد و کالا» میآید.
دوره گردش موجودی کالا میگوید این انبار بهطور میانگین چند روز طول میکشد تا یک بار کامل خالی و دوباره پر شود. به انگلیسی به آن DIO یا Days Inventory Outstanding میگویند. این اسم را در منبعهای خارجی زیاد میبینید.
عدد ۹۰ روز یعنی هر جنس حدود سه ماه در انبار میخوابد. عدد ۲۰ روز یعنی جنس کمتر از یک ماه بعد فروش میرود. پس هرچه این عدد کوچکتر باشد، پول کمتری در انبار خوابیده است؛ البته به شرطی که شرکت از کمبود جنس فروش را از دست ندهد.
فرمول دوره گردش موجودی کالا؛ چطور محاسبه میشود؟
دو فرمول داریم که در واقع یکیاند. اول «گردش موجودی کالا» را حساب میکنیم، یعنی انبار در یک سال چند بار میچرخد:
گردش موجودی کالا = بهای تمامشدهی فروش ÷ میانگین موجودی کالا
بعد این عدد را به روز تبدیل میکنیم:
دوره گردش موجودی کالا = ۳۶۵ ÷ گردش موجودی کالا
یا یکجا: (میانگین موجودی کالا ÷ بهای تمامشدهی فروش) × ۳۶۵. حاصل هر دو راه یکی است.
چرا بهای تمامشده و نه فروش؟
«بهای تمامشده» یعنی پولی که شرکت برای ساختن یا خریدن همان جنسهایی که فروخته، خرج کرده است. موجودی انبار هم در ترازنامه به همین قیمت خرید یا ساخت ثبت میشود، نه به قیمت فروش. پس باید سیب را با سیب مقایسه کرد.
اگر بهجای بهای تمامشده از فروش استفاده کنید، عدد کوچکتر و ظاهرا بهتر از واقع میشود. بعضی سایتها و نرمافزارها همین کار را میکنند. ایرادی ندارد، به شرطی که همهی شرکتها را با یک روش بسنجید.
چرا میانگین موجودی؟
موجودی ترازنامه عکسی از یک روز است، معمولا آخرین روز سال مالی. ممکن است همان روز انبار خیلی پر یا خیلی خالی باشد. برای همین موجودی اول و آخر سال را جمع میکنیم و نصف میکنیم:
میانگین موجودی کالا = (موجودی ابتدای دوره + موجودی پایان دوره) ÷ ۲
بعضیها بهجای ۳۶۵ از ۳۶۰ استفاده میکنند. فرقش کم است. مهم این است که در همهی مقایسههایتان یکی را نگه دارید.
موجودی را تکهتکه هم میشود دید
در شرکت تولیدی، موجودی سه تکه دارد: مواد اولیه، کالای در جریان ساخت و کالای ساختهشده. یادداشت موجودی در صورتهای مالی این سه را جدا نشان میدهد. اگر فقط «کالای ساختهشده» تند بالا رفته باشد، یعنی جنس ساخته شده ولی فروش نرفته. این از بالا رفتن مواد اولیه نگرانکنندهتر است.
بالا رفتن مواد اولیه گاهی تصمیم آگاهانه است. مثلا شرکت پیش از گران شدن ارز یا برای در امان ماندن از کمبود واردات، انبار را پر میکند. دلیلش را معمولا در گزارش تفسیری مدیریت پیدا میکنید. پس پیش از قضاوت، ببینید کدام تکهی انبار بزرگ شده است.
چرخه عملیاتی یا دوره گردش عملیات چیست؟
چرخه عملیاتی، که به آن «دوره گردش عملیات» هم میگویند، کل مدتی است که از ورود جنس به انبار تا رسیدن پول فروشش طول میکشد. فرمولش جمع دو عدد است:
چرخه عملیاتی = دوره گردش موجودی کالا + دوره وصول مطالبات
دوره وصول مطالبات یعنی شرکت بهطور میانگین چند روز بعد از فروش، پولش را از مشتری میگیرد. فرمولش (میانگین حسابهای دریافتنی تجاری ÷ فروش) × ۳۶۵ است. توضیح کامل و نسبتهای خانوادهاش را در مقالهی دوره وصول مطالبات و نسبتهای فعالیت نوشتهام.
اینجا دیگر از فروش استفاده میکنیم، نه بهای تمامشده. چون طلب از مشتری به قیمت فروش ثبت شده است. باز هم سیب با سیب.
بعضی کتابها برای شرکت تولیدی یک تکهی سوم هم اضافه میکنند: «دوره ساخت». در عمل همان دوره گردش موجودی است که تکهتکه شده؛ یعنی مدت ماندن مواد اولیه، مدت ساخت و مدت ماندن جنس آماده. جمعشان همان دوره گردش موجودی کالا میشود.
یک نکتهی حسابداری هم اینجا هست. در ترازنامه، «دارایی جاری» یعنی داراییای که در یک سال یا یک چرخه عملیاتی به پول تبدیل میشود، هر کدام بلندتر باشد. پس چرخه عملیاتی فقط یک نسبت نیست؛ در تعریف داراییهای جاری و بدهیهای جاری هم نقش دارد.
دوره پرداخت بدهیها؛ پولی که تامینکننده جلو میاندازد
شرکت هم همه چیز را نقد نمیخرد. تامینکنندهها به او مهلت میدهند. دوره پرداخت بدهیها میگوید شرکت بهطور میانگین چند روز بعد از خرید، پول تامینکننده را میدهد. به انگلیسی DPO میگویند.
دوره پرداخت بدهیها = (میانگین حسابهای پرداختنی تجاری ÷ خرید سالانه) × ۳۶۵
مشکل اینجاست که شرکتها «خرید سالانه» را جدا گزارش نمیکنند. برای همین بیشتر تحلیلگرها بهجای خرید، بهای تمامشده را میگذارند. اگر دقیقتر بخواهید، خرید را تقریبا اینطور میسازید:
خرید تقریبی = بهای تمامشدهی فروش + موجودی پایان دوره − موجودی ابتدای دوره
منطقش این است: هر چه فروختیم، بهعلاوهی هر چه به انبار اضافه شد، باید جایی خریده باشیم. در شرکت تولیدی این عدد دقیق نیست، چون دستمزد و سربار هم در بهای تمامشده هست. ولی برای مقایسهی یک شرکت با سالهای قبل خودش کافی است.
از حسابهای پرداختنی هم فقط بخش «تجاری» را بردارید. پرداختنیهای غیرتجاری، مثل سود سهام پرداختنی یا بدهی به شرکت مادر، ربطی به خرید جنس ندارند.
چرخه تبدیل وجه نقد؛ کوتاه بهتر است؟
حالا به مهمترین عدد این خانواده میرسیم. «چرخه تبدیل وجه نقد» یعنی پول خود شرکت چند روز گیر است. به انگلیسی CCC یا Cash Conversion Cycle میگویند.
چرخه تبدیل وجه نقد = دوره گردش موجودی کالا + دوره وصول مطالبات − دوره پرداخت بدهیها
یعنی چرخه عملیاتی منهای روزهایی که تامینکننده پول کار را جلو انداخته است. به این عدد گاهی «چرخه عملیاتی خالص» هم میگویند.
پس کوتاه بهتر است؟ معمولا بله. چرخه کوتاه یعنی شرکت برای چرخاندن کارش پول کمتری از جیب خودش یا از وام بانکی میگذارد. همین پول آزادشده میتواند بدهی را کم کند یا به سود نقدی تبدیل شود. ولی سه «اما» هم دارد:
- انبار خیلی خالی یعنی شاید شرکت سفارش مشتری را از دست بدهد. صفر کردن انبار هنر نیست.
- سختگیری زیاد به مشتری دوره وصول را کوتاه میکند، ولی شاید فروش را هم کم کند.
- دوره پرداخت خیلی بلند همیشه زرنگی نیست. گاهی یعنی شرکت پول ندارد و بدهیاش را عقب انداخته. این را با نسبت جاری و نسبت آنی بسنجید.
بعضی شرکتها چرخه منفی دارند. جنس را نقد یا حتی پیشفروش میکنند، ولی پول تامینکننده را دیرتر میدهند. فروشگاههای زنجیرهای بزرگ معمولا اینطورند. در عمل، تامینکنندهها کار آنها را تامین مالی میکنند. پس چرخه کوتاه خوب است، به شرطی که از کارایی بیاید، نه از گرفتاری.
مثال کامل: محاسبهی دوره گردش موجودی کالا و چرخه تبدیل وجه نقد
بیایید با هم یک شرکت فرضی تولید ماکارونی را حساب کنیم. عددها گرد و ساختگیاند، فقط برای تمرین. همه به میلیارد تومان است.
| قلم | ابتدای سال | پایان سال | میانگین یا جمع سال |
|---|---|---|---|
| فروش (درآمد عملیاتی) | - | - | ۲٬۴۰۰ |
| بهای تمامشدهی فروش | - | - | ۱٬۸۲۵ |
| موجودی مواد و کالا | ۴۰۰ | ۵۰۰ | ۴۵۰ |
| دریافتنیهای تجاری | ۳۰۰ | ۳۶۰ | ۳۳۰ |
| پرداختنیهای تجاری | ۲۲۰ | ۲۸۰ | ۲۵۰ |
حالا قدمبهقدم:
- گردش موجودی: ۱٬۸۲۵ ÷ ۴۵۰ ≈ ۴٫۱ بار در سال.
- دوره گردش موجودی کالا: (۴۵۰ ÷ ۱٬۸۲۵) × ۳۶۵ = ۹۰ روز.
- دوره وصول مطالبات: (۳۳۰ ÷ ۲٬۴۰۰) × ۳۶۵ ≈ ۵۰ روز.
- چرخه عملیاتی: ۹۰ + ۵۰ = ۱۴۰ روز.
- خرید تقریبی: ۱٬۸۲۵ + ۵۰۰ − ۴۰۰ = ۱٬۹۲۵.
- دوره پرداخت بدهیها: (۲۵۰ ÷ ۱٬۹۲۵) × ۳۶۵ ≈ ۴۷ روز.
- چرخه تبدیل وجه نقد: ۱۴۰ − ۴۷ = ۹۳ روز.
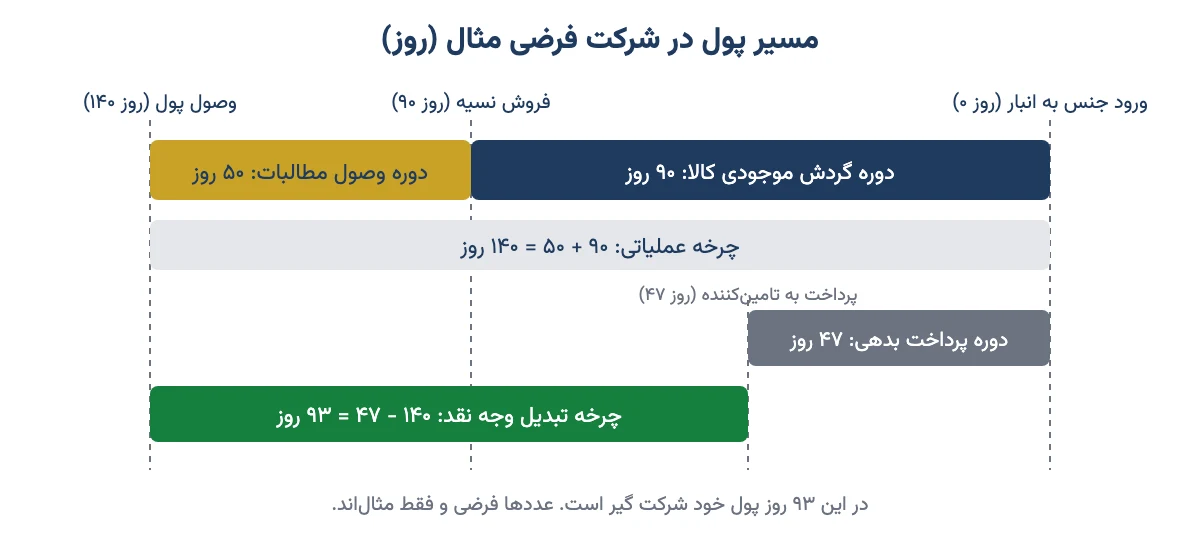
این ۹۳ روز را به زبان پول ترجمه کنیم. بهای تمامشدهی روزانهی این شرکت ۱٬۸۲۵ ÷ ۳۶۵ = ۵ میلیارد تومان است. پس شرکت همیشه حدود ۹۳ × ۵ ≈ ۴۶۵ میلیارد تومان پول خودش را در این چرخه گذاشته است. این پول یا از سرمایهی سهامداران آمده یا از وام بانکی که بهره دارد.
حالا فرض کنید مدیر جدید با برنامهریزی بهتر تولید، دوره گردش موجودی را از ۹۰ به ۷۰ روز برساند. ۲۰ روز × ۵ میلیارد = ۱۰۰ میلیارد تومان پول آزاد میشود. اگر شرکت همین مقدار وام با بهرهی بالا داشته باشد، هزینهی مالیاش پایین میآید و سود خالص بالا میرود. پس کوتاه شدن چند روز انبار، در صورت سود و زیان هم دیده میشود.
این ارتباط را در صورت جریان وجوه نقد هم میبینید. وقتی موجودی و طلب از مشتری بزرگ میشوند، جریان نقد عملیاتی از سود خالص عقب میماند. توضیحش را در صورت جریان وجوه نقد و جریان نقد آزاد ببینید.
بالا رفتن دوره گردش موجودی کالا یعنی چه؟
یک عدد تنها چیز زیادی نمیگوید. روند مهم است. اگر دوره گردش موجودی یک شرکت سه سال پشت سر هم بلند شده، این چند دلیل ممکن را بررسی کنید:
| دلیل | نشانهاش کجاست | خوب یا بد |
|---|---|---|
| فروش کم شده و جنس روی دست مانده | فروش ماهانه پایین آمده و کالای ساختهشده بالا رفته | نگرانکننده |
| خرید پیشدستانهی مواد اولیه | مواد اولیه بالا رفته؛ مدیریت در گزارش تفسیری دلیلش را گفته | معمولا قابلدفاع |
| آماده شدن برای فصل فروش | همین الگو هر سال در همین فصل تکرار میشود | عادی |
| جنس کهنه یا مدافتاده | ذخیرهی کاهش ارزش موجودی یا بند حسابرس | نگرانکننده |
| طرح توسعه یا خط تولید تازه | دارایی ثابت و ظرفیت هم بالا رفته | بستگی دارد به فروش سال بعد |
پس همیشه بپرسید: کدام تکهی انبار بزرگ شده و فروش همزمان چه کرده؟ گزارش ماهانهی فروش در کدال برای جواب دادن به همین پرسش است. روش خواندنش را در تحلیل گزارش فعالیت ماهانه نوشتهام.
نکتهای که در اقتصاد پرتورم ایران مهمتر است
موجودی در دفترها به قیمت خرید ثبت میشود. در تورم تند، جنسی که چند ماه پیش ارزان خریده شده، هنوز به همان قیمت قدیم در ترازنامه است. روش قیمتگذاری موجودی، مثل میانگین موزون یا اولین صادره از اولین وارده، هم روی این عددها اثر میگذارد. این را در مقالهی فایفو و لایفو توضیح دادهام.
برای همین در سالهای تورم بالا، مقایسهی دوره گردش موجودی با چند سال قبل را با احتیاط انجام دهید. مقایسه با همصنف در همان سال قابلاعتمادتر است، چون همه زیر یک تورماند.
پیشدریافت و پیشپرداخت را فراموش نکنید
در ایران خیلی از شرکتها از مشتری پیشدریافت میگیرند؛ خودروسازها مثال معروفشاند. پیشدریافت یعنی مشتری پول را قبل از تحویل جنس داده است. این پول چرخه تبدیل وجه نقد واقعی را کوتاهتر از چیزی میکند که فرمول ساده نشان میدهد.
برعکس، اگر شرکت به تامینکننده پیشپرداخت داده باشد، پولش زودتر از فرمول بیرون رفته است. اگر این دو قلم در ترازنامه بزرگاند، در تفسیر حسابشان کنید. چرخه را برای این شرکتها بدون نگاه به این دو قلم قضاوت نکنید.
این نسبتها در صنایع مختلف چقدر فرق دارد؟
عدد «خوب» در هر صنعت فرق دارد. لبنیات نمیتواند سه ماه در انبار بماند، ولی آپارتمان نیمهکارهی یک انبوهساز سالها موجودی کالا حساب میشود. این جدول فقط گرایش معمول را نشان میدهد، نه عدد قطعی:
| صنعت | دوره گردش موجودی | دوره پرداخت بدهی | چرخه تبدیل وجه نقد |
|---|---|---|---|
| فروشگاه زنجیرهای | کوتاه | بلند | کوتاه یا حتی منفی |
| غذایی و لبنی | کوتاه | متوسط | کوتاه تا متوسط |
| دارو | متوسط تا بلند | متوسط | بلند؛ چون وصول از پخش و بیمهها دیر است |
| خودروسازی | متوسط | بلند | متغیر؛ پیشدریافت مشتری اثر بزرگی دارد |
| فولاد، پتروشیمی و معدنی | متوسط | متوسط | متوسط؛ به وصول ارز صادراتی بستگی دارد |
| انبوهسازی و املاک | خیلی بلند | متغیر | خیلی بلند |
پس شرکت را همیشه با همصنف خودش و با سالهای قبل خودش بسنجید، نه با یک عدد کتابی. بانکها، بیمهها و شرکتهای سرمایهگذاری را هم با این نسبتها نسنجید؛ انبار کالا ندارند و منطق کارشان فرق دارد.
عددها را از کجای کدال برداریم؟
همهی عددهای این مقاله در صورتهای مالی سالانه یا میاندورهای شرکت در سایت کدال هست. این فهرست را دم دست نگه دارید:
- بهای تمامشده و فروش: صورت سود و زیان، سطرهای «درآمدهای عملیاتی» و «بهای تمامشدهی درآمدهای عملیاتی».
- موجودی کالا: ترازنامه، سطر «موجودی مواد و کالا»؛ ریز آن در یادداشت موجودی.
- دریافتنیها: سطر «دریافتنیهای تجاری و سایر دریافتنیها»؛ بخش تجاری را از یادداشتش جدا کنید.
- پرداختنیها: سطر «پرداختنیهای تجاری و سایر پرداختنیها»؛ باز هم فقط بخش تجاری.
- پیشدریافتها و پیشپرداختها: هر کدام سطر جدای خودشان را در ترازنامه دارند.
ستون سال قبل را هم در همان ترازنامه دارید، پس برای میانگین گرفتن به گزارش دیگری نیاز ندارید. عددهای کدال به میلیون ریالاند؛ چون همه را بر هم تقسیم میکنیم، واحد در نتیجه اثری ندارد.
گزارش ششماهه را چطور حساب کنیم؟
اگر گزارش ششماهه دارید، بهای تمامشده فقط مال شش ماه است. پس بهجای ۳۶۵ از ۱۸۲ یا ۱۸۳ روز استفاده کنید. برای گزارش سهماهه هم حدود ۹۱ روز. اگر این را فراموش کنید، دوره گردش موجودی دو یا چهار برابر واقع درمیآید و بیدلیل نگران میشوید.
شش اشتباه رایج در حساب دوره گردش موجودی کالا
- قاطی کردن فروش و بهای تمامشده. برای موجودی و پرداختنیها بهای تمامشده، برای دریافتنیها فروش.
- موجودی پایان سال بهجای میانگین. در شرکتی که تند رشد میکند، عدد را بلندتر از واقع نشان میدهد.
- جا انداختن تعداد روزهای دوره. گزارش ششماهه را با ۳۶۵ حساب نکنید.
- شمردن دریافتنی و پرداختنی غیرتجاری. طلب از شرکت مادر یا سود سهام پرداختنی ربطی به خرید و فروش جنس ندارد.
- مقایسهی دو صنعت متفاوت. ۱۲۰ روز برای دارو شاید عادی باشد و برای لبنیات زنگ خطر.
- قضاوت با یک سال. عدد یک سال فقط عکس است؛ روند سه تا پنج ساله فیلم است.
چکلیست چند دقیقهای پیش از تصمیم دربارهی یک سهم
- دوره گردش موجودی کالا را برای سه سال آخر حساب کردم و روندش را دیدم.
- دیدم کدام تکهی انبار، یعنی مواد اولیه یا کالای ساختهشده، بزرگ شده است.
- چرخه عملیاتی و چرخه تبدیل وجه نقد را کنار هم گذاشتم.
- دوره پرداخت بدهی را با نسبت جاری و نقد موجود شرکت سنجیدم.
- پیشدریافت و پیشپرداخت بزرگ را در تفسیر حساب کردم.
- عددها را با دو سه شرکت همصنف در همان سال مقایسه کردم.
- تغییر چرخه را با جریان نقد عملیاتی در صورت جریان وجوه نقد چک کردم.
این چکلیست تصمیم خرید یا فروش نیست؛ فقط کمک میکند سوال درست بپرسید. نسبتهای دیگر را در نسبتهای مالی و تصویر کامل را در آموزش تحلیل بنیادی ببینید.
سوالات متداول
دوره گردش موجودی کالا چیست؟
دوره گردش موجودی کالا نشان میدهد جنس بهطور میانگین چند روز در انبار شرکت میماند تا فروخته شود. عدد کوچکتر یعنی پول کمتری در انبار خوابیده است، به شرطی که شرکت از کمبود جنس فروش را از دست ندهد.
دوره گردش موجودی کالا چطور محاسبه میشود؟
میانگین موجودی کالا را بر بهای تمامشدهی فروش تقسیم کنید و حاصل را در ۳۶۵ ضرب کنید. میانگین موجودی، نصف جمع موجودی ابتدا و پایان دوره است. برای گزارش ششماهه بهجای ۳۶۵ از حدود ۱۸۳ روز استفاده کنید.
چرخه عملیاتی چیست؟
چرخه عملیاتی یا دوره گردش عملیات، کل مدت ورود جنس به انبار تا رسیدن پول فروش آن به شرکت است. از جمع دوره گردش موجودی کالا و دوره وصول مطالبات به دست میآید و نشان میدهد پول چند روز در راه است.
فرق چرخه عملیاتی و چرخه تبدیل وجه نقد چیست؟
چرخه عملیاتی کل راه پول را میشمارد. چرخه تبدیل وجه نقد روزهایی را که تامینکننده پول را دیرتر گرفته کم میکند؛ یعنی فقط روزهایی که پول خود شرکت گیر است. فرمولش چرخه عملیاتی منهای دوره پرداخت بدهیهاست.
چرخه تبدیل وجه نقد کوتاه بهتر است؟
معمولا بله، چون شرکت پول کمتری از جیب خودش یا وام بانکی در کار میگذارد. ولی اگر کوتاهی از انبار خیلی خالی یا عقب انداختن بدهی به خاطر کمبود پول آمده باشد، نشانهی خوبی نیست. باید دلیلش را دید.
دوره پرداخت بدهیها چطور حساب میشود؟
میانگین حسابهای پرداختنی تجاری را بر خرید سالانه تقسیم کنید و در ۳۶۵ ضرب کنید. چون خرید جدا گزارش نمیشود، معمولا بهای تمامشده را میگذارند یا خرید را با بهای تمامشده بهعلاوهی تغییر موجودی تقریب میزنند.
چرا در فرمول گردش موجودی از بهای تمامشده استفاده میشود؟
چون موجودی در ترازنامه به قیمت خرید یا ساخت ثبت شده و بهای تمامشده هم به همین قیمت است. اگر فروش را بگذارید، سود فروش هم وارد حساب میشود و دوره گردش کوتاهتر از واقع درمیآید.
دوره گردش موجودی کالای مناسب چند روز است؟
عدد ثابتی ندارد و به صنعت بستگی دارد. غذایی و فروشگاههای زنجیرهای انبار کوتاه دارند و دارو و انبوهسازی بلند. بهترین معیار، مقایسهی شرکت با همصنفها در همان سال و با روند چند سالهی خودش است.
جمعبندی
دوره گردش موجودی کالا میگوید جنس چند روز در انبار میماند. با دوره وصول مطالبات جمعش کنید، چرخه عملیاتی میشود. دوره پرداخت بدهیها را از آن کم کنید، چرخه تبدیل وجه نقد میشود؛ یعنی پول خود شرکت چند روز گیر است.
این عددها خودشان خوب یا بد نیستند. روندشان، مقایسهشان با همصنفها و دلیلشان مهم است. پس دفعهی بعد که صورتهای مالی یک شرکت را باز کردید، اول این چهار عدد را حساب کنید و ببینید پولش چقدر روان میچرخد. این همان چیزی است که در سرمایه در گردش هم دیده میشود.