
تحلیل گزارش فعالیت ماهانه شرکتها در کدال (با مثال عددی)
فهرست مطالب۱۲ بخش
- گزارش فعالیت ماهانه چیست و چرا اینقدر مهم است؟
- گزارش ماهانه را در سایت کدال کجا پیدا کنیم؟
- ساختارِ گزارش ماهانهٔ شرکت تولیدی، ستون به ستون
- در گزارش ماهانه به چه عددهایی دقت کنیم؟
- ۱. مبلغِ فروش و رشدِ آن
- ۲. مقدارِ فروش در برابرِ مقدارِ تولید
- ۳. نرخِ فروش و رابطهاش با دلار
- ۴. سهمِ داخلی و صادراتی
- ۵. ستونِ اصلاحات
- ۶. اثرِ فصل و روزهای کاری
- رشد فروش ماهانه را چطور خودمان حساب کنیم؟
- مثال عددی گامبهگام
- از فروشِ ماهانه تا برآوردِ سودِ هر سهم
- گزارش ماهانه بانکها و هلدینگها چه فرقی دارد؟
- گزارش ماهانهٔ بانکها
- گزارش ماهانهٔ هلدینگها و شرکتهای سرمایهگذاری
- گزارش ماهانه چقدر روی قیمت سهم اثر دارد؟
- هفت اشتباهِ رایج در خواندنِ گزارش ماهانه
- چکلیستِ دهدقیقهایِ خواندنِ گزارش ماهانه
- سوالات متداول
- جمعبندی
گزارش فعالیت ماهانه کارنامهٔ هر ماهِ یک شرکتِ بورسی است. شرکت بعد از تمام شدنِ ماه آن را در کدال میگذارد و میگوید آن ماه چقدر تولید کرده، چقدر فروخته، به چه قیمتی و جمعاً چند تومان. برای خواندنش سه کار کافی است: فروش را با ماهِ مشابهِ سالِ قبل مقایسه کنید، ببینید رشد از «بیشتر فروختن» آمده یا از «گرانتر فروختن»، و جمعِ فروشِ سال را به سودِ هر سهم برسانید.
خیلیها از من میپرسند: «سهمی خریدهام؛ از کجا بفهمم کارِ این شرکت خوب پیش میرود یا نه؟» جوابِ من همیشه یکی است: هر ماه گزارشِ ماهانهاش را بخوانید. در ادامه با هم قدمبهقدم یاد میگیریم این گزارش را کجا پیدا کنیم، هر ستونش چه میگوید و با یک مثالِ عددیِ ساده از فروشِ ماهانه تا سودِ هر سهم را حساب میکنیم.
گزارش فعالیت ماهانه چیست و چرا اینقدر مهم است؟
شرکتهایی که در بورس و فرابورس هستند، طبقِ دستورالعملِ افشای اطلاعاتِ سازمان بورس باید کارِ هر ماهشان را گزارش کنند. این گزارش در سامانهٔ کدال با عنوانی مثلِ «گزارش فعالیت ماهانه دورهٔ ۱ ماهه منتهی به …» منتشر میشود. معمولاً هم در روزهای اولِ ماهِ بعد روی سایت میآید.
یک مغازهدارِ محل را در نظر بگیرید. اگر بخواهید بدانید کاسبیاش چطور است، صبر نمیکنید تا آخرِ سال حسابوکتابش را ببینید؛ هر ماه از دخلش میپرسید. گزارش ماهانه همان دخلِ ماهانهٔ شرکت است. صورتهای مالی هر سه ماه یک بار میآیند و صورتِ مالیِ حسابرسیشدهٔ سالانه چند ماه بعد از پایانِ سال. ولی گزارش ماهانه زودتر از همه خبر میدهد که کار بهتر شده یا بدتر.
یک نکته را از همین اول بدانید. گزارش ماهانه حسابرسی نمیشود؛ یعنی هیچ حسابرسِ بیرونی عددهایش را چک نکرده است. تازه فقط طرفِ «فروش» را نشان میدهد، نه خرجها و سود را. پس جای صورتهای مالی را نمیگیرد، کنارشان مینشیند. این دو با هم، هستهٔ تحلیل بنیادی در بازارِ ایراناند.
گزارش ماهانه را در سایت کدال کجا پیدا کنیم؟
اگر هنوز با خودِ کدال آشنا نیستید، اول آموزش سایت کدال را بخوانید. بعد برای پیدا کردنِ گزارش ماهانهٔ یک شرکت این پنج قدم را بردارید:
- به سایتِ کدال بروید و در بخشِ جستوجوی اطلاعیهها، نمادِ شرکت را بنویسید.
- در فیلترِ «گروه اطلاعیه»، گزارش فعالیت ماهانه را انتخاب کنید تا بقیهٔ اطلاعیهها کنار بروند.
- تازهترین اطلاعیه با عنوانِ «گزارش فعالیت ماهانه دورهٔ ۱ ماهه» را باز کنید.
- اگر کنارِ عنوان «اصلاحیه» دیدید، نسخهٔ اصلاحشده ملاک است. تاریخ و دلیلِ اصلاح را هم بخوانید.
- گزارشِ چند ماهِ قبل را هم باز کنید، یا خروجیِ اکسلشان را بگیرید تا کنارِ هم بگذارید.
یک ترفندِ ساده هم دارم. گزارشِ چند شرکتِ همصنعت را کنارِ هم ببینید؛ مثلاً همهٔ فولادیها را. اینطوری میفهمید رشدِ یک شرکت هنرِ خودش است یا کلِ صنعت با هم بالا رفتهاند. پس هیچ گزارشی را تنها نخوانید.
ساختارِ گزارش ماهانهٔ شرکت تولیدی، ستون به ستون
بیشترِ شرکتهای بورسی تولیدی یا خدماتیاند. گزارششان یک جدولِ اصلی به نامِ «تولید و فروش» دارد. هر ردیفِ این جدول یک محصول است. ردیفها معمولاً به فروشِ داخلی، فروشِ صادراتی، درآمدِ خدمات و «برگشت از فروش و تخفیفات» تقسیم میشوند. هر محصول هم واحدِ خودش را دارد: تن، دستگاه، لیتر یا عدد.
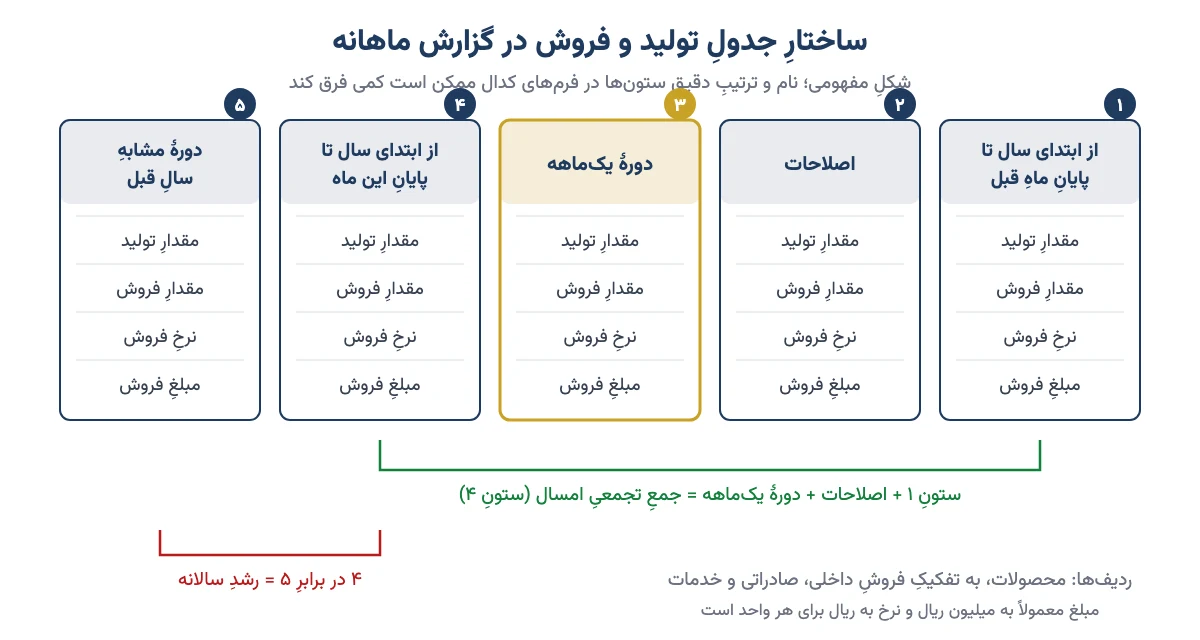
ستونها چند دستهاند و هر دسته چهار عدد دارد: مقدارِ تولید، مقدارِ فروش، نرخِ فروش و مبلغِ فروش. «نرخ» یعنی قیمتِ هر واحد، مثلاً قیمتِ هر تن. «مبلغ» یعنی مقدار ضربدر نرخ، همان پولی که از فروش آمده. شکلِ فرم در این سالها کمی عوض شده، ولی منطقش همین است:
| دستهٔ ستون | چه چیزی را نشان میدهد | به چه کارِ ما میآید |
|---|---|---|
| از ابتدای سالِ مالی تا پایانِ ماهِ قبل | جمعِ کارِ ماههای گذشته، گاهی با برچسبِ «اصلاحشده» | پایهٔ حسابِ جمعِ سال |
| اصلاحات | تغییری که شرکت در عددهای ماههای قبل داده | پیدا کردنِ عددهای جابهجاشده؛ مهمتر از آن است که به نظر میرسد |
| دورهٔ یکماهه | کارِ همین ماه | مقایسه با ماهِ قبل |
| از ابتدای سالِ مالی تا پایانِ این ماه | جمعِ امسال تا امروز | برآوردِ فروشِ کلِ سال و سود |
| دورهٔ مشابهِ سالِ قبل | همین بازه در سالِ گذشته | رشدِ سالانه، بی اثرِ فصل |
از این پنج دسته، دو تا را بیشتر از بقیه به کار میبرید: «دورهٔ یکماهه» و «دورهٔ مشابهِ سالِ قبل». بقیه برای حسابِ جمعِ سال و پیدا کردنِ دستکاریها به درد میخورند.
زیرِ جدول کادری به نامِ توضیحات هست. شرکت دلیلِ بالا و پایین شدنِ فروش را آنجا مینویسد: تعطیلیِ خطِ تولید برای تعمیر، قطعیِ برق یا گاز، دیر رسیدنِ محمولهٔ صادراتی، یا آمدنِ محصولِ تازه. من همیشه این کادر را پیش از عددها میخوانم. جلوی خیلی از نتیجهگیریهای عجولانه را میگیرد.
حواسمان به واحد هم باشد. مبلغها در کدال معمولاً به میلیون ریال است و نرخها به ریال برای هر واحد. حسابِ سادهاش این است: هر ۱۰٬۰۰۰ میلیون ریال میشود یک میلیارد تومان. اشتباه در واحد رایجترین خطای تازهکارهاست و عدد را ده برابر جابهجا میکند.
در گزارش ماهانه به چه عددهایی دقت کنیم؟
جدول پر از عدد است و آدم اولش گیج میشود. ولی شش چیز بیشترِ حرف را میزنند. به ترتیب برویم.
۱. مبلغِ فروش و رشدِ آن
عددِ اصلی، مبلغِ فروشِ این ماه و جمعِ امسال است. ولی عددِ خام بهتنهایی چیزی نمیگوید. «۱٬۵۰۰ میلیارد تومان فروش» خوب است یا بد؟ معلوم نیست، تا وقتی با ماهِ قبل و ماهِ مشابهِ پارسال مقایسهاش کنیم. روشِ این مقایسه را پایینتر با هم حساب میکنیم.
۲. مقدارِ فروش در برابرِ مقدارِ تولید
اگر شرکت زیاد تولید کند و کم بفروشد، انبارش پر میشود. این یا یعنی مشتری کم شده، یا شرکت جنس را نگه داشته تا بعداً بهتر بفروشد. برعکس، اگر فروش از تولید بیشتر باشد، یعنی از موجودیِ انبار فروخته است. این وضع همیشگی نیست؛ انبار بالاخره ته میکشد.
۳. نرخِ فروش و رابطهاش با دلار
در شرکتهای صادراتی و کالایی، مثلِ فولاد، پتروشیمی، مس و روی، نرخِ فروش تابعِ قیمتِ جهانیِ کالا و نرخِ ارز است. یعنی بخشی از رشد یا افتِ فروش اصلاً کارِ خودِ شرکت نیست. برای دیدنِ این اثر، روندِ قیمت دلار را کنارِ نرخِ فروش بگذارید. شرکتهایی که محصولشان در بورس کالا عرضه میشود، نرخِ ماهشان را تا حدی از همان عرضهها میشود حدس زد.
۴. سهمِ داخلی و صادراتی
اگر سهمِ صادرات یکدفعه زیاد یا کم شد، دلیلش را بپرسید. گاهی یک محمولهٔ بزرگ در یک ماه ثبت میشود و ماهِ بعد خبری نیست. این تکان را با روند اشتباه نگیرید. یک پرستو بهار نمیآورد.
۵. ستونِ اصلاحات
اصلاحِ بزرگ و پشتِسرِهم، بهخصوص وقتی عددهای ماههای قبل را پایین میآورد، زنگِ خطر است. شرکتی که مدام گزارشش را عوض میکند، شفاف نیست. به عددِ تازهاش هم نمیشود کامل اعتماد کرد.
۶. اثرِ فصل و روزهای کاری
فروردین بهخاطرِ تعطیلاتِ نوروز معمولاً ماهِ ضعیفی است. اسفند ماهِ قوی است، چون شرکتها برای بستنِ سال فروش را جلو میکشند. در سالهای اخیر محدودیتِ برقِ صنایع در تابستان و محدودیتِ گاز در زمستان هم تولیدِ فولادیها، سیمانیها و پتروشیمیها را جابهجا کرده است. پس مقایسه با ماهِ مشابهِ پارسال معمولاً از مقایسه با ماهِ قبل معنادارتر است.
رشد فروش ماهانه را چطور خودمان حساب کنیم؟
جوابِ کوتاه: فروشِ این ماه را بر فروشِ ماهِ مقایسه تقسیم کنید و یکی کم کنید. سه حالت داریم:
- رشدِ ماه به ماه: (فروشِ این ماه ÷ فروشِ ماهِ قبل) − ۱
- رشدِ سالانه: (فروشِ این ماه ÷ فروشِ همین ماه در سالِ قبل) − ۱
- رشدِ تجمعی: (فروشِ از اولِ سال تا این ماه ÷ همان بازه در سالِ قبل) − ۱
ولی کار اینجا تمام نمیشود. مبلغِ فروش از ضربِ دو چیز درمیآید: مقدار و نرخ. پس باید ببینیم رشد از کدام آمده. مثلِ نانوایی که درآمدش بیشتر شده: یا نانِ بیشتری پخته و فروخته، یا فقط قیمتِ نان را بالا برده. اولی یعنی کاسبی واقعاً رونق گرفته. دومی ممکن است فقط اثرِ تورم یا جهشِ دلار باشد و با برگشتِ قیمتها از بین برود.
مثال عددی گامبهگام
یک شرکتِ فولادیِ فرضی را در نظر بگیریم که سالِ مالیاش از فروردین شروع میشود. عددها ساختگیاند و فقط برای یاد گرفتن آمدهاند. برای سادگی، میلیون ریالِ کدال را خودم به میلیارد تومان تبدیل کردهام. جدولِ زیر فروشِ محصولِ اصلی را در سه ماه نشان میدهد:
| دوره | مقدارِ فروش (تن) | نرخ (میلیون تومان برای هر تن) | مبلغِ فروش (میلیارد تومان) |
|---|---|---|---|
| شهریورِ امسال | ۳۲٬۰۰۰ | ۴۰ | ۱٬۲۸۰ |
| مهرِ امسال | ۳۶٬۰۰۰ | ۴۲ | ۱٬۵۱۲ |
| مهرِ سالِ قبل | ۳۵٬۰۰۰ | ۳۰ | ۱٬۰۵۰ |
در نگاهِ اول، مهرِ امسال از هر دو ماهِ دیگر بهتر است. ولی بیایید با هم حساب کنیم ببینیم این بهتر بودن از کجا آمده.
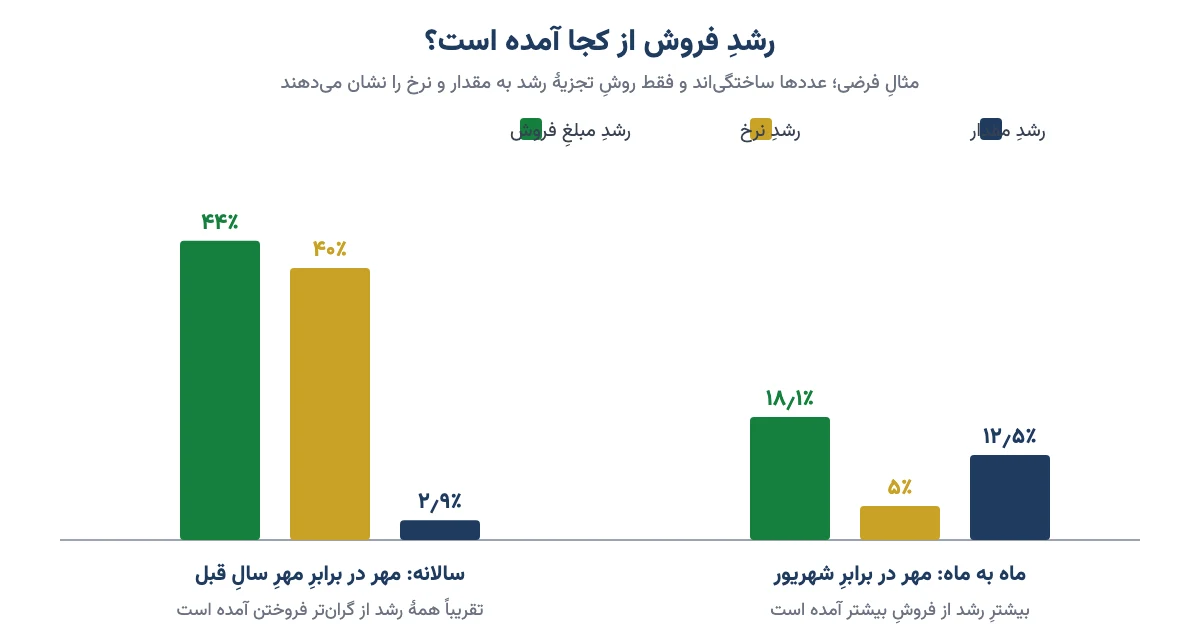
گام ۱، رشدِ ماه به ماه: ۱٬۵۱۲ ÷ ۱٬۲۸۰ − ۱ = ۱۸٫۱٪. ظاهرش عالی است.
گام ۲، جدا کردنِ مقدار و نرخ: مقدار از ۳۲٬۰۰۰ به ۳۶٬۰۰۰ تن رسیده؛ یعنی ۱۲٫۵٪ رشد. نرخ از ۴۰ به ۴۲ رسیده؛ یعنی ۵٪. اگر ۱٫۱۲۵ را در ۱٫۰۵ ضرب کنید، همان ۱٫۱۸۱ درمیآید. پس در مقایسهٔ ماهانه، بیشترِ رشد از بیشتر فروختن آمده. این خبرِ خوبی است.
گام ۳، رشدِ سالانه: ۱٬۵۱۲ ÷ ۱٬۰۵۰ − ۱ = ۴۴٪. اینجا تصویر عوض میشود. مقدار فقط ۲٫۹٪ بیشتر از مهرِ پارسال است، ولی نرخ ۴۰٪ بالا رفته. یعنی شرکت تقریباً همان مقدارِ پارسال را میفروشد، فقط گرانتر. آیا کاسبیاش ۴۴٪ بزرگتر شده؟ نه. بخشِ بزرگِ این رشد احتمالاً اثرِ تورم و دلار است.
گام ۴، برآوردِ فروشِ کلِ سال: فرض کنید جمعِ فروشِ هفت ماهِ اول ۹٬۱۰۰ میلیارد تومان باشد. میانگینِ هر ماه میشود ۱٬۳۰۰. اگر همین روند ادامه پیدا کند، فروشِ سال حدودِ ۱۵٬۶۰۰ میلیارد تومان است. این یک برآوردِ خام است. اگر اسفندِ این شرکت معمولاً قوی است، یا قطعیِ گازِ زمستان در راه است، عدد را کمی بالا یا پایین ببرید.
پس یک رشدِ ۴۴ درصدی میتواند هم خبرِ خوب باشد و هم فقط بازتابِ گرانی. فرقشان را فقط با جدا کردنِ مقدار و نرخ میشود فهمید.
از فروشِ ماهانه تا برآوردِ سودِ هر سهم
تا اینجا فروش را حساب کردیم. ولی ما سهامدار هستیم و آخرش سود برایمان مهم است. گزارش ماهانه خرجها را نشان نمیدهد. پس باید از آخرین صورتِ مالیِ شرکت کمک بگیریم. «حاشیهٔ سودِ ناخالص» یعنی از هر ۱۰۰ تومان فروش، بعد از کم کردنِ هزینهٔ ساختِ محصول، چند تومان میماند. این عدد را از صورت سود و زیان برمیداریم. ادامهٔ همان مثالِ فرضی:
- حاشیهٔ سودِ ناخالص در آخرین صورتِ مالی ۲۵٪ بوده. سودِ ناخالص: ۱۵٬۶۰۰ × ۲۵٪ = ۳٬۹۰۰ میلیارد تومان.
- هزینههای اداری و فروش را ۵۰۰ و هزینهٔ مالی، یعنی سودِ وامها، را ۲۰۰ میلیارد تومان فرض کنید. سودِ پیش از مالیات: ۳٬۲۰۰.
- با فرضِ ۲۰٪ مالیات در این مثال، سودِ خالص ۲٬۵۶۰ میلیارد تومان میشود.
- اگر شرکت ۱۰ میلیارد سهم داشته باشد، سود هر سهم (EPS) حدودِ ۲۵۶ تومان است.
- اگر قیمتِ سهم ۲٬۰۰۰ تومان باشد، نسبت P/E حدودِ ۷٫۸ میشود. یعنی با این سود، حدودِ هشت سال طول میکشد تا سودِ شرکت به اندازهٔ قیمتِ سهم شود. این عدد را با میانگینِ صنعت مقایسه کنید.
یک هشدارِ مهم: اگر رشدِ فروش از نرخ آمده باشد، مواد اولیه هم احتمالاً گران شده. پس حاشیهٔ سود ثابت نمیماند و نباید چشمبسته ۲۵٪ را دوباره به کار ببرید. برای شرکتی که سود ندارد یا سودش خیلی بالا و پایین میرود، نسبت P/S بهتر است. این نسبت مستقیم از همین فروشِ ماهانه درمیآید.
گزارش ماهانه بانکها و هلدینگها چه فرقی دارد؟
هر شرکتی کالا نمیفروشد. بانک پول قرض میدهد و هلدینگ سهامِ شرکتهای دیگر را دارد. پس گزارششان جدولِ تولید و فروش ندارد و باید دنبالِ عددهای دیگری بگردیم. جدولِ زیر این فرقها را کنارِ هم گذاشته است:
| نوعِ شرکت | محتوای اصلیِ گزارش | مهمترین عدد برای تحلیل |
|---|---|---|
| تولیدی و خدماتی | مقدار، نرخ و مبلغِ فروشِ هر محصول | رشدِ سالانهٔ فروش و سهمِ مقدار از آن |
| بانک | وامها و درآمدشان، سپردهها و سودی که به آنها میدهد، سرمایهگذاری در سهام و اوراق، درآمدِ کارمزد | فاصلهٔ درآمدِ وامها با هزینهٔ سودِ سپرده |
| سرمایهگذاری و هلدینگ | فهرستِ سهمهای بورسی و غیربورسی، خرید و فروشِ ماه، سود یا زیانِ فروشِ سهام، سودِ نقدیِ دریافتی | ارزشِ روزِ سهمها و NAV |
| بیمه | حقِ بیمهٔ فروختهشده و خسارتِ پرداختی در هر رشته | نسبتِ خسارت به حقِ بیمه |
| لیزینگ | تسهیلاتِ دادهشده و درآمدش | رشدِ درآمدِ تسهیلات |
| پیمانکاری و انبوهسازی | فهرستِ پروژهها، درصدِ پیشرفت و درآمدِ ثبتشده | پیشرفتِ پروژههای اصلی و قراردادهای تازه |
یعنی سؤالِ اصلی در هر صنعت فرق میکند. در کارخانه میپرسیم «چقدر فروخت؟»، در بانک «چقدر از فاصلهٔ سود ماند؟» و در هلدینگ «داراییاش امروز چند میارزد؟».
گزارش ماهانهٔ بانکها
بانک هر ماه میگوید چقدر وام داده، چقدر سپرده گرفته، از وامها چقدر درآمد داشته و به سپردهها چقدر سود داده. کلیدِ کار همین فاصله است. بانک مثلِ کسی است که پول را با سودِ کم قرض میگیرد و با سودِ بیشتر قرض میدهد؛ سودش همان فاصله است. اگر سودِ سپردهها سریعتر از درآمدِ وامها بالا برود، این فاصله کوچک میشود، حتی اگر درآمدِ کل بیشتر شده باشد.
به درآمدِ کارمزد هم نگاه کنید؛ یعنی پولی که بانک از خدماتی مثلِ حواله و ضمانتنامه میگیرد. این درآمد به نرخِ سود و وامهای برنگشته بستگی ندارد و رشدِ پایدارش نشانهٔ خوبی است. یادتان باشد گزارش ماهانه وامهای سوختشده را کامل نشان نمیدهد؛ آن را باید در صورتهای مالیِ فصلی دید.
گزارش ماهانهٔ هلدینگها و شرکتهای سرمایهگذاری
گزارشِ این شرکتها «صورتِ وضعیتِ پرتفوی» است. پرتفوی یعنی سبدِ سهمهایی که شرکت دارد. در این گزارش فهرستِ سهمها با تعداد، قیمتِ خرید و ارزشِ روز آمده، بهعلاوهٔ سرمایهگذاریهای بیرون از بورس. از همین گزارش میتوانید NAV یا خالص ارزش دارایی هر سهم را حساب کنید؛ یعنی اگر شرکت امروز همهٔ داراییاش را بفروشد و بدهیاش را بدهد، به هر سهم چقدر میرسد.
بیایید با یک مثالِ فرضی حساب کنیم. ارزشِ سهمهای بورسیِ هلدینگ ۳۰٬۰۰۰ میلیارد تومان است، سهمهای غیربورسی حدودِ ۶٬۰۰۰ و بقیهٔ داراییها ۱٬۰۰۰. بدهیها هم ۴٬۰۰۰ است. خالصِ ارزش: ۳۰٬۰۰۰ + ۶٬۰۰۰ + ۱٬۰۰۰ − ۴٬۰۰۰ = ۳۳٬۰۰۰ میلیارد تومان. با ۱۵ میلیارد سهم، NAV هر سهم ۲٬۲۰۰ تومان است. اگر سهم ۱٬۶۵۰ تومان معامله شود، ۲۵٪ زیرِ NAV است.
ولی این تخفیف بهتنهایی دلیلِ خرید نیست. هلدینگها تقریباً همیشه کمی زیرِ NAV معامله میشوند. هزینهٔ اداره دارند، فروشِ سهمها مالیات دارد و ارزشِ بخشِ غیربورسی قطعی نیست. چیزی که مهم است، تغییرِ این تخفیف در طولِ زمان و کیفیتِ مدیریت است: مدیر سهمها را بهموقع میفروشد یا فقط نگه میدارد؟
گزارش ماهانه چقدر روی قیمت سهم اثر دارد؟
جوابِ کوتاه: بازار به «انتظار» واکنش نشان میدهد، نه به عددِ خام. اگر همه منتظرِ رشدِ ۴۰ درصدی باشند و گزارش ۳۰٪ نشان دهد، ممکن است سهم بعد از یک گزارشِ ظاهراً خوب پایین بیاید. برعکس، گزارشی که «کمتر از حدِ انتظار بد» است، گاهی قیمت را بالا میبرد.
تجربهٔ من در بیش از دو دهه حضور در بازار این است که اثرِ گزارش ماهانه در سه حالت جدی است:
- شگفتیِ واقعی: رشد یا افتی که با هیچ عاملِ بیرونیِ روشنی، مثلِ دلار یا قیمتِ جهانی، توضیح داده نمیشود.
- عوض شدنِ روند: وقتی دو سه گزارشِ پشتِسرِهم جهت را عوض میکنند. یک ماهِ خوب روند نیست.
- سهمهای کوچک و کمسروصدا: شرکتهایی که تحلیلگرِ کمتری دنبالشان میکند. در اینها گزارش ماهانه خبرِ تازهتری به بازار میدهد و اثرش بیشتر است.
در سهمهای بزرگ و پرطرفدار، بخشِ زیادی از عددِ ماهانه پیش از انتشار در قیمت نشسته است؛ بازار از دادههای بورس کالا و قیمتهای جهانی حدسش را زده. اثرِ گزارشها روی کلِ بازار را هم میتوانید در روندِ شاخص کل بورس در روزهای اوجِ انتشارشان ببینید. پس پیش از ذوقزده شدن از یک عددِ خوب، بپرسید: «آیا بازار این را از قبل نمیدانست؟»
هفت اشتباهِ رایج در خواندنِ گزارش ماهانه
این اشتباهها را بارها دیدهام، هم از تازهکارها و هم از کسانی که سالها در بازارند:
- داوری با یک گزارش: دستکم سه تا شش ماه را کنارِ هم بگذارید.
- ندیدنِ اثرِ نرخ: رشدِ ۵۰ درصدیِ فروش در سالِ پرتورم ممکن است در واقع کم شدنِ مقدار باشد.
- مقایسهٔ فروردین با اسفند: در ماههای فصلی، مقایسهٔ ماه به ماه گمراهکننده است.
- یکی گرفتنِ فروش و سود: فروشِ بیشتر با خرجِ بیشتر میتواند سودِ کمتری بسازد.
- اشتباه در واحد: میلیون ریال را تومان حساب کردن، عدد را ده برابر جابهجا میکند.
- ندیدنِ اصلاحات و توضیحات: بیشترِ «شگفتیها» همانجا توضیح داده شدهاند.
- یکجور خواندنِ همهٔ گزارشها: گزارشِ هلدینگ را با منطقِ کارخانه خواندن نتیجهٔ غلط میدهد.
چکلیستِ دهدقیقهایِ خواندنِ گزارش ماهانه
هر بار که گزارشِ تازهای آمد، این ده قدم را به ترتیب بردارید:
- نوعِ گزارش را مشخص کنید: تولیدی، بانک، هلدینگ، بیمه یا پیمانکاری.
- کادرِ توضیحات و ستونِ اصلاحات را بخوانید.
- واحدها را چک کنید: میلیون ریال، ریال، تن یا دستگاه.
- فروشِ ماه را با ماهِ قبل و ماهِ مشابهِ پارسال مقایسه کنید.
- رشد را به دو بخشِ مقدار و نرخ جدا کنید.
- تولید و فروش را مقایسه کنید تا تغییرِ انبار را ببینید.
- فروشِ جمعِ سال را به فروشِ کلِ سال برسانید و اثرِ فصل را در نظر بگیرید.
- با حاشیهٔ سودِ آخرین صورتِ مالی، سود و EPS را برآورد کنید.
- عددها را با گزارشِ همصنعتیها مقایسه کنید.
- نتیجه را با قیمتِ امروزِ سهم بسنجید و ببینید چقدرش از قبل در قیمت بوده.
اگر میخواهید این برآوردها را به ارزشِ واقعیِ سهم برسانید، مقالهٔ ارزش گذاری سهام قدمِ بعدی است.
سوالات متداول
گزارش فعالیت ماهانه چه زمانی در کدال منتشر میشود؟
شرکتها گزارشِ هر ماه را بعد از تمام شدنِ آن ماه، معمولاً در روزهای اولِ ماهِ بعد، در کدال میگذارند. مهلتِ دقیق را دستورالعملِ افشای اطلاعاتِ سازمان بورس تعیین میکند و سازمان گاهی در شرایطِ خاص آن را تمدید کرده است.
آیا گزارش ماهانه حسابرسی میشود؟
نه. هیچ حسابرسِ بیرونی عددهای گزارش ماهانه را چک نمیکند و شرکت ممکن است بعداً آنها را اصلاح کند. برای همین ستونِ اصلاحات را جدی بگیرید و برآوردتان را با صورتهای مالیِ فصلی و سالانه که بررسی یا حسابرسی میشوند تطبیق دهید.
در گزارش ماهانه به چه عددهایی دقت کنیم؟
مبلغِ فروشِ ماه و جمعِ سال، مقدار و نرخِ فروش، فاصلهٔ تولید و فروش، سهمِ صادرات، ستونِ اصلاحات و کادرِ توضیحات مهمترینها هستند. در بانکها درآمدِ وامها و هزینهٔ سودِ سپرده و در هلدینگها ارزشِ روزِ سهمهایشان را ببینید.
رشد فروش ماهانه را چطور محاسبه کنیم؟
فروشِ این ماه را بر فروشِ ماهِ قبل یا همین ماه در سالِ قبل تقسیم کنید و یکی کم کنید. بعد رشدِ مقدار و رشدِ نرخ را جدا حساب کنید تا بفهمید رشد از بیشتر فروختن آمده یا فقط از گرانتر فروختن.
گزارش ماهانه بانکها و هلدینگها چه فرقی با شرکتهای تولیدی دارد؟
بانکها بهجای تولید و فروش، وامها و سپردهها و درآمد و هزینهٔ هر کدام را گزارش میکنند. هلدینگها و شرکتهای سرمایهگذاری فهرستِ سهمهایشان را با ارزشِ روز میدهند و از آن میشود خالصِ ارزشِ دارایی یا NAV هر سهم را حساب کرد.
گزارش ماهانه چقدر روی قیمت سهم اثر دارد؟
اثرش به فاصلهٔ عدد با انتظارِ بازار بستگی دارد، نه به خوب یا بد بودنِ خودِ عدد. شگفتیِ واقعی، عوض شدنِ روند در چند گزارشِ پشتِسرِهم و سهمهای کوچک بیشترین واکنش را میگیرند. در سهمهای بزرگ بخشی از عدد از قبل در قیمت است.
چرا فروش فروردین در گزارش ماهانه کم است؟
تعطیلاتِ نوروز روزهای کاری و ارسالِ محمولهها را کم میکند و خیلی از شرکتها در اسفند فروش را جلو میکشند. برای همین فروردین معمولاً ماهِ ضعیفی است و بهتر است آن را با فروردینِ سالِ قبل مقایسه کنید، نه با اسفند.
عددهای گزارش ماهانه کدال به چه واحدی است؟
مبلغِ فروش معمولاً به میلیون ریال و نرخِ فروش به ریال برای هر واحدِ محصول است. مقدار هم به واحدِ همان محصول، مثلِ تن یا دستگاه، آمده است. هر ده هزار میلیون ریال برابرِ یک میلیارد تومان است.
جمعبندی
گزارش فعالیت ماهانه زودترین خبر از حالوروزِ یک شرکت است، به شرطی که درست خوانده شود. پس هر ماه این چهار کار را بکنید: فروش را با همان ماهِ پارسال بسنجید، سهمِ مقدار و نرخ را جدا کنید، اصلاحات و توضیحات را بخوانید و فروش را با حاشیهٔ سودِ واقعی به EPS برسانید. اگر میخواهید این کار را با نمونههای واقعیِ بازارِ ایران تمرین کنید، دوره آموزشی تحلیل بنیادی برای همین ساخته شده است. تصمیمِ نهایی دربارهٔ هر سهم هم همیشه با خودتان است.