
اوراق مرابحه چیست؟ سازوکار، سود، YTM و خرید از بورس به زبان ساده
فهرست مطالب۱۴ بخش
- مرابحه یعنی چه؟ معنای سادهی یک عقد قدیمی
- اوراق مرابحه چطور کار میکند؟ قدمبهقدم
- ارکان اوراق مرابحه: هر کس چه کاری میکند؟
- انواع اوراق مرابحه در بورس ایران
- مرابحهی شرکتی
- مرابحهی عام دولت (اراد)
- مرابحهی ارزی
- سود اوراق مرابحه چطور پرداخت میشود؟
- YTM: سود واقعی کسی که امروز اوراق مرابحه میخرد
- تفاوت مرابحه و اجاره و دیگر اوراق
- خرید اوراق مرابحه از بورس: قدمبهقدم
- ریسکهای اوراق مرابحه: کمریسک است، بیریسک نه
- چکلیست پیش از خرید اوراق مرابحه
- چهار اشتباه رایج در خرید اوراق مرابحه
- خرید مستقیم یا صندوق درآمد ثابت؟
- سوالات متداول
- جمعبندی
یخچال قسطی را همه میشناسیم. فروشنده میگوید: «این یخچال برای من ۴۰ میلیون تومان تمام شده؛ قسطی ۴۶ میلیون به شما میدهم.» اوراق مرابحه همین معامله است، فقط این بار شما جای فروشنده نشستهاید.
اوراق مرابحه نوعی صکوک، یعنی اوراق بدهی اسلامی، است. با پول خریداران اوراق، کالا یا مواد اولیهای که یک شرکت یا دولت لازم دارد نقد خریده میشود و قسطی و با سود معلوم به همان شرکت فروخته میشود. قسطها هر سه یا شش ماه به شکل «کوپن» به حساب شما میآید و اصل پول در سررسید برمیگردد. این اوراق در فرابورس مثل سهم خرید و فروش میشوند.
در این راهنما قدمبهقدم میبینیم پول شما در اوراق مرابحه کجا میرود، سود آن چطور حساب میشود، چرا کسی که امروز میخرد ممکن است سودی متفاوت با نرخ روی کاغذ بگیرد و پیش از خرید چه چیزهایی را باید چک کنید. اگر هنوز تصویر کلی اوراق را ندارید، اول انواع اوراق با درآمد ثابت را ببینید؛ اینجا فقط سراغ یک نوع میرویم و عمیق.
مرابحه یعنی چه؟ معنای سادهی یک عقد قدیمی
«مرابحه» از ریشهی «ربح» به معنای سود است. در فقه، مرابحه یعنی فروش با سود اعلامشده. فروشنده باید بگوید کالا برای خودش چند تمام شده و چقدر رویش میکشد. خریدار هم با چشم باز قبول میکند.
چرا اوراق ایران را بر پایهی چنین عقدی ساختهاند؟ چون در نظام بانکی و بازار سرمایهی ما، قرض دادن پول با بهرهی ثابت ربا شمرده میشود. برای همین بهجای «اوراق قرضه»، اوراقی ساختهاند که پشت هر کدام یک خرید و فروش واقعی هست. در مرابحه، سود شما از تفاوت قیمت نقد و قیمت قسطی همان کالا میآید، نه از اجاره دادن پول. اگر میخواهید بدانید این تفاوت در دنیا چطور است، مقالهی اوراق قرضه چیست را ببینید.
پس مرابحه یک قرض پنهان نیست؛ یک معاملهی قسطی است که سودش از اول روی میز گذاشته شده است.
اوراق مرابحه چطور کار میکند؟ قدمبهقدم
بیایید یک شرکت فرضی خودروسازی را در نظر بگیریم که برای ساخت کامیون، ورق فولاد و موتور لازم دارد ولی پول نقدش کم است. این شرکت را «بانی» میگویند؛ یعنی کسی که اوراق برای او منتشر میشود. مسیر پول اینطور است:
- درخواست و مجوز: بانی به سازمان بورس میگوید چه کالایی، از چه کسی و به چه مبلغی میخواهد. سازمان مدارک را میسنجد و مجوز انتشار میدهد.
- پذیرهنویسی: اوراق در فرابورس عرضه میشود و مردم و صندوقها با قیمت اسمی، معمولا ۱۰۰ هزار تومان برای هر برگه، میخرند.
- خرید نقد کالا: «نهاد واسط»، یعنی شرکتی که فقط برای همین کار ساخته شده و وکیل خریداران اوراق است، با پول جمعشده کالا را نقد از فروشنده میخرد.
- فروش قسطی به بانی: نهاد واسط همان کالا را با قیمت بالاتر و قسطی به بانی میفروشد. از این لحظه کالا مال بانی است و بانی به دارندگان اوراق بدهکار.
- پرداخت قسطها: بانی هر سه یا شش ماه قسط را میدهد و «عامل پرداخت» آن را به نسبت تعداد برگهها به حساب هر دارنده میریزد. این همان کوپن است.
- سررسید: در آخرین قسط، اصل پول (مبلغ اسمی) هم برمیگردد و اوراق بسته میشود.
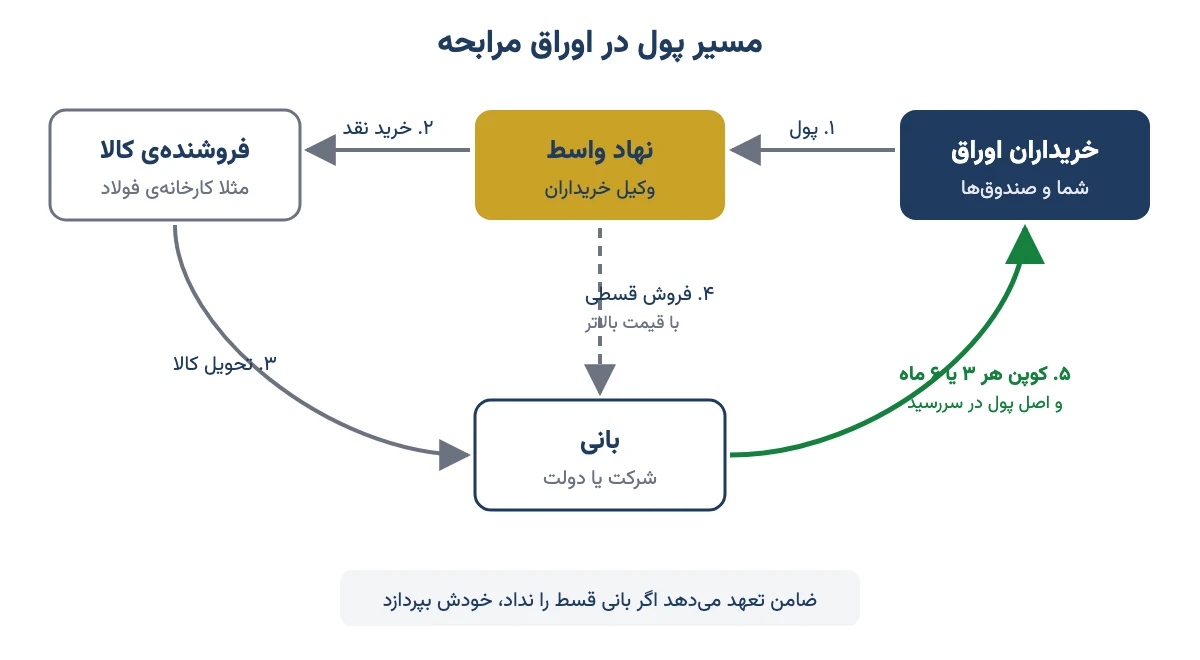
یک نکتهی ظریف اینجاست: در مرابحه، کالا از همان روز اول مال بانی میشود. برای اینکه پول شما بیپشتوانه نماند، معمولا یک «ضامن»، اغلب یک بانک یا شرکت تامین سرمایه، تعهد میدهد که اگر بانی قسط را نداد، خودش بپردازد. پس امنیت اوراق مرابحه بیشتر به ضامن و توان بانی بسته است تا به خود کالا.
ارکان اوراق مرابحه: هر کس چه کاری میکند؟
اسم ارکان در اطلاعیهی هر اوراق میآید و خیلیها از آن میترسند. ولی هر کدام یک کار ساده دارد. جدول زیر آنها را به زبان آدمیزاد معنا کرده است:
| رکن | کارش چیست؟ | در مثال یخچال |
|---|---|---|
| بانی | کسی که پول لازم دارد و بدهکار اصلی است | مشتری که یخچال را قسطی میخرد |
| نهاد واسط (ناشر) | وکیل خریداران اوراق؛ کالا را نقد میخرد و قسطی میفروشد | مغازهای که یخچال را میفروشد |
| ضامن | اگر بانی قسط را نداد، او میپردازد | ضامنی که پای قرارداد امضا کرده |
| متعهد پذیرهنویسی | اگر مردم همهی اوراق را نخریدند، باقی را میخرد | شریکی که میگوید کسری سرمایه با من |
| بازارگردان | هر روز خرید و فروش میکند تا بشود اوراق را راحت نقد کرد | کسی که همیشه حاضر است چکهای شما را بخرد |
| عامل پرداخت | کوپن و اصل پول را به حساب دارندگان میریزد | صندوقدار مغازه |
| حسابرس و امین | مراقباند پول همانجایی خرج شود که گفته شده | بازرس مطمین |
از این جدول دو رکن برای شما از همه مهمترند: ضامن که پشت پول شماست و بازارگردان که هر وقت خواستید بفروشید، خریدار پیدا شود. بازارگردان یعنی کسی که متعهد است هر روز در صف خرید و فروش حاضر باشد.
انواع اوراق مرابحه در بورس ایران
اوراق مرابحه را از روی بانیاش سه دسته میکنند. اسمشان شبیه است ولی ریسک و رفتارشان فرق دارد.
مرابحهی شرکتی
شرکتهای بزرگ برای خرید مواد اولیه، قطعه یا کالای تجاری منتشرش میکنند. در ۱۴۰۵ از خودروسازها و پتروشیمیها تا فروشگاههای اینترنتی از این راه پول گرفتهاند. طبق اطلاعیههای فرابورس تا آبان ۱۴۰۵، بیشتر این اوراق نرخ سود اسمی ۲۳٪ در سال، کوپن سهماهه و عمر ۱۸ تا ۴۸ ماه داشتهاند. ریسک اصلیشان این است که شرکت، یا ضامنش، از پس قسطها برنیاید.
مرابحهی عام دولت (اراد)
دولت هم برای جبران کسری بودجه اوراق مرابحه منتشر میکند. اوراق دولتی معمولا با نماد «اراد» و یک شماره در فرابورس دیده میشوند. فرق «مرابحهی عام» با مرابحهی معمولی این است که فهرست دقیق کالاها از قبل معلوم نیست و نهاد واسط جدایی هم در کار نیست؛ دولت به وکالت از خریداران، کالا و خدمات مورد نیازش را میخرد و قسطی از آنها بدهکار میشود.
چون بدهکار دولت است، ریسک نکول اراد از اوراق شرکتی کمتر است و معمولا بازده کمی پایینتری هم دارد. اگر دنبال نوع بیکوپن دولتی هستید، اسناد خزانه اسلامی (اخزا) را ببینید.
مرابحهی ارزی
نوعی هم هست که بهجای ریال، با ارز منتشر و پرداخت میشود تا شرکتها کالای وارداتی بخرند. این نوع دستورالعمل جداگانه دارد و برای سرمایهگذار عادی کمیاب است. پس وقتی در این مقاله میگوییم اوراق مرابحه، منظور همان دو نوع ریالی بالاست.
سود اوراق مرابحه چطور پرداخت میشود؟
سود اوراق مرابحه از پیش معلوم است. در اطلاعیهی هر اوراق یک «نرخ اسمی» سالانه میآید، مثلا ۲۳٪، و یک دورهی پرداخت، مثلا سهماهه. کوپن هر دوره با یک تقسیم ساده به دست میآید.
بیایید با هم حساب کنیم. فرض کنیم ۱۰۰ میلیون تومان پول دارید و در پذیرهنویسی ۱٬۰۰۰ برگهی ۱۰۰ هزار تومانی میخرید:
- سود سالانه: ۱۰۰ میلیون × ۲۳٪ = ۲۳ میلیون تومان.
- کوپن هر سه ماه: ۲۳ میلیون ÷ ۴ = ۵ میلیون و ۷۵۰ هزار تومان.
- به زبان زندگی: انگار هر ماه حدود یک میلیون و ۹۰۰ هزار تومان کنار میگذارید، فقط سه ماه یک بار یکجا به دستتان میرسد.
- در سررسید: آخرین کوپن بهعلاوهی همان ۱۰۰ میلیون تومان اصل پول به حساب کارگزاری شما میآید.
این عددها مثالاند و نرخ هر اوراق در اطلاعیهی خودش آمده است. اگر میخواهید همین حساب را با سود سپردهی بانکی مقایسه کنید، ماشینحساب سود بانکی کمکتان میکند.
یک چیز را هم بدانید: کوپن مال کسی است که در روز ثبت، اوراق در کدش باشد. اگر یک روز قبل از پرداخت بفروشید، کوپن آن دوره به خریدار میرسد. برای همین قیمت اوراق در بازار کمکم تا روز پرداخت بالا میرود و بعد از پرداخت کوپن، یکباره پایین میآید. نگران نشوید؛ این افت همان سودی است که به حساب شما آمده.
YTM: سود واقعی کسی که امروز اوراق مرابحه میخرد
تا اینجا فرض کردیم اوراق را در پذیرهنویسی و با قیمت اسمی خریدهاید. ولی بیشتر مردم اوراق را بعدا از بازار میخرند، با قیمتی که هر روز عوض میشود. اینجا یک عدد مهمتر از نرخ اسمی پیدا میشود.
YTM یعنی «بازده تا سررسید»: اگر امروز با همین قیمت بخرید و تا آخر نگه دارید، هر سال روی پولتان چند درصد سود میکنید. این عدد هم کوپنها را حساب میکند و هم فاصلهی قیمت خرید تا ۱۰۰ هزار تومانی که در سررسید پس میگیرید. در واقع همان نرخ بازده داخلی (IRR) است که روی اوراق حساب شده.
مثال: اوراقی با نرخ اسمی ۲۳٪، کوپن سهماهه و دو سال تا سررسید را در نظر بگیرید. هر برگه هر سه ماه ۵٬۷۵۰ تومان کوپن میدهد. حالا ببینیم قیمت خرید چه تفاوتی میسازد:
| قیمت خرید هر برگه | در سررسید پس میگیرید | بازده سالانهی مرکب (YTM تقریبی) | یعنی چه؟ |
|---|---|---|---|
| ۹۵ هزار تومان | ۱۰۰ هزار تومان | حدود ۲۹٪ | ارزان خریدهاید؛ سودی بیشتر از نرخ اسمی |
| ۱۰۰ هزار تومان | ۱۰۰ هزار تومان | حدود ۲۵٪ | کوپن ۲۳٪، که با سود روی سود حدود ۲۵٪ میشود |
| ۱۰۳ هزار تومان | ۱۰۰ هزار تومان | حدود ۲۳٪ | گران خریدهاید؛ ۳ هزار تومان در سررسید از دست میرود |
میبینید که همان ورقه، با سه قیمت، سه سود متفاوت میدهد. چرا ردیف وسط ۲۵٪ است و نه ۲۳٪؟ چون کوپن هر سه ماه به دستتان میرسد و اگر دوباره سرمایهگذاریاش کنید، روی سودش هم سود میگیرید. سامانهها و سایتهای بورسی YTM را معمولا به همین شکل سالانهی مرکب نشان میدهند.
پس پیش از خرید از بازار، به نرخ اسمی نگاه نکنید؛ YTM را ببینید و با سود سپرده و اوراق همسررسید دیگر مقایسه کنید.
تفاوت مرابحه و اجاره و دیگر اوراق
این پرسش را زیاد از من میپرسند، چون اسمها در تابلو کنار هماند. فرق اصلی در این است که پشت ورقه چه معاملهای خوابیده و مالکیت کالا دست کیست:
| ویژگی | مرابحه | اجاره | اخزا | مضاربه |
|---|---|---|---|---|
| پشت ورقه چیست؟ | فروش قسطی کالا | اجارهی یک دارایی | طلب پیمانکاران از دولت | شراکت در یک کار تجاری |
| مالکیت دارایی | از اول با بانی؛ در رهن تا تسویه | با دارندگان اوراق تا سررسید | دارایی خاصی ندارد | سرمایه مال دارندگان است |
| سود | از پیش معلوم | از پیش معلوم | از تخفیف خرید تا قیمت اسمی | به نتیجهی کار بسته است |
| کوپن | دارد | دارد | ندارد | علیالحساب دارد |
| کاربرد اصلی | خرید مواد اولیه و کالا | تجهیزات، ساختمان، هواپیما | تسویهی بدهی دولت | سرمایهی در گردش طرحها |
برای شمای سرمایهگذار، مرابحه و اجاره در عمل شبیه هماند: هر دو کوپن ثابت دارند و ریسکشان بیشتر به بانی و ضامن بسته است. فرق حقوقیشان بیشتر وقتی مهم میشود که کار به نکول بکشد؛ در اجاره خود دارایی مال دارندگان است و در مرابحه، دارایی فقط در رهن است. برای جزییات هر کدام اوراق اجاره و اوراق مضاربه را ببینید.
خرید اوراق مرابحه از بورس: قدمبهقدم
خرید اوراق مرابحه از خرید سهم سختتر نیست. تنها فرقش این است که پیش از خرید باید یک برگهی اطلاعیه را با دقت بخوانید.
- کد بورسی بگیرید. اگر هنوز ندارید، اول در سامانهی سجام ثبتنام و احراز هویت کنید و در یک کارگزاری حساب باز کنید.
- اوراق را پیدا کنید. در سامانهی معاملاتی کارگزاری، کلمهی «مرابحه»، «اراد» یا نام شرکت بانی را جستوجو کنید. بیشتر این اوراق در بازار ابزارهای نوین مالی فرابورس معامله میشوند.
- اطلاعیه را بخوانید. نرخ اسمی، تاریخ سررسید، دورهی پرداخت، ضامن و بازارگردان را یادداشت کنید.
- قیمت و YTM را ببینید. قیمت در سامانه به ریال است؛ یعنی ۱٬۰۰۰٬۰۰۰ ریال همان ۱۰۰ هزار تومان است. بازده تا سررسید را با اوراق مشابه مقایسه کنید.
- سفارش بدهید. بهتر است سفارش را نزدیک قیمتهای صف بازارگردان بگذارید تا گرانتر از ارزش نخرید.
- تسویه و کارمزد. کارمزد خرید و فروش اوراق بدهی حدود ۰٫۰۷٪ در هر طرف است، یعنی چند برابر کمتر از سهام، و مالیات نیمدرصدی فروش سهام را ندارد. پول فروش هم معمولا یک روز کاری بعد میرسد. جزییات را در کارمزد معاملات بورس ببینید.
راه دیگر شرکت در پذیرهنویسی است. در روزهای عرضهی اوراق تازه، میتوانید با قیمت اسمی سفارش بدهید. فرقش با عرضهی اولیهی سهم این است که معمولا همهی سفارشها پر میشود و هیجانی هم در کار نیست. دربارهی این روند در پذیرهنویسی چیست نوشتهام.
یک نکته: بعضی اوراق مرابحه «عرضهی خصوصی» دارند؛ یعنی فقط نهادها و صندوقها میتوانند بخرند. اگر نماد اوراقی را دیدید ولی نتوانستید سفارش بدهید، دلیلش معمولا همین است.
ریسکهای اوراق مرابحه: کمریسک است، بیریسک نه
خیلیها اوراق را «مثل سپردهی بانکی» میدانند. نزدیک است، ولی یکی نیست. این چهار ریسک را بشناسید:
- ریسک نکول: یعنی بانی قسط را دیر بدهد یا ندهد. در اوراق دولتی کم است؛ در اوراق شرکتی به توان شرکت و ضامن بسته است.
- ریسک نرخ بهره: اگر نرخ سود در کشور بالا برود، اوراق قبلی با کوپن کمتر جذابیتشان را از دست میدهند و قیمتشان پایین میآید. اگر تا سررسید نگه دارید، این افت به شما آسیبی نمیزند؛ ولی اگر وسط راه بفروشید، ضرر واقعی است.
- ریسک نقدشوندگی: در اوراق کمحجم یا اوراقی که بازارگردان فعالی ندارند، ممکن است روزی که پول لازم دارید خریدار با قیمت منصفانه پیدا نشود.
- ریسک تورم: سود ۲۳٪ وقتی تورم بالاتر از آن باشد، یعنی قدرت خرید پولتان کمی کم شده است. اوراق برای حفظ ارزش پول در تورم بالا ساخته نشدهاند؛ برای درآمد منظم و کمنوساناند.
پس اوراق مرابحه جای پولی است که میخواهید آرام بماند و درآمد منظم بدهد، نه جای پولی که قرار است جلوی تورم بایستد.
چکلیست پیش از خرید اوراق مرابحه
پیش از هر خرید، این هشت سوال را از خودتان بپرسید. اگر جواب یکی را نمیدانید، صبر کنید و اطلاعیه را دوباره بخوانید:
- بانی کیست و کارش چیست؟ اوراق دولتی است یا شرکتی؟
- ضامن کیست؟ بانک یا شرکت معتبر است؟
- رتبهی اعتباری بانی چند است و اوراق قبلیاش را سر وقت پرداخته؟
- سررسید کی است و آیا تا آن روز به این پول نیاز ندارم؟
- کوپن چند ماه یک بار است و روز پرداخت بعدی کی است؟
- YTM امروز چند است و با اوراق مشابه و سود سپرده چقدر فرق دارد؟
- بازارگردان دارد؟ حجم معاملات روزانهاش کافی است؟
- آیا عرضهی خصوصی است یا من هم میتوانم بخرم؟
چهار اشتباه رایج در خرید اوراق مرابحه
- نگاه کردن به نرخ اسمی بهجای YTM. اوراق ۲۳٪ که ۱۰۵ هزار تومان میخرید، دیگر ۲۳٪ سود نمیدهد.
- ترسیدن از افت قیمت بعد از کوپن. این افت همان پولی است که به حسابتان آمده. با آن ضرر نکردهاید.
- خرید اوراقی با سررسید دورتر از نیاز. اگر شش ماه دیگر پول جهیزیه لازم دارید، اوراق چهارساله نخرید؛ شاید مجبور شوید با قیمت پایین بفروشید.
- یکی دانستن همهی اوراق شرکتی. اوراق یک شرکت بزرگ با ضامن بانکی با اوراق یک شرکت کوچک یکی نیست، حتی اگر نرخ هر دو ۲۳٪ باشد.
خرید مستقیم یا صندوق درآمد ثابت؟
اگر حوصلهی خواندن اطلاعیه و حساب کردن YTM را ندارید، راه سادهتری هم هست. صندوقهای درآمد ثابت بخش بزرگی از پولشان را در همین اوراق مرابحه، اجاره و اخزا میگذارند و مدیر صندوق کار انتخاب را برای شما میکند.
خرید مستقیم برای کسی خوب است که سررسید مشخص میخواهد و میداند کی پول لازم دارد. صندوق برای کسی خوب است که میخواهد هر روز بتواند بخشی از پولش را بردارد و ریسکش بین دهها اوراق پخش شود. تصمیم نهایی با خودتان است؛ هر دو راه درستاند، فقط به کار دو آدم متفاوت میآیند.
سوالات متداول
اوراق مرابحه چیست؟
اوراق مرابحه نوعی صکوک یا اوراق بدهی اسلامی است. با پول خریداران، کالای مورد نیاز یک شرکت یا دولت نقد خریده و قسطی با سود معلوم به او فروخته میشود. دارندگان اوراق هر چند ماه کوپن میگیرند و اصل پول در سررسید برمیگردد.
سود اوراق مرابحه چطور پرداخت میشود؟
سود به شکل کوپن و معمولا هر سه یا شش ماه یک بار به حساب کارگزاری دارنده واریز میشود. مبلغ هر کوپن برابر نرخ اسمی سالانه تقسیم بر تعداد پرداختهای سال است. کوپن به کسی میرسد که در روز ثبت، اوراق در کد بورسیاش باشد.
تفاوت مرابحه و اجاره چیست؟
در مرابحه کالا قسطی به بانی فروخته میشود و از اول مال اوست، فقط تا تسویه در رهن میماند. در اجاره دارایی تا سررسید مال دارندگان اوراق است و بانی اجاره میدهد. برای سرمایهگذار، هر دو کوپن ثابت و ریسک مشابه دارند.
اوراق مرابحه را چطور بخریم؟
با کد بورسی و از سامانهی معاملاتی کارگزاری، نام اوراق یا نماد اراد را جستوجو کنید. پیش از سفارش، اطلاعیه را بخوانید و سررسید، ضامن و بازده تا سررسید را ببینید. میتوانید در پذیرهنویسی با قیمت اسمی یا بعدا از بازار بخرید.
مرابحه عام چیست؟
مرابحه عام نوعی اوراق مرابحه است که دولت برای تامین مالی منتشر میکند. فهرست دقیق کالاها از قبل معلوم نیست و نهاد واسط جدایی ندارد. دولت به وکالت از خریداران کالا و خدمات مورد نیازش را میخرد و قسطی بدهکار آنها میشود.
آیا سود اوراق مرابحه تضمینی است؟
نرخ سود از اول معلوم است و معمولا یک ضامن پرداخت آن را تعهد میکند، ولی بیریسک نیست. اگر بانی و ضامن هر دو نتوانند بپردازند، پرداخت عقب میافتد. اوراق دولتی ریسک نکول کمتری از اوراق شرکتی دارند.
YTM اوراق مرابحه یعنی چه؟
YTM یا بازده تا سررسید یعنی اگر اوراق را امروز با قیمت بازار بخرید و تا آخر نگه دارید، سالانه چند درصد سود میکنید. اگر زیر ۱۰۰ هزار تومان بخرید، بازده از نرخ اسمی بیشتر میشود و اگر گرانتر بخرید، کمتر.
آیا اوراق مرابحه حلال است؟
اوراق مرابحه بر پایهی عقد مرابحه، یعنی فروش با سود اعلامشده، طراحی شده و ساختار آن را شورای فقهی سازمان بورس تایید کرده است. سود آن از تفاوت قیمت نقد و قسطی یک کالای واقعی میآید، نه از قرض دادن پول.
جمعبندی
اوراق مرابحه همان فروش قسطی است که شما در آن جای فروشنده نشستهاید. کالایی نقد خریده و قسطی فروخته میشود و قسطها کوپن شما میشوند. سودش از اول معلوم است، کارمزدش کم است و مالیات فروش سهام را ندارد.
ولی همهی اوراق مرابحه یکی نیستند. پس دفعهی بعد که اوراقی را در تابلو دیدید، اول سه چیز را بپرسید: ضامنش کیست، سررسیدش کی است و YTM امروزش چند است. اگر جواب هر سه به کارتان میآمد، آن وقت سراغ خرید بروید. برای دیدن تصویر کاملتر این خانواده، مقالهی صکوک چیست را هم بخوانید.