
هزینه فرصت چیست؟ مفهوم، فرمول و مثال ساده در سرمایهگذاری
فهرست مطالب۱۳ بخش
- هزینه فرصت چیست؟ تعریف به زبان ساده
- سه نکته که تعریف را دقیق میکند
- چرا علم اقتصاد با هزینهٔ فرصت شروع میشود؟
- فرمول هزینه فرصت و نحوهٔ محاسبه
- هزینه فرصت با مثال ساده: ۱۰۰ میلیون تومان، دو راه
- سیب را با سیب مقایسه کنید: ریسک، نقدشوندگی و زمان
- هزینه فرصت پول: چرا پولِ نقد هم خرج دارد؟
- مثالِ عددی: پولِ زیرِ فرش
- نرخ بهرهٔ بدون ریسک؛ کفِ هزینهٔ فرصت
- هزینه فرصت و تورم: سودی که واقعاً سود نیست
- هزینهٔ فرصتِ ماندن در بانک در ۱۵ سال (۱۳۸۸ تا ۱۴۰۳)
- تفاوت سود اقتصادی و سود حسابداری چیست؟
- مثال: مغازهای که مالِ خودِ صاحبش است
- هزینهٔ فرصت را با این دو مفهوم اشتباه نگیرید
- هزینه فرصت در سرمایهگذاری و بورس: چهار جای آشنا
- بورس مسابقه نیست
- هزینهٔ فرصت در زندگیِ روزمره
- چکلیستِ چهارقدمی پیش از هر تصمیمِ مالی
- اشتباههای رایج در حسابِ هزینهٔ فرصت
- سوالات متداول
- جمعبندی
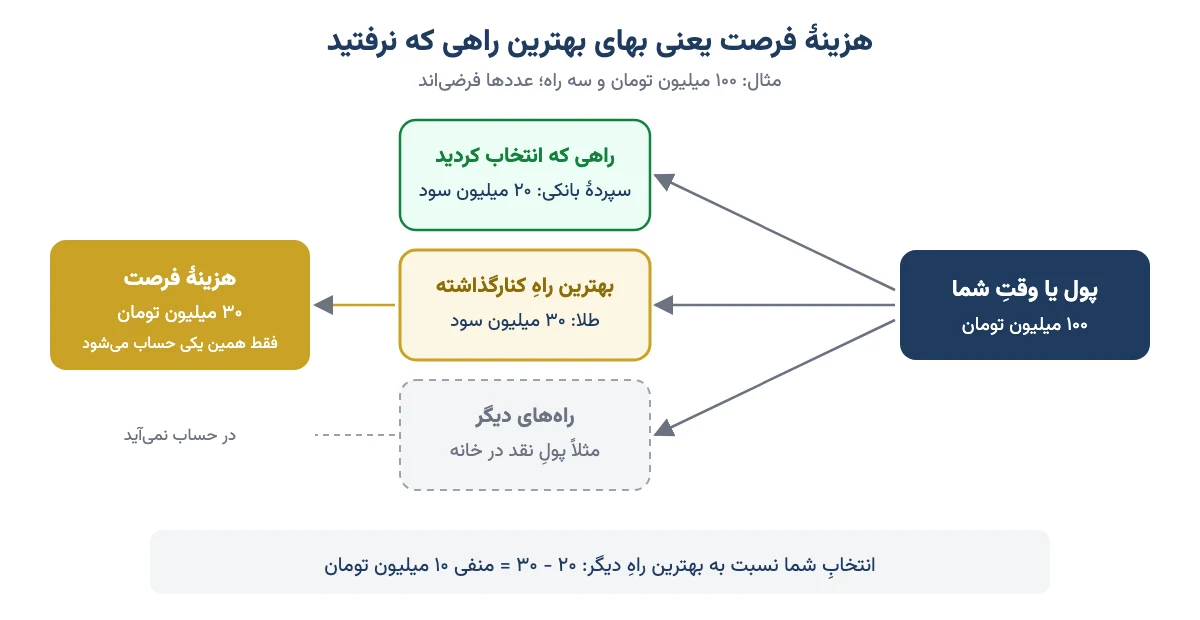
هزینهٔ فرصت یعنی ارزشِ بهترین گزینهای که برای انتخابِ یک گزینهٔ دیگر کنار میگذارید. اگر ۱۰۰ میلیون تومان را در بانک بگذارید، هزینهٔ فرصتِ این کار سودی است که از بهترین راهِ دیگر، مثلاً طلا یا بورس، میتوانستید بگیرید. این هزینه در هیچ فاکتوری نوشته نمیشود، ولی کاملاً واقعی است.
بیشترِ ما پیش از هر خرید فقط یک سؤال میپرسیم: «چند میشود؟». ولی سؤالِ دومی هم هست که پولمان را بیشتر نجات میدهد: «بهجایش چه چیزی را از دست میدهم؟». جوابِ همین سؤالِ دوم اسمش هزینهٔ فرصت است. بیایید با مثالهای ساده، از سفرهٔ خانه تا بورس، ببینیم چطور حسابش کنیم.
هزینه فرصت چیست؟ تعریف به زبان ساده
فرض کنید ۵۰ میلیون تومان پسانداز دارید و دو فکر در سرتان است: عوضکردنِ یخچالِ قدیمی، یا خریدنِ سکه برای روزِ مبادا. هر کدام را انتخاب کنید، آن یکی را از دست دادهاید. اگر یخچال بخرید، هزینهٔ فرصتش همان سکهای است که نخریدید، بهاضافهٔ هر سودی که میتوانست بدهد.
پس هزینهٔ فرصت یعنی «بهای راهی که نرفتید». اقتصاددانها به آن هزینهٔ ضمنی یا هزینهٔ پنهان هم میگویند. چرا پنهان؟ چون پولی از جیبتان بیرون نمیرود و در هیچ دفتری ثبت نمیشود. ولی آخرِ کار، فرقش را در داراییتان میبینید.
سه نکته که تعریف را دقیق میکند
- فقط بهترین گزینهٔ کنارگذاشته حساب میشود، نه جمعِ همه. اگر میانِ بانک، طلا و بورس، بورس را انتخاب کنید، هزینهٔ فرصتتان بازدهِ بهترینِ آن دو گزینهٔ دیگر است، نه مجموعِ آنها. چون شما هیچوقت نمیتوانستید هر دو را با یک پول داشته باشید.
- همیشه پول نیست. وقت، سلامتی، آرامش و فرصتِ یادگرفتن هم هزینهٔ فرصت دارند. ساعتی که پای گوشی میگذرد، ساعتی است که کتاب نخواندهاید یا با نوهتان حرف نزدهاید.
- دربارهٔ گزینههایی است که واقعاً پیشِ رویتان بود. «کاش ده سال پیش فلان سهم را خریده بودم» هزینهٔ فرصت نیست؛ حسرت است. به این نکته پایینتر برمیگردیم.
تا اینجا تعریف را دیدیم. ولی چرا اقتصاددانها اینقدر روی این یک مفهوم پافشاری میکنند؟
چرا علم اقتصاد با هزینهٔ فرصت شروع میشود؟
اقتصاد چیست؟ سادهترین جواب این است: علمِ انتخابکردن، وقتی همهچیز کم است. لیونل رابینز، اقتصاددانِ انگلیسی، در سال ۱۹۳۲ علم اقتصاد را تقریباً همینطور تعریف کرد. به گفتهٔ او، اقتصاد رفتارِ آدمها را وقتی بررسی میکند که خواستهها زیاد است و وسیلهها کم، و هر وسیله چند کاربردِ مختلف دارد.
به این «کمبودن» کمیابی میگویند. پولِ ما محدود است، وقتمان محدود است، زمینِ کشاورزیِ یک کشور هم محدود است. هر جا کمیابی هست، انتخاب هست؛ و هر انتخابی یک هزینهٔ فرصت دارد. برای همین هزینهٔ فرصت جزوِ اولین درسهای هر کتابِ اقتصاد است. گرگوری منکیو آن را دومین اصل از ده اصلِ اقتصاد گذاشته است: هزینهٔ هر چیز، همان چیزی است که برای بهدستآوردنش از دست میدهید. در مقالهٔ اصول اقتصاد این ده اصل را یکییکی و با مثال توضیح دادهایم.
هزینهٔ فرصت در اقتصاد فقط حسابِ خانواده نیست. دولت وقتی بودجهای را به ساختنِ جاده میدهد، همان پول دیگر به بیمارستان نمیرسد. فردریک باستیا، نویسندهٔ فرانسوی، حدودِ ۱۷۵ سال پیش اسمِ قشنگی برای این نگاه گذاشت: «آنچه دیده میشود و آنچه دیده نمیشود». جادهای که ساخته شد دیده میشود. بیمارستانی که با همان پول ساخته نشد، دیده نمیشود. این نگاه پایهٔ بسیاری از بحثهای اقتصاد کلان هم هست.
پس هر جا کمیابی هست، هزینهٔ فرصت هم هست؛ چه در آشپزخانهٔ خانه، چه در بودجهٔ کشور.
فرمول هزینه فرصت و نحوهٔ محاسبه
هزینهٔ فرصت را به دو شکل مینویسند. هر دو از یک فکر میآیند، فقط سؤالشان کمی فرق دارد.
- هزینهٔ فرصت = بازده (یا ارزشِ) بهترین گزینهای که کنار گذاشتید. این میگوید چه چیزی را فدا کردید.
- برتری یا عقبماندگیِ تصمیمِ شما = بازدهِ گزینهٔ انتخابشده − بازدهِ بهترین گزینهٔ کنارگذاشته. این میگوید انتخابتان بهتر بود یا بدتر. اگر عدد منفی شد، یعنی هزینهٔ فرصت از سودِ شما بیشتر بوده است.
خیلی از سایتها فقط شکلِ دوم را «فرمولِ هزینهٔ فرصت» مینامند. اشکالی ندارد. فقط یادتان باشد که در اقتصادِ دقیق، هزینهٔ فرصت خودِ ارزشِ گزینهٔ کنارگذاشته است.
هزینه فرصت با مثال ساده: ۱۰۰ میلیون تومان، دو راه
فرض کنیم ۱۰۰ میلیون تومان دارید. راهِ اول سپردهٔ یکسالهٔ بانکی با سودِ ۲۰٪ است. راهِ دوم خریدنِ طلا. این عددها فقط مثالاند؛ سودِ سپردهٔ خودتان را با ماشینحسابِ سود بانکی حساب کنید.
- سودِ بانک در یک سال: ۱۰۰ میلیون ضربِ ۲۰٪ میشود ۲۰ میلیون تومان. این عدد را از روزِ اول میدانید.
- سودِ طلا را از قبل نمیدانید. ممکن است بالا برود، ممکن است پایین بیاید. پس سه حالت فرض میکنیم.
- در هر حالت، فرقِ این دو راه را حساب میکنیم.
جدولِ زیر همین سه حالت را کنارِ هم گذاشته است.
| حالت | سودِ طلا | سودِ سپرده | فرقِ تصمیمِ شما با طلا | داوری |
|---|---|---|---|---|
| طلا ۴۰٪ بالا رفت | ۴۰ میلیون | ۲۰ میلیون | منفی ۲۰ میلیون | انتخابِ بانک گران تمام شد |
| طلا ۲۰٪ بالا رفت | ۲۰ میلیون | ۲۰ میلیون | صفر | فرقی نکرد |
| طلا ۱۰٪ پایین آمد | منفی ۱۰ میلیون | ۲۰ میلیون | مثبت ۳۰ میلیون | انتخابِ بانک درست بود |
میبینید؟ هزینهٔ فرصت را فقط بعد از اتفاق میشود دقیق حساب کرد. پیش از تصمیم، فقط میشود تخمین زد. برای همین تخمینِ خوب مهم است، و تخمینِ خوب بدونِ سه چیزِ دیگر ممکن نیست.
سیب را با سیب مقایسه کنید: ریسک، نقدشوندگی و زمان
سودِ ۲۰٪ بانک تقریباً قطعی است. سودِ ۴۰٪ طلا قطعی نبود. مقایسهٔ خامِ این دو عدد مثلِ مقایسهٔ حقوقِ ثابتِ یک کارمند با درآمدِ یک دستفروش در بهترین روزش است. پیش از مقایسه، این سه چیز را کنارِ هر گزینه بنویسید:
- ریسک: یعنی احتمالِ اینکه نتیجه با انتظارتان فرق کند. گزینهٔ پرنوسان باید سودِ بیشتری بدهد تا ارزشِ دلهرهاش را داشته باشد. دربارهٔ اندازهگیریاش در مقالهٔ ریسک چیست و چطور محاسبه میشود نوشتهایم.
- نقدشوندگی: یعنی چقدر زود میشود دارایی را دوباره پول کرد. در بیشترِ بازارها هر روز اراده کنید، فردایش پولتان نقد است؛ ولی خانه در بعضی دورهها اصلاً مشتری ندارد. این هم هزینه است.
- زمان: سودِ سهماهه را با سودِ یکساله مقایسه نکنید. هر دو را به یک مدت، مثلاً سالانه، برگردانید.
پس هزینهٔ فرصت را همیشه میانِ گزینههایی حساب کنید که ریسک، مدت و نقدشوندگیِ نزدیک به هم دارند. وگرنه عدد راست نمیگوید.
هزینه فرصت پول: چرا پولِ نقد هم خرج دارد؟
خیلیها فکر میکنند پولی که در خانه یا حسابِ جاری مانده «هیچ هزینهای ندارد». اتفاقاً گرانترین پول همین است. فقط قبضش را کسی برایتان نمیفرستد.
من برای توضیحِ تورم همیشه مثالِ لیوانِ شیر را میزنم. یک لیوان شیر را نصف کنید و روی هر نیمه آب بریزید. حالا دو لیوان «شیر» دارید. آیا ارزشِ غذاییِ این دو لیوان بیشتر شد؟ نه. پول هم وقتی بیشتر از اندازه چاپ میشود، همینطور آبکی میشود. تعدادش زیاد شده، ولی ارزشش کم شده است.
مثالِ عددی: پولِ زیرِ فرش
فرض کنیم ۱۰۰ میلیون تومان یک سال در خانه بماند و تورمِ آن سال ۴۰٪ باشد. سالِ بعد، چیزهایی که امروز ۱۰۰ میلیون تومان میارزند، ۱۴۰ میلیون تومان میشوند. ۱۰۰ میلیونِ شما فقط به اندازهٔ ۱۰۰ تقسیم بر ۱٫۴ خرید میکند؛ یعنی حدودِ ۷۱ میلیونِ امروز.
به زبانِ ساده: بیآنکه یک ریال خرج کنید، حدودِ ۲۹٪ از قدرتِ خریدتان رفته است. اگر این پول جهیزیهٔ دخترتان بود، حالا تقریباً یکسومِ وسایل را کمتر میتواند بخرد.
تازه این فقط نیمی از ماجراست. هزینهٔ فرصتِ این پول، سودی هم هست که میتوانست در کمریسکترین جای ممکن بگیرد. برای همین اقتصاددانها میگویند پول ارزشِ زمانی دارد: ۱۰۰ میلیونِ امروز از ۱۰۰ میلیونِ سالِ بعد باارزشتر است.
نرخ بهرهٔ بدون ریسک؛ کفِ هزینهٔ فرصت
هر پولی دستکم چند جای امن برای ماندن دارد: سپردهٔ بانکی، اوراق خزانهٔ اسلامی یا صندوقهای درآمد ثابت. به سودِ این جاهای کمریسک نرخ بهرهٔ بدون ریسک میگویند. البته در عمل «تقریباً» بدون ریسک؛ هیچ جایی کاملاً بیخطر نیست.
این نرخ کفِ هزینهٔ فرصتِ پولِ شماست. هر سرمایهگذاریِ پرریسکتر، اول باید از این کف بالاتر برود تا ارزشِ دردسرش را داشته باشد. اگر سهمی در یک سال ۱۵٪ سود بدهد و صندوقِ درآمد ثابت در همان سال بیشتر داده باشد، شما با وجودِ سود، در واقع عقب افتادهاید.
برای همین وقتی نرخ بهره بالا میرود، بورس معمولاً زیرِ فشار میآید. زنجیرهاش ساده است: سودِ بیدردسرِ بانک و اوراق بیشتر میشود؛ هزینهٔ فرصتِ نگهداشتنِ سهم بالا میرود؛ در نتیجه بعضیها سهم را میفروشند و پول را به جای امن میبرند.
پس پولِ نقد هم هزینه دارد؛ فقط فاکتورش را نمیبینید.
هزینه فرصت و تورم: سودی که واقعاً سود نیست
سودِ بانک و هر سودِ دیگری را باید با تورم سنجید. به سودی که بانک اعلام میکند سودِ اسمی میگویند. سودی که بعد از کمکردنِ اثرِ تورم میماند، سودِ واقعی است. حسابش این است:
سودِ واقعی = (۱ + سودِ اسمی) ÷ (۱ + تورم) − ۱
بیایید با هم حساب کنیم. فرض کنید سپرده ۲۲٪ سود بدهد و تورم ۴۰٪ باشد. حسابِ سرانگشتی میگوید ۲۲ منهای ۴۰، یعنی منفی ۱۸٪. حسابِ دقیق: ۱٫۲۲ تقسیم بر ۱٫۴۰ میشود حدودِ ۰٫۸۷؛ یعنی حدودِ منفی ۱۳٪. پس با وجودِ سودِ بانک، آخرِ سال حدودِ ۱۳٪ کمتر از امروز میتوانید خرید کنید.
در ایرانِ این سالها این حالت استثنا نیست، قاعده است. سقفِ سودِ سپردههای بانکی در سالهای اخیر، بسته به مدتِ سپرده، حدودِ ۲۰ تا ۲۳ درصد بوده است. ولی تورمِ سالانه بیشترِ این سالها بالای ۳۰٪ بوده و در ۱۴۰۵ از این هم بالاتر رفته است. یعنی نرخ بهرهٔ واقعی منفی است و هزینهٔ فرصتِ بانکنشینی سنگین.
هزینهٔ فرصتِ ماندن در بانک در ۱۵ سال (۱۳۸۸ تا ۱۴۰۳)
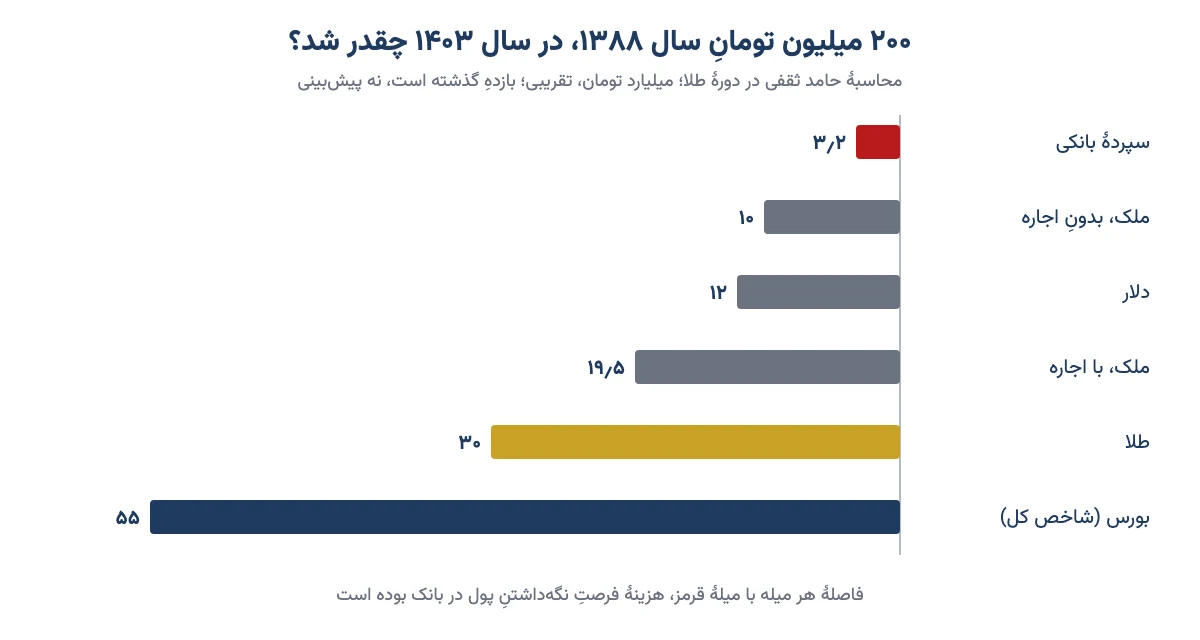
من در دورهٔ طلا یک مقایسهٔ ۱۵ ساله انجام دادهام. سؤال این بود: اگر کسی در سالِ ۱۳۸۸ دویست میلیون تومان داشت و آن را در یکی از این بازارها میگذاشت، تا ۱۴۰۳ به چند میرسید؟ سپرده را یکساله با سودِ مرکبِ ۱۹ تا ۲۲ درصد و بی برداشت حساب کردهام. ملک را با میانگینِ قیمتِ هر متر در تهران و کمی استهلاکِ سالانه، و بورس را با شاخص کل بورس، همراه با ریزشِ ۱۳۹۹.
| جای پول | ارزش در ۱۴۰۳ | چند برابر شد | هزینهٔ فرصتِ ماندن در بانک (فرق با بانک) |
|---|---|---|---|
| سپردهٔ بانکی (سودِ مرکب) | حدودِ ۳٫۲ میلیارد تومان | ۱۶ برابر | مبنای مقایسه |
| ملک، بدونِ اجاره | حدودِ ۱۰ میلیارد تومان | ۵۰ برابر | حدودِ ۶٫۸ میلیارد تومان |
| دلار | حدودِ ۱۲ میلیارد تومان | ۶۰ برابر | حدودِ ۸٫۸ میلیارد تومان |
| ملک، با اجارههای جمعشده | حدودِ ۱۹٫۵ میلیارد تومان | حدودِ ۹۸ برابر | حدودِ ۱۶٫۳ میلیارد تومان |
| طلا | حدودِ ۳۰ میلیارد تومان | ۱۵۰ برابر | حدودِ ۲۶٫۸ میلیارد تومان |
| بورس (شاخص کل) | حدودِ ۵۵ میلیارد تومان | ۲۷۵ برابر | حدودِ ۵۱٫۸ میلیارد تومان |
یعنی کسی که پولش را این ۱۵ سال در بانک نگه داشت، نسبت به طلا حدودِ ۲۷ میلیارد تومان هزینهٔ فرصت پرداخت؛ بیآنکه حتی یک قبض برایش بیاید. برای همین در دوره هم گفتهام: اگر پولمان را سرمایهگذاری نکنیم، از تورم که جا میمانیم هیچ، داراییمان را هم از دست میدهیم.
ولی سه هشدار را جدی بگیرید:
- این بازدهِ گذشته است. نمیگوید ۱۵ سالِ آینده هم ترتیب همین میماند.
- شاخص کل یعنی میانگینِ همهٔ سهمها. یعنی اگر پول را میانِ همهٔ سهمها پخش کرده بودید. هر سهامدار ممکن است خیلی بیشتر یا خیلی کمتر سود کرده باشد.
- اجارهٔ ملک را خوشبینانه حساب کردهام. اجارهٔ همهٔ سالها را به نرخِ سالِ آخر گذاشتهام و خالیماندن، تعمیر و مستأجرِ بدحساب را کم نکردهام.
من در دورهٔ صفر تا صد سرمایهگذاری در طلا همین مقایسه را با جزئیاتِ کامل و نمودارهایش توضیح دادهام؛ از جمله اینکه حقوقِ یک سال در این مدت به گرمِ طلا چقدر کوچک شد.
پس در اقتصادی با تورمِ بالا، «کاری نکردن» هم یک تصمیم است؛ و معمولاً گرانترینِ تصمیمها.
تفاوت سود اقتصادی و سود حسابداری چیست؟
حسابدار فقط پولی را میشمارد که واقعاً جابهجا شده: اجاره، حقوق، خریدِ جنس. به اینها هزینهٔ آشکار میگویند. اقتصاددان یک قدم جلوتر میرود و هزینهٔ فرصت را هم کم میکند؛ همان هزینهٔ ضمنی که هیچجا نوشته نشده.
- سودِ حسابداری = درآمد − هزینههای آشکار
- سودِ اقتصادی = درآمد − هزینههای آشکار − هزینههای ضمنی (هزینهٔ فرصت)
مثال: مغازهای که مالِ خودِ صاحبش است
آقای رضایی یک خواربارفروشی دارد. مغازه مالِ خودش است و خودش هم پشتِ دخل میایستد. سالِ گذشته، بعد از کمکردنِ خریدِ جنس، قبضها و حقوقِ شاگرد، ۴۸۰ میلیون تومان برایش ماند. این سودِ حسابداریِ اوست. (عددها مثالاند.)
ولی دو چیز در این حساب نیامده. اگر مغازه را اجاره میداد، ماهی ۱۵ میلیون تومان میگرفت؛ یعنی سالی ۱۸۰ میلیون. اگر هم خودش جای دیگری کار میکرد، ماهی ۲۵ میلیون حقوق میگرفت؛ یعنی سالی ۳۰۰ میلیون. جدولِ زیر این دو نگاه را کنارِ هم میگذارد.
| قلم | نگاهِ حسابدار | نگاهِ اقتصاددان |
|---|---|---|
| آنچه بعد از هزینههای آشکار ماند | ۴۸۰ | ۴۸۰ |
| اجارهای که مغازه میتوانست بگیرد | حساب نمیشود | منفی ۱۸۰ |
| حقوقی که صاحبِ مغازه میتوانست بگیرد | حساب نمیشود | منفی ۳۰۰ |
| نتیجه | ۴۸۰ میلیون سود | سودِ اقتصادی صفر |
حسابدار میگوید ۴۸۰ میلیون سود. اقتصاددان میگوید سودِ اقتصادی صفر است. یعنی آقای رضایی اگر مغازه را اجاره میداد و جای دیگری کار میکرد، همینقدر درآمد داشت، با دردسرِ کمتر. اقتصاددانها به این حالت «سودِ عادی» میگویند: کار ضرر نمیدهد، ولی از بهترین گزینهٔ بعدی هم بهتر نیست.
اگر جنسِ قفسهها را هم حساب کنیم، ماجرا جدیتر میشود. پولی که به شکلِ جنس در انبار خوابیده، میتوانست جای دیگری سود بگیرد. این هم هزینهٔ فرصت است، هرچند در هیچ دفتری نمیآید.
پس هر کسبوکاری که «سود میدهد» لزوماً انتخابِ خوبی نیست. سؤالِ درست این است: از بهترین کارِ دیگری که میتوانستم بکنم، بیشتر سود میدهد یا نه؟
هزینهٔ فرصت را با این دو مفهوم اشتباه نگیرید
دو مفهوم هست که زیاد با هزینهٔ فرصت قاطی میشوند: هزینهٔ ازدسترفته و ریسک. جدولِ زیر فرقشان را نشان میدهد.
| مفهوم | یعنی چه؟ | به گذشته مربوط است یا آینده؟ | مثال |
|---|---|---|---|
| هزینهٔ فرصت | ارزشِ بهترین گزینهای که کنار گذاشتید | آینده؛ پیش از تصمیم باید دیده شود | سودی که طلا میتوانست بدهد، وقتی پول را در بانک گذاشتید |
| هزینهٔ ازدسترفته (Sunk cost) | پولی که خرج شده و دیگر برنمیگردد | گذشته؛ نباید در تصمیمِ امروز اثر بگذارد | زیانِ سهمی که از ۱٬۰۰۰ تومان به ۶۰۰ تومان رسیده |
| ریسک | احتمالِ اینکه نتیجه با انتظارتان فرق کند | آینده | احتمالِ اینکه طلا در یک سال پایین بیاید |
مهمترین درسِ این جدول دربارهٔ هزینهٔ ازدسترفته است. خیلیها سهمِ زیانده را نگه میدارند و میگویند: «تا به قیمتِ خریدم برنگردد، نمیفروشم». ولی قیمتِ خرید دیگر مهم نیست؛ آن ۴۰۰ تومان رفته است. سؤالِ درست این است: اگر امروز ۶۰۰ تومان پولِ نقد داشتم، همین سهم را میخریدم؟ اگر جواب «نه» است، هر روزِ نگهداشتنش هزینهٔ فرصت دارد.
این گیرِ ذهنی یکی از سوگیریهای شناختی رایج است. ذهنِ ما دوست ندارد زیان را قبول کند، و برای همین پول را سالها در جای اشتباه نگه میدارد.
هزینه فرصت در سرمایهگذاری و بورس: چهار جای آشنا
هزینهٔ فرصت در بورس از هر جای دیگری پنهانتر است. عددها هر روز جلوی چشماند و آدم فقط سود و زیانِ اسمی را میبیند. این چهار موقعیت را احتمالاً تجربه کردهاید:
- پولِ خواب در حسابِ کارگزاری. پولی که هفتهها بیکار در حساب مانده تا «فرصتِ خوب» پیدا شود، هر روز هزینهٔ فرصت دارد. اگر قرار است مدتی منتظر بمانید، گزینههای کمریسکی هست که در همین مدت دستکم کمی سود بدهند.
- سهمی که سالها درجا میزند. سهمی که سه سال تکان نخورده، شاید زیان نداده باشد. ولی در همین سه سال، تورم و سودِ بیریسک جلو رفتهاند. پس در واقع عقب افتادهاید.
- وقتِ خودتان. کسی که برای معاملهگریِ روزانه از کارش استعفا میدهد، باید حقوقِ ازدسترفته را هم هزینه حساب کند. در مقالهٔ محاسبهٔ دقیقِ سود و زیان در بورس همین را با مثال نشان دادهایم.
- سودِ ریالی در برابرِ قدرتِ خرید. سودِ ۵۰٪ وقتی تورم ۶۰٪ بوده، یعنی پولتان کمتر خرید میکند. سود را همیشه کنارِ تورم و کنارِ سودِ بیریسک بگذارید.
بورس مسابقه نیست
یک سوءتفاهمِ رایج هم هست. بعضیها سودِ خودشان را با پرسودترین سهمِ سال مقایسه میکنند و خودشان را بازنده میدانند. این حسابِ درستی نیست. هزینهٔ فرصت فقط دربارهٔ گزینههایی است که همان روز میشناختید و واقعاً میتوانستید انتخاب کنید؛ نه سهمی که بعداً معلوم شد ده برابر شده است.
پس معیارِ مقایسهٔ شما باید چیزی واقعی و دستیافتنی باشد: سودِ بدونِ ریسک، شاخصِ کلِ بورس، یا گزینهای که واقعاً رویش فکر کرده بودید.
هزینهٔ فرصت در زندگیِ روزمره
این مفهوم فقط مالِ سرمایهگذارها نیست. هر روز، بیآنکه اسمش را بیاوریم، با آن سروکار داریم:
- تحصیل: هزینهٔ دانشگاه فقط شهریه و کتاب نیست. درآمدی هم هست که در آن سالها نمیگیرید. برای جوانی که کار ندارد کم است، برای کسی که شغلِ خوبی دارد زیاد.
- خریدِ گرانتر از نیاز: فرقِ قیمتِ ماشین یا گوشیِ گران با مدلِ سادهتری که کارتان را راه میانداخت، پولی است که میتوانست جای دیگری کار کند.
- وقت: ساعتی که در صفِ اداره یا ترافیک میگذرد هم هزینهٔ فرصت دارد. برای همین گاهی پرداختِ کمی پولِ بیشتر برای صرفهجویی در وقت کاملاً منطقی است.
- کار در برابرِ استراحت: اضافهکاریِ جمعه درآمد دارد، ولی هزینهٔ فرصتش آن روزِ خانواده و استراحت است. این را هم باید در ترازو گذاشت.
پس هزینهٔ فرصت فقط عدد نیست؛ نوعی نگاه است. هر کسی که پول یا وقتِ محدود دارد، هر روز با آن سروکار دارد.
چکلیستِ چهارقدمی پیش از هر تصمیمِ مالی
- همهٔ گزینههای واقعی را بنویسید. حتی «هیچ کاری نکردن» و «پول را نقد نگه داشتن» را.
- برای هر گزینه، بازدهِ تقریبی را در یک مدتِ یکسان بنویسید. ریسک و نقدشوندگیاش را هم کنارش بگذارید.
- بهترین گزینهٔ دوم را پیدا کنید. بازدهِ آن هزینهٔ فرصتِ انتخابِ اول شماست.
- همه را با تورم بسنجید. گزینهای که سودِ واقعیاش منفی است، پول را آب میکند، حتی اگر روی کاغذ سود بدهد.
پس دفعهٔ بعد که خواستید پولی را جایی بگذارید، فقط نپرسید «چقدر سود میدهد؟». بپرسید «در برابرِ بهترین راهِ دیگرم چقدر سود میدهد؟».
اشتباههای رایج در حسابِ هزینهٔ فرصت
- جمعزدنِ همهٔ گزینههای کنارگذاشته، بهجای فقط بهترینِ آنها.
- مقایسهٔ گزینهٔ کمریسک با گزینهٔ پرریسک، بیآنکه ریسک را حساب کنید.
- دلخوششدن به سودِ اسمی و فراموشکردنِ تورم.
- حسابنکردنِ وقت و زحمتِ خودتان، مثلِ همان مغازهدار.
- قاطیکردنِ هزینهٔ فرصت با حسرت؛ یعنی مقایسه با بهترین نتیجهای که بعداً معلوم شد.
- نگهداشتنِ یک دارایی فقط به خاطرِ قیمتی که با آن خریدهاید.
- فلجشدن: آنقدر نگرانِ هزینهٔ فرصت بودن که هیچ تصمیمی نگیرید. این خودش گاهی بزرگترین هزینهٔ فرصت است.
سوالات متداول
هزینه فرصت با مثال ساده یعنی چه؟
هزینهٔ فرصت یعنی ارزشِ بهترین گزینهای که برای انتخابِ گزینهٔ دیگر کنار گذاشتید. مثلاً اگر با ۵۰ میلیون تومان یخچال بخرید، هزینهٔ فرصتش سکهای است که میتوانستید با همان پول بخرید و سودی که آن سکه میتوانست بدهد.
فرمول هزینه فرصت چیست؟
در تعریفِ دقیق، هزینهٔ فرصت برابر است با بازدهِ بهترین گزینهٔ کنارگذاشته. برای مقایسهٔ عملی، بازدهِ گزینهٔ انتخابشده را منهای بازدهِ بهترین گزینهٔ کنارگذاشته میکنند. اگر نتیجه منفی شد، یعنی انتخابتان از راهِ دیگر عقب مانده است.
هزینه فرصت در سرمایهگذاری چطور حساب میشود؟
گزینههای واقعیِ پیشِ رو را بنویسید، بازدهِ هر کدام را در یک مدتِ یکسان تخمین بزنید و ریسک و نقدشوندگی را هم در نظر بگیرید. بازدهِ بهترین گزینهٔ دوم، هزینهٔ فرصتِ انتخابِ شماست. کفِ این هزینه همیشه سودِ بیریسک، مثلِ سپرده یا اوراق، است.
تفاوت سود اقتصادی و سود حسابداری چیست؟
سودِ حسابداری فقط هزینههای آشکار مثلِ اجاره، حقوق و خریدِ جنس را از درآمد کم میکند. سودِ اقتصادی هزینهٔ فرصت را هم کم میکند؛ مثلاً اجارهای که مغازهٔ شخصی میتوانست بگیرد یا حقوقی که صاحبش در کارِ دیگری میگرفت.
فرق هزینه فرصت و هزینه ازدسترفته چیست؟
هزینهٔ فرصت به آینده نگاه میکند و باید پیش از تصمیم دیده شود. هزینهٔ ازدسترفته پولی است که در گذشته خرج شده و برنمیگردد، مثلِ زیانِ یک سهم. هزینهٔ ازدسترفته نباید در تصمیمِ امروز اثر بگذارد؛ هزینهٔ فرصت باید اثر بگذارد.
هزینه فرصت پول یعنی چه؟
یعنی پولِ نقدی که بیکار مانده هم هزینه دارد. هم تورم قدرتِ خریدش را کم میکند و هم سودی را از دست میدهد که میتوانست در جای کمریسکی مثلِ سپرده یا صندوقِ درآمد ثابت بگیرد. برای همین میگویند پول ارزشِ زمانی دارد.
هزینه فرصت و تورم چه ربطی به هم دارند؟
وقتی تورم از سودِ بانک بیشتر است، سودِ واقعی منفی میشود و پولِ ماندنی در بانک هر سال کمارزشتر میشود. در این شرایط هزینهٔ فرصتِ نگهداشتنِ پولِ نقد یا سپرده سنگین است و هر تصمیمی باید با تورم سنجیده شود.
آیا هزینه فرصت همیشه پولی است؟
نه. وقت، سلامتی، آرامش و فرصتِ یادگرفتن هم هزینهٔ فرصت دارند. ساعتی که در ترافیک میگذرد یا جمعهای که به اضافهکاری میرود، چیزِ دیگری را از شما میگیرد. اقتصاد هر چیزِ کمیاب و باارزشی را در این حساب میآورد.
جمعبندی
هزینهٔ فرصت همان سؤالِ سادهای است که پیش از هر تصمیم باید بپرسیم: «بهجایش چه چیزی را از دست میدهم؟». در اقتصادی که تورمِ بالایی دارد، این سؤال از همیشه مهمتر است، چون حتی «کاری نکردن» هم هزینه دارد و پولِ نقد هر سال آب میرود.
پس سه چیز را همیشه کنارِ هم بگذارید: بازدهِ انتخابتان، بازدهِ بهترین راهِ دیگر و تورم. اگر این سه عدد را بدانید، بیشترِ تصمیمهای مالیتان روشنتر میشود. تصمیمِ نهایی هم، مثلِ همیشه، با خودتان است.