
سود اقتصادی چیست؟ تفاوت سود حسابداری و سود اقتصادی با مثال ساده
فهرست مطالب۱۵ بخش
- سود اقتصادی چیست؟ به زبان ساده
- سود حسابداری چیست؟
- تفاوت سود حسابداری و سود اقتصادی در یک نگاه
- مثال اول: شیرینیپزیِ خانگیِ خانم کریمی
- مثال دوم: شرکتی که سود میدهد ولی ارزش نمیسازد
- چرا سود اقتصادی معمولا کمتر از سود حسابداری است؟
- سه حالت سود اقتصادی: مثبت، صفر و منفی
- سود اقتصادی در رقابت کامل و در انحصار
- هزینه فرصت در محاسبه سود چه نقشی دارد؟
- فقط بهترین گزینهی دیگر، نه همهی گزینهها
- پولی که رفته و برنمیگردد را حساب نکنید
- EVA چه کاربردی برای سرمایهگذار دارد؟
- تورم: چرا در ایران سود حسابداری باد میکند
- چهار اشتباه رایج در مقایسهی دو سود
- چکلیست: سود اقتصادی یک سهم را خودتان بسنجید
- سوالات متداول
- جمعبندی
سود اقتصادی یعنی سودی که بعد از کم کردنِ همهی هزینهها میماند؛ هم هزینههایی که پولش واقعا پرداخت شده، هم «هزینهی فرصت»، یعنی درآمدی که از بهترین راهِ دیگر از دست دادهاید. سود حسابداری فقط هزینههای پرداختشده را کم میکند. برای همین سود اقتصادی تقریبا همیشه کمتر است و سختگیرانهتر.
خیلیها پیشِ من میآیند و میگویند: «کارم سود میدهد، ولی ته سال حس میکنم جلو نرفتهام.» یا میپرسند: «این شرکت هر سال سود میسازد، پس چرا سهمش درجا میزند؟» جوابِ هر دو پرسش در فرقِ همین دو سود است. بیایید با هم، با دو مثالِ ساده، این فرق را جلوی چشم ببینیم.
سود اقتصادی چیست؟ به زبان ساده
فرض کنید پول، وقت و توانِ شما را میشد در چند کارِ مختلف گذاشت. وقتی یکی را انتخاب میکنید، از بقیه میگذرید. سود اقتصادی میپرسد: این کار از بهترین کارِ دیگری که میتوانستم بکنم، چقدر بیشتر پول ساخت؟
اقتصاددانها هزینهها را دو دسته میکنند:
- هزینهی آشکار: پولی که واقعا از جیب رفته و رسید دارد؛ مثلِ اجاره، حقوقِ کارگر، مواد اولیه، قبضِ برق و سودِ وام.
- هزینهی ضمنی (پنهان): پولی که از جیب نرفته، ولی از دست رفته؛ مثلِ حقوقی که خودتان جای دیگر میگرفتید، یا سودی که پساندازتان در بانک یا صندوق میساخت. این همان هزینه فرصت است.
سود اقتصادی هر دو دسته را کم میکند. پس اگر سود اقتصادی مثبت باشد، یعنی واقعا بهترین انتخاب را کردهاید، نه فقط انتخابی که «ضرر نمیدهد».
سود حسابداری چیست؟
سود حسابداری همان عددی است که حسابدار در دفتر و در صورت سود و زیان مینویسد. از فروش شروع میکند، هزینههای ثبتشده را یکییکی کم میکند و به سودِ خالص میرسد. فرقِ مرحلههای آن را در نوشتهی سود ناخالص و سود خالص با مثال توضیح دادهام.
حسابدار کارش را درست انجام میدهد. قانون از او میخواهد فقط چیزی را بنویسد که سند دارد. حقوقی که صاحبِ کار «میتوانست» بگیرد سند ندارد. برای همین در دفتر نمیآید.
پس سود حسابداری غلط نیست؛ فقط نیمی از حقیقت را میگوید. نیمهی دیگر را باید خودمان حساب کنیم.
تفاوت سود حسابداری و سود اقتصادی در یک نگاه
فرمولِ هر دو ساده است:
- سود حسابداری = درآمد − هزینههای آشکار
- سود اقتصادی = درآمد − هزینههای آشکار − هزینههای ضمنی
- یا کوتاهتر: سود اقتصادی = سود حسابداری − هزینه فرصت
جدولِ زیر فرقهای اصلی را کنارِ هم میگذارد.
| موضوع | سود حسابداری | سود اقتصادی |
|---|---|---|
| چه هزینههایی کم میشود؟ | فقط هزینههای آشکار و ثبتشده | هزینههای آشکار بهعلاوهی هزینههای ضمنی |
| کجا میآید؟ | صورتهای مالی، اظهارنامهی مالیاتی | هیچجا ثبت نمیشود؛ برای تصمیمگیری حساب میشود |
| چه کسی بیشتر به کارش میبرد؟ | حسابدار، حسابرس، ادارهی مالیات | اقتصاددان، مدیر، سرمایهگذار |
| به چه پرسشی جواب میدهد؟ | کار پول ساخت یا پول سوزاند؟ | این کار از بهترین راهِ دیگر بهتر بود یا نه؟ |
| بزرگی | معمولا بزرگتر | معمولا کوچکتر؛ گاهی منفی، با اینکه سود حسابداری مثبت است |
| هزینهی پولِ سهامدار | حساب نمیشود | حساب میشود |
مهمترین سطر، سطرِ آخر است. سودِ وامِ بانک در دفترِ حسابدار هزینه است، ولی پولی که سهامدار یا صاحبِ کار خودش گذاشته، در دفتر «مجانی» دیده میشود. در حالی که هیچ پولی مجانی نیست.
مثال اول: شیرینیپزیِ خانگیِ خانم کریمی
خانم کریمی حسابدارِ یک شرکت بود و ماهی ۲۰ میلیون تومان حقوق میگرفت. کارش را رها کرد و در خانه شیرینیپزی راه انداخت. ۲۰۰ میلیون تومان پساندازش را هم خرجِ فر، یخچال و وسایل کرد. (همهی عددهای این بخش مثالاند.)
بیایید قدمبهقدم حساب کنیم:
- فروشِ یک سال: ۹۰۰ میلیون تومان.
- هزینههای آشکار: آرد و شکر و کره، گاز و برق، جعبه و پیک، رویهم ۵۴۰ میلیون تومان.
- سود حسابداری: ۹۰۰ منهای ۵۴۰ میشود ۳۶۰ میلیون تومان. خانم کریمی خوشحال است.
- هزینهی ضمنیِ اول، حقوقِ از دست رفته: ماهی ۲۰ میلیون، یعنی سالی ۲۴۰ میلیون تومان.
- هزینهی ضمنیِ دوم، سودِ از دست رفتهی پسانداز: اگر آن ۲۰۰ میلیون را در یک صندوق درآمد ثابت گذاشته بود و فرض کنیم سالی ۲۵٪ سود میداد، ۵۰ میلیون تومان میگرفت.
- سود اقتصادی: ۳۶۰ منهای ۲۴۰ منهای ۵۰ میشود ۷۰ میلیون تومان.
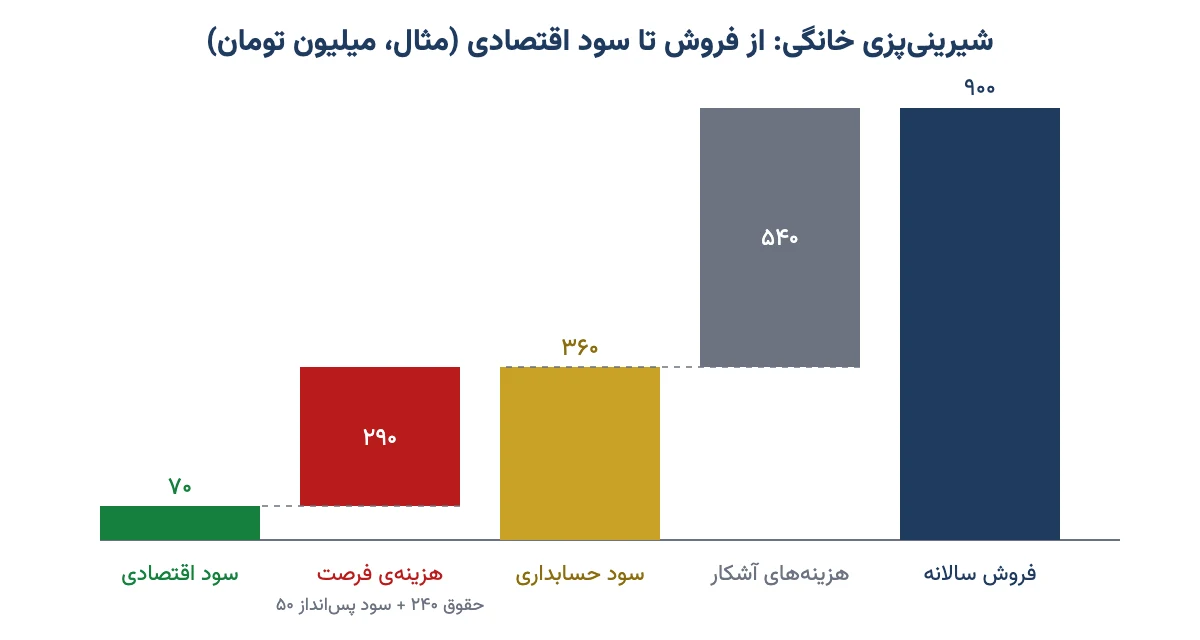
سود اقتصادی مثبت است، پس انتخابش درست بود. ولی ببینید چقدر کوچکتر شد: از ۳۶۰ به ۷۰. حالا فرض کنید حقوقِ قبلیاش ماهی ۳۰ میلیون بود. هزینهی ضمنی ۴۱۰ میلیون میشد و سود اقتصادی منفی ۵۰ میلیون. یعنی همان شیرینیپزی که در دفتر ۳۶۰ میلیون سود دارد، از نگاهِ اقتصادی ضرر میدهد.
برای سادگی، استهلاکِ فر و یخچال را کنار گذاشتیم. در حسابِ واقعی آن هم هزینهی آشکار است. پس سود اقتصادی یعنی پرسیدنِ این سوال پیش از هر تصمیم: «اگر این کار را نمیکردم، چقدر درمیآوردم؟»
مثال دوم: شرکتی که سود میدهد ولی ارزش نمیسازد
این مثال برای سهامدارِ بورس مهمتر است. شرکتِ فرضیِ «الف» ۱۰ هزار میلیارد تومان حقوقِ صاحبانِ سهام دارد؛ یعنی پولی که مالِ سهامداران است و در شرکت کار میکند. سودِ خالصِ امسالش ۲٬۵۰۰ میلیارد تومان است. (عددها مثالاند.)
بازده حقوق صاحبان سهام یا ROE این شرکت ۲۵٪ است؛ یعنی هر صد تومانِ سهامدار، ۲۵ تومان سود ساخته. عددِ بدی به نظر نمیرسد. معنا و فرمولِ آن را در نوشتهی ROE و ROA گفتهام.
ولی سهامدار هم گزینهی دیگری داشت. فرض کنیم با توجه به ریسکِ این سهم و سودِ ابزارهای کمریسک، سهامدار دستکم سالی ۳۵٪ بازده میخواهد. به این عدد «هزینهی حقوقِ صاحبانِ سهام» میگویند و آن را معمولا با مدل CAPM تخمین میزنند.
| قلم | مبلغ | توضیح |
|---|---|---|
| سود خالص (سود حسابداری) | ۲٬۵۰۰ | همان عددِ صورت سود و زیان |
| حقوق صاحبان سهام | ۱۰٬۰۰۰ | پولِ سهامداران در شرکت |
| بازده موردِ انتظارِ سهامدار | ۳۵٪ | هزینهی فرصتِ پولِ سهامدار |
| سودی که سهامدار حداقل میخواست | ۳٬۵۰۰ | ۱۰٬۰۰۰ ضربِ ۳۵٪ |
| سود اقتصادی | منفی ۱٬۰۰۰ | ۲٬۵۰۰ منهای ۳٬۵۰۰ |
حسابدار میگوید شرکت ۲٬۵۰۰ میلیارد سود کرد. اقتصاددان میگوید شرکت هزار میلیارد تومان از پولِ سهامداران «ارزش سوزاند»؛ چون همان پول جای دیگر، با همان ریسک، بیشتر میساخت. این یکی از دلیلهایی است که سهمِ بعضی شرکتهای سودده سالها درجا میزند.
پس دفعهی بعد که خبرِ «رشدِ سود» شنیدید، یک پرسشِ دیگر هم بپرسید: این سود از هزینهی پولی که در شرکت خوابیده بیشتر است یا نه؟
چرا سود اقتصادی معمولا کمتر از سود حسابداری است؟
چون هزینهی فرصت تقریبا هیچوقت صفر نیست. هر پولی که در کاری گذاشتهاید، میتوانست دستکم در بانک سود بگیرد. هر ساعتی که کار کردهاید، میتوانست جای دیگری مزد بگیرد. پس وقتی اینها را کم کنیم، عدد کوچکتر میشود.
سه هزینهی ضمنیِ رایج که حسابداری نمیبیند:
- کارِ خودِ صاحبِ کار: خیلی از مغازهدارها و کسبوکارهای خانوادگی برای خودشان حقوق نمینویسند.
- پولِ خودِ صاحبِ کار: سرمایهای که از جیبِ خودش گذاشته، در دفتر هزینه ندارد، ولی سودِ بانکیِ از دست رفته دارد. با ماشینحساب سود بانکی میتوانید این سودِ از دست رفته را برای پولِ خودتان حساب کنید.
- ملکِ خودِ صاحبِ کار: مغازه یا کارگاهی که مالِ خودش است، اجاره نمیدهد، ولی میتوانست اجاره بگیرد.
آیا سود اقتصادی میتواند از سود حسابداری بیشتر باشد؟ در حالتِ عادی نه، چون هزینهی ضمنی منفی نمیشود. تنها در حالتهای خاص، مثلا وقتی حسابداری هزینهای را زودتر از موعد ثبت کرده، دو عدد جابهجا به نظر میرسند.
سه حالت سود اقتصادی: مثبت، صفر و منفی
نتیجهی حساب سه حالت دارد و هر کدام معنای جدایی دارد.
| حالت | معنا | تصمیم منطقی |
|---|---|---|
| مثبت | کار از بهترین گزینهی دیگر بیشتر میسازد | ادامه بده؛ این همان «ارزشآفرینی» است |
| صفر (سود عادی) | کار دقیقا به اندازهی بهترین گزینهی دیگر میسازد | ماندن یا رفتن فرقی ندارد، مگر دلیلِ غیرمالی داشته باشید |
| منفی | کار از گزینهی دیگر کمتر میسازد، حتی اگر در دفتر سود دارد | یا کار را بهتر کن، یا منابع را جای دیگر ببر |
حالتِ صفر را دستِ کم نگیرید. سود اقتصادیِ صفر یعنی سود حسابداری کاملا مثبت است و صاحبِ کار حقِ زحمت و حقِ پولش را گرفته. اقتصاددانها به آن «سود عادی» میگویند. فقط چیزی اضافه بر آن نمانده.
سود اقتصادی در رقابت کامل و در انحصار
در اقتصاد خرد یک حرفِ معروف هست: در بازارِ رقابت کامل، سود اقتصادی در بلندمدت صفر میشود. چرا؟ زنجیرهاش ساده است:
- یک کار سود اقتصادیِ مثبت دارد.
- دیگران میبینند و واردِ همان کار میشوند، چون راهِ ورود باز است.
- عرضه زیاد میشود و قیمت پایین میآید.
- اینقدر ادامه پیدا میکند تا سودِ اضافه تمام شود و فقط سود عادی بماند.
نمونهاش را در محله دیدهاید. یک کافهی کوچک شلوغ میشود و یک سال بعد سه کافهی دیگر کنارش باز شده. انواعِ بازار و این رفتار را در نوشتهی اقتصاد خرد باز کردهام.
ولی جایی که ورود سخت است، داستان فرق میکند. شرکتی که مجوزِ کمیاب، معدنِ اختصاصی یا سهمِ بزرگی از بازار دارد، میتواند سالها سود اقتصادیِ مثبت نگه دارد. این را در بازار انحصاری ببینید. پس برای سهامدار، شرکتی جذاب است که دلیلی دارد تا سود اقتصادیاش با آمدنِ رقیب آب نشود.
هزینه فرصت در محاسبه سود چه نقشی دارد؟
هزینه فرصت قلبِ سود اقتصادی است. بدون آن، سود اقتصادی همان سود حسابداری میشود. ولی دو نکته را حواسمان باشد تا آن را درست بشماریم.
فقط بهترین گزینهی دیگر، نه همهی گزینهها
خانم کریمی شاید میتوانست حسابدار شود، یا معلم، یا فروشنده. هزینهی فرصتِ او فقط درآمدِ بهترینِ اینهاست، نه جمعِ همه. کسی نمیتواند همزمان سه کار بکند.
پولی که رفته و برنمیگردد را حساب نکنید
اگر خانم کریمی پارسال ۳۰ میلیون خرجِ دورهی آموزشِ شیرینیپزی کرده، آن پول رفته؛ چه ادامه بدهد چه ندهد، برنمیگردد. اقتصاددانها به آن «هزینهی ریختهشده» میگویند و در تصمیمِ امروز جایی ندارد. خیلیها میگویند «اینهمه خرجش کردهام، حیف است ول کنم». این حرف از دلسوزی است، نه از حساب.
پایهی این نگاه را، که هر انتخابی بهایی دارد، در نوشتهی علم اقتصاد چیست با ده اصلِ پایه گفتهام.
EVA چه کاربردی برای سرمایهگذار دارد؟
ارزش افزوده اقتصادی یا EVA نسخهی کاربردیِ سود اقتصادی برای شرکتهاست. ایدهاش قدیمی است و اقتصاددانها از بیش از صد سال پیش به آن «سود باقیمانده» میگفتند. نامِ EVA را یک شرکتِ مشاوره در دههی ۱۹۹۰ رایج کرد.
فرمولش این است:
- EVA = سود عملیاتیِ پس از مالیات − (سرمایهی بهکاررفته × WACC)
WACC یعنی میانگینِ هزینهی همهی پولهایی که شرکت با آن کار میکند: هم وامِ بانک، هم پولِ سهامدار. در مثالِ شرکتِ «الف» فقط پولِ سهامدار را دیدیم؛ EVA وام را هم با هم حساب میکند. فرمولِ آن را در نوشتهی میانگین موزون هزینه سرمایه قدمبهقدم ببینید.
کاربردش برای ما سه چیز است:
- جدا کردنِ رشد از ارزشآفرینی: شرکتی که با پولِ تازه بزرگ میشود ولی بازدهاش زیرِ هزینهی سرمایه است، با هر سالِ رشد، ارزش بیشتری میسوزاند.
- مقایسهی شرکتهای یک صنعت: دو شرکت با سودِ خالصِ برابر ممکن است سرمایهی خیلی متفاوتی خورده باشند.
- سنجیدنِ مدیریت: مدیری که فقط سود را بالا میبرد کافی نیست؛ باید سود را بالاتر از هزینهی پول ببرد.
محاسبهی کامل با مثالِ عددی و اشتباههای رایجش را در نوشتهی ارزش افزوده اقتصادی (EVA) آوردهام. پس سود اقتصادی مفهوم است و EVA ابزارِ اندازهگیریاش.
تورم: چرا در ایران سود حسابداری باد میکند
در اقتصادی با تورمِ بالا، فاصلهی این دو سود بیشتر هم میشود. دلیلش این است که حسابداری داراییها را با قیمتِ روزِ خرید نگه میدارد.
- استهلاکِ ارزان: ماشینی که ده سال پیش خریده شده، با قیمتِ همان روز مستهلک میشود. هزینهی واقعیِ جایگزین کردنش چند برابر است. پس سودِ دفتری بزرگتر از واقعیت دیده میشود.
- موجودیِ ارزان: جنسی که ماهِ پیش ارزان خریده شده و امروز گران فروخته میشود، سودِ دفتریِ بزرگی میسازد. ولی برای خریدنِ دوبارهی همان جنس، باید همان پول را دوباره خرج کرد.
- هزینهی پول بالا میرود: وقتی تورم بالاست، سودِ بانک و انتظارِ سهامدار هم بالاست. پس هزینهی ضمنی بزرگتر میشود.
نتیجه اینکه در ایران، رشدِ اسمیِ سود بهتنهایی چیزی نمیگوید. شرکتی که سودش ۳۰٪ رشد کرده در سالی که تورم ۴۰٪ بوده، در واقع عقب رفته. این را همیشه کنارِ هم بگذارید.
چهار اشتباه رایج در مقایسهی دو سود
- سود حسابداری را «دروغ» دانستن. نه؛ این عدد برای مالیات، تقسیمِ سود و حسابرسی لازم است. فقط برای تصمیمِ «ادامه بدهم یا نه» کافی نیست.
- حقوقِ خود را صفر حساب کردن. بیشترِ کسبوکارهای کوچکی که «سود میدهند»، اگر صاحبش برای خودش حقوقِ بازار بنویسد، تازه به سود عادی میرسند.
- گزینهی دیگرِ غیرواقعی گذاشتن. مقایسه با سهمی که پارسال دو برابر شده، هزینهی فرصت نیست؛ آرزوست. گزینهی دیگر باید همریسک و در دسترس باشد.
- شمردنِ پولِ رفته. هزینهی ریختهشده را در تصمیمِ امروز نیاورید.
چکلیست: سود اقتصادی یک سهم را خودتان بسنجید
لازم نیست فرمولِ پیچیده بلد باشید. با همین چند قدم، تصویرِ خوبی میگیرید:
- سودِ خالصِ سالانه و حقوقِ صاحبانِ سهام را از آخرین صورتهای مالی بردارید.
- ROE را حساب کنید: سودِ خالص تقسیم بر حقوقِ صاحبانِ سهام.
- یک عدد برای بازده موردِ انتظارتان بگذارید: دستکم سودِ ابزارهای کمریسک، بهعلاوهی چند درصد برای ریسکِ سهم.
- این دو را مقایسه کنید. ROE پایینتر یعنی سود اقتصادیِ منفی.
- رشدِ سود را کنارِ نرخِ تورمِ همان سال بگذارید.
- سودهای یکباره، مثلِ فروشِ زمین، را کنار بگذارید؛ آنها تکرار نمیشوند.
- چند سال پشتِ سرِ هم را ببینید، نه فقط یک سال.
این قدمها بخشی از تحلیل بنیادی است. پس دفعهی بعد که سهمی را بررسی کردید، بهجای «چقدر سود داد؟» بپرسید «از پولی که در آن خوابیده، بیشتر سود داد یا نه؟» تصمیمِ نهایی با خودتان است.
سوالات متداول
سود اقتصادی چیست؟
سود اقتصادی سودی است که بعد از کم کردنِ هزینههای آشکار و هزینه فرصت میماند. هزینه فرصت یعنی درآمدی که از بهترین گزینهی دیگر، مثلا حقوقِ یک شغل یا سودِ بانکیِ پسانداز، از دست رفته است.
تفاوت سود حسابداری و سود اقتصادی چیست؟
سود حسابداری فقط هزینههای ثبتشده و پرداختشده را از درآمد کم میکند و در صورتهای مالی میآید. سود اقتصادی هزینههای ضمنی مثلِ حقوقِ صاحبِ کار و هزینهی پولِ سهامدار را هم کم میکند و فقط برای تصمیمگیری حساب میشود.
چرا سود اقتصادی معمولا کمتر از سود حسابداری است؟
چون هزینه فرصت تقریبا هیچوقت صفر نیست. پولی که در کار گذاشته شده میتوانست سودِ بانکی بگیرد و وقتِ صاحبِ کار میتوانست جای دیگری مزد بگیرد. کم کردنِ این هزینهها عدد را کوچکتر میکند.
آیا سود اقتصادی میتواند منفی باشد در حالی که شرکت سود دارد؟
بله. اگر بازده سرمایهی شرکت از بازدهای که سهامدار با همان ریسک جای دیگر میگرفت کمتر باشد، سود اقتصادی منفی است، حتی اگر صورت سود و زیان سودِ خالصِ مثبت نشان بدهد. یعنی شرکت ارزش میسوزاند.
سود عادی یعنی چه؟
سود عادی یعنی حالتی که سود اقتصادی صفر است. سود حسابداری دقیقا به اندازهی هزینه فرصت است؛ صاحبِ کار حقِ زحمت و حقِ پولش را گرفته، ولی چیزی بیشتر از بهترین گزینهی دیگر نساخته است.
هزینه فرصت در محاسبه سود چه نقشی دارد؟
هزینه فرصت همان فاصلهی سود حسابداری تا سود اقتصادی است. فقط درآمدِ بهترین گزینهی دیگر حساب میشود، نه جمعِ همهی گزینهها، و پولی که قبلا خرج شده و برنمیگردد در آن جایی ندارد.
EVA چه کاربردی برای سرمایهگذار دارد؟
EVA نسخهی کاربردیِ سود اقتصادی برای شرکتهاست. نشان میدهد سود عملیاتی از هزینهی کلِ سرمایه بیشتر است یا نه. به سرمایهگذار کمک میکند رشدِ واقعی را از رشدی که ارزش میسوزاند جدا کند.
چرا در بازار رقابت کامل سود اقتصادی صفر میشود؟
چون وقتی کاری سود اقتصادیِ مثبت دارد، رقیبهای تازه وارد میشوند، عرضه زیاد میشود و قیمت پایین میآید. این روند در بلندمدت ادامه پیدا میکند تا سودِ اضافه تمام شود و فقط سود عادی بماند.
جمعبندی
سود حسابداری میگوید کار پول ساخت یا نه. سود اقتصادی میگوید این کار از بهترین راهِ دیگر بهتر بود یا نه. فرقشان هزینه فرصت است: حقوقی که خودتان میتوانستید بگیرید، و سودی که پولتان جای دیگر میساخت.
برای کسبوکارِ خودتان، حقوق و سودِ پساندازتان را هم حساب کنید. برای سهام، بازده سرمایه را کنارِ بازدهای که از آن انتظار دارید بگذارید. پس هر وقت عددِ سودی دیدید، یک پرسشِ دیگر هم بپرسید: «در برابرِ چه؟»