
صندوق زمین و ساختمان چیست؟ سرمایهگذاری در مسکن از بورس با صندوق املاک
فهرست مطالب۱۴ بخش
- صندوق زمین و ساختمان چیست؟
- چه کسانی این صندوق را اداره میکنند؟
- صندوق زمین و ساختمان چگونه سود میدهد؟
- صندوق املاک و مستغلات: سرمایهگذاری در مسکنِ آماده از راهِ بورس
- فرقِ صندوق زمین و ساختمان، صندوق املاک و صندوق پروژه
- نماد صندوقهای املاک کدامند؟
- صندوقهای املاک در بورس کالا معامله میشوند؟
- مثالِ عددی: با ۵۰ میلیون تومان در مسکن سرمایهگذاری کنیم
- صندوق املاک یا خریدِ مستقیمِ خانه؟
- آیا صندوق املاک جلوی تورم را میگیرد؟
- ریسک صندوقهای زمین و ساختمان و املاک چیست؟
- چطور صندوق املاک بخریم؟ قدمبهقدم
- چکلیستِ پیش از خرید
- اشتباههای رایج در خرید صندوقهای ملکی
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «با پنجاه میلیون تومان میشود در مسکن سرمایهگذاری کرد؟» جواب کوتاه این است: بله، از راهِ بورس. صندوق زمین و ساختمان پولِ خیلی از آدمها را جمع میکند و با آن یک ساختمانِ تازه میسازد و میفروشد. پسرعمویش، صندوق املاک و مستغلات، با همین پول ملکِ آماده میخرد و اجاره میدهد. شما با خریدِ یک یا چند «واحد» در سود و زیانِ آن ملک شریک میشوید.
در این راهنما با هم میبینیم این صندوقها دقیقاً چه میکنند، از کجا سود میدهند، فرقشان با صندوق پروژه چیست، نمادهایشان کدام است و مهمتر از همه، کجاها ممکن است ضرر کنید. همه را با مثالِ ساده و عددِ گرد پیش میبریم.
صندوق زمین و ساختمان چیست؟
یک کوچهٔ قدیمی را تصور کنید. چند همسایه پول روی هم میگذارند، یک زمین میخرند، بنّا میآورند و یک ساختمانِ چندطبقه میسازند. بعد آپارتمانها را میفروشند و پول را به نسبتِ سهمِ هر کس تقسیم میکنند. صندوق زمین و ساختمان همین کار است، فقط بزرگتر، قانونیتر و زیرِ نظرِ سازمان بورس.
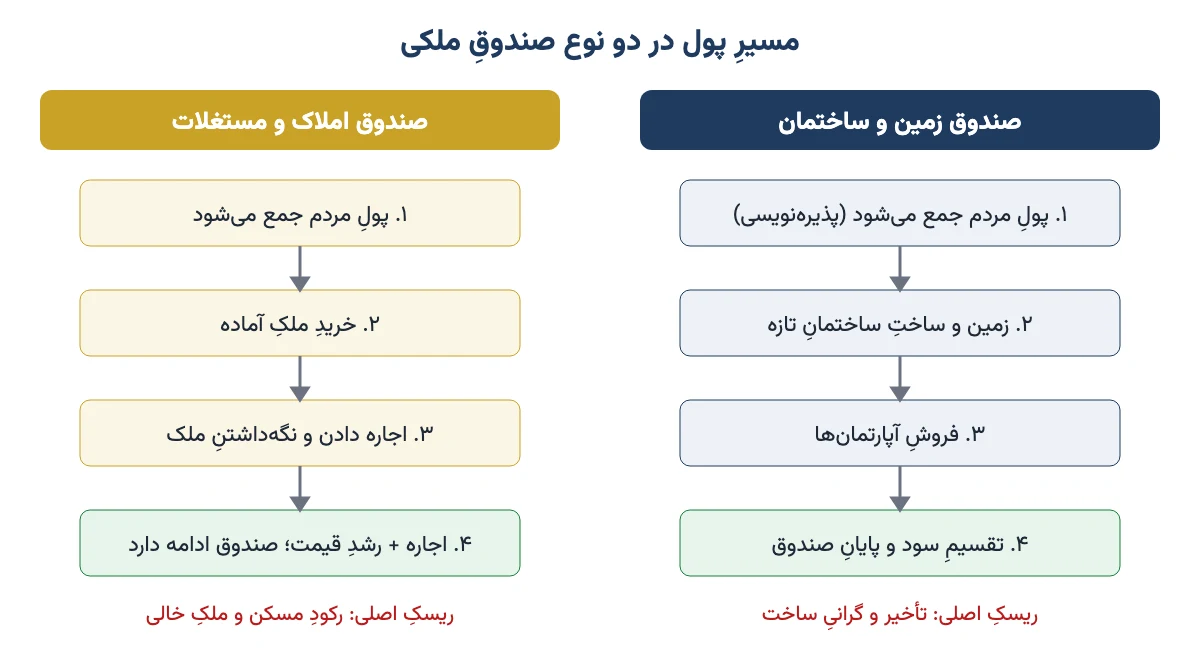
صندوق برای یک پروژهٔ مشخص ساخته میشود. اول «پذیرهنویسی» میکند؛ یعنی واحدهایش را برای اولین بار به مردم میفروشد و پول جمع میکند. (دربارهٔ این مرحله در مقالهٔ پذیرهنویسی چیست مفصل نوشتهام.) با این پول ساختمان را میسازد. وقتی کار تمام شد، واحدهای ساختمان را میفروشد، سود را پخش میکند و صندوق بسته میشود.
پس صندوق زمین و ساختمان عمرِ محدود دارد. مثلِ یک قراردادِ مشارکت در ساخت است که اولش معلوم است و آخرش هم معلوم است. فرقش این است که شما لازم نیست با سازنده سرِ یک میز بنشینید و قرارداد ببندید.
چه کسانی این صندوق را اداره میکنند؟
یک نگرانیِ طبیعی این است: «پولم دستِ کیست؟» در این صندوقها چند نفر کنارِ هم کار میکنند و هر کدام چشمِ دیگری را میپاید:
- مدیر صندوق: پول را میگیرد، تصمیمهای مالی را میگیرد و بر پیمانکار نظارت میکند.
- مدیرِ اجرای ساخت (پیمانکار): همان کسی است که آجر روی آجر میگذارد.
- ناظر: سرِ ساختمان میرود و میبیند کار درست و طبقِ برنامه پیش میرود یا نه.
- متولی: مثلِ وکیلِ سرمایهگذارانِ کوچک است و مراقب است مدیر از قانون بیرون نزند.
- حسابرس: حسابوکتاب را بررسی میکند.
- بازارگردان: در بازار خرید و فروش میکند تا اگر خواستید زودتر بیرون بیایید، خریدار پیدا شود.
جزئیاتِ هر صندوق، از مدت تا هزینهها، در دو سندِ «اساسنامه» و «امیدنامه» آمده است. امیدنامه یعنی شناسنامهٔ صندوق: میگوید چه میخواهد بسازد، کجا، در چه مدت و با چه هزینهای. پیش از خرید، حتماً آن را بخوانید.
صندوق زمین و ساختمان چگونه سود میدهد؟
سودِ این صندوق از یک جا میآید: فرقِ «هزینهٔ ساخت» با «قیمتِ فروشِ آپارتمانها». هیچ سودِ تضمینشدهای در کار نیست. اگر ساختمان خوب و بهموقع ساخته شود و بازارِ مسکن هم خوب باشد، سودِ خوبی میرسد. اگر نه، ممکن است کم بشود یا حتی زیان بدهد.
مسیرِ پول معمولاً این است:
- صندوق واحدهایش را در پذیرهنویسی میفروشد؛ قیمتِ اولیهٔ هر واحد معمولاً ۱۰ هزار ریال، یعنی هزار تومان است.
- با پولِ جمعشده زمین را میخرد (یا آوردهاش زمین است) و ساخت را شروع میکند.
- در این مدت، کارشناسِ رسمیِ دادگستری دورهای ارزشِ پروژه را با توجه به پیشرفتِ کار و قیمتِ روز میسنجد. حاصلش میشود NAV صندوق.
- هر وقت خواستید، میتوانید واحدهایتان را در بازار به قیمتِ روز بفروشید؛ لازم نیست تا آخرِ کار صبر کنید.
- آخرِ کار آپارتمانها فروخته میشوند، پول به نسبتِ واحدها بینِ دارندگان تقسیم میشود و صندوق منحل میشود.
NAV یعنی ارزشِ واقعیِ هر واحدِ صندوق؛ اگر همین امروز همهٔ داراییاش را بفروشند و بدهیهایش را بدهند، به هر واحد چقدر میرسد. برای آشنایی بیشتر، مقالهٔ NAV یا خالص ارزش دارایی را ببینید. این عدد در صندوقهای ملکی خیلی مهم است و جلوتر دوباره سراغش میآییم.
پس سودِ صندوق زمین و ساختمان، سودِ «ساختن» است؛ همان سودی که یک سازندهٔ خوب میبرد، با همهٔ دردسرها و ریسکهایش.
صندوق املاک و مستغلات: سرمایهگذاری در مسکنِ آماده از راهِ بورس
صندوق زمین و ساختمان میسازد و میفروشد. ولی صندوق املاک و مستغلات کارِ دیگری میکند: ملکِ ساختهشده و آماده میخرد، اجاره میدهد و نگه میدارد. در دنیا به آن REIT میگویند. در ایران، نخستینِ آنها، صندوقِ «ارزش مسکن»، در مهر ۱۴۰۱ در فرابورس پذیرهنویسی شد.
تشبیهش ساده است. فرض کنید یک ساختمانِ اداری را هزار نفر با هم خریدهاند. هر ماه مستأجرها اجاره میدهند. یک مدیر، اجاره را جمع میکند، خرجِ نگهداری را میدهد و بقیه را به حسابِ شریکها میریزد یا دوباره خرجِ ملک میکند. شما یکی از آن هزار نفرید، با سهمی که خودتان انتخاب کردهاید.
این صندوق از دو راه سود میدهد:
- اجاره: درآمدِ ماهانهٔ ملکها. بعضی صندوقها بخشی از آن را دورهای (مثلاً ماهانه یا سالانه) پرداخت میکنند و بعضی پرداختِ دورهای ندارند و آن را در ارزشِ واحد نگه میدارند.
- بالا رفتنِ قیمتِ ملک: وقتی قیمتِ ملک با تورم بالا میرود، ارزشِ هر واحد هم بالا میرود.
بیشترِ پولِ این صندوقها در ملک است. بخشِ کوچکتری در سپردهٔ بانکی و اوراقِ با درآمدِ ثابت میماند تا صندوق برای خرجهای روزمره نقدینگی داشته باشد. ارزشِ ملکها را هم کارشناسِ رسمی ارزیابی میکند و گزارشش در سامانهٔ کدال منتشر میشود.
بیشترِ این صندوقها از نوعِ قابل معاملهاند؛ یعنی ETF. پس مثلِ یک سهم، در ساعتِ بازار و از راهِ کارگزاری خرید و فروش میشوند. اگر با این نوع صندوق آشنا نیستید، صندوق قابل معامله (ETF) چیست را بخوانید.
پس اگر دنبالِ «صاحبخانه شدن» از راهِ بورس هستید، صندوق املاک به آن نزدیکتر است؛ صندوق زمین و ساختمان بیشتر شبیهِ «سازنده شدن» است.
فرقِ صندوق زمین و ساختمان، صندوق املاک و صندوق پروژه
این سه اسم زیاد با هم قاطی میشوند. هر سه پولِ مردم را جمع میکنند، ولی کارشان فرق دارد. صندوق پروژه یک ابزارِ تأمینِ مالی است؛ پولِ یک طرحِ مشخص (میتواند کارخانه، نیروگاه یا حتی ساختمان باشد) را جمع میکند و وقتی طرح تمام شد، سرمایهگذاران بهجای پول، سهامِ شرکتِ همان پروژه را میگیرند. جدولِ زیر فرقها را کنارِ هم میگذارد:
| ویژگی | صندوق زمین و ساختمان | صندوق املاک و مستغلات | صندوق پروژه |
|---|---|---|---|
| کارِ اصلی | ساختن و فروختنِ ساختمانِ تازه | خریدن و اجاره دادنِ ملکِ آماده | تأمینِ پولِ یک طرحِ مشخص |
| منبعِ سود | فرقِ هزینهٔ ساخت با قیمتِ فروش | اجاره و رشدِ قیمتِ ملک | سودآوریِ طرح پس از بهرهبرداری |
| عمر | محدود؛ تا پایانِ ساخت و فروش | طولانی؛ ملک نگه داشته میشود | محدود؛ تا پایانِ ساخت |
| آخرِ کار چه میگیرید؟ | پولِ فروشِ آپارتمانها | صندوق ادامه دارد؛ واحد را در بازار میفروشید | سهامِ شرکتِ پروژه |
| ریسکِ اصلی | تأخیر و گران شدنِ مصالح | خالی ماندنِ ملک و رکودِ قیمت | شکستِ طرح یا تأخیر |
| شبیهِ چیست؟ | مشارکت در ساخت | صاحبخانه شدن | شریکِ مؤسس شدن |
پس اگر درآمدِ منظم و ریسکِ کمتر میخواهید، صندوق املاک به کارتان نزدیکتر است. اگر ریسکِ ساخت را میپذیرید و امیدِ سودِ بیشتری دارید، صندوق زمین و ساختمان. صندوق پروژه هم اصلاً برای این است که شما سهامدارِ یک شرکتِ تازه شوید.
نماد صندوقهای املاک کدامند؟
تا خرداد ۱۴۰۵، این صندوقهای املاک و مستغلات در بازارِ سرمایهٔ ایران نماد داشتند. ترتیبشان بر اساسِ تاریخِ شروعِ فعالیت است:
| نماد | نامِ صندوق | شروعِ فعالیت |
|---|---|---|
| ارزش مسکن | املاک و مستغلات مدیریت ارزش مسکن | آبان ۱۴۰۱ |
| دانیک | املاک و مستغلات نیکرای | مهر ۱۴۰۲ |
| امین شهر | املاک و مستغلات امین شهر یکم | دی ۱۴۰۲ |
| مالک آتیه | املاک و مستغلات مالک آتیه مسکن | اردیبهشت ۱۴۰۳ |
| کلید | املاک و مستغلات خانه آگاه | مهر ۱۴۰۳ |
| کاشانه | املاک و مستغلات کاشانه امید خلیج فارس | تیر ۱۴۰۴ |
| کاخ | املاک و مستغلات کاخ | فروردین ۱۴۰۵ |
این فهرست ثابت نیست. صندوقِ تازه میآید و ممکن است صندوقی متوقف شود. فهرستِ بهروز را در سایتِ فرابورس و فیپیران ببینید. من اینجا هیچکدام را پیشنهاد نمیکنم؛ تصمیم با خودتان است، ولی جلوتر میگویم چطور خودتان آنها را بسنجید.
صندوقهای زمین و ساختمان داستانِ دیگری دارند. قانونشان از سال ۱۳۸۸ آماده بود، ولی تعدادشان همیشه انگشتشمار ماند؛ حدودِ سال ۱۳۹۷ فقط چهار صندوق از این نوع فعال بود. معاونِ نظارت بر بورسها در سازمان بورس در مرداد ۱۴۰۵ گفت دلیلِ اصلی این بود که بیشترِ ریسکها، از پیدا کردنِ زمین تا گرفتنِ مجوز، روی دوشِ سرمایهگذار افتاده بود و بعضی پروژهها بعد از ده سال هنوز تمام نشده بودند. فهرستِ همین چند صندوق در سایتِ فرابورس هست.
پس امروز اگر کسی میگوید «مسکن از بورس»، در عمل بیشتر منظورش صندوقهای املاک و مستغلات است.
صندوقهای املاک در بورس کالا معامله میشوند؟
نه. این اشتباهِ رایجی است. صندوقهای طلا و نقره و گواهیهای سپردهٔ سکه در بورس کالا هستند، ولی صندوقهای املاک و مستغلات در فرابورس و بازارِ سرمایه نماد دارند. سالها حرفِ راهاندازیِ صندوقِ ملکی در بورس کالا مطرح بود، ولی چیزی که مردم بتوانند امروز بخرند، همین صندوقهای فرابورسی است.
مثالِ عددی: با ۵۰ میلیون تومان در مسکن سرمایهگذاری کنیم
بیایید با هم حساب کنیم. عددها فقط مثالاند و قیمتِ واقعیِ امروز را باید از سامانهٔ کارگزاری ببینید.
فرض کنید قیمتِ هر واحدِ یک صندوق املاک در بازار ۱٬۲۵۰ تومان است. با ۵۰ میلیون تومان، تقریباً ۴۰ هزار واحد میخرید (۵۰٬۰۰۰٬۰۰۰ تقسیم بر ۱٬۲۵۰). کارمزدِ کارگزاری هم مقدارِ کمی از آن کم میکند.
حالا مهمترین سؤال: این قیمت گران است یا ارزان؟ برای این، قیمتِ بازار را با NAV مقایسه میکنیم. اگر NAV صندوق ۱٬۲۰۰ تومان باشد، یعنی شما ۵۰ تومان بیشتر از ارزشِ واقعیِ هر واحد دادهاید:
- ۵۰ تقسیم بر ۱٬۲۰۰ میشود حدودِ ۴٪. به این میگویند حباب؛ یعنی شما ۴٪ گرانتر از ارزشِ ملکهای صندوق خریدهاید.
- اگر قیمت ۱٬۱۴۰ تومان بود، یعنی ۵٪ زیرِ NAV؛ شما ملک را با «تخفیف» خریدهاید.
حبابِ ۱ یا ۲ درصد چیزِ عجیبی نیست. ولی ۱۰٪ یعنی دارید ملک را خیلی گرانتر از قیمتِ کارشناسی میخرید. اگر خواستید بیشتر بدانید، در مقالهٔ حباب قیمت چیست همین حساب را برای سکه و صندوقهای دیگر هم نشان دادهام.
یک نکتهٔ دیگر: ۵۰ میلیون تومان در بازارِ ملکِ واقعی، در بیشترِ شهرهای بزرگ حتی یک متر آپارتمان هم نمیشود. ولی در صندوق، شما شریکِ چند ساختمان در چند جای شهر شدهاید. پس اولین مزیتِ این صندوقها همین است: با پولِ کم وارد بازاری میشوید که معمولاً میلیاردها تومان میخواهد.
صندوق املاک یا خریدِ مستقیمِ خانه؟
این سؤال را زیاد میشنوم: «خودم خانه بخرم بهتر نیست؟» هر دو راه خوبیها و بدیهایی دارند. جدولِ زیر را ببینید:
| موضوع | صندوق املاک و مستغلات | خرید مستقیم ملک |
|---|---|---|
| پولِ لازم برای شروع | به اندازهٔ قیمتِ یک واحد (حدودِ هزار تومان به بالا) | معمولاً چند میلیارد تومان |
| نقدشوندگی | در ساعتِ بازار، معمولاً همان روز | چند هفته تا چند ماه |
| هزینهٔ معامله | کارمزدِ کم کارگزاری | کمیسیونِ بنگاه، هزینههای دفترخانه و انتقال سند |
| دردسرِ مستأجر و تعمیر | با مدیرِ صندوق | با خودتان |
| کنترل | انتخابِ ملک دستِ شما نیست | خودتان انتخاب میکنید |
| وام گرفتن با سندِ آن | ممکن نیست | ممکن است |
| استفادهٔ شخصی | ندارد | میتوانید در آن زندگی کنید |
پس اگر خانه برای زندگی میخواهید، صندوق جایش را نمیگیرد. ولی اگر پولی دارید که فقط میخواهید «در ملک» بماند، صندوق راهِ سادهتر و ارزانتری است.
آیا صندوق املاک جلوی تورم را میگیرد؟
بیشترِ ایرانیها به ملک اعتماد دارند، چون سالها دیدهاند قیمتش پابهپای تورم بالا رفته است. تورم یعنی پول هر سال ارزشِ کمتری دارد و با همان پول، چیزِ کمتری میشود خرید. (در مقالهٔ تورم چیست این را باز کردهام.)
چند سال پیش در مقالهٔ بهترین سرمایهگذاری در ایران حساب کرده بودم که زمین و سکه در بلندمدت رفتارِ شبیهی دارند: هر دو تقریباً ارزششان را در برابرِ تورم حفظ میکنند. ولی ساختمان فرق دارد. زمین استهلاک ندارد؛ هزار متر زمینِ سال ۱۳۴۰ هنوز همان هزار متر است. ولی آپارتمان کهنه میشود؛ به حسابِ آن روز، تقریباً سالی ۲٫۵٪ از ارزشش کم میشد.
چیزی که این کهنگی را جبران میکرد، اجاره بود. آن زمان اجارهٔ سالانه حدودِ ۷٪ قیمتِ ملک بود و نتیجه این شد که خانه بهعلاوهٔ اجاره، در بلندمدت حدودِ ۵٪ بالاتر از تورم بازده داشت. در سالهای اخیر در شهرهای بزرگ، اجاره نسبت به قیمتِ ملک معمولاً کمتر از آن گزارش شده است. پس این حساب را با عددهای امروز دوباره بزنید.
برای صندوق املاک هم همین منطق برقرار است. صندوقی که ملکش خوب اجاره میرود و درآمدِ اجاره را درست مدیریت میکند، بهاحتمالِ زیاد جلوی تورم دوام میآورد. ولی تضمینی در کار نیست. بازارِ مسکن هم دورههای رکودِ طولانی داشته؛ سالهایی که قیمتها جلوی تورم عقب ماندند. اگر دوست دارید عواملِ اثرگذار بر قیمتِ مسکن را بشناسید، مقالهٔ تحلیل صنعت انبوهسازی و املاک را بخوانید.
پس صندوق املاک سپرِ کاملِ تورم نیست؛ یک بخش از سبد است که با تورم نفس میکشد.
ریسک صندوقهای زمین و ساختمان و املاک چیست؟
این صندوقها امنتر از سهامِ تکشرکت به نظر میرسند، چون پشتشان آجر و ملک است. ولی بیریسک نیستند. مهمترین ریسکها اینهاست:
- ریسکِ ساخت (فقط زمین و ساختمان): مصالح گران میشود، مجوز دیر میرسد، کار عقب میافتد. همان تجربهای که خیلیها با پیشخرید داشتهاند.
- رکودِ بازارِ مسکن: اگر خرید و فروشِ ملک بخوابد، هم آپارتمانهای تازه دیر فروش میرود و هم ارزشِ ملکهای صندوق کمرشد میشود.
- خالی ماندنِ ملک: ملکی که مستأجر ندارد، درآمد ندارد ولی خرج دارد.
- حباب: اگر واحد را خیلی بالاتر از NAV بخرید، حتی با رشدِ ملک ممکن است ضرر کنید.
- نقدشوندگیِ کم: حجمِ معاملاتِ بعضی از این صندوقها کم است. ممکن است روزی که میخواهید بفروشید، خریدار به قیمتِ دلخواهتان نباشد.
- ارزشگذاری با تأخیر: ارزشِ ملک هر روز سنجیده نمیشود، بلکه دورهای. پس NAV ممکن است از قیمتِ واقعیِ بازار عقب یا جلو باشد.
- تمرکز: صندوقی که فقط چند ملک دارد، به حالِ همان چند ملک وابسته است.
پس این صندوقها برای پولی خوباند که چند سال به آن نیاز ندارید. پولِ جهیزیه یا قسطِ ماهِ بعد جایش اینجا نیست. اگر دنبالِ ریسکِ کمتر و سودِ قابل پیشبینی هستید، صندوق با درآمد ثابت گزینهٔ نزدیکتری است.
چطور صندوق املاک بخریم؟ قدمبهقدم
- ثبتنام در سجام: اگر کدِ بورسی ندارید، اول در سامانهٔ سجام احرازِ هویت کنید. راهنمایش در مقالهٔ سجام چیست هست.
- انتخابِ کارگزاری: در یک کارگزاری ثبتنام کنید تا سامانهٔ معاملاتی بگیرید. (کارگزاری بورس چیست را ببینید.)
- جستوجوی نماد: در سامانهٔ معاملاتی نامِ نماد را بنویسید؛ مثلاً «ارزش مسکن».
- بررسیِ NAV و حباب: NAV روزانه را در سایتِ خودِ صندوق ببینید و با قیمتِ بازار مقایسه کنید.
- خواندنِ امیدنامه و گزارشها: ببینید صندوق چه ملکهایی دارد، کجا، با چه اجارهای و سود را چطور پرداخت میکند.
- سفارش خرید: تعداد و قیمت را وارد کنید. بهتر است پلهای بخرید، نه همه را یک روز.
چکلیستِ پیش از خرید
پیش از اینکه دکمهٔ خرید را بزنید، این پنج سؤال را از خودتان بپرسید:
- قیمتِ بازار چند درصد بالاتر یا پایینتر از NAV است؟
- صندوق چند ملک دارد و در چند شهر یا محله؟
- آخرین گزارشِ ارزیابیِ کارشناس رسمی کِی منتشر شده؟
- حجمِ معاملاتِ روزانه چقدر است؟ اگر بخواهم بفروشم، خریدار هست؟
- این پول را دستکم دو سه سال لازم ندارم؟
پس اگر جوابِ همهٔ اینها روشن بود، تازه وقتِ تصمیم است. تصمیمِ نهایی با خودتان.
اشتباههای رایج در خرید صندوقهای ملکی
- خریدن فقط چون «ملک است»: ملک هم گران خریده شود، ضرر دارد. حباب را نگاه کنید.
- قاطی کردنِ صندوق زمین و ساختمان با صندوق املاک: یکی ریسکِ ساخت دارد و تمام میشود، دیگری ملکِ آماده دارد و ادامه دارد.
- انتظارِ سودِ ماهانه از همهٔ صندوقها: خیلی از صندوقها اجاره را پرداخت نمیکنند و در ارزشِ واحد نگه میدارند.
- گذاشتنِ همهٔ پول در یک صندوق: ملک فقط یکی از کلاسهای دارایی است؛ سبد را متنوع نگه دارید.
- اعتماد به بازدهیِ کوتاهمدت: رشدِ چندماهه دلیلِ خوب بودنِ صندوق نیست. عمرِ این صندوقها هنوز کوتاه است.
من در مقالهٔ صندوق سرمایهگذاری چیست همهٔ انواعِ صندوق را کنارِ هم گذاشتهام تا ببینید صندوق ملکی کجای این خانواده است.
سوالات متداول
صندوق زمین و ساختمان چیست؟
صندوقی است که با پولِ مردم یک پروژهٔ ساختمانیِ مشخص را میسازد و بعد واحدهایش را میفروشد. سود از فرقِ هزینهٔ ساخت با قیمتِ فروش به دست میآید و پس از فروش بینِ دارندگانِ واحدها تقسیم میشود. عمرِ صندوق محدود است و آخرِ کار منحل میشود.
صندوق زمین و ساختمان چگونه سود میدهد؟
سودش از فروشِ آپارتمانهای ساختهشده میآید و سودِ تضمینشده ندارد. در طولِ ساخت، ارزشِ هر واحد با پیشرفتِ کار و قیمتِ روزِ ملک تغییر میکند و میتوانید واحدها را پیش از پایانِ پروژه در بازار به قیمتِ روز بفروشید.
فرق صندوق پروژه با صندوق املاک چیست؟
صندوق املاک ملکِ آماده میخرد، اجاره میدهد و ادامه دارد. صندوق پروژه پولِ یک طرحِ مشخص را تأمین میکند و پس از پایانِ ساخت، سرمایهگذاران بهجای پول، سهامِ شرکتِ همان پروژه را میگیرند. اولی شبیهِ صاحبخانه شدن است و دومی شبیهِ شریکِ مؤسس شدن.
نماد صندوقهای املاک کدامند؟
تا خرداد ۱۴۰۵ نمادهای ارزش مسکن، دانیک، امین شهر، مالک آتیه، کلید، کاشانه و کاخ در بازارِ سرمایه فعال بودند. این فهرست ممکن است تغییر کند؛ فهرستِ بهروز را در سایتِ فرابورس یا فیپیران ببینید.
ریسک صندوقهای املاک و زمین و ساختمان چیست؟
مهمترین ریسکها رکودِ بازارِ مسکن، تأخیر و گرانیِ ساخت، خالی ماندنِ ملک، خریدن با حبابِ بالا نسبت به NAV و نقدشوندگیِ کم هستند. این صندوقها برای پولی مناسباند که چند سال به آن نیاز ندارید.
حداقل سرمایه برای خرید صندوق املاک چقدر است؟
حداقل خرید یک واحد است و قیمتِ هر واحد معمولاً از حدودِ هزار تومان شروع میشود. بعضی کارگزاریها برای هر سفارش حداقلِ مبلغ میگذارند. پس عملاً با چند صد هزار یا چند میلیون تومان هم میشود شروع کرد.
صندوق املاک و مستغلات سود ماهانه میدهد؟
بستگی به صندوق دارد. بعضی صندوقها بخشی از اجاره را ماهانه یا سالانه پرداخت میکنند و بعضی هیچ پرداختِ دورهای ندارند و درآمد را در ارزشِ واحد نگه میدارند. سیاستِ هر صندوق در امیدنامهاش نوشته شده است.
آیا خرید صندوق املاک بهتر از خرید خانه است؟
برای زندگی نه، چون صندوق خانه نمیشود. ولی برای سرمایهگذاری با پولِ کم، صندوق ارزانتر، نقدشوندهتر و بیدردسرِ مستأجر است. در عوض کنترلِ انتخابِ ملک را ندارید و نمیتوانید با آن وام بگیرید.
جمعبندی
صندوق زمین و ساختمان پولِ مردم را جمع میکند تا ساختمانِ تازه بسازد و بفروشد؛ صندوق املاک و مستغلات ملکِ آماده میخرد و اجاره میدهد. در ایرانِ امروز، راهِ اصلیِ سرمایهگذاری در مسکن از طریق بورس همین صندوقهای املاکاند که با یک کدِ بورسی و پولِ کم در دسترساند.
ولی ملک بودن بهتنهایی دلیلِ خرید نیست. پس دفعهٔ بعد که خواستید واحدِ یک صندوقِ ملکی بخرید، اول سه چیز را نگاه کنید: فاصلهٔ قیمت با NAV، ملکهایی که صندوق دارد، و حجمِ معاملاتش. بعد با آرامش تصمیم بگیرید.