
نرخ تنزیل چیست؟ فرمول، کاربرد در ارزشگذاری و تفاوت با نرخ بهره
فهرست مطالب۱۱ بخش
- نرخ تنزیل چیست؟ با یک مثالِ ساده
- فرمول نرخ تنزیل و ارزش فعلی
- نرخ تنزیل را از روی دو عدد چطور پیدا کنیم؟
- نرخ تنزیل با نرخ بهره چه فرقی دارد؟
- نرخ تنزیل بانک مرکزی یعنی چه؟
- نرخ تنزیل از چه ساخته میشود؟
- کاربرد نرخ تنزیل در ارزشگذاری سهام
- نرخ تنزیل مناسب در ایران چقدر است؟
- نرخ تنزیل اوراق چگونه حساب میشود؟
- اشتباههای رایج با نرخ تنزیل
- چکلیست: پیش از انتخابِ نرخ تنزیل
- سوالات متداول
- جمعبندی
نرخ تنزیل نرخی است که با آن پولِ آینده را به ارزشِ امروز برمیگردانیم. اگر کسی قول بدهد سالِ بعد ۱۲۰ میلیون تومان به شما بدهد، نرخ تنزیل میگوید این قول امروز چقدر میارزد. هرچه این نرخ بالاتر باشد، پولِ آینده امروز کمارزشتر است. در ارزشگذاریِ سهام، اوراق و هر طرحی همین عدد حرفِ آخر را میزند.
خیلیها از من میپرسند: «چرا دو تحلیلگر برای یک سهم دو قیمتِ خیلی متفاوت درمیآورند؟» بیشترِ وقتها جواب همین یک عدد است. یکی نرخ تنزیل را ۳۵٪ گرفته و دیگری ۴۵٪. در این راهنما با هم میبینیم این عدد از کجا میآید، با نرخ بهره چه فرقی دارد و در ایرانِ امروز چطور انتخابش کنیم. همهی عددها مثالاند و گرد شدهاند تا حساب جلوی چشمتان باشد.
نرخ تنزیل چیست؟ با یک مثالِ ساده
فرض کنید خانهای را فروختهاید و خریدار میگوید: «۱۲۰ میلیون تومانِ آخر را سالِ بعد میدهم.» این ۱۲۰ میلیونِ سالِ بعد، با ۱۲۰ میلیونِ امروز یکی نیست. اگر همین امروز پول را داشتید، میتوانستید در سپرده یا اوراقِ دولتی بگذارید و سود بگیرید.
حالا فرض کنید با پولِ امروز میشد بیدردسر سالی ۲۵٪ سود گرفت. چقدر پولِ امروز، با ۲۵٪ سود، سالِ بعد ۱۲۰ میلیون میشود؟ ۹۶ میلیون تومان. چون ۹۶ ضربِ ۱٫۲۵ میشود ۱۲۰. پس آن قولِ ۱۲۰ میلیونی امروز حدودِ ۹۶ میلیون میارزد.
این ۲۵٪ همان نرخ تنزیل است. «تنزیل» یعنی پایین آوردن. ما پولِ آینده را از سالِ بعد به امروز «پایین میآوریم» و در راه، سودی را که از دست دادهایم از آن کم میکنیم. این فکر از ارزش زمانی پول میآید: پولِ امروز از همان مقدار پولِ فردا بیشتر میارزد.
پس نرخ تنزیل در واقع «حداقلِ سودی است که از پولتان انتظار دارید». اگر جایی سراغ دارید که پول را با همین ریسک ۲۵٪ رشد بدهد، هر پیشنهادی را باید با همین ۲۵٪ بسنجید.
فرمول نرخ تنزیل و ارزش فعلی
برای اینکه پولِ آینده را امروزی کنیم، یک فرمولِ ساده کافی است. اسمش فرمولِ ارزش فعلی است؛ یعنی ارزشِ امروزِ پولی که بعدا میرسد.
ارزش فعلی = ارزش آتی ÷ (۱ + نرخ تنزیل) به توانِ تعدادِ سال
ارزش آتی یعنی پولی که در آینده میگیرید. «به توانِ تعدادِ سال» یعنی اگر پول سه سالِ دیگر برسد، عددِ (۱ + نرخ) را سه بار در خودش ضرب میکنیم. به زبانِ انگلیسی مینویسند PV = FV ÷ (1 + r)^n.
بیایید با هم حساب کنیم. کسی قول داده ۵ سالِ دیگر ۱۰۰ میلیون تومان به شما بدهد. این قول امروز با نرخهای مختلف چقدر میارزد؟
| نرخ تنزیل سالانه | عددِ تقسیم (۱ + نرخ) به توانِ ۵ | ارزش امروز |
|---|---|---|
| ۲۰٪ | حدودِ ۲٫۴۹ | حدودِ ۴۰٫۲ میلیون تومان |
| ۳۰٪ | حدودِ ۳٫۷۱ | حدودِ ۲۶٫۹ میلیون تومان |
| ۴۰٪ | حدودِ ۵٫۳۸ | حدودِ ۱۸٫۶ میلیون تومان |
| ۵۰٪ | حدودِ ۷٫۵۹ | حدودِ ۱۳٫۲ میلیون تومان |
عجیب است، نه؟ همان ۱۰۰ میلیون، با نرخ ۲۰٪ امروز ۴۰ میلیون میارزد و با نرخ ۵۰٪ فقط ۱۳ میلیون. یعنی نرخ تنزیل ارزش را سه برابر جابهجا کرد. در اقتصادی با تورمِ بالا مثلِ ایران، پولِ دور خیلی زود آب میرود.
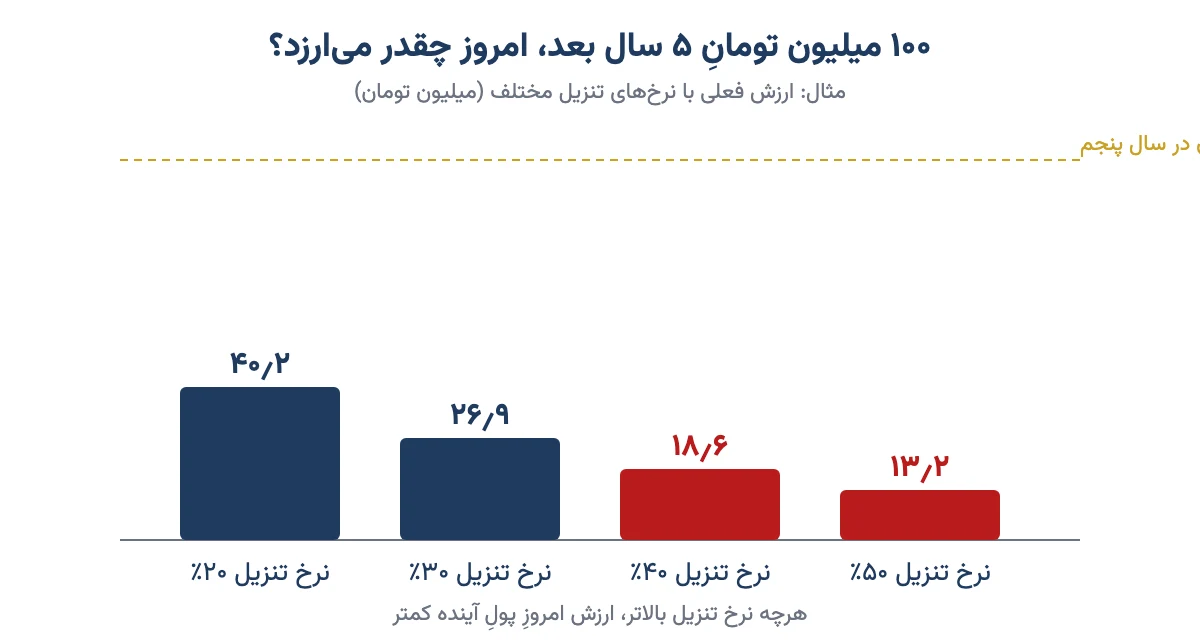
پس هرچه پول دیرتر برسد و نرخ تنزیل بالاتر باشد، ارزشِ امروزش کمتر است. این دو با هم کار میکنند.
نرخ تنزیل را از روی دو عدد چطور پیدا کنیم؟
گاهی برعکس است: میدانیم امروز چقدر میدهیم و بعدا چقدر میگیریم، ولی نرخ را نمیدانیم. مثلا فروشنده میگوید: «امروز ۱۰۰ میلیون بده، سه سالِ دیگر ۲۰۰ میلیون پس بگیر.» فرمولِ پیدا کردنِ نرخ این است:
نرخ = (ارزش آتی ÷ ارزش فعلی) به توانِ (۱ ÷ تعدادِ سال)، منهای ۱
اینجا ۲۰۰ ÷ ۱۰۰ میشود ۲. ریشهی سومِ ۲ حدودِ ۱٫۲۶ است. پس نرخ حدودِ ۲۶٪ در سال است. حالا این عدد را کنارِ سودِ اوراقِ دولتی و تورم بگذارید. اگر اوراقِ کمریسک بیشتر از ۲۶٪ میدهند، این پیشنهاد جذاب نیست، هرچند «دو برابر شدن» به گوش قشنگ است.
این همان کاری است که نرخ بازده داخلی (IRR) برای جریانهای پیچیدهتر انجام میدهد. در اکسل هم تابعِ RATE همین را حساب میکند.
نرخ تنزیل با نرخ بهره چه فرقی دارد؟
این دو در ظاهر یک عددند، ولی جهتِ حرکتشان فرق دارد. نرخ بهره پولِ امروز را به جلو میبرد: ۱۰۰ میلیونِ امروز با سودِ ۲۵٪ سالِ بعد ۱۲۵ میلیون میشود. نرخ تنزیل پولِ آینده را به عقب میآورد: ۱۲۵ میلیونِ سالِ بعد، امروز ۱۰۰ میلیون میارزد.
مثلِ این است که از تهران به قم بروید یا از قم به تهران. جاده یکی است، فقط جهت عوض شده. ولی دو فرقِ مهمتر هم هست:
| ویژگی | نرخ بهره | نرخ تنزیل (در ارزشگذاری) |
|---|---|---|
| جهت | پولِ امروز را به آینده میبرد | پولِ آینده را به امروز میآورد |
| چه کسی تعیین میکند؟ | بانک، بانک مرکزی یا بازارِ پول | خودِ سرمایهگذار، بر اساسِ ریسک و هزینه فرصت |
| ریسک در آن هست؟ | معمولا نرخِ پولِ کمریسک است | نرخِ کمریسک بهعلاوهی پاداشِ ریسکِ همان سرمایهگذاری |
| نمونه | سودِ سپردهی یکساله، سودِ وام | نرخی که با آن سودِ آیندهی یک شرکت را امروزی میکنیم |
پس نرخ بهره یک عددِ اعلامشده است، ولی نرخ تنزیل یک انتخاب است. نرخ بهره «کف» نرخ تنزیل است. برای هر کاری که ریسکش از اوراقِ دولتی بیشتر است، نرخ تنزیل باید بالاتر از نرخِ کمریسک باشد.
نرخ تنزیل بانک مرکزی یعنی چه؟
اگر در خبرها «نرخ تنزیل» شنیدید، شاید معنای دیگری داشته باشد. در اقتصادِ کلان، نرخ تنزیل یعنی سودی که بانک مرکزی از بانکها میگیرد وقتی به آنها قرضِ کوتاهمدت میدهد. بانکی که آخرِ روز پول کم آورده، میتواند با این نرخ از بانک مرکزی قرض بگیرد. در آمریکا به آن «پنجرهی تنزیل» میگویند و فدرال رزرو تعیینش میکند.
این نرخ ابزارِ سیاستِ پولی است. بانک مرکزی آن را بالا میبرد تا قرض گرفتن گران شود و پول کمتری در جامعه بچرخد. در ایران این نقش بیشتر با دالانِ نرخِ سود و نرخ سود بینبانکی دنبال میشود؛ بانک مرکزی برای قرض دادن به بانکها یک سقف تعیین میکند. پس وقتی متنی دربارهی ارزشگذاری میخوانید، منظور همان معنای اول است؛ وقتی خبرِ سیاستِ پولی میخوانید، معنای دوم.
نرخ تنزیل از چه ساخته میشود؟
نرخ تنزیلِ هر سرمایهگذاری دو تکه دارد. یک تکه برای «صبر کردن» و یک تکه برای «ترسیدن».
- نرخ بدون ریسک: سودی که تقریبا بیدلهره به دست میآید. در ایران تحلیلگرها معمولا بازده تا سررسیدِ اوراق خزانه اسلامی (اخزا) را برمیدارند، چون بازپرداختش با دولت است. این پاداشِ صبر کردن است.
- صرف ریسک: سودِ اضافهای که برای قبولِ ریسک میخواهید. سهمِ یک شرکتِ کوچک ریسکِ بیشتری از سپردهی بانکی دارد، پس سودِ بیشتری هم باید بدهد. این پاداشِ ترسیدن است.
مثال: اگر اخزا سالی ۴۰٪ بدهد و شما برای سهمِ یک شرکت ۱۰٪ اضافه بخواهید، نرخ تنزیلِ آن سهم ۵۰٪ است. یعنی اگر فکر میکنید این سهم کمتر از ۵۰٪ در سال بازده میدهد، با این ریسک ارزشِ خریدن ندارد.
صرف ریسک را از کجا بیاوریم؟ دو ابزارِ رایج هست:
- مدل CAPM: نرخِ بدون ریسک را برمیدارد و صرفِ ریسکِ بازار را در ضریب بتا ضرب میکند. بتا میگوید نوسانِ این سهم نسبت به کلِ بازار چقدر است. نتیجه، بازدهی است که سهامدار حق دارد بخواهد.
- میانگین موزون هزینه سرمایه (WACC): وقتی کلِ شرکت را ارزشگذاری میکنیم، نه فقط سهمِ سهامدار، باید هزینهی وام را هم حساب کنیم. WACC هزینهی پولِ سهامدار و هزینهی وام را به نسبتِ سهمِ هرکدام میانگین میگیرد.
پس نرخ تنزیل از آسمان نمیآید. کفِ آن را بازار تعیین میکند و طبقههای بالایش را ریسکِ همان کار.
کاربرد نرخ تنزیل در ارزشگذاری سهام
مهمترین جای این عدد، ارزشگذاری سهام با روشِ DCF است. DCF یعنی «جریانِ نقدیِ تنزیلشده»: سودهایی را که شرکت در سالهای آینده به سهامدار میدهد پیشبینی میکنیم، هرکدام را با نرخ تنزیل امروزی میکنیم و جمع میزنیم. حاصل، ارزش ذاتی سهم است.
برای شرکتهایی که سودشان کموبیش با سرعتِ ثابت رشد میکند، یک میانبر هست به اسمِ مدل گوردون:
ارزش سهم = سودِ نقدیِ سالِ بعد ÷ (نرخ تنزیل − نرخ رشدِ سود)
بیایید یک مثال بزنیم. شرکتی سالِ بعد به ازای هر سهم ۱٬۰۰۰ تومان سودِ نقدی میدهد و فرض کنیم سودش هر سال ۲۵٪ رشد میکند. حالا فقط نرخ تنزیل را عوض میکنیم:
| نرخ تنزیل | فاصله با نرخ رشد | ارزش هر سهم |
|---|---|---|
| ۳۵٪ | ۱۰٪ | ۱۰٬۰۰۰ تومان |
| ۴۰٪ | ۱۵٪ | حدودِ ۶٬۶۷۰ تومان |
| ۴۵٪ | ۲۰٪ | ۵٬۰۰۰ تومان |
فقط ۱۰ واحد درصد تغییر در نرخ تنزیل، ارزشِ سهم را نصف کرد. حالا میفهمید چرا دو تحلیلگر برای یک سهم دو عددِ کاملا متفاوت درمیآورند. هیچکدام لزوما دروغ نمیگوید؛ فقط نرخ تنزیلشان فرق دارد.
همین فکر در ارزش فعلی خالص (NPV) هم هست. وقتی شرکتی میخواهد کارخانهی تازه بسازد، سودهای آیندهی کارخانه را با نرخ تنزیل امروزی میکند و از هزینهی ساخت کم میکند. اگر حاصل مثبت شد، طرح میارزد.
پس پیش از اینکه به «ارزش ذاتی»ِ اعلامشده در یک گزارش اعتماد کنید، اول بپرسید: نرخ تنزیل را چند گرفتهاند؟
نرخ تنزیل مناسب در ایران چقدر است؟
جوابِ صادقانه این است: یک عددِ ثابت وجود ندارد. نرخ تنزیل با سیاستِ پولی، تورم و ریسکِ هر سرمایهگذاری بالا و پایین میرود. ولی میشود گامبهگام به یک عددِ منطقی رسید.
- از کف شروع کنید. بازده تا سررسیدِ اخزا را ببینید. طبقِ گزارشهای هفتگیِ بازارِ بدهی، میانگینِ آن در شهریور و مهر ۱۴۰۵ حدودِ ۴۱ تا ۴۲ درصد بوده است. عددِ روز را خودتان از جدولِ اخزا بردارید؛ اخزایی را انتخاب کنید که سررسیدش به افقِ سرمایهگذاریتان نزدیک است.
- کنارِ تورم بگذارید. نرخ تنزیلی که از تورمِ مورد انتظار کمتر باشد، یعنی در واقع ارزشِ پول را کمتر از آنچه هست حساب کردهاید. ریشههای تورم را جدا توضیح دادهام.
- صرفِ ریسک را اضافه کنید. برای سهمِ یک شرکتِ بزرگ و باثبات کمتر، برای شرکتِ کوچک، پربدهی یا وابسته به یک مشتری بیشتر. با CAPM میتوانید این را به عدد تبدیل کنید.
- با سودِ جایگزین مقایسه کنید. نرخ تنزیل باید دستکم برابرِ بهترین سودِ دیگری باشد که با همین ریسک در دسترس دارید. این همان هزینه فرصت است.
یک نکته را هم فراموش نکنید. اگر سودهای آینده را با تورم پیشبینی کردهاید، یعنی عددهای اسمیاند، نرخ تنزیل هم باید اسمی باشد. اگر سودها را به پولِ امروز (بی تورم) حساب کردهاید، نرخ تنزیل باید واقعی باشد. مثال: نرخ اسمیِ ۴۰٪ با تورمِ ۳۵٪، نرخِ واقعیِ حدودِ ۳٫۷٪ میدهد (۱٫۴۰ ÷ ۱٫۳۵، منهای ۱). قاطی کردنِ این دو، ارزش را چند برابر غلط میکند.
پس در ایرانِ امروز، نرخ تنزیلِ سهام معمولا از بازدهِ اخزا شروع میشود و چند واحد درصد بالاتر از آن میایستد. عددِ دقیق تصمیمِ خودتان است، ولی هر عددی را که انتخاب میکنید، باید بتوانید توضیحش بدهید.
نرخ تنزیل اوراق چگونه حساب میشود؟
در اوراق، نرخ تنزیل اسمِ دیگری دارد: بازده تا سررسید. یعنی اگر امروز این برگه را بخرید و تا روزِ آخر نگه دارید، سالی چند درصد سود میبرید.
اخزا بیکوپن است؛ یعنی وسطِ راه سودی نمیدهد. دولت روزِ سررسید مبلغِ اسمیِ برگه را پرداخت میکند و امروز آن را ارزانتر میفروشد. همین فاصله، سودِ شماست. فرمولش:
بازده تا سررسید = (مبلغ اسمی ÷ قیمت خرید) به توانِ (۳۶۵ ÷ روزهای مانده تا سررسید)، منهای ۱
مثال: مبلغِ اسمیِ هر برگه ۱ میلیون ریال است (یعنی ۱۰۰ هزار تومان؛ ریال را به تومان تبدیل کردهام). امروز آن را ۸۰ هزار تومان میخرید و ۳۰۰ روزِ دیگر سررسید میشود.
- نسبتِ مبلغ اسمی به قیمت: ۱۰۰ ÷ ۸۰ = ۱٫۲۵. یعنی در این ۳۰۰ روز ۲۵٪ سود میبرید.
- سالانه کردن: ۳۶۵ ÷ ۳۰۰ حدودِ ۱٫۲۲ است. ۱٫۲۵ به توانِ ۱٫۲۲ حدودِ ۱٫۳۱ میشود.
- منهای ۱: بازده تا سررسید حدودِ ۳۱٪ در سال است.
حالا برعکسش را ببینید. اگر بازار برای این برگه ۴۰٪ نرخ تنزیل بخواهد، قیمتش پایین میآید تا بازده به ۴۰٪ برسد. برای همین وقتی نرخها بالا میروند، قیمتِ اوراقِ قدیمی پایین میآید. این رابطهی وارونه کلیدِ فهمِ همهی اوراق با درآمد ثابت است.
در اوراقِ کوپندار، مثلِ اجاره و مرابحه، کار کمی بیشتر است. هر کوپن را جدا با همان نرخ امروزی میکنیم و جمع میزنیم. نرخی که این جمع را با قیمتِ بازار برابر کند، بازده تا سررسید است. سایتِ فرابورس و سامانههای بازارِ بدهی این عدد را برای هر نماد حسابشده نشان میدهند.
اشتباههای رایج با نرخ تنزیل
- نرخِ دلاری برای سودِ ریالی. نرخهای ۸ یا ۱۰ درصدیِ کتابهای خارجی برای اقتصادِ با تورمِ پایین است. سودِ ریالیِ یک شرکتِ ایرانی را با آن تنزیل کنید، ارزشِ خیالی درمیآید.
- نرخ تنزیلِ نزدیک به نرخِ رشد. در مدلِ گوردون، اگر نرخ تنزیل فقط کمی بالاتر از نرخِ رشد باشد، مخرج تقریبا صفر میشود و ارزش به آسمان میرود. اگر نرخ تنزیل کمتر از رشد باشد، فرمول اصلا کار نمیکند.
- یک نرخ برای همهی شرکتها. بانک، پالایشگاه و یک شرکتِ نرمافزاریِ کوچک ریسکِ یکسانی ندارند. نرخ تنزیلشان هم نباید یکی باشد.
- قاطی کردنِ اسمی و واقعی. سودِ اسمی با نرخِ اسمی، سودِ واقعی با نرخِ واقعی. این یکی بیشترین خطا را میسازد.
- کهنه شدنِ عدد. نرخی که پارسال درست بود، امسال شاید نباشد. با هر تغییرِ مهمِ نرخِ اخزا یا تورم، حسابِ خودتان را دوباره ببینید.
چکلیست: پیش از انتخابِ نرخ تنزیل
- بازده تا سررسیدِ اخزای همافق را امروز دیدهام.
- نرخ تنزیلم از تورمِ مورد انتظار کمتر نیست.
- برای ریسکِ همین شرکت یا طرح، صرفِ ریسکِ جدا گذاشتهام.
- سودهای پیشبینیشده و نرخ تنزیل هر دو اسمیاند، یا هر دو واقعی.
- نرخ تنزیل با فاصلهی معقولی بالاتر از نرخِ رشدِ بلندمدت است.
- ارزش را با دو سه نرخِ مختلف هم حساب کردهام تا ببینم چقدر حساس است.
اگر میخواهید این عدد را در کنارِ بقیهی ابزارهای تحلیل ببینید، آموزش تحلیل بنیادی بورس را بخوانید.
سوالات متداول
نرخ تنزیل چیست؟
نرخ تنزیل نرخی است که با آن پولِ آینده را به ارزشِ امروز برمیگردانیم. در واقع حداقلِ سودی است که از پولِ خود با یک ریسکِ مشخص انتظار دارید. هرچه بالاتر باشد، پولِ آینده امروز کمارزشتر حساب میشود.
فرمول نرخ تنزیل چیست؟
ارزش فعلی برابر است با ارزش آتی تقسیم بر یک بهعلاوهی نرخ تنزیل به توانِ تعدادِ سال. اگر ارزش فعلی و آتی را بدانید، نرخ برابر است با نسبتِ آتی به فعلی به توانِ یک تقسیم بر تعدادِ سال، منهای یک.
نرخ تنزیل با نرخ بهره چه فرقی دارد؟
نرخ بهره پولِ امروز را به آینده میبرد و معمولا بانک یا بازارِ پول اعلامش میکند. نرخ تنزیل پولِ آینده را به امروز میآورد و سرمایهگذار بر اساسِ ریسک و هزینه فرصت انتخابش میکند. نرخ بهرهی کمریسک کفِ نرخ تنزیل است.
نرخ تنزیل مناسب در ایران چقدر است؟
عددِ ثابتی ندارد. معمولا از بازده تا سررسیدِ اخزا شروع میکنند، که در مهر ۱۴۰۵ میانگینش حدودِ ۴۱ تا ۴۲ درصد بود، و برای ریسکِ هر سهم یا طرح چند واحد درصد به آن اضافه میکنند. عددِ روز را از جدولِ اخزا بگیرید.
نرخ تنزیل اوراق چگونه حساب میشود؟
در اوراق به آن بازده تا سررسید میگویند. برای اخزا، مبلغِ اسمی را بر قیمتِ خرید تقسیم کنید، حاصل را به توانِ ۳۶۵ تقسیم بر روزهای مانده برسانید و یک واحد کم کنید. در اوراقِ کوپندار، نرخی است که جمعِ ارزش فعلیِ کوپنها را با قیمت برابر کند.
چرا با بالا رفتن نرخ تنزیل قیمت سهام پایین میآید؟
چون ارزشِ سهم همان جمعِ سودهای آینده است که امروزی شدهاند. نرخ تنزیلِ بالاتر یعنی هر تومانِ سودِ آینده امروز کمتر میارزد. برای همین وقتی سودِ اوراقِ دولتی بالا میرود، معمولا قیمتِ سهام و اوراقِ قدیمی زیرِ فشار میآید.
نرخ تنزیل با WACC چه رابطهای دارد؟
WACC یکی از رایجترین نرخهای تنزیل است. وقتی کلِ شرکت را ارزشگذاری میکنیم، جریانِ نقدیِ آزادِ شرکت را با WACC تنزیل میکنیم. وقتی فقط سهمِ سهامدار مهم است، نرخِ بازدهِ مورد انتظارِ سهامدار، مثلا از مدل CAPM، به کار میرود.
نرخ تنزیل بانک مرکزی یعنی چه؟
در اقتصادِ کلان، نرخ تنزیل سودی است که بانک مرکزی برای قرضِ کوتاهمدت به بانکها میگیرد. بالا بردنش قرض گرفتن را گران میکند و ابزارِ کنترلِ نقدینگی و تورم است. این معنا با نرخ تنزیل در ارزشگذاری فرق دارد.
جمعبندی
نرخ تنزیل یک حرفِ ساده دارد: پولِ آینده را باید با یک نرخ به امروز آورد، و آن نرخ حداقلِ سودی است که از پولتان میخواهید. کفش سودِ کمریسک است، مثلِ اخزا، و طبقههای بالایش ریسکِ همان کار. با نرخ بهره همخانواده است، ولی جهتش برعکس است و انتخابش با شماست.
پس دفعهی بعد که یک «ارزش ذاتی» یا یک پیشنهادِ سودِ چندساله دیدید، اول سه سوال بپرسید: نرخ تنزیل چند است؟ از سودِ اخزا و تورم بالاتر است؟ و اگر ۱۰ واحد بالا یا پایین برود، جواب چقدر عوض میشود؟ تصمیمِ نهایی با خودتان است، ولی با این سه سوال دیگر عددِ کسی را چشمبسته قبول نمیکنید.