
بودجه چیست؟ تعریف بودجه و انواع آن به زبان ساده
فهرست مطالب۱۰ بخش
- بودجه چیست؟ تعریف بودجه به زبان ساده
- هر بودجه از چه چیزهایی ساخته میشود؟
- انواع بودجه کداماند؟
- ۱. بر اساس اینکه بودجهٔ چه کسی است
- ۲. بر اساس اینکه پول صرفِ چه میشود
- ۳. بر اساس اینکه بودجه چقدر انعطاف دارد
- ۴. بر اساس اینکه بودجه چطور نوشته میشود
- بودجهٔ عمومی دولت در ایران چه شکلی است؟
- بودجهٔ دولت چطور تصویب میشود؟
- بودجهٔ دولت به جیبِ ما چه ربطی دارد؟
- کسری بودجه و تورم
- اوراق دولتی و سودِ بانکی
- مالیات، یارانه و طرحهای عمرانی
- بودجهبندی شخصی را از کجا شروع کنیم؟
- قاعدهٔ ۵۰/۳۰/۲۰ و نسخهٔ ایرانیِ آن
- پنج اشتباهِ رایج در بودجهریزیِ شخصی
- سوالات متداول
- جمعبندی: بودجه یعنی تصمیم، نه محدودیت
بودجه یعنی یک نقشهٔ ساده برای پول: از قبل بنویسیم در یک دورهٔ مشخص، مثلاً یک ماه یا یک سال، چقدر پول به دستمان میرسد و آن را کجا خرج میکنیم. خانواده، شرکت و دولت همه بودجه دارند. فرقشان فقط در اندازه است؛ حرفِ اصلی همان «دخل و خرج» است که مادربزرگهای ما با دفترچه حساب میکردند.
خیلیها کلمهٔ بودجه را فقط در خبرها میشنوند: «لایحهٔ بودجه به مجلس رفت»، «کسری بودجه بالا رفت». ولی بودجه از سفرهٔ خانهٔ خودمان شروع میشود. در این راهنما اول تعریف بودجه را با مثال میگوییم، بعد انواع بودجه را یکییکی باز میکنیم، میبینیم بودجهٔ دولت در ایران چطور نوشته و تصویب میشود و در آخر، قدمبهقدم بودجهٔ شخصیِ خودمان را مینویسیم.
بودجه چیست؟ تعریف بودجه به زبان ساده
بیایید از یک صحنهٔ آشنا شروع کنیم. اولِ ماه حقوق واریز میشود. اجاره، قسط، قبضِ برق و گاز، خریدِ خانه و رفتوآمد هم در صف ایستادهاند. اگر از قبل ننویسیم کدام پول برای کدام کار است، معمولاً بیستمِ ماه میبینیم حساب خالی شده و نمیدانیم کجا رفت.
بودجه همین «از قبل نوشتن» است. پس تعریف بودجه این میشود: برنامهای که درآمدها و هزینههای پیشبینیشدهٔ یک دورهٔ مشخص را کنار هم میگذارد و میگوید هر ریال از کجا میآید و به کجا میرود. سه کلمهٔ کلیدیِ این جمله را به خاطر بسپارید: پیشبینی، دورهٔ مشخص، و تقسیم.
- پیشبینی: بودجه دربارهٔ آینده است، نه گذشته. گزارشِ خرجِ ماهِ پیش حسابداری است؛ نقشهٔ خرجِ ماهِ بعد بودجه است.
- دورهٔ مشخص: بودجهٔ خانه معمولاً ماهانه است. بودجهٔ دولت در ایران سالانه است و از اول فروردین تا آخر اسفند را میپوشاند.
- تقسیم: پول همیشه کمتر از خواستههاست. بودجه کمک میکند انتخاب کنیم چه چیزی اول است.
یک نکتهٔ جالب: واژهٔ Budget از یک کلمهٔ قدیمیِ فرانسوی به معنای «کیسهٔ کوچکِ چرمی» آمده است؛ همان کیسهای که پول را در آن نگه میداشتند. یعنی بودجه از اول یعنی «کیسهٔ پول و اینکه با آن چه کنیم». پس بودجه سند پیچیدهٔ اداری نیست؛ تصمیمِ آگاهانه دربارهٔ کیسهٔ پولِ خودمان است.
هر بودجه از چه چیزهایی ساخته میشود؟
بودجهٔ یک خانواده و بودجهٔ یک کشور، با همهٔ تفاوتِ اندازه، از سه تکهٔ یکسان ساخته شدهاند: درآمد، هزینه، و آنچه از تفاضلِ این دو باقی میماند.
- درآمد (منابع): پولی که در دوره به دستمان میرسد؛ حقوق، اجارهای که میگیریم، سودِ سپرده. برای دولت: مالیات، فروش نفت و فروش اوراق.
- هزینه (مصارف): جایی که پول خرج میشود؛ خوراک، اجاره، قسط. برای دولت: حقوقِ کارمندان، یارانه، ساختنِ جاده و مدرسه.
- تراز: اگر درآمد بیشتر باشد، مازاد داریم که میشود پسانداز. اگر هزینه بیشتر باشد، کسری داریم که باید با قرض یا فروشِ دارایی پر شود. اگر برابر باشند، بودجه متوازن است.
بیایید با یک مثالِ ساده جلوی چشم حساب کنیم. عددها فقط مثالاند:
| ردیف | مبلغ | توضیح |
|---|---|---|
| درآمد (حقوقِ دو نفر) | ۳۰ میلیون | بعد از کسرِ بیمه و مالیات |
| اجاره و قبضها | ۱۲ میلیون | هزینهٔ ثابت |
| خوراک و خرجِ خانه | ۹ میلیون | هزینهٔ متغیر |
| رفتوآمد، دارو، مدرسه | ۴ میلیون | هزینهٔ متغیر |
| تفریح و مهمانی | ۲ میلیون | خواسته، نه نیاز |
| باقیمانده | ۳ میلیون | مازاد؛ یعنی ۱۰٪ درآمد |
این خانواده ماهی ۳ میلیون تومان مازاد دارد؛ یعنی ۱۰ درصدِ درآمدش. بد نیست، ولی در اقتصادی با تورمِ بالا، اگر این ۳ میلیون در حساب بماند، کمکم آب میرود. دربارهٔ این آبرفتن پایینتر حرف میزنیم. پس هر بودجه، چه کوچک و چه بزرگ، باید در آخر به یک سؤال جواب بدهد: کسری داریم یا مازاد؟
انواع بودجه کداماند؟
اگر در اینترنت دنبالِ «انواع بودجه» بگردید، با فهرستِ بلندی از اسمها روبهرو میشوید که سردرگمتان میکند. رازش این است که این اسمها از چند زاویهٔ مختلف آمدهاند. وقتی زاویهها را جدا کنیم، همهچیز روشن میشود.
۱. بر اساس اینکه بودجهٔ چه کسی است
- بودجهٔ شخصی و خانوار: برنامهٔ دخل و خرجِ یک نفر یا یک خانواده؛ معمولاً ماهانه.
- بودجهٔ شرکت: برنامهٔ فروش، هزینهٔ تولید، دستمزد و سرمایهگذاریِ یک بنگاه؛ معمولاً سالانه و بخشبهبخش.
- بودجهٔ عمومی دولت: برنامهٔ درآمد و هزینهٔ دولت برای یک سال که مجلس آن را تصویب میکند و به آن «قانون بودجه» میگوییم.
۲. بر اساس اینکه پول صرفِ چه میشود
- بودجهٔ عملیاتی (جاری): خرجِ کارهای روزمره؛ مثل حقوق، اجاره و قبض. در بودجهٔ دولتِ ایران به آن «اعتباراتِ هزینهای» میگویند.
- بودجهٔ سرمایهای (عمرانی): خرجِ چیزهایی که سالها میمانند؛ مثل خریدِ دستگاه برای کارخانه، یا ساختنِ سد و جاده برای دولت. نامِ رسمیاش در ایران «تملکِ داراییهای سرمایهای» است.
- بودجهٔ نقدی: فقط میپرسد پولِ نقد کِی وارد و کِی خارج میشود. برای شرکتی که سود دارد ولی پولِ نقد ندارد، این بودجه حیاتی است.
تشبیهِ سادهاش این است: بودجهٔ جاری مثلِ خرجِ نان و میوهٔ هر هفته است؛ بودجهٔ سرمایهای مثلِ پولی است که برای یخچالِ نو کنار میگذارید و ده سال از آن استفاده میکنید.
۳. بر اساس اینکه بودجه چقدر انعطاف دارد
- بودجهٔ ثابت: یک بار نوشته میشود و در طولِ دوره تغییر نمیکند، حتی اگر درآمد یا قیمتها جابهجا شوند.
- بودجهٔ انعطافپذیر: با تغییرِ درآمد یا حجمِ کار، خودش را تنظیم میکند. مثلاً کارخانه میگوید: «اگر فروش ۲۰٪ بالا رفت، خریدِ مواد اولیه هم ۲۰٪ بالا برود.»
- بودجهٔ پیوسته (غلتان): همیشه دوازده ماهِ آینده را نشان میدهد؛ هر ماه که تمام شد، یک ماهِ تازه به آخرش اضافه میشود.
۴. بر اساس اینکه بودجه چطور نوشته میشود
- بودجهریزیِ افزایشی: عددهای سالِ قبل را برمیدارند و چند درصد رویش میگذارند. ساده است، ولی خرجهای بیفایده را هم سالبهسال تکرار میکند.
- بودجهریزیِ بر مبنای صفر: هر سال از صفر شروع میکنند و برای هر خرج دلیل میخواهند. زحمتش زیاد است ولی خرجِ بیمصرف را پیدا میکند.
- بودجهریزیِ عملیاتی (بر مبنای عملکرد): پول را به نتیجه گره میزنند؛ مثلاً «برای هر کلاسِ درسی که ساخته شود، اینقدر اعتبار». قانونگذار سالهاست دولتِ ایران را به این روش تکلیف کرده، ولی اجرای کاملش هنوز راهِ زیادی دارد.
برای اینکه همهٔ اینها را یکجا ببینیم، جدولِ زیر انواع بودجه را کنار هم گذاشته است:
| زاویه | انواع | مثالِ خانگی |
|---|---|---|
| صاحبِ بودجه | شخصی، شرکت، دولت | دفترچهٔ خرجِ خانه |
| محلِ خرج | عملیاتی (جاری)، سرمایهای (عمرانی)، نقدی | خرجِ نان در برابرِ خریدِ یخچال |
| میزانِ انعطاف | ثابت، انعطافپذیر، پیوسته | اگر اضافهکار گرفتیم، سهمِ پسانداز هم بیشتر شود |
| روشِ نوشتن | افزایشی، بر مبنای صفر، عملیاتی | هر سال از نو بپرسیم این اشتراک را واقعاً لازم داریم؟ |
| وضعِ تراز | متوازن، با مازاد، با کسری | آخرِ ماه پول ماند یا قرض کردیم؟ |
پس وقتی کسی میگوید «بودجهٔ عملیاتی» یا «بودجهٔ سرمایهای»، اول بپرسید از کدام زاویه حرف میزند. با همین جدول، بیشترِ اصطلاحهای بودجه سر جای خودشان مینشینند.
بودجهٔ عمومی دولت در ایران چه شکلی است؟
بودجهٔ دولت همان دفترچهٔ دخل و خرج است، فقط با عددهای بسیار بزرگ. در اسنادِ بودجه عددها را به «همت» میگویند؛ یعنی هزار میلیارد تومان. اگر با این واحدها راحت نیستید، مقالهٔ ریال یا تومان و معنای همت و همر را ببینید.
بودجهٔ کلِ کشور دو بخشِ بزرگ دارد. یکی بودجهٔ عمومی دولت است؛ یعنی پولی که وزارتخانهها و سازمانها خرج میکنند. دیگری بودجهٔ شرکتهای دولتی، بانکها و مؤسسههای انتفاعیِ وابسته به دولت است که حسابوکتابِ جدایی دارد. وقتی در خبرها از «بودجه» حرف میزنند، معمولاً منظور همان بودجهٔ عمومی است.
در بودجهٔ عمومی، منابع (درآمدها) سه دستهاند و مصارف (هزینهها) هم سه دسته. جدولِ زیر آنها را روبهروی هم گذاشته است:
| منابع (پول از کجا میآید) | مصارف (پول کجا میرود) |
|---|---|
| درآمدها: مالیات، عوارضِ گمرکی، درآمدِ خدماتِ دولتی | اعتباراتِ هزینهای: حقوق و مزایا، یارانه، هزینهٔ جاریِ دستگاهها |
| واگذاریِ داراییهای سرمایهای: فروشِ نفت و گاز، فروشِ ساختمان و اموالِ دولتی | تملکِ داراییهای سرمایهای: طرحهای عمرانی مثل جاده، سد، مدرسه و بیمارستان |
| واگذاریِ داراییهای مالی: فروشِ اوراقِ بدهی، برداشت از صندوق توسعهٔ ملی، فروشِ سهامِ دولتی | تملکِ داراییهای مالی: بازپرداختِ اصلِ اوراق و بدهیهای سالهای قبل |
یک نکتهٔ ظریف در این جدول هست. فروشِ نفت در ردیفِ «درآمد» نیامده، بلکه «واگذاریِ دارایی» حساب میشود؛ چون نفت ثروتی است که زیرِ زمین بوده و با فروشش، از سرمایهٔ کشور کم میشود. مثلِ خانوادهای که برای خرجِ ماه، النگوی مادربزرگ را بفروشد. این پول درآمد نیست؛ خرج کردنِ ارثیه است.
چه کسی این دفترچه را مینویسد؟ سازمان برنامه و بودجه، که زیرِ نظرِ رئیسجمهور است، لایحه را آماده میکند. مجلس آن را بررسی و تصویب میکند. اجرای خرجها هم با خودِ دولت است و پول را خزانهداریِ کل در وزارت اقتصاد به دستگاهها میرساند. پس بودجهٔ عمومی دولت یعنی نقشهٔ یکسالهٔ پولی که از جیبِ همهٔ ما و از ثروتِ مشترکِ کشور خرج میشود.
بودجهٔ دولت چطور تصویب میشود؟
بودجهٔ هر سال تقریباً یک سال پیش از اجرا، راهش را شروع میکند. شکلِ زیر این مسیر را خلاصه کرده است:
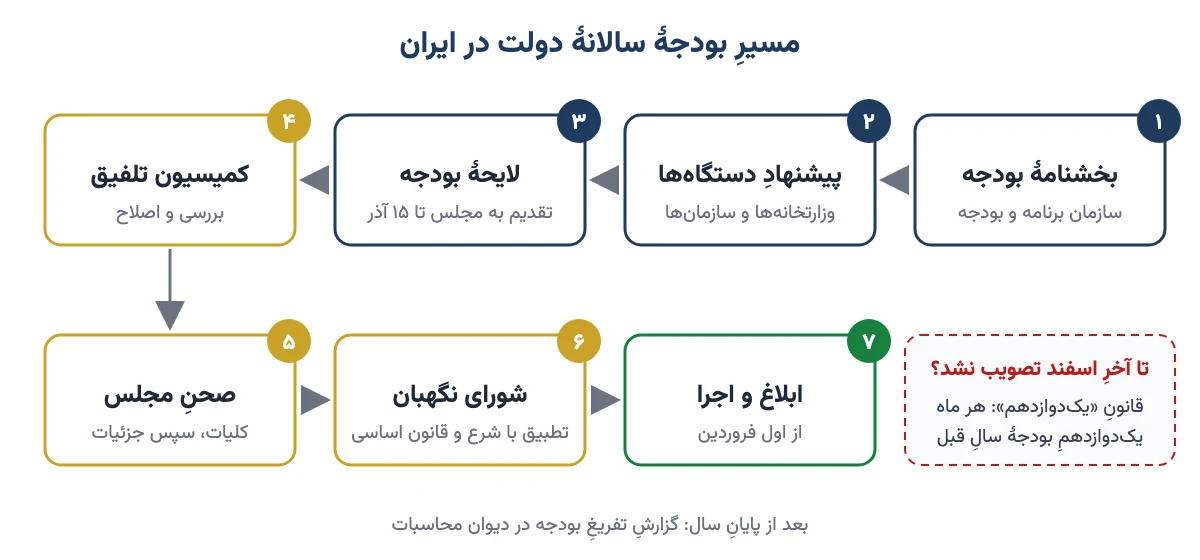
- بخشنامهٔ بودجه: سازمان برنامه و بودجه حدودِ نیمهٔ سال، چارچوبِ بودجهٔ سالِ بعد را به وزارتخانهها و دستگاهها میفرستد.
- پیشنهادِ دستگاهها: هر دستگاه مینویسد سالِ بعد چقدر پول لازم دارد. معمولاً همه بیشتر از سهمی که میرسد میخواهند.
- لایحهٔ بودجه: سازمان پیشنهادها را با درآمدِ پیشبینیشده جور میکند و هیئت دولت لایحه را تصویب میکند. طبقِ آییننامهٔ داخلیِ مجلس، دولت باید لایحه را حداکثر تا ۱۵ آذر به مجلس بدهد.
- کمیسیون تلفیق: نمایندههایی از همهٔ کمیسیونهای مجلس لایحه را بررسی و اصلاح میکنند.
- صحنِ مجلس: نمایندهها اول دربارهٔ کلیات رأی میدهند و بعد مادهبهماده و جدولبهجدول جلو میروند.
- شورای نگهبان: مصوبه را با شرع و قانون اساسی میسنجد. اگر ایراد داشت، به مجلس برمیگردد.
- ابلاغ و اجرا: رئیس مجلس قانون را برای اجرا به رئیسجمهور ابلاغ میکند و بودجه از اول فروردین اجرا میشود.
یک نمونهٔ تازه: قانون بودجهٔ ۱۴۰۵ پس از تأییدِ شورای نگهبان، با تاریخِ تصویبِ ۲۵ اسفند ۱۴۰۴ برای اجرا به دولت ابلاغ شد؛ یعنی فقط چند روز پیش از شروعِ سالِ مالی. این فشردگیِ زمان در ایران کم پیش نمیآید.
اگر بودجه تا آخرِ اسفند تصویب نشود چه؟ مجلس معمولاً قانونی به نامِ «یکدوازدهم» تصویب میکند. یعنی دولت اجازه میگیرد هر ماه، تا تصویبِ بودجهٔ تازه، حدودِ یکدوازدهمِ بودجهٔ سالِ قبل را خرج کند تا حقوقها و کارهای ضروری عقب نیفتد.
کار با تصویب تمام نمیشود. اگر وسطِ سال لازم شود عددها عوض شوند، دولت لایحهٔ «اصلاحِ بودجه» یا «متمم» میدهد. بعد از پایانِ سال هم دیوان محاسبات بررسی میکند که آیا پول همانطور که قانون گفته خرج شده یا نه؛ به این گزارش «تفریغِ بودجه» میگویند. پس قانون بودجه سه مرحله دارد: نوشتن، اجرا، و حسابرسی.
بودجهٔ دولت به جیبِ ما چه ربطی دارد؟
خیلیها فکر میکنند بودجهٔ دولت فقط موضوعِ خبرهای تلویزیون است. ولی بودجه یکی از مهمترین عددهایی است که قیمتِ نان، اجاره، دلار و حتی سهامِ شما را جابهجا میکند. بیایید زنجیرهٔ علت و معلول را قدمبهقدم ببینیم.
کسری بودجه و تورم
وقتی خرجِ دولت از درآمدش بیشتر باشد، کسری بودجه داریم. اگر دولت این کسری را با قرض از بانک مرکزی یا بانکها پر کند، در عمل پولِ تازه ساخته میشود. پولِ بیشتر برای همان مقدار کالا یعنی بالا رفتنِ قیمتها؛ یعنی تورم.
من همیشه این را با یک تشبیه توضیح میدهم: یک لیوان شیر داریم. نصفش را آب میریزیم و دو لیوان میکنیم. آیا ارزشِ این دو لیوان بیشتر شد؟ نه. فقط شیر رقیقتر شد. کسری بودجهای که با پولِ تازه پر شود، همین کار را با پولِ ما میکند.
اوراق دولتی و سودِ بانکی
راهِ دیگرِ پر کردنِ کسری، فروشِ اوراقِ بدهی است؛ مثلِ اوراق خزانهٔ اسلامی (اخزا). دولت برای اینکه مردم و بانکها اوراقش را بخرند، باید سودِ خوبی بدهد. وقتی دولت مشتریِ بزرگِ پول شود، نرخ بهره در کلِ بازار بالا میرود. این نرخ هم وام را گرانتر میکند و هم پول را از بورس به سمتِ سپرده و اوراق میکشد.
مالیات، یارانه و طرحهای عمرانی
قانون بودجه هر سال نرخِ بعضی مالیاتها، عوارض و معافیتها را هم تعیین میکند. مثلاً مالیات بر ارزش افزودهٔ اجرتِ طلا یا معافیتِ مالیاتیِ بعضی صندوقها ممکن است با بودجهٔ هر سال تغییر کند. بودجهٔ عمرانی هم روی صنعتهایی مثلِ سیمان و فولاد اثر مستقیم دارد؛ وقتی دولت پروژهٔ کمتری بسازد، تقاضای آنها پایین میآید. در تحلیل صنعت سیمان اثرِ همین بودجهٔ عمرانی را میبینید.
برای همین است که تحلیلگرانِ بورس هر سال لایحهٔ بودجه را با دقت میخوانند. ابزارهای دولت برای مهارِ این اثرها را در مقالهٔ سیاستهای مالی و پولی و تصویرِ بزرگتر را در اقتصاد کلان و اثرش بر بورس توضیح دادهایم. پس دفعهٔ بعد که خبرِ بودجه را شنیدید، از خودتان بپرسید: کسری چقدر است و قرار است از کجا پر شود؟
بودجهبندی شخصی را از کجا شروع کنیم؟
رسیدیم به مهمترین بخش برای خودمان. بودجهریزیِ شخصی کارِ حسابدارها نیست؛ یک دفترچه یا یک صفحه در گوشی کافی است. این شش قدم را به ترتیب بردارید:
- یک ماه فقط بنویسید. هیچ تغییری ندهید؛ فقط هر خرج را، حتی نانِ صبح و کرایهٔ تاکسی، یادداشت کنید. بیشترِ ما از نتیجه تعجب میکنیم.
- درآمدِ خالص را مشخص کنید. همان پولی که واقعاً به حساب میآید، نه رقمِ روی قرارداد. اگر درآمدتان ثابت نیست، کمترین ماهِ سالِ گذشته را مبنا بگیرید.
- خرجها را دستهبندی کنید. سه دسته کافی است: نیازها (اجاره، خوراک، قبض، قسط، دارو)، خواستهها (رستوران، سفر، لباسِ نهچندان لازم) و آینده (پسانداز و سرمایهگذاری).
- اول سهمِ آینده را بردارید. روزِ واریزِ حقوق، پیش از هر خرجی، سهمِ پسانداز را به حسابِ جدا بفرستید. اگر بگذارید آخرِ ماه هر چه ماند پسانداز شود، معمولاً چیزی نمیماند.
- برای هر دسته سقف بگذارید. مثلاً خوراک ماهی ۹ میلیون. هر وقت به سقف رسیدید، از دستهٔ دیگری کم کنید، نه از پسانداز.
- آخرِ هر ماه ده دقیقه مرور کنید. کجا از سقف رد شدید؟ چرا؟ بودجهٔ ماهِ بعد را با همین درسها بنویسید.
قاعدهٔ ۵۰/۳۰/۲۰ و نسخهٔ ایرانیِ آن
یک قاعدهٔ معروف برای شروع، «۵۰/۳۰/۲۰» است: ۵۰ درصدِ درآمد برای نیازها، ۳۰ درصد برای خواستهها و ۲۰ درصد برای پسانداز. بیایید با درآمدِ فرضیِ ۲۰ میلیون تومان حساب کنیم: ۱۰ میلیون برای نیازها، ۶ میلیون برای خواستهها و ۴ میلیون برای آینده.
ولی بیایید صادق باشیم. در شهرهای بزرگِ ایران، فقط اجاره گاهی نصفِ حقوق را میبرد. برای خیلی از خانوادهها نسبتِ واقعی چیزی مثلِ ۷۰/۲۰/۱۰ است. اشکالی ندارد. مهم این است که سهمِ آینده صفر نباشد؛ حتی ۵ درصد هم شروعِ خوبی است و میشود کمکم بیشترش کرد.
در اقتصادِ تورمی یک نکتهٔ مهمتر هم هست: سهمِ پسانداز نباید به شکلِ پولِ نقد در حساب بماند. اگر تورم سالی ۳۰ درصد باشد، ۴ میلیون تومانِ امروز یک سال بعد قدرتِ خریدِ حدودِ ۳ میلیونِ امروز را دارد. یعنی نزدیک به یکچهارمش آب رفته است. تفاوتِ «پسانداز» و «سرمایهگذاری» را در پسانداز کنیم یا سرمایهگذاری؟ باز کردهایم. اگر هم مبلغ کم است، سرمایهگذاری با پول کم راههای شروع را نشان میدهد. برای مقایسهٔ سودِ سپرده هم میتوانید از ماشینحساب سود بانکی استفاده کنید.
پس بودجهبندی شخصی با یک دفترچه و یک ماه نوشتن شروع میشود، نه با اپلیکیشنِ پیچیده. قاعدهٔ ۵۰/۳۰/۲۰ نقطهٔ شروع است، نه قانون؛ نسبت را با زندگیِ خودتان تنظیم کنید.
پنج اشتباهِ رایج در بودجهریزیِ شخصی
بیشترِ کسانی که بودجه را رها میکنند، به خاطرِ یکی از این اشتباهها کنار میکشند. پیش از شروع، اینها را بشناسید:
- خرجهای سالانه را فراموش کردن. بیمهٔ ماشین، شهریهٔ مدرسه، خریدِ عید و تعمیرات هر ماه نمیآیند، ولی میآیند. جمعِ سالانهشان را تقسیم بر ۱۲ کنید و هر ماه کنار بگذارید.
- بودجهٔ خیلی سختگیرانه. اگر برای تفریح هیچ سهمی نگذارید، بعد از دو ماه خسته میشوید و کلِ بودجه را کنار میگذارید. کمی جا برای خوشیِ کوچک لازم است.
- نداشتنِ صندوقِ اضطراری. یک بیماری یا بیکاری میتواند همهٔ نقشه را خراب کند. هدف این است که کمکم پولِ سه تا شش ماه خرجِ ضروری را جایی امن و در دسترس داشته باشید.
- ندیدنِ تورم. بودجهای که سرِ سال نوشتهاید، شش ماه بعد کهنه است. هر چند ماه یک بار سقفها را با قیمتهای تازه بهروز کنید.
- حسابِ جداگانه برای پولهای «بادآورده». عیدی، پاداش یا برگشتِ یک طلب را «پولِ اضافه» حساب میکنیم و راحت خرج میکنیم. ولی پول، پول است. این خطای ذهنی را در حسابداری ذهنی توضیح دادهایم.
پس بودجهٔ خوب، بودجهای است که بشود با آن زندگی کرد. اگر یک ماه از سقف رد شدید، بودجه را رها نکنید؛ فقط دلیلش را پیدا کنید و ماهِ بعد درستش کنید. اگر هنوز نمیدانید از کجا پول کنار بگذارید، مقالهٔ پسانداز چیست روشهای عملی را گفته است.
سوالات متداول
بودجه چیست؟
بودجه برنامهای است که درآمدها و هزینههای پیشبینیشدهٔ یک دورهٔ مشخص، مثلاً یک ماه یا یک سال، را کنار هم میگذارد و تعیین میکند هر پول از کجا میآید و کجا خرج میشود. خانواده، شرکت و دولت همه بودجه دارند.
انواع بودجه کداماند؟
بودجه را از چند زاویه دستهبندی میکنند: بر اساس صاحبش (شخصی، شرکت، دولت)، محلِ خرج (عملیاتی، سرمایهای، نقدی)، انعطاف (ثابت، انعطافپذیر، پیوسته)، روشِ نوشتن (افزایشی، بر مبنای صفر، عملیاتی) و وضعِ تراز (متوازن، با مازاد، با کسری).
فرق بودجهٔ جاری و بودجهٔ عمرانی چیست؟
بودجهٔ جاری یا هزینهای خرجِ کارهای روزمره است، مثل حقوقِ کارمندان و یارانه. بودجهٔ عمرانی یا تملکِ داراییهای سرمایهای خرجِ ساختنِ چیزهایی است که سالها میمانند، مثل جاده، سد، مدرسه و بیمارستان.
بودجهٔ دولت چطور تصویب میشود؟
سازمان برنامه و بودجه لایحه را آماده میکند و دولت آن را حداکثر تا ۱۵ آذر به مجلس میدهد. کمیسیون تلفیق بررسیاش میکند، مجلس کلیات و جزئیات را تصویب میکند، شورای نگهبان تأیید میکند و قانون از اول فروردین اجرا میشود.
اگر بودجه تا آخر سال تصویب نشود چه میشود؟
مجلس معمولاً قانونِ یکدوازدهم را تصویب میکند. با این قانون دولت اجازه دارد هر ماه، تا وقتی بودجهٔ تازه تصویب شود، حدودِ یکدوازدهمِ بودجهٔ سالِ قبل را خرج کند تا حقوقها و کارهای ضروری متوقف نشود.
کسری بودجه چیست و چرا تورم میآورد؟
کسری بودجه یعنی خرجِ دولت از درآمدش بیشتر است. اگر دولت این فاصله را با قرض از بانک مرکزی یا بانکها پر کند، پولِ تازه وارد اقتصاد میشود. وقتی پول زیاد شود و کالا همانقدر بماند، قیمتها بالا میروند و تورم میآید.
بودجهبندی شخصی را از کجا شروع کنیم؟
یک ماه همهٔ خرجها را بنویسید، درآمدِ خالص را مشخص کنید و خرجها را به نیاز، خواسته و آینده تقسیم کنید. روزِ حقوق اول سهمِ پسانداز را جدا کنید، برای هر دسته سقف بگذارید و آخرِ هر ماه نتیجه را مرور کنید.
قاعدهٔ ۵۰/۳۰/۲۰ در بودجهبندی چیست؟
یعنی ۵۰ درصدِ درآمد برای نیازها، ۳۰ درصد برای خواستهها و ۲۰ درصد برای پسانداز. این قاعده نقطهٔ شروع است. اگر اجاره و هزینههای ضروری بیشتر از نصفِ درآمد است، نسبت را تنظیم کنید ولی سهمِ پسانداز را صفر نکنید.
جمعبندی: بودجه یعنی تصمیم، نه محدودیت
بودجه چیست؟ همان نقشهٔ دخل و خرج که میگوید پول از کجا میآید و کجا میرود؛ در خانه ماهانه و در دولت سالانه. انواع بودجه هم وقتی از زاویهٔ درست نگاه کنیم، فهرستِ ترسناکی نیست: صاحبِ بودجه، محلِ خرج، انعطاف، روشِ نوشتن و وضعِ تراز.
بودجهٔ دولت از راهِ کسری، اوراق، مالیات و طرحهای عمرانی به قیمتها، سودِ بانکی و بازارِ سرمایه میرسد. بودجهٔ شخصیِ ما هم تعیین میکند در این اقتصاد چقدر محکم بایستیم. پس از همین ماه یک دفترچه بردارید و فقط بنویسید. ماهِ بعد، با عددهای واقعیِ خودتان، اولین بودجهتان را بنویسید. تصمیمِ نهایی دربارهٔ اینکه پساندازتان کجا برود هم با خودتان است.