
ضریب آلفا چیست؟ آلفای جنسن و سنجش عملکرد سهم و صندوق با مثال
فهرست مطالب۱۴ بخش
- ضریب آلفا چیست؟ به زبان ساده
- آلفای مثبت، منفی و صفر یعنی چه؟
- دو روش حساب کردن آلفا
- ۱. آلفای ساده: مقایسه با شاخص مرجع
- ۲. آلفای جنسن: مقایسه با بازده مورد انتظار
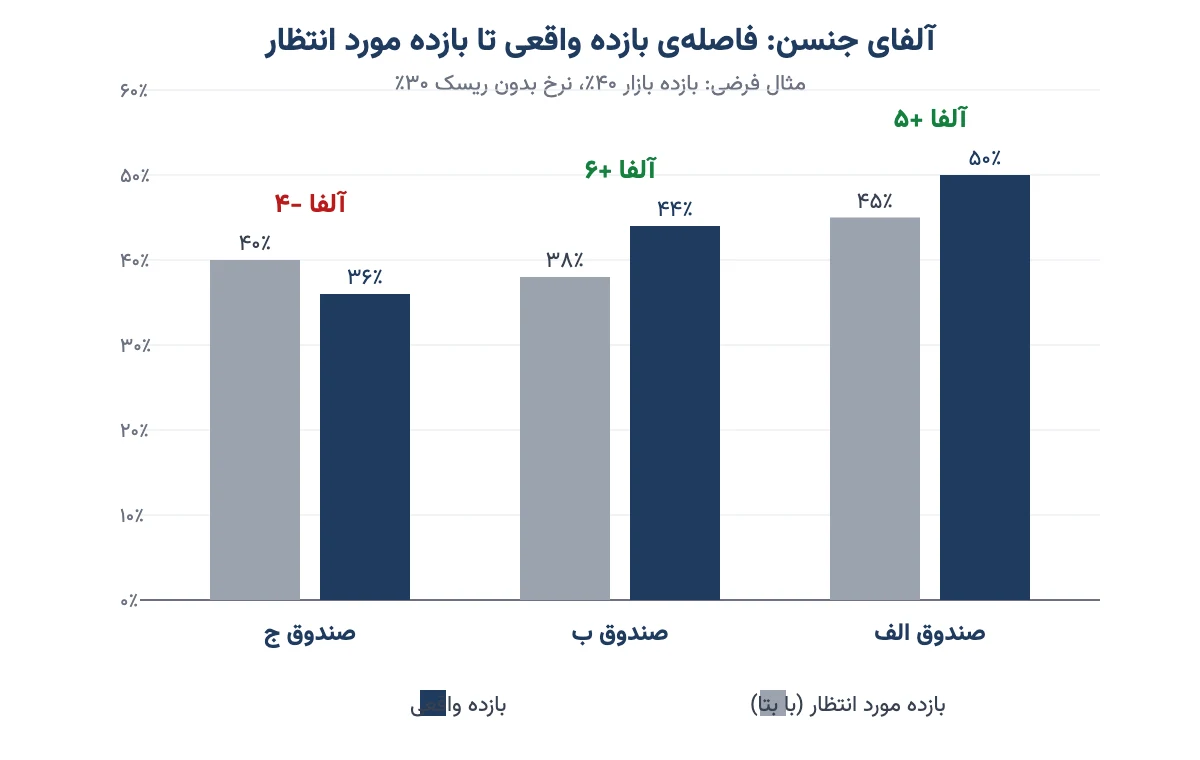
- مثال عددی: کدام صندوق واقعا بهتر بود؟
- آلفا در بازار نزولی و نکتهی مخصوص ایران
- فرق آلفا و بتا چیست؟
- آلفا، نسبت شارپ و نسبت ترینر: کدام را ببینیم؟
- آلفای صندوق را از کجا ببینیم؟
- محاسبهی آلفا در اکسل، قدمبهقدم
- آلفا در بورس ایران: سهم یا صندوق؟
- شش اشتباه رایج در خواندن ضریب آلفا
- چکلیست: پیش از اعتماد به آلفای یک صندوق
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «این صندوق پارسال ۵۰٪ سود داده؛ یعنی مدیرش خوب است؟» جواب را ضریب آلفا میدهد. آلفا یعنی آن مقدار سودی که یک سهم یا صندوق بیشتر از انتظار داده، با توجه به ریسکی که کرده است. آلفای مثبت یعنی مدیر از بازار جلو زده؛ آلفای منفی یعنی عقب مانده؛ آلفای صفر یعنی دقیقا به اندازهی ریسکش سود گرفته است.
این یک عدد ساده است، ولی اگر درست خوانده شود، جلوی خیلی از تصمیمهای هیجانی را میگیرد. بیایید با هم قدمبهقدم ببینیم آلفا چیست، چطور حساب میشود و کجا باید به آن شک کرد.
ضریب آلفا چیست؟ به زبان ساده
فرض کنید دو نفر در یک مسابقهی دو شرکت کردهاند. یکی در سرازیری دویده و دیگری در سربالایی. هر دو در یک زمان به خط پایان رسیدهاند. آیا هر دو به یک اندازه دوندهی خوبی هستند؟ نه. آن که در سربالایی دویده، هنر بیشتری داشته است.
در بازار سرمایه هم همین است. وقتی شاخص کل بورس بالا میرود، تقریبا همه سود میکنند. پس سود زیاد بهتنهایی نشان هنر نیست. آلفا همان «هنر» را جدا میکند: سودی که از انتخاب درست سهم، زمانبندی خوب یا مدیریت ماهرانه آمده، نه از بالا رفتن کل بازار یا از ریسک بیشتر.
به آلفا «بازده اضافی» یا «بازده مازاد» هم میگویند. در کنار آن معمولا یک ضریب دیگر هم میآید: ضریب بتا. بتا میگوید سهم یا صندوق چقدر با بازار بالا و پایین میرود. آلفا میگوید بعد از کنار گذاشتن اثر بازار، چه چیزی اضافه مانده است.
پس اگر بخواهیم در یک جمله بگوییم: بتا ریسک را میسنجد و آلفا مهارت را.
آلفای مثبت، منفی و صفر یعنی چه؟
عدد آلفا معمولا به درصد بیان میشود و برای یک دورهی مشخص است، مثلا یک سال. سه حالت داریم:
- آلفای مثبت: سهم یا صندوق بیشتر از چیزی که با ریسکش انتظار میرفت سود داده است. مثلا آلفای ۵٪ یعنی ۵ واحد درصد بیشتر از انتظار.
- آلفای صفر: سود دقیقا به اندازهی ریسک بوده است. نه هنری بوده، نه خطایی. صندوقی که فقط شاخص را دنبال میکند معمولا آلفای نزدیک به صفر دارد.
- آلفای منفی: کمتر از انتظار سود داده است. یعنی شما ریسک کردهاید، ولی پاداش کامل آن را نگرفتهاید. اگر هزینهی صندوق بالا باشد، همین هزینه میتواند آلفا را منفی کند.
یک نکته را از همین اول بدانید: آلفای منفی همیشه به معنای ضرر نیست. صندوقی که ۳۰٪ سود داده، ولی بازار و ریسکش ۴۰٪ را انتظار داشته، آلفای منفی دارد. پس آلفا با «سود یا ضرر» فرق دارد؛ آلفا با «انتظار» مقایسه میکند.
دو روش حساب کردن آلفا
آلفا را به دو شکل حساب میکنند. یکی ساده و سرانگشتی است، دیگری دقیقتر و ریسک را هم در نظر میگیرد. هر دو را با هم میبینیم.
۱. آلفای ساده: مقایسه با شاخص مرجع
سادهترین شکل این است که بازده صندوق را منهای بازده یک شاخص مرجع کنیم. شاخص مرجع یعنی همان چیزی که میخواهیم صندوق را با آن بسنجیم؛ برای صندوق سهامی در ایران معمولا شاخص کل بورس.
آلفای ساده = بازده صندوق − بازده شاخص مرجع
مثال: اگر شاخص کل در یک سال ۴۰٪ بالا رفته باشد و صندوق شما ۵۰٪ سود داده باشد، آلفای ساده ۱۰ واحد درصد است. حسابش راحت است، ولی یک ایراد بزرگ دارد: نمیپرسد صندوق برای این سود چقدر ریسک کرده است.
۲. آلفای جنسن: مقایسه با بازده مورد انتظار
مایکل جنسن، اقتصاددان آمریکایی، سال ۱۹۶۸ روشی پیشنهاد داد که امروز به اسم او شناخته میشود. این روش بازده واقعی را با بازده مورد انتظار مقایسه میکند. بازده مورد انتظار هم از مدل CAPM میآید؛ مدلی که میگوید هر دارایی با توجه به بتایش باید چقدر سود بدهد.
آلفای جنسن = بازده واقعی − [نرخ بدون ریسک + بتا × (بازده بازار − نرخ بدون ریسک)]
اجزای این فرمول را یکییکی ببینیم:
- بازده واقعی: سودی که صندوق یا سهم در آن دوره داده است. برای محاسبهاش مقالهی بازده سهام و روش محاسبه را ببینید.
- نرخ بدون ریسک: سودی که بیدردسر و تقریبا بیخطر میشود گرفت. در ایران معمولا بازده اوراق خزانه اسلامی یا سود سپرده را جای آن میگذارند.
- بتا: حساسیت صندوق به بازار. بتای ۱٫۵ یعنی وقتی بازار ۱۰٪ بالا میرود، صندوق بهطور میانگین ۱۵٪ بالا میرود.
- بازده بازار: بازده شاخص مرجع در همان دوره.
بخش داخل کروشه همان بازده مورد انتظار است. یعنی میگوید: «با این مقدار ریسک، باید اینقدر سود میدادی.» هر چه بیشتر از آن داده باشد، آلفای مثبت است.
مثال عددی: کدام صندوق واقعا بهتر بود؟
بیایید با هم حساب کنیم. این عددها فقط مثالاند، نه بازده واقعی صندوق خاصی. فرض کنیم در یک سال:
- شاخص کل بورس ۴۰٪ بالا رفته است.
- نرخ بدون ریسک ۳۰٪ بوده است.
- پس «صرف ریسک بازار»، یعنی سود اضافهی بازار نسبت به سود بیخطر، ۱۰ واحد درصد است.
حالا سه صندوق سهامی را کنار هم میگذاریم:
| صندوق | بازده واقعی | بتا | بازده مورد انتظار | آلفای ساده | آلفای جنسن |
|---|---|---|---|---|---|
| الف | ۵۰٪ | ۱٫۵ | ۳۰ + ۱٫۵ × ۱۰ = ۴۵٪ | +۱۰ | +۵ |
| ب | ۴۴٪ | ۰٫۸ | ۳۰ + ۰٫۸ × ۱۰ = ۳۸٪ | +۴ | +۶ |
| ج | ۳۶٪ | ۱٫۰ | ۳۰ + ۱ × ۱۰ = ۴۰٪ | −۴ | −۴ |
اگر فقط به بازده نگاه کنیم، صندوق الف برنده است. آلفای ساده هم همین را میگوید. ولی صندوق الف بتای ۱٫۵ دارد؛ یعنی سبدش پر از سهمهای پرنوسان بوده و در بازار صعودی طبیعی است که بیشتر بالا برود. وقتی این ریسک را حساب کنیم، صندوق ب با سود کمتر ولی ریسک کمتر، آلفای بیشتری دارد.
صندوق ج هم درس خودش را دارد. ۳۶٪ سود کم نیست، ولی با ریسکی هماندازهی بازار، کمتر از خود بازار داده است. یعنی اگر پولتان را در یک صندوق شاخصی ساده گذاشته بودید، وضعتان بهتر بود.
پس دفعهی بعد که سود بالای یک صندوق شما را هیجانزده کرد، اول بپرسید: «بتای سبدش چند بوده؟»
آلفا در بازار نزولی و نکتهی مخصوص ایران
در ایران نرخ بدون ریسک خیلی بالاست. همین موضوع خواندن آلفا را در سالهای بد بازار عجیب میکند. یک مثال بزنیم (باز هم فقط مثال):
فرض کنید شاخص کل در یک سال ۲۰٪ پایین آمده و نرخ بدون ریسک ۳۰٪ بوده است. یک صندوق محتاط با بتای ۰٫۶ فقط ۱۰٪ ضرر داده است. خیلیها میگویند: «آفرین، ضررش نصف بازار بود.» ولی بیایید حساب کنیم:
- صرف ریسک بازار: ۲۰− منهای ۳۰ میشود ۵۰− واحد درصد.
- بازده مورد انتظار: ۳۰ + ۰٫۶ × (۵۰−) = ۳۰ − ۳۰ = صفر.
- آلفای جنسن: ۱۰− منهای صفر میشود ۱۰− واحد درصد.
یعنی با اینکه صندوق کمتر از بازار ضرر داده، آلفایش منفی است. چرا؟ چون کسی که پولش را در سپرده یا اوراق بیخطر گذاشته بود، ۳۰٪ سود گرفته است. CAPM میگوید این صندوق با آن بتای کم، باید دستکم ضرر نمیداد.
این را نمیگویم که آلفا را کنار بگذارید. میگویم بدانید عدد از کجا آمده. در بازاری که سود بیخطرش سالی دهها درصد است، هر صندوق سهامی کار سختی دارد تا آلفای مثبت بسازد.
فرق آلفا و بتا چیست؟
آلفا و بتا معمولا کنار هم گفته میشوند، ولی دو چیز کاملا متفاوت را میسنجند. این جدول فرقشان را نشان میدهد:
| ویژگی | ضریب آلفا | ضریب بتا |
|---|---|---|
| چه میسنجد | سود اضافه نسبت به انتظار (مهارت) | حساسیت به نوسان بازار (ریسک بازار) |
| واحد | درصد | بدون واحد، یک ضریب |
| عدد خنثی | صفر | یک |
| عدد بزرگتر یعنی | عملکرد بهتر از انتظار | نوسان بیشتر از بازار |
| خوب یا بد | بیشتر بهتر است | خوب و بد ندارد؛ به سلیقهی ریسک شما بستگی دارد |
| مثال صندوق شاخصی | نزدیک صفر (منهای هزینهها) | نزدیک یک |
یک تشبیه ساده: بتا میگوید ماشین چقدر تند میرود و چقدر تکان میخورد. آلفا میگوید راننده چقدر خوب رانده است. ماشین تند لزوما رانندهی بهتر ندارد.
آلفا، نسبت شارپ و نسبت ترینر: کدام را ببینیم؟
آلفا تنها معیار «بازده تعدیلشده با ریسک» نیست. دو معیار مشهور دیگر هم هست و هر کدام به یک پرسش جواب میدهد:
| معیار | فرمول ساده | ریسکی که حساب میکند | به چه پرسشی جواب میدهد |
|---|---|---|---|
| آلفای جنسن | بازده واقعی − بازده مورد انتظار CAPM | ریسک بازار (بتا) | مدیر چند درصد بیشتر از انتظار سود آورد؟ |
| نسبت شارپ | (بازده − نرخ بدون ریسک) ÷ انحراف معیار | کل نوسان | در برابر هر واحد نوسان چقدر سود اضافه گرفتیم؟ |
| نسبت ترینر | (بازده − نرخ بدون ریسک) ÷ بتا | ریسک بازار (بتا) | در برابر هر واحد بتا چقدر سود اضافه گرفتیم؟ |
اگر همهی پولتان در یک صندوق است، نسبت شارپ مهمتر است؛ چون کل نوسان آن صندوق به جیب شما میخورد. برای آشنایی بیشتر با شارپ، مقالهی انحراف معیار و سنجش ریسک را ببینید. اگر صندوق فقط یک تکه از یک سبد بزرگتر است، آلفا و ترینر معنای بیشتری دارند؛ چون ریسک خاص صندوق با تنوعبخشی کم میشود و فقط ریسک بازار میماند.
پس بهتر است هیچکدام را تنها نبینید. صندوقی که هم آلفای مثبت دارد و هم شارپ خوب، از صندوقی که فقط یکی را دارد قابل اعتمادتر است.
آلفای صندوق را از کجا ببینیم؟
شما برای دیدن آلفا لازم نیست خودتان حساب کنید. چند جا هست:
- سایت فیپیران: در فهرست صندوقهای سرمایهگذاری این سایت (fipiran.ir) صندوقها را میشود بر اساس بازده، بتا و آلفا مرتب کرد.
- گزارشهای دورهای خود صندوق: گزارش عملکرد که صندوقها روی سایت خودشان یا در کدال منتشر میکنند، معمولا بازده را کنار بازده شاخص میگذارد. از این دو عدد آلفای ساده درمیآید.
- محاسبهی خودتان: اگر بازده دورهای صندوق و شاخص را دارید، با چند خط اکسل آلفا را حساب میکنید (پایینتر نشان میدهم).
هر جا عدد آلفا دیدید، سه چیز را بپرسید: برای چه دورهای است؟ با چه شاخص مرجعی مقایسه شده؟ ساده است یا جنسن؟ دو سایت ممکن است برای یک صندوق دو آلفای متفاوت نشان بدهند و هیچکدام هم غلط نباشد.
اگر تازه میخواهید صندوق انتخاب کنید، اول با صندوق سهامی و معیارهای انتخاب بهترین صندوق آشنا شوید. آلفا یکی از آن معیارهاست، نه همهی آنها.
محاسبهی آلفا در اکسل، قدمبهقدم
این روش هم آلفا و هم بتا را با هم به شما میدهد. فقط به بازدههای ماهانهی صندوق، شاخص و نرخ بدون ریسک نیاز دارید.
- در ستون اول، تاریخ پایان هر ماه را بنویسید؛ دستکم ۳۶ ماه (سه سال).
- در ستون دوم، بازده ماهانهی صندوق را بنویسید. برای صندوق، بازده را از روی NAV ابطال حساب کنید.
- در ستون سوم، بازده ماهانهی شاخص کل را بنویسید.
- در ستون چهارم، نرخ بدون ریسک ماهانه را بگذارید. نرخ سالانه را تقریبا تقسیم بر ۱۲ کنید.
- در ستون پنجم، بازده صندوق منهای نرخ بدون ریسک، و در ستون ششم، بازده شاخص منهای نرخ بدون ریسک را حساب کنید.
- بتا با تابع SLOPE به دست میآید: ستون پنجم بهعنوان y و ستون ششم بهعنوان x.
- آلفای ماهانه با تابع INTERCEPT روی همان دو ستون به دست میآید. این عدد همان آلفای جنسن در هر ماه است.
- برای تبدیل آلفای ماهانه به سالانه، روش تقریبی ضرب در ۱۲ است. روش دقیقتر: (۱ + آلفای ماهانه) به توان ۱۲، منهای ۱.
اگر میخواهید بدانید عدد بتا چقدر قابل اعتماد است، تابع RSQ را هم روی همان دو ستون بزنید. هر چه این عدد به یک نزدیکتر باشد، صندوق بیشتر شبیه شاخص حرکت کرده و آلفا و بتایش معنای بیشتری دارند. اگر خیلی پایین باشد (مثلا زیر ۰٫۵)، یعنی شاخص کل مرجع مناسبی برای این صندوق نیست.
آلفا در بورس ایران: سهم یا صندوق؟
آلفا بیشتر برای سنجش مدیریت فعال به کار میرود؛ یعنی مدیری که با انتخاب سهم و زمان خرید و فروش میخواهد از بازار جلو بزند. برای همین بیشترین کاربردش در صندوقهای سهامی و سبدگردانی است. فرق روش فعال و منفعل را در مقالهی سرمایهگذاری فعال و منفعل باز کردهام.
برای یک سهم تکی هم میشود آلفا حساب کرد، ولی معنایش کمی فرق دارد. آلفای گذشتهی یک سهم یعنی آن سهم در آن دوره بهتر از انتظار بوده است؛ شاید به خاطر سود خوب، شاید به خاطر یک خبر. این تضمین نمیکند که دوباره تکرار شود. در CAPM یک کاربرد دیگر هم هست: بازده پیشبینیشدهی خودتان را با بازده مورد انتظار مقایسه میکنید تا بفهمید سهم نسبت به ریسکش ارزان است یا گران.
یک نکته هم دربارهی واژه: در فضای رمزارز «آلفا» گاهی به معنای خبر یا اطلاع زودهنگام به کار میرود. آن آلفا ربطی به این ضریب ندارد و اغلب هم بهانهای برای هیجان است.
شش اشتباه رایج در خواندن ضریب آلفا
- یک سال خوب را مهارت حساب کردن. آلفای یک سال میتواند شانس باشد. دستکم آلفای سه سال را با هم ببینید و نگاه کنید آیا تکرار شده است.
- مقایسهی صندوقهای ناهمجنس. صندوق طلا یا درآمد ثابت را نباید با شاخص کل بورس سنجید. هر صندوق شاخص مرجع خودش را میخواهد؛ صندوق طلا را با قیمت طلا، صندوق سهامی را با شاخص سهام.
- مقایسهی دورههای متفاوت. آلفای یک صندوق در سال ۱۴۰۴ را با آلفای صندوق دیگری در سه سال گذشته مقایسه نکنید.
- فراموش کردن بتا. آلفای سادهی بالا در بازار صعودی، اغلب فقط نشان بتای بالاست، نه مهارت.
- آلفا را وعدهی سود آینده دانستن. آلفا گذشته را توضیح میدهد. مدیر ممکن است عوض شود، سبک ممکن است عوض شود و بازار هم تغییر میکند.
- یکی گرفتن آلفا با شکست تورم. صندوقی که از تورم جلو زده لزوما آلفای مثبت ندارد. آلفا با بازار و ریسک مقایسه میکند، نه با قیمت نان.
یک نکتهی آخر هم دربارهی نظریه بگویم. طبق نظریهی بازار کارا، اگر بازار کاملا کارا باشد، گرفتن آلفای پایدار تقریبا ناممکن است. تجربهی بازارهای بزرگ دنیا هم نشان داده که بیشتر صندوقهای فعال در بلندمدت از شاخص عقب میمانند. بازار ایران کارایی کمتری دارد و جا برای آلفا بیشتر است؛ ولی همین موضوع یعنی جا برای اشتباه هم بیشتر است.
چکلیست: پیش از اعتماد به آلفای یک صندوق
- آلفا ساده است یا جنسن؟
- شاخص مرجع چیست و به نوع صندوق میخورد؟
- دورهی محاسبه چقدر است؟ کمتر از سه سال را با احتیاط بخوانید.
- بتای صندوق چند است؟ با میزان ریسکی که شما میپذیرید جور است؟
- آلفا در سالهای بالا و پایین بازار هر دو مثبت بوده، یا فقط در یکی؟
- مدیر صندوق در همین دوره عوض نشده است؟
- نسبت شارپ صندوق هم همین تصویر را نشان میدهد؟
اگر بیشتر این پرسشها جواب خوب داشتند، آلفای آن صندوق احتمالا واقعیتر است. اگر نه، آن عدد را فقط یک نشانه ببینید. تصمیم نهایی هم با خودتان است.
سوالات متداول
ضریب آلفا چیست؟
ضریب آلفا نشان میدهد یک سهم یا صندوق چقدر بیشتر یا کمتر از انتظار سود داده است، با توجه به ریسکی که کرده. آلفای مثبت یعنی عملکرد بهتر از بازار و ریسک، و آلفای منفی یعنی عقبتر از انتظار.
آلفای مثبت یعنی چه؟
آلفای مثبت یعنی صندوق یا سهم بعد از کنار گذاشتن اثر بازار و ریسک، سود اضافه داده است. مثلا آلفای ۵٪ یعنی ۵ واحد درصد بیشتر از بازده مورد انتظار. این عدد گذشته را نشان میدهد و تضمینی برای آینده نیست.
فرق آلفا و بتا چیست؟
بتا حساسیت سهم یا صندوق به نوسان بازار را میسنجد و عدد خنثایش یک است. آلفا سود اضافه نسبت به انتظار را میسنجد و عدد خنثایش صفر است. به زبان ساده، بتا ریسک را نشان میدهد و آلفا مهارت مدیر را.
آلفای صندوق را از کجا ببینیم؟
در فهرست صندوقهای سایت فیپیران میشود صندوقها را بر اساس آلفا و بتا مرتب کرد. گزارشهای دورهای صندوقها هم بازده صندوق را کنار بازده شاخص میگذارند. همیشه دورهی محاسبه و شاخص مرجع را هم بپرسید.
آلفای جنسن چیست و چه فرقی با آلفای ساده دارد؟
آلفای ساده فقط بازده صندوق را منهای بازده شاخص میکند. آلفای جنسن بازده واقعی را با بازده مورد انتظار مدل CAPM مقایسه میکند که بتا و نرخ بدون ریسک را هم در نظر میگیرد. برای همین جنسن منصفانهتر است.
آلفای خوب برای یک صندوق چقدر است؟
هر آلفای مثبت پایدار خوب است، ولی پایداری از اندازه مهمتر است. صندوقی که سه سال پشت سر هم آلفای ۲ تا ۳ درصد گرفته، معمولا قابل اعتمادتر از صندوقی است که یک سال آلفای ۱۵ درصد داشته و سال بعد منفی شده است.
آیا آلفای منفی یعنی صندوق ضرر داده است؟
نه. آلفای منفی یعنی کمتر از انتظار سود داده، نه لزوما ضرر. صندوقی که ۳۰ درصد سود داده ولی با ریسکش ۴۰ درصد انتظار میرفت، آلفای منفی دارد. برعکس، در بازار نزولی ممکن است صندوقی ضرر بدهد ولی آلفای مثبت داشته باشد.
آلفا در بورس برای سهم هم حساب میشود؟
بله. با بازده سهم، بازده شاخص کل و نرخ بدون ریسک میشود آلفای یک سهم را هم حساب کرد. ولی بیشترین کاربرد آلفا در سنجش صندوقها و مدیران سبد است، چون آنجا هدف دقیقا جلو زدن از بازار است.
جمعبندی
ضریب آلفا به یک پرسش ساده جواب میدهد: «این سود از هنر آمده یا از ریسک و بالا رفتن کل بازار؟» آلفای ساده سریع است، ولی آلفای جنسن منصفانهتر است چون بتا را هم حساب میکند. در ایران به خاطر نرخ بالای سود بیخطر، آلفای مثبت کار سادهای نیست و هر جا دیدیدش، ارزش دارد که بیشتر نگاه کنید.
پس دفعهی بعد که خواستید صندوق انتخاب کنید، فقط به ستون «بازده» نگاه نکنید. کنارش بتا، آلفا و دورهی محاسبه را هم ببینید. اگر میخواهید پایهی این حسابها را محکم کنید، از ضریب بتا و مدل CAPM شروع کنید و بعد سراغ نظریه پرتفوی مدرن بروید.