
نسبت کفایت سرمایه بانکها چیست؟ فرمول، بازل ۳ و کاربرد در تحلیل سهام بانکی
فهرست مطالب۱۲ بخش
- نسبت کفایت سرمایه چیست؟ با یک مثال ساده
- فرمول نسبت کفایت سرمایه
- سرمایهی پایه و سرمایهی مکمل چیست؟
- دارایی موزون به ریسک یعنی چه؟
- محاسبهی نسبت کفایت سرمایه قدمبهقدم
- کمیتهی بازل و قاعدهی ۸ درصد
- بازل ۳ چه چیزی اضافه کرد؟
- کفایت سرمایهی بانکهای ایرانی چقدر است؟
- کفایت سرمایهی منفی یعنی چه؟
- چرا بانکها افزایش سرمایه میدهند؟
- نسبت کفایت سرمایه در تحلیل سهام بانکی
- کفایت سرمایه بالا همیشه خوب است؟
- کنار کفایت سرمایه چه چیزهایی را ببینیم؟
- چکلیست بررسی یک سهم بانکی
- اشتباههای رایج دربارهی کفایت سرمایهی بانک
- برای سپردهگذار چه معنایی دارد؟
- سوالات متداول
- جمعبندی
نسبت کفایت سرمایه یعنی بانک در برابر هر ۱۰۰ تومان دارایی پرریسکی که دارد، چند تومان پول از جیب خودش و سهامدارانش کنار گذاشته است. این عدد نشان میدهد اگر بخشی از وامها برنگردد، بانک با سرمایهی خودش زیان را جبران میکند یا به پول سپردهگذارها دست میزند. حداقل قانونی آن در ایران ۸٪ است.
خیلیها از من میپرسند: «سهم بانکی بخرم یا نه؟ اینهمه خبر ناترازی بانکها را میشنوم، از کجا بفهمم کدام بانک سالم است؟» یکی از اولین عددهایی که باید نگاه کنید همین نسبت است. بیایید با هم ببینیم چطور حساب میشود، در ایران چه وضعی دارد و در تحلیل سهام بانکی به چه کار میآید.
نسبت کفایت سرمایه چیست؟ با یک مثال ساده
فرض کنید همسایهای دارید که صندوق قرضالحسنهی محله را میچرخاند. مردم پولشان را پیش او میگذارند و او به دیگران وام میدهد. اگر یکی از وامگیرندهها قسطش را ندهد، چه کسی ضرر را میدهد؟ اگر خود او پولی از جیبش در صندوق گذاشته باشد، ضرر را از همان پول میدهد و پول مردم سالم میماند.
بانک هم همینطور است. بیشتر پولی که بانک وام میدهد مال سپردهگذارهاست، نه مال خودش. سرمایهی بانک مثل ضربهگیر جلوی ماشین است. تصادف که بشود، اول ضربهگیر له میشود، بعد بدنه. هرچه این ضربهگیر کلفتتر باشد، پول سپردهگذارها امنتر است.
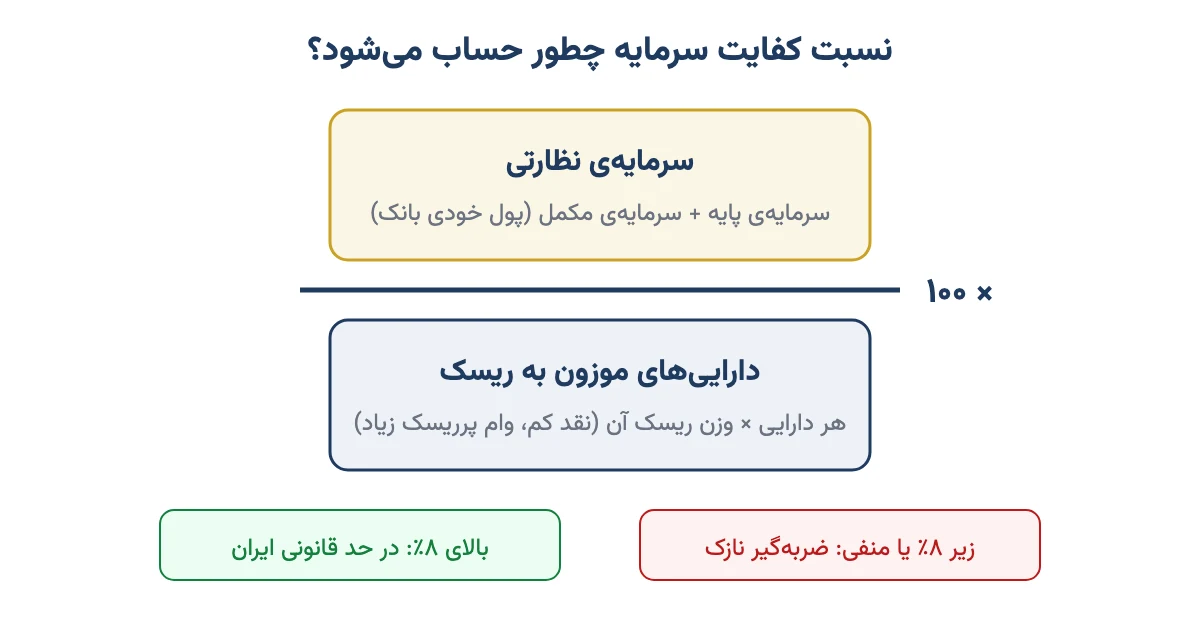
به زبان فنی، نسبت کفایت سرمایه یا CAR (کوتاهشدهی Capital Adequacy Ratio) از تقسیم «سرمایهی نظارتی» بر «داراییهای موزون به ریسک» به دست میآید. نسبت CAR همیشه به درصد گفته میشود.
پس نسبت کفایت سرمایه یک پرسش ساده را جواب میدهد: اگر روزگار بد شد، این بانک چقدر جا برای خوردن ضرر دارد؟
فرمول نسبت کفایت سرمایه
فرمول در ظاهر یک کسر ساده است:
نسبت کفایت سرمایه = (سرمایهی پایه + سرمایهی مکمل) ÷ داراییهای موزون به ریسک × ۱۰۰
ولی هر دو طرف این کسر را باید بشناسیم. صورت کسر میگوید بانک چقدر پول «خودی» دارد. مخرج کسر میگوید داراییهایش چقدر خطر دارند.
سرمایهی پایه و سرمایهی مکمل چیست؟
سرمایهی پایه محکمترین بخش پول خودی بانک است. یعنی پولی که سهامدارها واقعا آوردهاند یا سودی که بانک خرج نکرده و نگه داشته است. اینها را در ترازنامهی بانک بخش حقوق صاحبان سهام میبینید:
- سرمایهی پرداختشده؛ یعنی پولی که سهامدارها هنگام خرید سهم یا افزایش سرمایه پرداختهاند.
- اندوختهی قانونی و اندوختههای دیگر؛ یعنی بخشی از سود که طبق قانون یا تصمیم مجمع کنار گذاشته شده است.
- سود انباشته؛ یعنی سودی که بین سهامدارها تقسیم نشده است.
- زیان انباشته از این جمع کم میشود. بانکی که سالها زیان داده، سرمایهی پایهاش آب رفته است.
سرمایهی مکمل لایهی دوم ضربهگیر است. محکمی سرمایهی پایه را ندارد، ولی در روز بد کمک میکند. بخشی از اندوختهی مطالبات مشکوکالوصول عمومی، بخشی از مازاد تجدید ارزیابی داراییها و بعضی اوراق بدهی بلندمدت در این گروهاند. در قاعدهی رایج، سرمایهی مکمل نمیتواند بیشتر از سرمایهی پایه حساب شود؛ یعنی بانک نمیتواند فقط با لایهی دوم خودش را سالم نشان بدهد.
دارایی موزون به ریسک یعنی چه؟
همهی داراییهای بانک یک اندازه خطر ندارند. اسکناسی که در گاوصندوق است تقریبا هیچ خطری ندارد. وامی که به یک شرکت زیانده داده شده، خطر زیادی دارد. برای همین هر دارایی را در یک «وزن ریسک» ضرب میکنند و بعد جمع میزنند. حاصل را دارایی موزون به ریسک میگویند.
تشبیهش مثل بار کامیون است. یک تن پنبه و یک تن شیشه هر دو یک تناند، ولی راننده با شیشه با احتیاط بیشتری میراند. وزن ریسک همان «شکستنی بودن» بار است.
جدول زیر یک مثال سادهشده است. وزنهای واقعی را بانک مرکزی در دستورالعمل خودش تعیین میکند و ریز آن جزییات بیشتری دارد:
| دارایی | مبلغ (همت) | وزن ریسک (مثال) | دارایی موزون (همت) |
|---|---|---|---|
| نقد و سپرده نزد بانک مرکزی | ۱۰۰ | ۰٪ | ۰ |
| اوراق دولتی | ۱۵۰ | ۰٪ | ۰ |
| وام مسکن با وثیقهی ملک | ۲۰۰ | ۵۰٪ | ۱۰۰ |
| وام به شرکتها و اشخاص | ۴۵۰ | ۱۰۰٪ | ۴۵۰ |
| ملک و سهام شرکتهای تابعه | ۱۰۰ | ۱۰۰٪ یا بیشتر | ۱۰۰ |
| جمع | ۱٬۰۰۰ | — | ۶۵۰ |
میبینید که بانک هزار همت دارایی دارد، ولی فقط ۶۵۰ همت آن «پرریسک» حساب میشود. همت یعنی هزار میلیارد تومان. در عمل به این عدد، ریسک بازار (مثل نوسان ارز و سهام) و ریسک عملیاتی (مثل اشتباه و تقلب) هم اضافه میشود.
محاسبهی نسبت کفایت سرمایه قدمبهقدم
بیایید با همان بانک فرضی حساب کنیم:
- سرمایهی پایه را جمع بزنید. فرض کنیم سرمایهی پرداختشده ۴۰ همت، اندوختهها ۱۰ همت و سود انباشته ۵ همت است. زیان انباشته ندارد. جمع: ۵۵ همت.
- سرمایهی مکمل را اضافه کنید. فرض کنیم ۱۰ همت است. سرمایهی نظارتی میشود ۶۵ همت.
- دارایی موزون به ریسک را بگذارید. از جدول بالا ۶۵۰ همت.
- تقسیم کنید: ۶۵ ÷ ۶۵۰ = ۰٫۱۰؛ یعنی ۱۰٪.
این بانک فرضی از حداقل ۸٪ بالاتر است. یعنی میتواند ضرری به اندازهی ۱۰٪ داراییهای پرریسکش را با پول خودش بدهد.
حالا فرض کنید ۳۰ همت از وامها سوخت شود و بانک مجبور شود آن را زیان بشناسد. سرمایهی نظارتی از ۶۵ به ۳۵ همت میرسد. دارایی موزون هم کمی کم میشود، مثلا به ۶۲۰ همت. نسبت جدید: ۳۵ ÷ ۶۲۰ یعنی حدود ۵٫۶٪. با یک ضربه، بانک زیر خط قانونی رفت.
پس دیدید که نسبت کفایت سرمایه چقدر به مطالبات معوق حساس است. یعنی وامهایی که سر موعد برنگشتهاند.
کمیتهی بازل و قاعدهی ۸ درصد
این قاعده را کمیتهی بازل گذاشته است. بازل شهری در سوییس است و کمیتهای از ناظران بانکی کشورهای مختلف آنجا قاعدههای مشترک مینویسد. به آن «کمیتهی بال» هم میگویند. قاعدهها سه نسل دارند:
| نسل | سال | حرف اصلی |
|---|---|---|
| بازل ۱ | ۱۹۸۸ میلادی | نسبت سرمایه به دارایی موزون به ریسک دستکم ۸٪ باشد. تمرکز روی ریسک وام. |
| بازل ۲ | ۲۰۰۴ میلادی | سه رکن: حداقل سرمایه، نظارت ناظر و شفافیت در گزارش. ریسک عملیاتی هم وارد حساب شد. |
| بازل ۳ | از ۲۰۱۰ میلادی، پس از بحران ۲۰۰۸ | کیفیت سرمایه مهمتر شد؛ ضربهگیر اضافه، نسبت اهرمی و قاعدهی نقدینگی آمد. |
درس بحران ۲۰۰۸ این بود که بعضی بانکها روی کاغذ سرمایهی کافی داشتند، ولی سرمایهشان «محکم» نبود. برای همین بازل ۳ میگوید فقط عدد کل کافی نیست؛ باید ببینیم چقدرش پول واقعی سهامدار است.
بازل ۳ چه چیزی اضافه کرد؟
- سرمایهی پایهی محکم (CET1): دستکم ۴٫۵٪ دارایی موزون به ریسک. یعنی سهام عادی و سود انباشته.
- کل سرمایهی لایهی اول: دستکم ۶٪.
- کل سرمایهی نظارتی: همان ۸٪.
- ضربهگیر حفظ سرمایه: ۲٫۵٪ اضافه از جنس سرمایهی محکم. با آن، حداقل عملی به ۱۰٫۵٪ میرسد. بانکی که زیر آن برود، نباید آزادانه سود تقسیم کند.
- نسبت اهرمی: سرمایهی لایهی اول دستکم ۳٪ کل داراییها، بی وزن ریسک. این قفل دوم است که بانک با وزندهی بازی نکند.
- نسبتهای نقدینگی: بانک باید پول نقد کافی برای روزهای هجوم سپردهگذارها داشته باشد.
در بعضی متنها عدد ۱۲٪ را «حداقل بازل» نوشتهاند. حداقل خود بازل همان ۸٪ است که با ضربهگیرها به ۱۰٫۵٪ میرسد. البته ناظر هر کشور میتواند عدد سختگیرانهتری بخواهد.
پس بازل ۳ دو چیز را با هم میخواهد: مقدار کافی سرمایه و کیفیت خوب آن.
کفایت سرمایهی بانکهای ایرانی چقدر است؟
در ایران بانک مرکزی ناظر بانکهاست و حداقل نسبت کفایت سرمایه را ۸٪ گذاشته است. این عدد از آییننامهی سال ۱۳۸۲ آمده و در ضوابط تازه هم تکرار شده است. هر بانکی که زیر ۸٪ باشد، از قاعده تخطی کرده و ناظر میتواند جلوی گسترش کارش را بگیرد.
واقعیت این است که شبکهی بانکی ایران سالهاست با این عدد فاصله دارد. طبق گزارشهای بانک مرکزی، میانگین کفایت سرمایهی شبکه در سال ۱۴۰۳ تازه مثبت شد و در سال ۱۴۰۴ به حدود ۴٪ رسید. در مهر ۱۴۰۵ هم اعلام شد از ۲۷ بانک کشور، ۱۳ بانک به ۸٪ یا بالاتر رسیدهاند. یعنی هنوز حدود نیمی از بانکها زیر خطاند.
قانون برنامهی هفتم توسعه از بانک مرکزی خواسته تا پایان برنامه، کفایت سرمایهی شبکهی بانکی را به ۸٪ برساند. این عددها مدام بهروز میشوند؛ آخرین گزارش را از سایت بانک مرکزی ببینید.
کفایت سرمایهی منفی یعنی چه؟
شاید شنیده باشید «فلان بانک کفایت سرمایهی منفی دارد». یعنی زیان انباشتهاش از کل سرمایهاش بیشتر شده است. به زبان ساده، اگر امروز همهی داراییهایش را بفروشد و همهی بدهیهایش را بدهد، چیزی برای سهامدار نمیماند و هنوز بدهکار است. ضربهگیر که هیچ، بدنه هم آسیب دیده است.
چنین بانکی معمولا برای پر کردن کسریاش از بانک مرکزی قرض میگیرد؛ به این کار «اضافهبرداشت» میگویند. همین پول تازهای که ساخته میشود، یکی از ریشههای تورم است. اگر حوصله دارید سازوکارش را بخوانید، در مقالهی بانک چیست و بانکداری چیست قدمبهقدم گفتهام.
نمونهی تازهاش بانک آینده بود. این بانک سالها بزرگترین بانک ناتراز کشور شناخته میشد و در آبان ۱۴۰۴ منحل شد. شعبهها و سپردههایش به بانک ملی سپرده شد. سپردهگذارها پولشان را از دست ندادند، ولی سهامدارها داستان دیگری داشتند.
پس کفایت سرمایهی منفی برای سپردهگذار زنگ هشدار است و برای سهامدار زنگ خطر.
چرا بانکها افزایش سرمایه میدهند؟
به فرمول برگردیم. اگر بانک بخواهد نسبتش را بالا ببرد، دو راه دارد: صورت کسر را بزرگ کند یا مخرج را کوچک. یعنی یا سرمایه را زیاد کند، یا وام پرریسک کمتری بدهد. راه دوم یعنی کار کمتر و سود کمتر. برای همین بانکها بیشتر سراغ راه اول میروند: افزایش سرمایه.
در سالهای اخیر بانک مرکزی بانکها را به افزایش سرمایه وادار کرده است. طبق گزارشهای رسمی، سرمایهی ثبتی شبکهی بانکی در سال ۱۴۰۴ نزدیک دو برابر شد. ولی همهی افزایش سرمایهها یک جنس ندارند:
| محل افزایش سرمایه | پول تازه وارد بانک میشود؟ | اثر واقعی بر ضربهگیر | برای سهامدار |
|---|---|---|---|
| آوردهی نقدی | بله | واقعی و محکم | باید پول بگذارد یا حق تقدم بفروشد |
| سود انباشته | نه، ولی سود از بانک بیرون نمیرود | واقعی، به شرط واقعی بودن سود | سود نقدی کمتری میگیرد |
| تجدید ارزیابی دارایی | نه | بیشتر دفتری؛ به نقد شدن ملک وابسته است | سهم بیشتری میگیرد، ولی ارزش واقعی شرکت عوض نمیشود |
دیوان محاسبات هم هشدار داده که بخش بزرگی از افزایش سرمایهی بانکها از محل تجدید ارزیابی داراییها بوده است. تجدید ارزیابی یعنی بانک ملکهایش را به قیمت روز دوباره قیمت میگذارد. عدد دفتر بالا میرود، ولی یک ریال پول نقد وارد صندوق نمیشود.
تشبیهش این است: کسی که خانهاش گران شده، روی کاغذ پولدارتر است. ولی اگر فردا قسط عقبافتادهاش را بخواهند، با «گران شدن خانه» نمیتواند قسط بدهد. باید خانه را بفروشد، آن هم در بازاری که شاید خریدار نباشد.
پس وقتی خبر افزایش سرمایهی یک بانک را میشنوید، اول بپرسید از چه محلی. افزایش سرمایهی نقدی و از سود، ضربهگیر را واقعا کلفت میکند. تجدید ارزیابی بیشتر رنگ تازه روی همان ضربهگیر است.
نسبت کفایت سرمایه در تحلیل سهام بانکی
بانکها در بورس ایران گروه بزرگیاند و نمادهایشان بیشتر با «و» شروع میشود، مثل وبملت و وتجارت. اگر صنایع بورس را مرور کرده باشید، دیدهاید که بانکها با شرکتهای تولیدی فرق جدی دارند. کالای بانک پول است و مواد اولیهاش هم پول مردم.
برای همین ابزارهای معمولی تحلیل اینجا کمتر کار میکنند. مثلا نسبت مالکانه یک بانک سالم هم تکرقمی است، چون ذات بانک بدهی به سپردهگذار است. معیار درست برای سنجش اهرم بانک، همین نسبت کفایت سرمایه است.
کفایت سرمایه بالا همیشه خوب است؟
نه همیشه. اینجا یک نکته هست که خیلیها نمیگویند. سرمایهی زیاد بانک را امنتر میکند، ولی سود هر تومان سرمایه را کمتر میکند. بانکی با کفایت سرمایهی ۲۰٪ با پول زیادی از سهامدار کار میکند و اهرمش کم است. برای همین بازده حقوق صاحبان سهام یا ROE آن معمولا پایینتر است.
بیایید با مثال ببینیم. دو بانک فرضی هر کدام ۱۰ همت سود خالص دارند. بانک الف ۵۰ همت سرمایه دارد و بانک ب ۱۰۰ همت. بازده بانک الف ۲۰٪ است و بانک ب ۱۰٪. بانک ب امنتر است، ولی هر تومان سهامدار در آن نصف کار میکند.
پس عدد مطلوب برای سهامدار، بالای حداقل با یک فاصلهی معقول است؛ نه لب مرز، نه خیلی بالا. این فاصله را با همگروهیها و با سالهای قبل همان بانک بسنجید.
کنار کفایت سرمایه چه چیزهایی را ببینیم؟
نسبت کفایت سرمایه بهتنهایی کافی نیست. من در تحلیل یک بانک این چند عدد را کنار هم میگذارم، چون هر کدام یک گوشه از تصویر را نشان میدهد:
- نسبت مطالبات معوق: چند درصد وامها سر موعد برنگشته است. بانکی که این عددش بالاست، احتمالا در آینده زیان بیشتری میشناسد و کفایت سرمایهاش پایین میآید.
- ذخیرهی مطالبات مشکوکالوصول: بانک برای وامهای بد چقدر ذخیره کنار گذاشته است. ذخیرهی کم یعنی سود امروز شاید بیش از اندازه خوشبینانه باشد.
- فاصلهی سود وام و سود سپرده: بانکها با این فاصله سود میکنند. وقتی سود سپرده بالا میرود و سقف نرخ سود وام ثابت میماند، این فاصله تنگ میشود.
- درآمد کارمزد: سهم کارمزد از کل درآمد. این درآمد کمریسکتر است و به وام وابسته نیست.
- داراییهای کمبازده: ملکها، سهام شرکتهای تابعه و داراییهایی که نقد نمیشوند. پول در آنها خوابیده است.
- اضافهبرداشت از بانک مرکزی: نشانهی کسری نقدینگی است.
- تسهیلات تکلیفی: وامهایی که بانک به دستور قانون یا دولت داده و شاید بازده خوبی ندارند.
- نسبت P/B: برای بانکها پرکاربردتر از P/E است. ولی اگر ارزش دفتری با تجدید ارزیابی بزرگ شده باشد، P/B پایین گولزننده است.
همهی اینها در یادداشتهای پیوست صورتهای مالی حسابرسیشدهی هر بانک آمده است. نسبت کفایت سرمایه را معمولا در بخش مدیریت سرمایه یا کفایت سرمایهی همین یادداشتها پیدا میکنید. گزارشها را از سامانهی کدال بگیرید.
چکلیست بررسی یک سهم بانکی
پیش از اینکه سهم یک بانک را بخرید یا نگه دارید، این پرسشها را جواب بدهید:
- نسبت کفایت سرمایهی بانک در آخرین صورت مالی حسابرسیشده چند درصد است؟ بالای ۸٪ است؟
- روند سه تا پنج سال اخیرش رو به بالاست یا پایین؟
- بخش بزرگ سرمایهاش از آوردهی نقدی و سود آمده یا از تجدید ارزیابی؟
- زیان انباشته دارد؟ چقدر از سرمایه را خورده است؟
- نسبت مطالبات معوق چند درصد است و نسبت به سال قبل بهتر شده یا بدتر؟
- حسابرس دربارهی ذخیرهی مطالبات یا ارزش داراییها «بند» گذاشته است؟
- از بانک مرکزی اضافهبرداشت دارد؟
- در برنامهی افزایش سرمایه است؟ از چه محلی؟
- عددها را با دو سه بانک هماندازه مقایسه کردهاید؟
پس اگر جواب پرسشهای ۱ تا ۴ بد بود، باقی عددها هر قدر خوب باشند، با احتیاط جلو بروید. ضربهگیر نازک، هر خبر بد را به زیان بزرگ تبدیل میکند.
اشتباههای رایج دربارهی کفایت سرمایهی بانک
- مقایسهی بانک با شرکت تولیدی: بدهی بالای بانک ذاتی کار اوست. معیار درست کفایت سرمایه است، نه نسبت بدهی.
- دل خوش کردن به افزایش سرمایه: افزایش سرمایه از تجدید ارزیابی، مشکل نقدینگی بانک را حل نمیکند.
- نگاه به یک سال: یک عدد خوب تنها کافی نیست. روند مهمتر از عدد یکساله است.
- فراموش کردن مطالبات معوق: کفایت سرمایهی امروز روی ذخیرههایی بنا شده که شاید کافی نباشند.
- یکی گرفتن امنیت سپرده و ارزش سهم: بانکی که منحل میشود، شاید سپردهی مردم را برگرداند. ولی این به آن معنا نیست که سهامدارش هم ضرر نمیکند.
برای سپردهگذار چه معنایی دارد؟
اگر سهم بانکی ندارید و فقط در بانک سپرده دارید، این عدد باز هم به کارتان میآید. بانکی با کفایت سرمایهی بالاتر، در روز بد ضربهگیر بیشتری دارد. اولین گام این است که مطمین شوید بانک یا موسسه مجوز بانک مرکزی دارد؛ تفاوت نهادهای مالی بانکی و غیربانکی را هم بدانید.
توصیهی من این است که سود سپردهی خیلی بالاتر از بقیه را جایزه حساب نکنید. بیشتر وقتها نشانهی این است که بانک به پول نقد نیاز دارد. همین چند سال پیش، موسسههای بیمجوز با وعدهی سود بالاتر پول هزاران خانواده را گرفتار کردند.
سوالات متداول
نسبت کفایت سرمایه چیست؟
نسبت سرمایهی بانک به داراییهای موزون به ریسک آن است. نشان میدهد بانک در برابر هر ۱۰۰ تومان دارایی پرریسک، چند تومان پول خودی برای جبران زیان دارد. هرچه بالاتر باشد، پول سپردهگذارها امنتر است.
حداقل نسبت کفایت سرمایه در ایران چند درصد است؟
بانک مرکزی ایران حداقل این نسبت را ۸٪ گذاشته است. حداقل کمیتهی بازل هم ۸٪ است، ولی بازل ۳ یک ضربهگیر ۲٫۵ درصدی اضافه میخواهد که حداقل عملی را به ۱۰٫۵٪ میرساند.
کفایت سرمایهی بانکهای ایرانی چقدر است؟
طبق گزارشهای بانک مرکزی، میانگین شبکهی بانکی در سال ۱۴۰۴ حدود ۴٪ بود. در مهر ۱۴۰۵ اعلام شد ۱۳ بانک از ۲۷ بانک به ۸٪ یا بالاتر رسیدهاند. عدد هر بانک را در صورتهای مالی حسابرسیشدهاش ببینید.
کفایت سرمایهی منفی یعنی چه؟
یعنی زیان انباشتهی بانک از کل سرمایهاش بیشتر شده است. اگر بانک همهی داراییها را بفروشد و بدهیها را بدهد، چیزی برای سهامدار نمیماند. چنین بانکی معمولا به اضافهبرداشت از بانک مرکزی تکیه میکند.
چرا بانکها افزایش سرمایه میدهند؟
بیشتر برای بالا بردن نسبت کفایت سرمایه و رسیدن به حداقل ۸٪. بانک مرکزی هم آنها را به این کار وادار کرده است. افزایش سرمایه از آوردهی نقدی و سود اثر واقعی دارد، ولی تجدید ارزیابی بیشتر دفتری است.
در تحلیل سهام بانکی چه چیزهایی مهم است؟
کنار نسبت کفایت سرمایه، نسبت مطالبات معوق، ذخیرهی مطالبات، فاصلهی سود وام و سپرده، درآمد کارمزد، داراییهای کمبازده، اضافهبرداشت و نسبت قیمت به ارزش دفتری را ببینید و با بانکهای هماندازه مقایسه کنید.
نسبت کفایت سرمایهی بانک را از کجا پیدا کنم؟
در یادداشتهای پیوست صورتهای مالی حسابرسیشدهی بانک، معمولا در بخش مدیریت سرمایه یا کفایت سرمایه. این گزارشها روی سامانهی کدال منتشر میشوند. بانک مرکزی هم گاهی آمار کل شبکه را اعلام میکند.
بازل ۳ چیست؟
نسل سوم قاعدههای کمیتهی بازل است که پس از بحران مالی ۲۰۰۸ آمد. کیفیت سرمایه را مهمتر کرد، ضربهگیر اضافه خواست و نسبت اهرمی و قاعدههای نقدینگی را هم به نظارت بانکی افزود.
جمعبندی
نسبت کفایت سرمایه کلفتی ضربهگیر بانک است: پول خودی بانک تقسیم بر داراییهای پرریسکش. حداقل آن در ایران ۸٪ است و هنوز حدود نیمی از بانکهای کشور به آن نرسیدهاند. افزایش سرمایهها این عدد را بالا بردهاند، ولی بخشی از آن دفتری است.
پس دفعهی بعد که خواستید سهم یک بانک را بررسی کنید، اول سه عدد را بپرسید: کفایت سرمایه چند درصد است، روندش به کدام سمت است، و سرمایه از کجا آمده. بعد سراغ سود و P/E بروید. اگر میخواهید تحلیل صورتهای مالی را از پایه یاد بگیرید، نسبتهای مالی را هم بخوانید. تصمیم نهایی با خودتان.