
یادداشتهای توضیحی صورتهای مالی: چه چیزهایی را بخوانیم و کجا نگران شویم
فهرست مطالب۱۲ بخش
- یادداشتهای توضیحی چیست؟ به زبان قبض برق
- یادداشتهای صورت مالی معمولا چه بخشهایی دارند؟
- مهمترین یادداشتها برای سهامدار کداماند؟
- رویههای حسابداری: قاعدهی بازی
- درآمد عملیاتی و بهای تمامشده: موتور شرکت
- سایر درآمدها: سودی که تکرار نمیشود
- دریافتنیها و تسهیلات: پول در دست کیست؟
- بدهی احتمالی را کجا ببینیم؟
- معاملات با اشخاص وابسته چرا مهم است؟
- رویدادهای بعد از ترازنامه: خبری که بعد از پایان سال آمد
- یک مثال کامل: سودی که یادداشتها نشانش دادند
- یادداشتهای توضیحی را در کدال کجا پیدا کنیم؟
- چکلیست ۲۰ دقیقهای خواندن یادداشتها
- پنج اشتباه رایج در خواندن یادداشتهای صورت مالی
- سوالات متداول
- جمعبندی
خیلیها صورتهای مالی یک شرکت را باز میکنند، سود خالص را نگاه میکنند و میبندند. ولی اصل حرف شرکت جای دیگری است: در یادداشتهای توضیحی.
یادداشتهای توضیحی صورتهای مالی صفحههایی هستند که پشت ترازنامه و صورت سود و زیان میآیند و میگویند هر عدد از کجا آمده است. ریز فروش، روش حسابوکار، بدهیهای پنهان، دعواهای حقوقی و معامله با شرکتهای خودی همه در همین یادداشتها هستند. سهامداری که آنها را نخواند، نیمی از گزارش را نخوانده است.
یادداشتهای توضیحی چیست؟ به زبان قبض برق
قبض برق خانه را در نظر بگیرید. روی آن یک عدد درشت نوشته: مبلغ قابل پرداخت. ولی پشت قبض ریز ماجرا آمده است: چند کیلووات مصرف کردهاید، در کدام ساعتها، با چه پلهای و چقدر مالیات و عوارض. اگر مبلغ ناگهان دو برابر شد، جواب «چرا» پشت قبض است، نه روی آن.
صورتهای مالی هم همینطورند. ترازنامه (که در گزارشهای تازه به آن صورت وضعیت مالی میگویند)، صورت سود و زیان و صورت جریانهای نقدی فقط جمعها را نشان میدهند. کنار بیشتر سطرها یک شماره هست؛ آن شماره، شمارهی یادداشت است. یعنی «برای ریز این عدد، به یادداشت فلان بروید».
برای همین یادداشتها «جزو جدانشدنی» صورتهای مالی هستند. این جمله را پایین هر صفحهی صورتهای مالی شرکتهای ایرانی هم میبینید. اگر هنوز با خود صورتهای اصلی راحت نیستید، اول نوشتهی صورتهای مالی چیست و چطور خوانده میشود را ببینید و بعد برگردید.
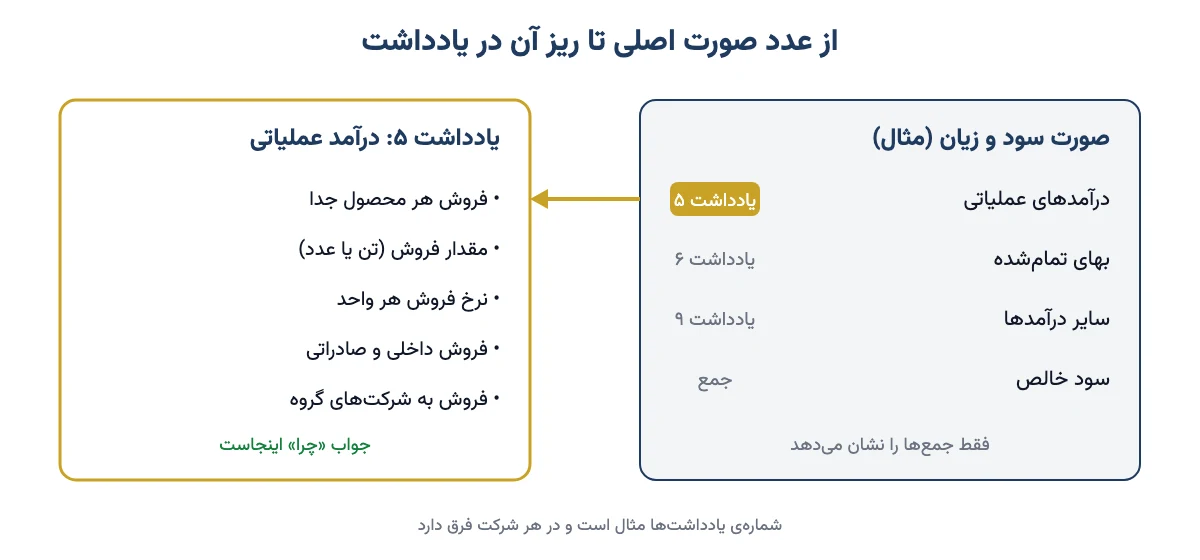
پس یادداشتهای همراه صورتهای مالی همان «پشت قبض» شرکتاند. عدد درشت را صورت اصلی میدهد؛ دلیلش را یادداشت.
یادداشتهای صورت مالی معمولا چه بخشهایی دارند؟
ترتیب یادداشتها در شرکتهای مختلف کمی فرق دارد، ولی استخوانبندیشان تقریبا یکی است. یک گزارش سالانهی معمولی در ایران اینها را به همین ترتیب دارد:
- تاریخچه و فعالیت شرکت: کی تاسیس شده، چه کار میکند، شرکت مادرش کیست و چند نفر کارمند دارد.
- مبنای تهیهی صورتها: با کدام استاندارد و بر چه پایهای حساب شدهاند.
- اهم رویههای حسابداری: شرکت موجودی کالا را چطور قیمت میگذارد، استهلاک را با چه روشی میگیرد، درآمد را کی ثبت میکند.
- قضاوتها و برآوردهای مدیریت: جاهایی که عدد قطعی نیست و مدیر حدس زده است، مثل ذخیرهی مطالبات سوختشده.
- یادداشتهای اقلام سود و زیان: درآمد عملیاتی، بهای تمامشده، هزینههای فروش و اداری، سایر درآمدها، هزینهی مالی و مالیات.
- یادداشتهای اقلام ترازنامه: دارایی ثابت، سرمایهگذاریها، دریافتنیها، موجودی کالا، تسهیلات، پرداختنیها و ذخایر.
- یادداشتهای پایانی: معاملات با اشخاص وابسته، تعهدات سرمایهای، بدهیهای احتمالی، رویدادهای بعد از دوره و وضعیت ارزی.
نکتهای که خیلیها نمیدانند: خبرهای مهم معمولا در یادداشتهای پایانیاند. همانجا که خسته شدهاید و میخواهید گزارش را ببندید. پس دفعهی بعد، از آخر گزارش شروع کنید.
مهمترین یادداشتها برای سهامدار کداماند؟
لازم نیست همهی ۴۰ یا ۵۰ یادداشت را خطبهخط بخوانید. برای یک سهامدار معمولی، چند یادداشت بیشترین حرف را دارند. در این جدول آمدهاند که هر کدام چه میگوید و کجا باید نگران شد:
| یادداشت | چه میگوید | سوال شما | زنگ خطر |
|---|---|---|---|
| رویههای حسابداری | روش حسابوکار شرکت | روش امسال با پارسال یکی است؟ | تغییر روش درست در سالی که سود کم شده |
| درآمد عملیاتی | فروش به تفکیک محصول، مقدار و نرخ | رشد فروش از مقدار است یا فقط از قیمت؟ | مقدار فروش کم شده و فقط نرخ بالا رفته |
| سایر درآمدها | سودهای غیر از کار اصلی | چه سهمی از سود از اینجاست؟ | سود یکباره از فروش زمین یا ساختمان |
| دریافتنیها | طلب شرکت از مشتریها و سن آن | چقدرش از شرکتهای گروه است؟ | طلب کهنه و رو به رشد از شرکت مادر |
| تسهیلات مالی | وامها، نرخ سود و سررسید | چقدرش امسال سررسید میشود؟ | وام ارزی یا سررسید سنگین کوتاهمدت |
| بدهیهای احتمالی | دعواها، ضمانتها و مالیات قطعینشده | اگر بد پیش برود، چند درصد سود است؟ | عددی نزدیک به سود یک سال |
| اشخاص وابسته | خرید و فروش با شرکتهای خودی | قیمتها منصفانه است؟ | فروش ارزان به گروه یا خرید گران از آن |
| رویدادهای بعد از دوره | اتفاقهای بعد از پایان سال مالی | چیزی سود سال بعد را عوض میکند؟ | حادثه، توقف تولید یا تغییر نرخ خوراک |
اگر وقتتان کم است، فقط همین هشت یادداشت را بخوانید. بقیه را وقتی سراغشان بروید که عددی در صورت اصلی عجیب به نظرتان آمد.
رویههای حسابداری: قاعدهی بازی
رویهی حسابداری یعنی روشی که شرکت با آن عدد میسازد. مثلا دو شرکت دقیقا یک دستگاه دارند. یکی آن را ۱۰ ساله مستهلک میکند و دیگری ۲۰ ساله. هزینهی سالانهی دومی نصف است و سودش بیشتر دیده میشود، بی آنکه یک ریال بیشتر درآمد داشته باشد.
همین بازی در قیمتگذاری موجودی کالا هم هست. توضیح سادهاش را در نوشتهی فایفو و لایفو آوردهام. حرف من این است: روش را عوض کردن جرم نیست، ولی باید دلیل داشته باشد و اثرش در یادداشت گفته شود.
درآمد عملیاتی و بهای تمامشده: موتور شرکت
در صورت سود و زیان فقط یک عدد برای فروش میبینید. یادداشت درآمد عملیاتی آن را باز میکند: هر محصول چند تن فروخته شده، با چه نرخی، چقدر داخلی و چقدر صادراتی. اینجاست که میفهمید رشد واقعی است یا نه.
فرض کنید فروش شرکتی ۴۰٪ بیشتر شده است. یادداشت نشان میدهد مقدار فروش ۱۰٪ کم شده و نرخ ۵۵٪ بالا رفته. یعنی شرکت جنس کمتری فروخته و فقط تورم عددش را بزرگ کرده است. این با شرکتی که هم مقدار و هم نرخش بالا رفته خیلی فرق دارد. (عددها مثالاند.)
یادداشت بهای تمامشده هم میگوید هزینهی مواد اولیه، دستمزد و سربار چقدر بوده. اگر خواستید سطر به سطر صورت سود و زیان را بشناسید، آموزش خواندن صورت سود و زیان کمکتان میکند.
سایر درآمدها: سودی که تکرار نمیشود
بعضی سودها از کار اصلی شرکت نمیآیند. فروش یک زمین، سود سپردهی بانکی، سود تسعیر ارز یا سود فروش سهام شرکت دیگر. اینها در یادداشت «سایر درآمدها و هزینههای غیرعملیاتی» جدا شدهاند.
این یادداشت مهم است چون سود یکباره سال بعد تکرار نمیشود. کسی که سهم را با سود امسال قیمت بزند، سال بعد غافلگیر میشود. اگر بخشی از سود از نوسان نرخ ارز است، نوشتهی تسعیر ارز در صورتهای مالی را هم ببینید.
دریافتنیها و تسهیلات: پول در دست کیست؟
شرکت ممکن است روی کاغذ سود بدهد، ولی پولش دست مشتریها مانده باشد. یادداشت دریافتنیها میگوید چقدر طلب دارد، از چه کسانی و چند وقت است که وصول نشده. طلبی که دو سال مانده، دیگر طلب نیست؛ امید است.
طرف دیگرش یادداشت تسهیلات است. آنجا میبینید شرکت از کدام بانک وام گرفته، با چه نرخی، به ریال یا ارز، و چقدرش تا یک سال آینده باید پس داده شود. این یادداشت را کنار اجزای ترازنامه بخوانید تا تصویر کامل شود.
پس سود بدون نقد، مثل حقوقی است که هنوز به حساب نیامده. برای همین یادداشتهای ترازنامه را باید کنار صورت جریان وجوه نقد دید.
بدهی احتمالی را کجا ببینیم؟
بدهی احتمالی یعنی بدهیای که هنوز قطعی نشده، ولی ممکن است فردا قطعی شود. شرکت چون مطمین نیست، آن را در ترازنامه ثبت نکرده است. فقط در یکی از یادداشتهای پایانی، معمولا با عنوان «تعهدات و بدهیهای احتمالی»، از آن نام برده.
چند نمونهی رایج در شرکتهای ایرانی:
- شکایتی که علیه شرکت در دادگاه است و هنوز حکمش نیامده.
- مالیاتی که ادارهی مالیات مطالبه کرده ولی شرکت اعتراض کرده است.
- ضمانتی که شرکت برای وام یک شرکت دیگر گروه داده است.
- مطالبهی بیمه یا جریمهای که هنوز تکلیفش روشن نیست.
بیایید با هم حساب کنیم. فرض کنید شرکتی سالی ۲۰۰ میلیارد تومان سود خالص دارد. در یادداشت بدهیهای احتمالی نوشته که ۸۰ میلیارد تومان مالیات مورد اختلاف هست. اگر این اختلاف به ضرر شرکت تمام شود، ۴۰٪ سود یک سال از دست میرود. این عدد کوچکی نیست. (این فقط مثال است.)
کنار همین یادداشت، معمولا تعهدات سرمایهای هم آمده است. یعنی شرکت قول داده در آینده برای طرحی پول بدهد، مثل خرید دستگاه یا ساخت کارخانه. این پول از جیب سود تقسیمی سالهای بعد بیرون میآید. پس اگر شرکتی تعهد سرمایهای بزرگی دارد، انتظار سود نقدی زیاد نداشته باشید.
یک جای دیگر هم هست که باید ببینید: گزارش حسابرس. اگر بدهی احتمالی جدی باشد، حسابرس معمولا در بند «تاکید بر مطلب» یا بند شرط از آن نام میبرد.
معاملات با اشخاص وابسته چرا مهم است؟
اشخاص وابسته یعنی آدمها و شرکتهایی که با شرکت «خودی» هستند: شرکت مادر، شرکتهای خواهر در همان گروه، اعضای هیات مدیره و شرکتهایی که مال آنهاست. وقتی شرکت با اینها خرید و فروش میکند، طرف معامله غریبه نیست و قیمت ممکن است منصفانه نباشد.
یک مثال خانگی: فرض کنید با برادرتان یک مغازه را شریکی دارید. اگر او هر ماه جنس مغازه را با نصف قیمت برای مغازهی خودش بردارد، فروش مغازهی شما بالا دیده میشود ولی سودش نه. سهامدار خرد دقیقا همین شریک بیخبر است.
در یادداشت اشخاص وابسته سه چیز را نگاه کنید:
- حجم معامله: چه سهمی از فروش یا خرید شرکت با شرکتهای گروه است؟ اگر بیشتر فروش به گروه است، قیمت را گروه تعیین میکند، نه بازار.
- ماندهی طلب: شرکت مادر چقدر بدهکار است و این طلب هر سال بزرگتر میشود یا نه؟ طلبی که از گروه وصول نشود، سود سهامدار خرد را میخورد.
- شرط معامله: شرکت معمولا مینویسد معامله «با شرایط عادی» بوده یا نه. اگر نه، دنبال دلیلش بگردید.
پس معامله با خودیها بد نیست، ولی باید شفاف باشد. هر جا شفاف نبود، احتیاط کنید.
رویدادهای بعد از ترازنامه: خبری که بعد از پایان سال آمد
سال مالی بیشتر شرکتها آخر اسفند تمام میشود، ولی صورتهای مالی حسابرسیشده چند ماه بعد منتشر میشوند. در این فاصله ممکن است اتفاقی بیفتد. یادداشت «رویدادهای بعد از تاریخ ترازنامه» (در گزارشهای تازه: بعد از دورهی گزارشگری) همینها را میگوید.
این رویدادها دو نوعاند:
- تعدیلی: خبری که وضعیت همان سال را روشنتر میکند و عددها را عوض میکند. مثلا حکم دادگاهی که بعد از اسفند آمد ولی دعوایش مال پارسال بود.
- غیرتعدیلی: اتفاقی که مال سال جدید است و عددها را عوض نمیکند، فقط گفته میشود. مثل آتشسوزی انبار در اردیبهشت، تصویب افزایش سرمایه یا تغییر نرخ خوراک.
نوع دوم برای پیشبینی سود سال بعد طلاست. اگر شرکتی در فروردین دو ماه تولیدش متوقف شده، سود سال جدیدش کم میشود و این را اول در همین یادداشت میبینید.
یک مثال کامل: سودی که یادداشتها نشانش دادند
بیایید یک شرکت فرضی را با هم بخوانیم. اسمش را «شرکت الف» بگذاریم. همهی عددها مثالاند و ساده شدهاند.
در صورت سود و زیان، سود خالص شرکت الف از ۱۰۰ به ۱۵۰ میلیارد تومان رسیده است. یعنی ۵۰٪ رشد. خیلیها همینجا ذوق میکنند. حالا سراغ یادداشتها برویم:
| سطر | مبلغ (میلیارد تومان) | از کدام یادداشت |
|---|---|---|
| سود خالص گزارششده | ۱۵۰ | صورت سود و زیان |
| سود فروش زمین کارخانهی قدیم | ۴۰- | سایر درآمدها |
| سود تسعیر ارز | ۱۵- | سایر درآمدها و وضعیت ارزی |
| سود تکرارشدنی | ۹۵ | حساب ما |
یعنی سود واقعی کار اصلی شرکت از ۱۰۰ به ۹۵ رسیده؛ ۵٪ کمتر، نه ۵۰٪ بیشتر. حالا یادداشت اشخاص وابسته را هم باز میکنیم. میبینیم ۶۰٪ فروش به شرکت مادر بوده و طلب از مادر در یک سال دو برابر شده. یادداشت بدهیهای احتمالی هم ۳۰ میلیارد تومان مالیات مورد اختلاف دارد.
تصویر کامل این است: سودی که بیشتر نشده، پولی که دست شرکت مادر مانده و یک بدهی ممکن به اندازهی یکسوم سود. هیچکدام از اینها در صورت سود و زیان نبود. پس پیش از اینکه با یک عدد ذوق کنید، سه یادداشت را باز کنید.
یادداشتهای توضیحی را در کدال کجا پیدا کنیم؟
صورتهای مالی شرکتهای بورسی در سامانهی کدال منتشر میشوند. اگر با این سایت آشنا نیستید، اول آموزش سایت کدال را ببینید. برای رسیدن به یادداشتها:
- در کدال نماد شرکت را جستوجو کنید.
- اطلاعیهی «صورتهای مالی سال مالی منتهی به …» را پیدا کنید. برای کار جدی، نسخهی حسابرسیشدهی سالانه بهتر است.
- صورتهای اصلی را ببینید و کنار سطری که برایتان مهم است، شمارهی یادداشت را بردارید.
- فایل کامل گزارش (معمولا PDF پیوست) را باز کنید و به همان شماره بروید.
- همین کار را با گزارش سال قبل بکنید تا عددها را کنار هم ببینید.
گزارشهای میاندورهای (سه، شش و نه ماهه) هم یادداشت دارند، ولی معمولا کوتاهترند. گزارش ششماهه را حسابرس بررسی اجمالی میکند و گزارشهای سه و نه ماهه معمولا حسابرسی نشدهاند. پس یادداشتهای سالانهی حسابرسیشده معتبرتریناند.
کنار صورتهای مالی، گزارش تفسیری مدیریت را هم بخوانید. آنجا مدیر به زبان خودش برنامهها و ریسکها را میگوید و یادداشتها نشان میدهند حرفش با عدد میخواند یا نه.
چکلیست ۲۰ دقیقهای خواندن یادداشتها
این همان ترتیبی است که خودم وقتی گزارش یک شرکت را باز میکنم دنبال میکنم. با تمرین، کمتر از ۲۰ دقیقه وقت میگیرد:
- اول گزارش حسابرس را بخوانید: بند شرط یا تاکید بر مطلب دارد؟
- رویدادهای بعد از دوره: اتفاقی هست که سال بعد را عوض کند؟
- بدهیهای احتمالی و تعهدات: جمعشان را با سود یک سال مقایسه کنید.
- اشخاص وابسته: چه سهمی از فروش با گروه است و طلب از گروه چقدر شده؟
- سایر درآمدها: سود یکباره را از سود خالص کم کنید.
- درآمد عملیاتی: رشد فروش از مقدار است یا فقط از نرخ؟
- دریافتنیها و تسهیلات: پول کجاست و چقدر بدهی کوتاهمدت دارد؟
- رویههای حسابداری: نسبت به پارسال روشی عوض شده؟
بعد از این چکلیست، عددهای صورت اصلی برایتان معنای تازهای دارند. آنوقت محاسبهی نسبتهای مالی و تحلیل صورتهای مالی هم دقیقتر میشود.
پنج اشتباه رایج در خواندن یادداشتهای صورت مالی
- نخواندن آنها. بزرگترین اشتباه همین است. خیلیها فقط سود هر سهم را میبینند.
- خواندن از اول به آخر. وقتتان را در یادداشت تاریخچه خرج نکنید. از یادداشتهای پایانی شروع کنید.
- یک سال را تنها دیدن. یادداشتها را همیشه با سال قبل مقایسه کنید. عدد بیمقایسه، حرف کمی میزند.
- جدی نگرفتن واژهی «احتمالی». «احتمالی» یعنی هنوز قطعی نشده، نه اینکه مهم نیست.
- باور کامل برآوردهای مدیر. برآورد یعنی حدس. وقتی مدیر هر سال ذخیرهها را کمتر میگیرد، سود را خوشگلتر نشان میدهد.
پس یادداشتها را مثل کارآگاه بخوانید: دنبال چیزی که عوض شده و چیزی که گفته نشده.
سوالات متداول
یادداشتهای توضیحی چیست؟
یادداشتهای توضیحی صفحههایی هستند که پس از صورتهای مالی اصلی میآیند و ریز هر عدد، روشهای حسابداری شرکت، بدهیهای احتمالی، معامله با شرکتهای گروه و اتفاقهای بعد از پایان سال را توضیح میدهند. بدون آنها صورتهای مالی ناقص است.
مهمترین یادداشتها برای سهامدار کداماند؟
رویههای حسابداری، درآمد عملیاتی، سایر درآمدها، دریافتنیها، تسهیلات مالی، بدهیهای احتمالی، معاملات با اشخاص وابسته و رویدادهای بعد از دوره. اگر وقت کمی دارید، از سه یادداشت آخر شروع کنید چون خبرهای مهم معمولا آنجاست.
بدهی احتمالی را کجا ببینیم؟
در یادداشت تعهدات و بدهیهای احتمالی که معمولا جزو یادداشتهای پایانی است. دعوای حقوقی، مالیات مورد اختلاف و ضمانت وام شرکتهای دیگر آنجا میآید. اگر موضوع جدی باشد، حسابرس هم در گزارش خود به آن اشاره میکند.
معاملات با اشخاص وابسته چرا مهم است؟
چون طرف معامله غریبه نیست و ممکن است قیمت منصفانه نباشد. اگر شرکت ارزان به شرکت مادر بفروشد یا گران از آن بخرد، سود سهامدار خرد کم میشود. حجم معامله، ماندهی طلب از گروه و شرایط معامله را بررسی کنید.
رویدادهای بعد از تاریخ ترازنامه یعنی چه؟
اتفاقهایی که بین پایان سال مالی و انتشار صورتهای مالی رخ میدهد. نوع تعدیلی عددهای همان سال را عوض میکند. نوع غیرتعدیلی، مثل آتشسوزی یا توقف تولید در سال جدید، فقط گفته میشود ولی برای پیشبینی سود سال بعد بسیار به کار میآید.
یادداشتهای صورت مالی را در کدال کجا پیدا کنیم؟
در اطلاعیهی صورتهای مالی هر شرکت در کدال. کنار هر سطر صورت اصلی شمارهی یادداشت آمده است. فایل کامل گزارش را باز کنید و به همان شماره بروید. نسخهی سالانهی حسابرسیشده کاملترین و معتبرترین یادداشتها را دارد.
آیا یادداشتهای توضیحی هم حسابرسی میشوند؟
بله. یادداشتها جزو جدانشدنی صورتهای مالی هستند و نظر حسابرس شامل آنها هم میشود. در صورتهای مالی سالانه حسابرسی کامل انجام میشود، در ششماهه بررسی اجمالی، و گزارشهای سه و نه ماهه معمولا حسابرسی نشدهاند.
تعهدات سرمایهای در یادداشتها یعنی چه؟
یعنی پولی که شرکت قول داده در آینده برای خرید دستگاه، ساخت کارخانه یا طرح توسعه بپردازد. این پول هنوز خرج نشده ولی از نقد سالهای بعد بیرون میرود. تعهد سرمایهای بزرگ یعنی احتمالا سود نقدی کمتری تقسیم میشود.
جمعبندی
یادداشتهای توضیحی صورتهای مالی همان پشت قبض شرکتاند. صورت اصلی میگوید «چقدر»، یادداشت میگوید «چرا» و «با چه ریسکی». سود یکباره، طلب کهنه از شرکت مادر، مالیات مورد اختلاف و حادثهی بعد از پایان سال، همه آنجا نوشته شدهاند.
پس دفعهی بعد که صورتهای مالی شرکتی را باز کردید، پیش از سود هر سهم سه یادداشت را ببینید: بدهیهای احتمالی، اشخاص وابسته و رویدادهای بعد از دوره. اگر خواستید این را در چارچوب کامل تحلیل بنیادی یاد بگیرید، آموزش تحلیل بنیادی به زبان ساده قدم بعدی خوبی است. تصمیم نهایی دربارهی هر سهم، با خودتان.