
مخارج سرمایهای (CAPEX) چیست؟ فرق با OPEX، فرمول و اثر بر سود و جریان نقدی
فهرست مطالب۱۵ بخش
- مخارج سرمایهای چیست؟ با مثال یک نانوایی
- فرق CAPEX و OPEX چیست؟
- تعمیر یا بهبود؟ مرز باریک بین این دو
- دو نوع مخارج سرمایهای: نگهدارنده و توسعهای
- مخارج سرمایهای در کجای صورتهای مالی است؟
- در صورت جریان وجوه نقد
- در ترازنامه
- در صورت سود و زیان
- فرمول محاسبهی مخارج سرمایهای
- راه اول: مستقیم از صورت جریان وجوه نقد
- راه دوم: از ترازنامه و استهلاک
- مثال عددی: شرکت فرضی «کاشی نمونه»
- اثر مخارج سرمایهای بر سود
- اثر مخارج سرمایهای بر جریان نقدی و جریان نقد آزاد
- طرح توسعه چه اثری بر سهم دارد؟
- روی خوب طرح توسعه
- روی سخت طرح توسعه
- اطلاعات طرحهای توسعه را از کجا پیدا کنیم؟
- مخارج سرمایهای در تورم ایران؛ چیزی که کتابها کمتر میگویند
- نسبتهای کاربردی برای خواندن مخارج سرمایهای
- پنج اشتباه رایج در خواندن مخارج سرمایهای
- چکلیست من برای بررسی مخارج سرمایهای یک شرکت
- سوالات متداول
- جمعبندی
مخارج سرمایهای یا CAPEX پولی است که شرکت برای خرید، ساخت یا بهتر کردنِ داراییهای بلندمدت خرج میکند؛ چیزهایی مثل زمین، ساختمان، دستگاه و خط تولید که سالها کار میکنند. این پول یکجا هزینهی امسال حساب نمیشود. اول دارایی میشود و بعد، سالبهسال، با استهلاک از سود کم میشود. برای همین اثرش بر سود آرام است، ولی بر جریان نقدی همان روز اول.
خیلیها از من میپرسند: «این شرکت سود خوبی دارد، پس چرا سود نقدی کمی میدهد؟» جواب بیشتر وقتها در همین دو کلمه است: مخارج سرمایهای. بیایید با هم ببینیم این پول کجا میرود، کجای صورتهای مالی پیدایش کنیم و چه اثری بر سهم دارد.
مخارج سرمایهای چیست؟ با مثال یک نانوایی
یک نانوایی محل را در نظر بگیرید. صاحبش هر روز آرد، نمک، گاز و دستمزد شاطر را میپردازد. اینها خرج جاریاند؛ امروز خرج میشوند و امروز هم تمام میشوند. به اینها در زبان مالی هزینهی عملیاتی یا OPEX میگویند.
حالا فرض کنید همین نانوا یک تنور تازه بخرد که ده سال کار میکند. پول تنور را یکجا میدهد، ولی تنور فقط مال امسال نیست. ده سال از آن نان میپزد. این خرید مخارج سرمایهای است. به زبان ساده، مخارج سرمایهای چیست؟ پولی که امروز میدهید تا سالها از آن درآمد بگیرید.
در شرکتهای بورسی همین منطق برقرار است. فولادساز کوره میخرد، پتروشیمی واحد تازه میسازد، شرکت دارویی خط تولید عوض میکند و شرکت نرمافزاری سرور و نرمافزار میخرد. همهی اینها مخارج سرمایهایاند.
چند نمونهی رایج:
- خرید زمین یا ساختمان کارخانه و انبار
- خرید ماشینآلات و تجهیزات تولید
- ساخت خط تولید تازه یا افزایش ظرفیت تولید
- نوسازی بزرگی که عمر دستگاه را بیشتر کند
- خرید خودرو و ناوگان حمل برای شرکت
- خرید دارایی نامشهود مثل نرمافزار، حق امتیاز یا پروانهی بهرهبرداری
پس هر خریدی که بیش از یک سال به کار شرکت بیاید و ارزشش قابلتوجه باشد، در دستهی مخارج سرمایهای میرود. برای آشنایی بیشتر با خود این داراییها، نوشتهی دارایی چیست را ببینید.
فرق CAPEX و OPEX چیست؟
این دو را معمولا کنار هم میگذارند. جدول زیر فرقشان را در یک نگاه نشان میدهد.
| ویژگی | مخارج سرمایهای (CAPEX) | هزینهی عملیاتی (OPEX) |
|---|---|---|
| چه چیزی میخرد؟ | دارایی بلندمدت: دستگاه، ساختمان، زمین | خرج روزمره: مواد، حقوق، اجاره، برق |
| چقدر به کار میآید؟ | بیش از یک سال | همان دوره |
| کجا ثبت میشود؟ | اول در ترازنامه بهعنوان دارایی | مستقیم در صورت سود و زیان |
| اثر بر سود امسال | فقط به اندازهی استهلاک همان سال | کامل از سود کم میشود |
| اثر بر پول نقد امسال | کامل، همان روزی که پرداخت شد | کامل |
| جایش در صورت جریان وجوه نقد | فعالیتهای سرمایهگذاری | فعالیتهای عملیاتی |
مهمترین سطر جدول، دو سطر آخر است. هزینهی سرمایهای سود امسال را کم تکان میدهد، ولی پول نقد را یکجا میبرد. یعنی شرکتی که امسال خرج سرمایهای سنگینی کرده، ممکن است سود خوبی گزارش کند و همزمان پول نقدش ته کشیده باشد.
تعمیر یا بهبود؟ مرز باریک بین این دو
همهی پولهایی که خرج دستگاه میشود سرمایهای نیست. قاعدهی کلی حسابداری این است: اگر خرج فقط دستگاه را سرپا نگه دارد، هزینه است. اگر عمرش را بیشتر کند، ظرفیتش را بالا ببرد یا کیفیت محصول را بهتر کند، به بهای دارایی اضافه میشود.
مثال ساده: عوض کردن روغن و لنت ماشین هزینه است. ولی اگر موتور ماشین را عوض کنید تا پنج سال دیگر کار کند، این خرج سرمایهای است. در کارخانه هم تعویض قطعهی کوچک هزینه است و بازسازی اساسی کوره، مخارج سرمایهای.
این مرز جای سلیقه هم دارد. شرکتی که میخواهد سودش را بیشتر نشان دهد، ممکن است خرجهای مرزی را سرمایهای کند. پس اگر دیدید دارایی ثابت شرکتی تند بالا میرود ولی ظرفیت تولیدش تکان نمیخورد، کنجکاو شوید.
دو نوع مخارج سرمایهای: نگهدارنده و توسعهای
همهی مخارج سرمایهای یک جنس نیستند. تحلیلگرها آن را دو بخش میکنند و این تقسیم برای فهمیدن آیندهی شرکت خیلی به کار میآید.
- مخارج سرمایهای نگهدارنده: پولی که فقط برای سرپا ماندن کارخانه لازم است. دستگاه فرسوده را عوض میکند تا تولید امسال مثل پارسال بماند. این خرج اختیاری نیست؛ اگر ندهند، تولید کم میشود.
- مخارج سرمایهای توسعهای: پولی که برای بزرگتر شدن خرج میشود؛ مثل خط تولید تازه، محصول تازه یا ورود به بازار تازه. در بورس ایران به اینها «طرح توسعه» میگویند.
چرا این تقسیم مهم است؟ چون پول نگهدارنده در واقع مال سهامدار نیست. شرکت مجبور است آن را خرج کند. ولی پول توسعهای انتخاب است و اگر درست خرج شود، سود سالهای بعد را بالا میبرد.
شرکتها معمولا این دو را جدا گزارش نمیکنند. یک راه تقریبی این است که استهلاک سالانه را نشانهی خرج نگهدارنده بگیرید؛ یعنی فرض کنید شرکت برای سرپا ماندن، دستکم به اندازهی استهلاک خرج میکند. هرچه بالاتر از آن خرج شود، احتمالا توسعهای است. این فقط یک تخمین است، نه قاعده.
مخارج سرمایهای در کجای صورتهای مالی است؟
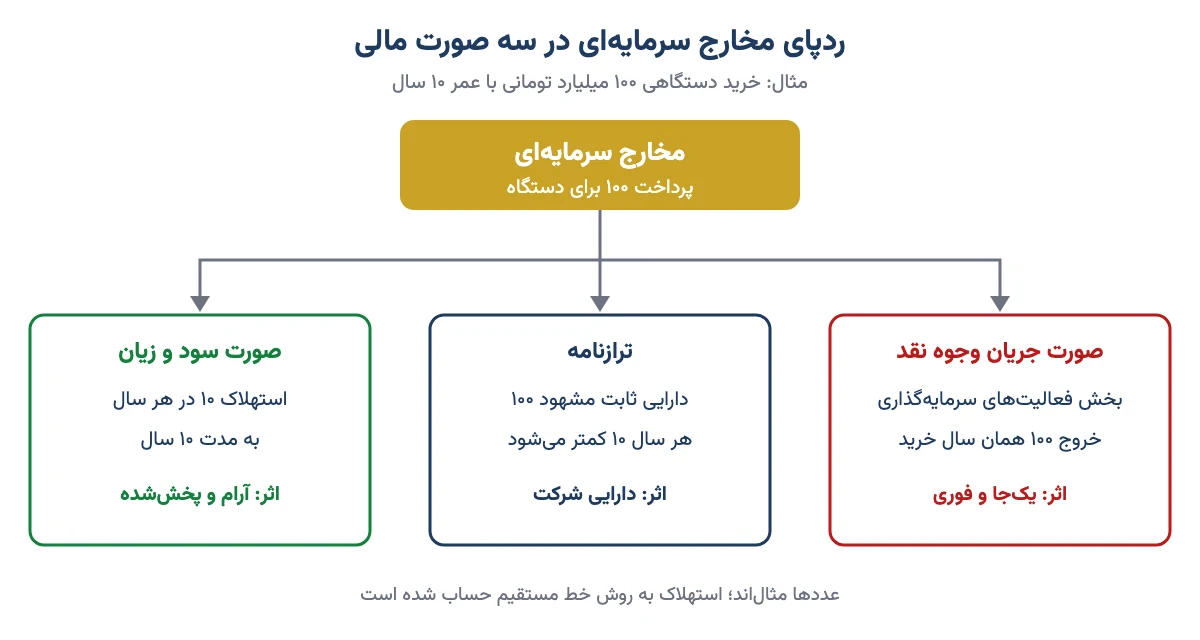
مخارج سرمایهای در هر سه صورت مالی ردپا دارد. ولی در هر کدام شکلش فرق میکند. شکل زیر این مسیر را نشان میدهد.
در صورت جریان وجوه نقد
روشنترین جا همینجاست. در صورت جریان وجوه نقد، بخش «جریانهای نقدی حاصل از فعالیتهای سرمایهگذاری» را پیدا کنید. سطر «پرداختهای نقدی برای خرید داراییهای ثابت مشهود» همان مخارج سرمایهای است. اگر سطر «پرداختهای نقدی برای خرید داراییهای نامشهود» هم بود، آن را اضافه کنید.
در همین بخش معمولا سطر «دریافتهای نقدی حاصل از فروش داراییهای ثابت مشهود» هم هست. اگر آن را کم کنید، به مخارج سرمایهای خالص میرسید.
در ترازنامه
دستگاهی که خریده شده، در ترازنامه زیر «داراییهای ثابت مشهود» مینشیند. پروژهای که هنوز تمام نشده، در یادداشتهای همین سطر با نام «دارایی در جریان تکمیل» میآید. پولی هم که پیشاپیش به سازندهی دستگاه داده شده، به نام «پیشپرداختهای سرمایهای» ثبت میشود.
یادداشت داراییهای ثابت در صورتهای مالی سالانه جدول خوبی دارد: ماندهی اول سال، اضافهشدهها، فروختهها، استهلاک و ماندهی آخر سال. ستون «افزایش» همان چیزی است که دنبالش هستیم.
در صورت سود و زیان
مخارج سرمایهای مستقیم در صورت سود و زیان دیده نمیشود. فقط استهلاک آن، سالبهسال، داخل بهای تمامشده و هزینههای اداری میرود و سود را کم میکند.
پس اگر فقط صورت سود و زیان را بخوانید، از خرجهای سنگین سرمایهای شرکت تقریبا بیخبر میمانید.
فرمول محاسبهی مخارج سرمایهای
دو راه برای حساب کردنش هست. راه اول ساده و دقیق است. راه دوم وقتی به کار میآید که صورت جریان وجوه نقد در دسترس نیست یا میخواهید عدد را محک بزنید.
راه اول: مستقیم از صورت جریان وجوه نقد
مخارج سرمایهای = پرداخت برای خرید دارایی ثابت مشهود + پرداخت برای خرید دارایی نامشهود
اگر خالصش را بخواهید، دریافتی از فروش دارایی ثابت را از آن کم کنید.
راه دوم: از ترازنامه و استهلاک
مخارج سرمایهای ≈ دارایی ثابت آخر دوره − دارایی ثابت اول دوره + استهلاک دوره
منطقش ساده است. دارایی ثابت در طول سال با استهلاک کم میشود و با خرید تازه زیاد میشود. پس اگر استهلاک را برگردانیم، آنچه میماند خرید تازه است. اگر شرکت دارایی هم فروخته، ارزش دفتری دارایی فروختهشده را هم اضافه کنید.
یک هشدار مهم برای بورس ایران: این فرمول با تجدید ارزیابی دارایی خراب میشود. در سالهای اخیر خیلی از شرکتها داراییهایشان را دوباره ارزیابی کردهاند و رقم دارایی ثابت یکشبه چند برابر شده، بی آنکه حتی یک ریال پول خرج شده باشد. اگر این را در نظر نگیرید، مخارج سرمایهای خیالی و بزرگی حساب میکنید. پس هر جا شد، راه اول را به کار ببرید.
مثال عددی: شرکت فرضی «کاشی نمونه»
بیایید با هم حساب کنیم. عددها مثالاند و به شرکت واقعی ربطی ندارند. ارقام را به میلیارد تومان گرد کردهام.
| قلم | مبلغ |
|---|---|
| فروش سالانه | ۲٬۰۰۰ |
| سود خالص | ۴۰۰ |
| جریان خالص نقد حاصل از فعالیتهای عملیاتی | ۸۰۰ |
| پرداخت برای خرید دارایی ثابت مشهود | ۳۰۰ |
| پرداخت برای خرید دارایی نامشهود | ۲۰ |
| دارایی ثابت مشهود اول سال | ۱٬۲۰۰ |
| دارایی ثابت مشهود آخر سال | ۱٬۳۸۰ |
| استهلاک سال | ۱۲۰ |
حالا قدمبهقدم:
- مخارج سرمایهای با راه اول: ۳۰۰ + ۲۰ = ۳۲۰ میلیارد تومان.
- محک با راه دوم (فقط دارایی مشهود): ۱٬۳۸۰ − ۱٬۲۰۰ + ۱۲۰ = ۳۰۰ میلیارد تومان. با سطر صورت جریان وجوه نقد میخواند. پس تجدید ارزیابی یا فروش دارایی در کار نبوده.
- جریان نقد آزاد: ۸۰۰ − ۳۲۰ = ۴۸۰ میلیارد تومان.
- نسبت مخارج سرمایهای به فروش: ۳۲۰ ÷ ۲٬۰۰۰ = ۱۶٪. یعنی از هر ۱۰۰ تومان فروش، ۱۶ تومان دوباره خرج دارایی تازه شده.
- نسبت مخارج سرمایهای مشهود به استهلاک: ۳۰۰ ÷ ۱۲۰ = ۲٫۵. شرکت دو برابر و نیم آنچه فرسوده شده، دارایی تازه خریده.
این عددها چه میگویند؟ کاشی نمونه دارد بزرگ میشود. حدود ۱۲۰ میلیارد خرج نگهدارنده است و حدود ۲۰۰ میلیارد احتمالا طرح توسعه. اگر این طرح درست جواب بدهد، فروش سالهای بعد باید بالا برود. اگر نه، شرکت پول زیادی را در دیوار و دستگاه خوابانده است.
پس یک عدد تنها کافی نیست. مخارج سرمایهای را همیشه کنار فروش، استهلاک و جریان نقد عملیاتی بخوانید.
اثر مخارج سرمایهای بر سود
فرض کنید شرکتی دستگاهی ۱۰۰ میلیارد تومانی بخرد که ده سال کار میکند. اگر کل ۱۰۰ میلیارد را امسال هزینه کند، سود امسال ۱۰۰ میلیارد کم میشود و سالهای بعد، با اینکه دستگاه کار میکند، هیچ خرجی برایش دیده نمیشود. این تصویر غلطی از شرکت میدهد.
برای همین حسابداری خرج را پخش میکند. با روش سادهی خط مستقیم، هر سال ۱۰ میلیارد تومان استهلاک از سود کم میشود. اسم این کار سرمایهای کردن خرج است.
این پخش کردن دو نتیجه دارد:
- سود امسال کمتر ضربه میخورد. شرکتی که سنگین سرمایهگذاری کرده، ممکن است سود خوبی هم نشان دهد.
- سود سالهای بعد بار استهلاک را دارد. حتی وقتی پولی خرج نمیشود، استهلاک سود را پایین نگه میدارد. برای همین سود عملیاتی شرکتی که تازه طرح بزرگی را افتتاح کرده، گاهی در سال اول کم میشود.
یک نکتهی دیگر هم هست. اگر شرکت برای ساخت طرح وام گرفته باشد، بهرهی وام در دورهی ساخت معمولا به بهای دارایی اضافه میشود و در سود و زیان دیده نمیشود. وقتی طرح به بهرهبرداری برسد، این بهره به هزینهی مالی برمیگردد. پس سود شرکتهایی که طرح بزرگ با وام دارند، بعد از افتتاح طرح ممکن است اول افت کند.
اثر مخارج سرمایهای بر جریان نقدی و جریان نقد آزاد
اینجا ماجرا برعکس است. سود آرام تکان میخورد، ولی پول نقد یکجا بیرون میرود. به همین دلیل مخارج سرمایهای در قلب یکی از مهمترین عددهای تحلیل بنیادی است:
جریان نقد آزاد = جریان نقد عملیاتی − مخارج سرمایهای
جریان نقد آزاد یعنی پولی که بعد از سرپا نگه داشتن و بزرگ کردن کارخانه، واقعا برای سهامدار و طلبکار میماند. جزییات و روشهای محاسبهاش را در نوشتهی جریان نقد آزاد (FCF) چیست مفصل توضیح دادهام.
یک شرکت ممکن است سود خالص بالایی داشته باشد، ولی چون هر سال کل پول عملیاتیاش را خرج دستگاه میکند، جریان نقد آزادش نزدیک صفر باشد. چنین شرکتی نمیتواند سود نقدی زیادی بدهد، مگر با وام. این همان جواب پرسش اول ماست.
طرح توسعه چه اثری بر سهم دارد؟
در بورس ایران، خبر طرح توسعه معمولا هیجان میسازد. بعضی وقتها هم حق دارد. ولی طرح توسعه دو روی سکه دارد و هر دو را باید دید.
روی خوب طرح توسعه
- ظرفیت تولید بیشتر یعنی فروش و سود بیشتر در آینده.
- تولید محصول با ارزش افزودهی بیشتر، مثلا رسیدن از مادهی خام به محصول نهایی.
- کاهش بهای تمامشده با دستگاههای تازه و کممصرفتر.
- ورود به بازار صادراتی یا بازار تازه.
روی سخت طرح توسعه
- سود نقدی کمتر: مجمع بخش بیشتری از سود را برای طرح نگه میدارد. در سیاست تقسیم سود، طرح توسعه یکی از دلیلهای اصلی تقسیم کم است.
- افزایش سرمایه یا وام: اگر پول داخلی کافی نباشد، شرکت سراغ افزایش سرمایه از محل آوردهی نقدی یا وام بانکی میرود. اولی از جیب سهامدار پول میخواهد و دومی هزینهی مالی میآورد.
- تاخیر و گران شدن: در اقتصاد تورمی ایران، طرحی که قرار بود دو ساله تمام شود، گاهی پنج سال طول میکشد. در این فاصله بهای دستگاه وارداتی با نرخ دلار بالا رفته و بودجهی اولیه دیگر کافی نیست.
- ریسک بازار محصول: ممکن است وقتی طرح تمام میشود، بازار آن محصول اشباع شده باشد یا قیمت جهانیاش افت کرده باشد.
پس خبر طرح توسعه بهتنهایی نه خوب است نه بد. باید بپرسید: چقدر خرج دارد، از کجا تامین میشود، کی تمام میشود و بعد از آن چقدر به فروش اضافه میکند؟
اطلاعات طرحهای توسعه را از کجا پیدا کنیم؟
سه جای اصلی در سامانهی کدال هست:
- گزارش تفسیری مدیریت: بخشی دارد به نام طرحهای توسعه، با درصد پیشرفت، برآورد هزینه و زمان پایان. طرز خواندنش را در نوشتهی گزارش تفسیری مدیریت گفتهام.
- بیانیهی ثبت و گزارش توجیهی افزایش سرمایه: اگر افزایش سرمایه برای طرح باشد، جزییات خرج و برآورد سود طرح در آن آمده است.
- یادداشت داراییهای ثابت در صورتهای مالی: رقم دارایی در جریان تکمیل و تغییر آن از دورهای به دورهی دیگر نشان میدهد پول واقعا خرج میشود یا طرح روی کاغذ مانده.
یک ترفند ساده: درصد پیشرفت طرح را در چند گزارش پشت سر هم کنار هم بگذارید. اگر شش ماه است روی همان عدد مانده، طرح گیر کرده است.
مخارج سرمایهای در تورم ایران؛ چیزی که کتابها کمتر میگویند
کتابهای مالی معمولا برای اقتصادهایی نوشته شدهاند که تورمشان پایین است. در ایران سه نکته فرق میکند.
اول، استهلاک کمتر از واقع است. استهلاک بر اساس قیمت روز خرید حساب میشود. دستگاهی که ده سال پیش ۱۰ میلیارد تومان خریده شده، هنوز با همان پایه مستهلک میشود، ولی جایگزین کردنش امروز چند برابر خرج دارد. پس سود حسابداری شرکتهای قدیمی از سود واقعیشان بیشتر به نظر میرسد.
دوم، خرج نگهدارنده هر سال گرانتر میشود. مثل لیوان شیری که هر سال کمی از آن آب شده؛ اگر شرکت فقط به اندازهی استهلاک تاریخی خرج کند، در واقع دارد کوچک میشود. برای همین نسبت مخارج سرمایهای به استهلاک در ایران باید با احتیاط بیشتری خوانده شود و عدد کمی بالاتر از یک، لزوما یعنی رشد نیست.
سوم، بخش بزرگی از دستگاهها وارداتی است. برای همین بودجهی طرحها به نرخ ارز گره خورده است. هر جهش دلار، هزینهی تمام کردن طرحهای نیمهکاره را بالا میبرد.
پس در ایران، مخارج سرمایهای را هم به تومان ببینید و هم در برابر رشد قیمتها. شرکتی که مخارج سرمایهایاش اسمی دو برابر شده ولی تورم هم همانقدر بوده، در واقع بیشتر سرمایهگذاری نکرده است.
نسبتهای کاربردی برای خواندن مخارج سرمایهای
این سه نسبت را میتوانید با چند دقیقه کار از کدال حساب کنید. جدول زیر برداشت کلی از هر کدام را میگوید.
| نسبت | فرمول | برداشت کلی |
|---|---|---|
| مخارج سرمایهای به استهلاک | CAPEX ÷ استهلاک | بالاتر از یک: شرکت در حال رشد است. پایینتر از یک برای چند سال: داراییها پیر میشوند. |
| مخارج سرمایهای به فروش | CAPEX ÷ فروش | شدت سرمایهبری صنعت را نشان میدهد. فولاد و پتروشیمی بالا، خدمات و نرمافزار پایین. |
| مخارج سرمایهای به جریان نقد عملیاتی | CAPEX ÷ جریان نقد عملیاتی | نزدیک یا بالای ۱۰۰٪: همهی پول عملیاتی خرج دارایی میشود و برای سود نقدی چیزی نمیماند. |
این نسبتها را فقط با شرکتهای همان صنعت مقایسه کنید. ۲۰٪ برای پتروشیمی عادی است، ولی برای یک شرکت پخش زیاد است. نسبتهای دیگری مثل گردش دارایی ثابت را هم در نوشتهی نسبتهای فعالیت توضیح دادهام؛ کنار هم خواندنشان تصویر کاملتری میدهد.
پنج اشتباه رایج در خواندن مخارج سرمایهای
- دیدن یک سال تنها. مخارج سرمایهای ناهموار است. یک سال طرح بزرگ تمام میشود و سال بعد خرج کم است. دستکم میانگین سه تا پنج سال را ببینید.
- یکی گرفتن هزینهی سرمایهای با هزینهی سرمایه. «هزینهی سرمایه» یعنی بازدهی که سرمایهگذار انتظار دارد و در ارزشگذاری به کار میرود. «هزینهی سرمایهای» یعنی همین خرج دارایی. دو چیز کاملا جدا هستند.
- حساب کردن با ترازنامه در سال تجدید ارزیابی. همانطور که گفتم، رقم دارایی ثابت بیدلیل بالا میرود و مخارج سرمایهای خیالی میسازد.
- خوشبینی به هر طرح توسعه. طرح خرج قطعی دارد و سود احتمالی. تا وقتی به بهرهبرداری نرسیده، سودش را در قیمت سهم کامل حساب نکنید.
- بد دانستن هر جریان نقد آزاد منفی. شرکتی که در حال ساخت طرح سودآور است، چند سال جریان نقد آزاد منفی دارد و این طبیعی است. بد آن است که سالها منفی بماند و فروش تکان نخورد.
چکلیست من برای بررسی مخارج سرمایهای یک شرکت
پیش از خرید سهم شرکتی که طرح توسعه دارد، اینها را از خودتان بپرسید:
- مخارج سرمایهای پنج سال اخیر چقدر بوده و روندش چطور است؟
- نسبت آن به استهلاک بالاتر از یک است یا پایینتر؟
- جریان نقد عملیاتی کفاف این خرج را میدهد یا شرکت وام میگیرد؟
- طرح توسعه چند درصد پیشرفت دارد و در گزارشهای پشت سر هم جلو رفته؟
- بودجهی طرح به نرخ ارز وابسته است؟
- برای تامین پولش افزایش سرمایه از آوردهی نقدی در راه است؟
- بعد از بهرهبرداری، ظرفیت تولید و فروش چقدر بالا میرود و این در قیمت امروز سهم دیده شده یا نه؟
اگر جواب این پرسشها را داشته باشید، دیگر خبر طرح توسعه شما را هیجانزده نمیکند. خودتان میسنجید که این خرج ارزش دارد یا نه. تصمیم نهایی هم با خودتان است.
سوالات متداول
CAPEX چیست؟
CAPEX یا مخارج سرمایهای پولی است که شرکت برای خرید، ساخت یا بهبود داراییهای بلندمدت مثل زمین، ساختمان، دستگاه و خط تولید خرج میکند. این پول اول دارایی میشود و بعد سالبهسال با استهلاک از سود کم میشود.
فرق CAPEX و OPEX چیست؟
CAPEX خرید داراییای است که بیش از یک سال کار میکند و اول در ترازنامه ثبت میشود. OPEX خرج روزمره مثل مواد، حقوق و برق است که همان دوره کامل از سود کم میشود. هر دو پول نقد را همان روز پرداخت کم میکنند.
مخارج سرمایهای در کجای صورتهای مالی است؟
روشنترین جا صورت جریان وجوه نقد است، در بخش فعالیتهای سرمایهگذاری و سطر پرداختهای نقدی برای خرید داراییهای ثابت مشهود و نامشهود. در ترازنامه به شکل دارایی ثابت و در صورت سود و زیان به شکل استهلاک دیده میشود.
هزینه سرمایهای با هزینه سرمایه فرق دارد؟
بله. هزینه سرمایهای همان مخارج سرمایهای و پول خرید دارایی است. هزینه سرمایه بازدهی است که سهامدار و طلبکار از شرکت انتظار دارند و در ارزشگذاری سهام برای تنزیل جریانهای نقدی به کار میرود. شباهت اسمشان نباید شما را گیج کند.
طرح توسعه چه اثری بر سهم دارد؟
طرح توسعه اگر بهموقع و با بودجهی درست تمام شود، ظرفیت تولید و سود آینده را بالا میبرد. در دورهی ساخت معمولا سود نقدی کم میشود و ممکن است افزایش سرمایه یا وام لازم شود. تاخیر و گرانی دستگاهها مهمترین ریسک آن است.
آیا مخارج سرمایهای بالا نشانهی بدی است؟
نه لزوما. مخارج سرمایهای بالا اگر صرف طرح سودآور شود و بعد فروش را بالا ببرد، نشانهی رشد است. بد آن است که شرکت سالها پول زیادی خرج کند و فروش و سودش تکان نخورد یا برای این خرج مدام وام بگیرد.
مخارج سرمایهای را چطور حساب کنیم؟
سادهترین راه جمع پرداختهای نقدی برای خرید دارایی ثابت مشهود و نامشهود در صورت جریان وجوه نقد است. راه دوم این است: دارایی ثابت آخر دوره منهای اول دوره بهعلاوهی استهلاک. راه دوم در سال تجدید ارزیابی دارایی جواب درست نمیدهد.
چرا شرکت با مخارج سرمایهای سنگین سود نقدی کمی میدهد؟
چون مخارج سرمایهای پول نقد را یکجا میبرد، ولی از سود فقط به اندازهی استهلاک کم میکند. پس شرکت ممکن است سود خوبی گزارش کند و همزمان پول نقد کافی برای تقسیم نداشته باشد. برای همین مجمع بخشی از سود را برای طرح نگه میدارد.
جمعبندی
مخارج سرمایهای پولی است که شرکت امروز خرج میکند تا سالها از آن درآمد بگیرد. در سود و زیان آرام و با استهلاک دیده میشود، ولی در صورت جریان وجوه نقد یکجا و بیپرده. همین فاصله است که گاهی سود خوب را با جیب خالی کنار هم میگذارد.
پس دفعهی بعد که شرکتی خبر طرح توسعه داد یا سود کمی تقسیم کرد، سه عدد را کنار هم بگذارید: مخارج سرمایهای، استهلاک و جریان نقد عملیاتی. همین سه عدد به شما میگوید شرکت دارد بزرگ میشود، فقط سرپا میماند یا پولش را در طرحی گیر انداخته. اگر میخواهید این را در کل ارزشگذاری سهم به کار ببرید، نوشتهی ارزشگذاری سهام قدم بعدی خوبی است.