
مدل دوپونت چیست؟ تجزیه ROE در سه و پنج گام با مثال عددی
فهرست مطالب۱۲ بخش
- مدل دوپونت چیست؟ با یک مغازه شروع کنیم
- فرمول دوپونت سهجزیی و چرا درست درمیآید
- اهرم مالی را چطور معنا کنیم؟
- مثال عملی دوپونت: یک شرکت فرضی، قدمبهقدم
- دوپونت پنججزیی چیست و چه فرقی با سهجزیی دارد؟
- با دوپونت چه چیزی دربارهی شرکت میفهمیم؟ خواندن روند چند ساله
- مقایسهی صنعت: هر صنعت راه خودش را برای ROE دارد
- دوپونت در بورس ایران: سه نکته که در کتابها نیست
- تورم، داراییها را در دفترها کوچک نشان میدهد
- تجدید ارزیابی، ROE را یکشبه پایین میآورد
- مالیات و معافیتها بار مالیاتی را جابهجا میکنند
- عددهای دوپونت را از کجا بیاوریم؟
- اشتباههای رایج در تحلیل دوپونت
- چکلیست پنجدقیقهای دوپونت
- سوالات متداول
- جمعبندی
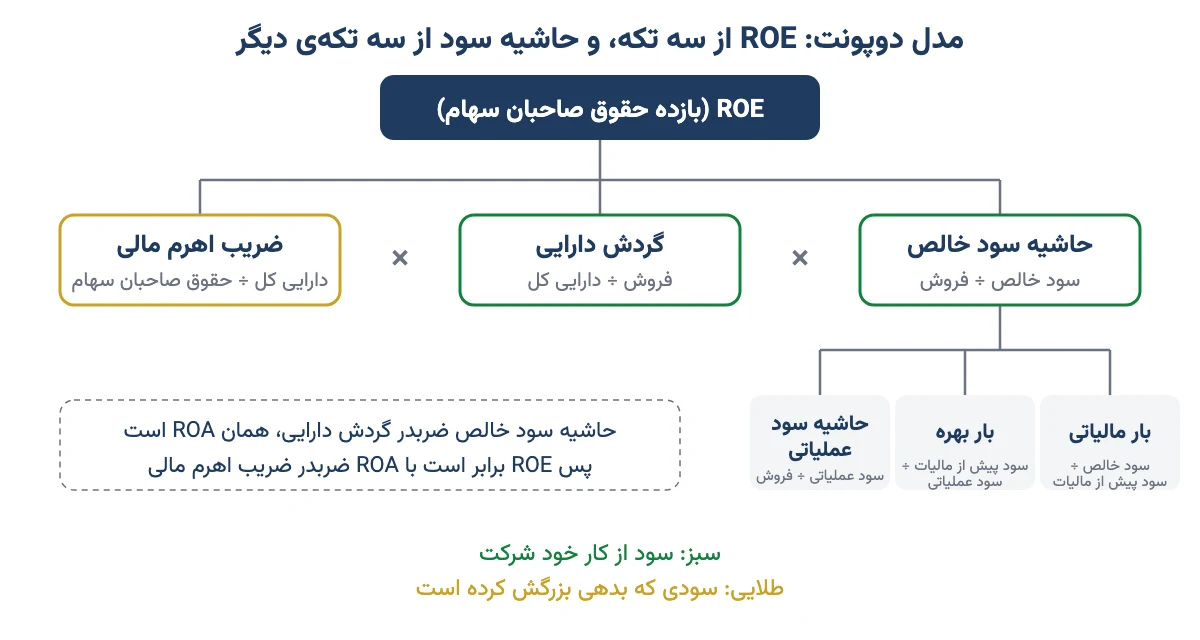
مدل دوپونت یعنی بازده حقوق صاحبان سهام (ROE) را به چند تکه بشکنیم تا ببینیم از کجا آمده است. در نسخهی ساده، ROE حاصل ضرب سه عدد است: حاشیه سود خالص، گردش دارایی و اهرم مالی. با این سه عدد میفهمیم سود شرکت از کار خوب آمده، از فروش زیاد، یا از وام.
خیلیها از من میپرسند: «این سهم ROE سی درصد دارد، یعنی خوب است؟» جواب من همیشه یک پرسش است: «این سی درصد از کجا آمده؟» دو شرکت میتوانند عدد یکسانی داشته باشند و یکی سالم باشد و دیگری روی لبهی پرتگاه. تحلیل دوپونت همان ذرهبینی است که فرقشان را نشان میدهد.
اگر هنوز با خود ROE و ROA راحت نیستید، اول مقالهی ROE چیست و چطور حساب میشود را بخوانید. اینجا یک قدم جلوتر میرویم: دوپونت سهجزیی و پنججزیی را کامل حساب میکنیم، روند چند ساله را میخوانیم و یاد میگیریم عددها را از صورتهای مالی در بیاوریم.
مدل دوپونت چیست؟ با یک مغازه شروع کنیم
فرض کنید دو نفر هر کدام یک مغازه دارند و هر دو سالی ۲۰ درصد روی پول خودشان سود میبرند. اولی بقالی سر کوچه است. روی هر جنس کم سود میکشد، ولی از صبح تا شب مشتری دارد و قفسهها مدام خالی و پر میشوند. دومی یک طلافروشی است. روزی چند مشتری بیشتر ندارد، ولی روی هر فروش سود خوبی میبرد.
نفر سومی هم هست که همان ۲۰ درصد را میبرد، ولی نصف مغازهاش را با وام خریده است. تا وقتی بازار خوب است، وام سودش را بزرگتر نشان میدهد. اگر یک سال فروش کم شود، قسطها سر جایشان هستند و اول از همه او زمین میخورد.
این سه راه، همان سه بخش مدل دوپونت است:
- حاشیه سود خالص یعنی از هر ۱۰۰ تومان فروش، چند تومان آخر کار سود خالص میماند. راه طلافروش این است.
- گردش دارایی یعنی شرکت با هر ۱۰۰ تومان دارایی، چند تومان فروش ساخته است. راه بقال این است.
- اهرم مالی (ضریب فزایندهی حقوق صاحبان سهام) یعنی به ازای هر ۱۰۰ تومان پول خود صاحبان شرکت، چند تومان دارایی در کار است. بقیهاش از بدهی آمده است. راه نفر سوم این است.
این روش را حدود صد سال پیش، در دههی ۱۹۲۰ میلادی، در شرکت آمریکایی DuPont ساختند و اسمش از همانجا مانده است. پس هر جا شنیدید «تحلیل دوپونت»، «فرمول دوپونت» یا «تجزیه ROE»، همه یک حرف است.
فرمول دوپونت سهجزیی و چرا درست درمیآید
فرمول سادهی دوپونت این است:
ROE = (سود خالص ÷ فروش) × (فروش ÷ دارایی کل) × (دارایی کل ÷ حقوق صاحبان سهام)
چرا این ضرب همان ROE میشود؟ نگاه کنید: «فروش» یک بار در مخرج کسر اول آمده و یک بار در صورت کسر دوم. «دارایی کل» هم همینطور. وقتی ضرب کنیم، این دو از بالا و پایین خط میخورند و فقط «سود خالص ÷ حقوق صاحبان سهام» میماند. یعنی همان ROE.
یک نکتهی قشنگ دیگر هم پنهان است. دو کسر اول با هم ROA را میسازند، یعنی بازده داراییها. پس میشود خلاصه نوشت: ROE = ROA × اهرم مالی. هر چه شرکت بدهی بیشتری داشته باشد، فاصلهی ROE و ROA بیشتر میشود.
اهرم مالی را چطور معنا کنیم؟
ضریب اهرم ۲ یعنی نصف داراییها با پول سهامدارها خریده شده و نصف دیگرش با بدهی. ضریب ۴ یعنی فقط یکچهارم پول خود شرکت است و سهچهارم از جیب دیگران. این بدهی فقط وام بانکی نیست. پول طلبکارها، پیشدریافت از مشتری و مالیات پرداختنشده هم جزو بدهیاند.
پس ضریب اهرم ۱ کمترین عدد ممکن است: شرکتی که هیچ بدهی ندارد. هر چه این عدد بالاتر برود، ROE با همان سود عملیاتی بزرگتر دیده میشود، و ریسک هم بزرگتر میشود. دربارهی سنجیدن بدهی، مقالهی نسبت مالکانه و نسبتهای اهرمی را ببینید.
مثال عملی دوپونت: یک شرکت فرضی، قدمبهقدم
بیایید با هم حساب کنیم. عددها مثالاند و همه به میلیارد تومان است. شرکت فرضی «نمونه» در یک سال این عددها را داشته است:
| قلم | مقدار | از کجا میآید |
|---|---|---|
| فروش (درآمد عملیاتی) | ۱٬۰۰۰ | صورت سود و زیان |
| سود عملیاتی | ۲۰۰ | صورت سود و زیان |
| هزینهی مالی (بهرهی وام) | ۵۰ | صورت سود و زیان |
| سود پیش از مالیات | ۱۵۰ | صورت سود و زیان |
| سود خالص (بعد از مالیات ۲۵٪) | ۱۱۲٫۵ | صورت سود و زیان |
| جمع داراییها | ۱٬۲۵۰ | ترازنامه (صورت وضعیت مالی) |
| حقوق صاحبان سهام | ۵۰۰ | ترازنامه (صورت وضعیت مالی) |
برای سادگی، فرض کردهایم شرکت سود غیرعملیاتی ندارد. حالا سه بخش را حساب میکنیم:
- حاشیه سود خالص: ۱۱۲٫۵ ÷ ۱٬۰۰۰ = ۱۱٫۲۵٪. یعنی از هر ۱۰۰ تومان فروش، حدود ۱۱ تومان سود خالص میماند.
- گردش دارایی: ۱٬۰۰۰ ÷ ۱٬۲۵۰ = ۰٫۸ بار. یعنی هر ۱۰۰ تومان دارایی، در سال ۸۰ تومان فروش ساخته است.
- ضریب اهرم مالی: ۱٬۲۵۰ ÷ ۵۰۰ = ۲٫۵. یعنی از هر ۲٫۵ تومان دارایی، فقط ۱ تومان پول سهامدارهاست.
- حاصل ضرب: ۱۱٫۲۵٪ × ۰٫۸ × ۲٫۵ = ۲۲٫۵٪.
برای امتحان، مستقیم هم حساب کنید: ۱۱۲٫۵ ÷ ۵۰۰ = ۲۲٫۵٪. همان شد. ROA هم ۱۱٫۲۵٪ × ۰٫۸ = ۹٪ است. پس از ۲۲٫۵ درصد بازده، فقط ۹ درصد از خود کار شرکت آمده و بقیه را اهرم بزرگ کرده است.
پس دوپونت عدد تازهای نمیسازد. همان ROE را باز میکند تا ببینیم هر تکهاش چقدر وزن دارد.
دوپونت پنججزیی چیست و چه فرقی با سهجزیی دارد؟
در نسخهی سهجزیی، حاشیه سود خالص یک عدد است. ولی سود خالص خودش سه بار غربال شده است: یک بار هزینهی تولید و فروش، یک بار بهرهی وامها و یک بار مالیات. مدل پنججزیی همین حاشیه سود را به سه تکه میشکند:
ROE = بار مالیاتی × بار بهره × حاشیه سود عملیاتی × گردش دارایی × ضریب اهرم مالی
- بار مالیاتی = سود خالص ÷ سود پیش از مالیات. یعنی چند درصد سود بعد از مالیات برای شرکت میماند. عدد بالاتر یعنی مالیات کمتر.
- بار بهره = سود پیش از مالیات ÷ سود عملیاتی. یعنی بعد از پرداخت بهرهی وامها، چند درصد سود عملیاتی میماند. عدد ۱ یعنی شرکت هزینهی مالی ندارد.
- حاشیه سود عملیاتی = سود عملیاتی ÷ فروش. یعنی کار اصلی شرکت، پیش از بهره و مالیات، چقدر سودده است.
دو بخش آخر همان گردش دارایی و ضریب اهرم مدل سهجزییاند. حالا شرکت «نمونه» را دوباره با پنج تکه حساب کنیم:
- بار مالیاتی: ۱۱۲٫۵ ÷ ۱۵۰ = ۰٫۷۵
- بار بهره: ۱۵۰ ÷ ۲۰۰ = ۰٫۷۵
- حاشیه سود عملیاتی: ۲۰۰ ÷ ۱٬۰۰۰ = ۲۰٪
- گردش دارایی: ۰٫۸
- ضریب اهرم مالی: ۲٫۵
ضرب همه: ۰٫۷۵ × ۰٫۷۵ × ۲۰٪ × ۰٫۸ × ۲٫۵ = ۲۲٫۵٪. باز همان عدد. ولی حالا چیزی دیدیم که مدل سهجزیی پنهان کرده بود: بهرهی وامها یکچهارم سود عملیاتی را خورده است. اهرم از یک طرف ROE را بالا برده و از طرف دیگر با بهره از آن کم کرده است.
| ویژگی | سهجزیی | پنججزیی |
|---|---|---|
| اجزا | حاشیه سود خالص، گردش دارایی، اهرم | بار مالیاتی، بار بهره، حاشیه سود عملیاتی، گردش دارایی، اهرم |
| عددهای لازم | فروش، سود خالص، دارایی، حقوق صاحبان سهام | همانها بهعلاوهی سود عملیاتی و سود پیش از مالیات |
| چه چیزی را نشان میدهد | سودآوری، کارایی و بدهی | همانها، بهعلاوهی اثر جدای بهره و مالیات |
| مناسب کجاست | نگاه اول به هر شرکت | شرکتهای پربدهی، یا وقتی نرخ مالیات عوض شده |
توصیهی من این است که برای نگاه اول همان سهجزیی را حساب کنید. اگر ضریب اهرم بالا بود یا حاشیه سود خالص و عملیاتی فاصلهی زیادی داشتند، سراغ پنججزیی بروید. فرق سود عملیاتی و سود خالص را در مقالهی سود عملیاتی و غیرعملیاتی ساده توضیح دادهام.
با دوپونت چه چیزی دربارهی شرکت میفهمیم؟ خواندن روند چند ساله
دوپونت در یک سال تنها خوب است، ولی جادویش وقتی است که چند سال پشت هم ببینید. فرض کنید دو شرکت داریم که ROE هر دو از سال اول به سال دوم بالا رفته است. ظاهرا هر دو بهتر شدهاند. بیایید باز کنیم:
| بخش | «ب» سال اول | «ب» سال دوم | «ج» سال اول | «ج» سال دوم |
|---|---|---|---|---|
| حاشیه سود خالص | ۱۰٪ | ۸٪ | ۱۰٪ | ۱۲٪ |
| گردش دارایی | ۱٫۰ | ۱٫۰ | ۱٫۰ | ۱٫۱ |
| ضریب اهرم مالی | ۲٫۰ | ۳٫۰ | ۲٫۰ | ۱٫۸ |
| ROE | ۲۰٪ | ۲۴٪ | ۲۰٪ | حدود ۲۳٫۸٪ |
شرکت «ب» سودآوریاش کم شده است. حاشیه سودش از ۱۰ به ۸ درصد آمده و گردش داراییاش هم تکان نخورده. تنها چیزی که ROE را بالا برده، بدهی بیشتر است. این بهبود نیست؛ آرایش است.
شرکت «ج» برعکس است. هم حاشیه سودش بهتر شده، هم با همان دارایی فروش بیشتری ساخته، و تازه بدهیاش را هم کم کرده است. ROE این دو تقریبا یکی است، ولی کیفیتش زمین تا آسمان فرق دارد.
پس هر وقت ROE شرکتی بالا یا پایین رفت، این سه پرسش را از خودتان بپرسید:
- حاشیه سود عوض شده؟ اگر بله، از قیمت فروش است، از هزینهی مواد اولیه، یا از یک سود یکباره؟
- گردش دارایی عوض شده؟ شرکت بیشتر فروخته، یا دارایی تازهای خریده که هنوز به تولید نرسیده؟
- اهرم عوض شده؟ وام تازه گرفته، یا حقوق صاحبان سهام با زیان یا تقسیم سود کوچک شده است؟
برای بخش دوم، مقالهی نسبتهای فعالیت و گردش دارایی و برای بخش اول، حاشیه سود و انواع آن کمکتان میکند.
مقایسهی صنعت: هر صنعت راه خودش را برای ROE دارد
یک اشتباه رایج این است که گردش دارایی یک بانک را با یک شرکت پخش مقایسه کنیم. هر صنعت ساختار خودش را دارد. دوپونت را همیشه با همصنعتها بسنجید، نه با کل بازار. جدول زیر الگوی معمول چند صنعت را نشان میدهد. اینها قاعدهی کلیاند، نه عدد دقیق یک شرکت خاص:
| نوع کسبوکار | حاشیه سود | گردش دارایی | اهرم مالی |
|---|---|---|---|
| فروشگاه زنجیرهای و پخش | کم | زیاد | متوسط |
| معدن، سیمان و کالای پایه | زیاد در دورهی رونق | کم | کم تا متوسط |
| بانک و موسسهی اعتباری | متوسط | خیلی کم | خیلی زیاد |
| شرکت سرمایهگذاری و هلدینگ | زیاد | کم | کم |
| خدمات و نرمافزار | متوسط تا زیاد | زیاد | کم |
برای همین، ضریب اهرم ۱۰ در یک بانک عادی است، چون کار بانک گرفتن سپرده و دادن وام است. همین عدد در یک کارخانهی کاشی زنگ خطر است. گردش دارایی پایین در یک شرکت سیمان هم طبیعی است، چون کوره و کارخانه دارایی سنگینیاند. پس اول بپرسید «در این صنعت عدد معمول چند است؟»، بعد داوری کنید.
دوپونت در بورس ایران: سه نکته که در کتابها نیست
فرمول دوپونت در همهی دنیا یکی است، ولی بازار ما چند ویژگی دارد که اگر حواسمان نباشد، عددها گولمان میزنند.
تورم، داراییها را در دفترها کوچک نشان میدهد
شرکتها دارایی ثابت را معمولا به قیمت روز خرید در دفتر مینویسند. کارخانهای که ده سال پیش ساخته شده، در ترازنامه هنوز با قیمت ده سال پیش ثبت است، ولی فروشش با قیمت امروز است. نتیجه؟ گردش دارایی و ROE بزرگتر از واقع دیده میشوند. مثل این است که کسی اجارهی امروز را با قیمت خرید خانه در بیست سال پیش مقایسه کند و بگوید «چه بازدهی!».
تجدید ارزیابی، ROE را یکشبه پایین میآورد
وقتی شرکت داراییهایش را تجدید ارزیابی میکند، هم دارایی کل بزرگ میشود و هم حقوق صاحبان سهام. سود همان است، ولی مخرج بزرگ شده. پس گردش دارایی و ROE هر دو میافتند، بی آنکه کار شرکت بدتر شده باشد. پیش از داوری، ببینید شرکت در آن سال تجدید ارزیابی دارایی داشته یا نه.
مالیات و معافیتها بار مالیاتی را جابهجا میکنند
نرخ پایهی مالیات بر درآمد شرکتها ۲۵ درصد است، ولی سود صادراتی، معافیتهای منطقهای و تخفیف شرکتهای بورسی، نرخ واقعی هر شرکت را عوض میکند. اگر بار مالیاتی شرکتی ناگهان کم شد، ببینید معافیتی تمام شده یا قانون تازهای آمده است. این تغییر مال کار شرکت نیست و ممکن است سال بعد برگردد.
عددهای دوپونت را از کجا بیاوریم؟
همهی عددها در صورتهای مالی سالانه و میاندورهای شرکت در سامانهی کدال هست. اگر با این سامانه آشنا نیستید، راهنمای کدال چیست و چطور گزارشها را بخوانیم را ببینید. قدمها این است:
- صورت سود و زیان را باز کنید و چهار عدد بردارید: درآمد عملیاتی (فروش)، سود عملیاتی، سود پیش از مالیات و سود خالص. خواندن سطر به سطر این صورت را در مقالهی صورت سود و زیان گفتهام.
- صورت وضعیت مالی (همان ترازنامه) را باز کنید و دو عدد بردارید: جمع داراییها و جمع حقوق مالکانه. جای هر قلم را در آموزش ترازنامه میبینید.
- برای عددهای ترازنامه، بهتر است میانگین اول و آخر سال را بگیرید. سود در طول سال ساخته شده، پس مخرج هم باید نمایندهی کل سال باشد.
- اگر گزارش ششماهه یا نهماهه است، سود و فروش را برای یک سال کامل کنید (مثلا جمع چهار فصل اخیر)، وگرنه عددها نصفه درمیآیند.
- سه یا پنج بخش را حساب کنید و حاصل ضرب را با ROE مستقیم مقایسه کنید. اگر یکی نشد، جایی عددی را اشتباه برداشتهاید.
این کار با یک برگهی اکسل ساده ده دقیقه بیشتر وقت نمیبرد. اگر برای سه سال پشت هم بنویسید، روند خودش داستان را میگوید.
اشتباههای رایج در تحلیل دوپونت
- حقوق صاحبان سهام منفی یا خیلی کوچک. اگر شرکت زیان انباشتهی سنگین دارد، حقوق صاحبان سهام نزدیک صفر یا منفی میشود. آن وقت ضریب اهرم و ROE عددهای عجیبی میشوند که معنا ندارند. چنین شرکتی را اول از زاویهی بدهی و نقدینگی ببینید.
- سود یکباره. فروش زمین یا سود تسعیر ارز حاشیه سود خالص را یک سال بالا میبرد. حاشیه سود عملیاتی را کنارش بگذارید تا معلوم شود سود از کار اصلی آمده یا نه.
- مقایسه با صنعت دیگر. همانطور که دیدیم، گردش دارایی بانک و فروشگاه قابل مقایسه نیست.
- دیدن یک سال تنها. یک عدد تنها ممکن است اتفاقی باشد. دستکم سه سال را کنار هم بگذارید.
- فراموش کردن قیمت سهم. دوپونت میگوید شرکت چقدر خوب کار میکند، نه اینکه سهمش ارزان است یا گران. ROE بالا با قیمت خیلی بالا هم میتواند خرید بدی باشد. برای این بخش، نسبت P/B را کنار ROE ببینید.
چکلیست پنجدقیقهای دوپونت
- سه بخش را برای دستکم سه سال حساب کردهام.
- حاصل ضرب با ROE مستقیم یکی است.
- میدانم بیشتر ROE از کدام بخش آمده است.
- عددها را با دو سه شرکت همصنعت مقایسه کردهام.
- اگر اهرم بالاست، بار بهره را با مدل پنججزیی دیدهام.
- سود یکباره، تجدید ارزیابی و تغییر مالیات را جدا کردهام.
- قیمت سهم را هم با نسبتهای ارزشگذاری سنجیدهام.
دوپونت یکی از نسبتهای مالی است، نه همهی آنها. تصویر کامل را در نسبتهای مالی در تحلیل بنیادی و نسبتهای سودآوری میبینید.
سوالات متداول
مدل دوپونت چیست؟
مدل دوپونت روشی است که بازده حقوق صاحبان سهام را به سه بخش میشکند: حاشیه سود خالص، گردش دارایی و اهرم مالی. حاصل ضرب این سه همان ROE است و نشان میدهد سود شرکت از سودآوری، کارایی یا بدهی آمده است.
فرمول دوپونت سهجزیی چیست؟
ROE برابر است با سود خالص تقسیم بر فروش، ضرب در فروش تقسیم بر دارایی کل، ضرب در دارایی کل تقسیم بر حقوق صاحبان سهام. فروش و دارایی در ضرب خط میخورند و سود خالص تقسیم بر حقوق صاحبان سهام میماند.
دوپونت سهجزیی و پنججزیی چه فرقی دارند؟
در پنججزیی، حاشیه سود خالص خودش به سه تکه شکسته میشود: بار مالیاتی، بار بهره و حاشیه سود عملیاتی. این نسخه نشان میدهد مالیات و بهرهی وامها جدا جدا چقدر از سود را بردهاند. برای شرکتهای پربدهی مفیدتر است.
با دوپونت چه چیزی دربارهی شرکت میفهمیم؟
میفهمیم ROE بالا یا پایین از کجا آمده است. اگر از حاشیه سود یا گردش دارایی آمده باشد، معمولا پایدارتر است. اگر بیشترش از اهرم و بدهی آمده باشد، شرکت در سال بد آسیبپذیرتر است و باید با احتیاط بیشتری نگاهش کرد.
رابطه ROE و ROA در مدل دوپونت چیست؟
دو بخش اول دوپونت، یعنی حاشیه سود خالص و گردش دارایی، با هم ROA را میسازند. پس ROE برابر است با ROA ضرب در ضریب اهرم مالی. هر چه بدهی شرکت بیشتر باشد، فاصلهی این دو عدد بیشتر میشود.
ضریب اهرم مالی خوب چند است؟
عدد ثابتی ندارد و به صنعت بستگی دارد. در بانکها ضریب ده یا بیشتر عادی است، ولی در شرکتهای تولیدی معمولا عدد نزدیک یک و نیم تا دو و نیم امنتر دیده میشود. همیشه با شرکتهای همصنعت مقایسه کنید.
عددهای مدل دوپونت را از کجا بیاوریم؟
فروش، سود عملیاتی، سود پیش از مالیات و سود خالص از صورت سود و زیان میآیند و جمع داراییها و حقوق مالکانه از صورت وضعیت مالی. همه در گزارشهای مالی شرکت در سامانهی کدال منتشر میشوند.
محدودیتهای مدل دوپونت چیست؟
دوپونت بر عددهای دفتری تکیه دارد. تورم، تجدید ارزیابی دارایی، سود یکباره و حقوق صاحبان سهام منفی میتوانند نتیجه را گمراهکننده کنند. همچنین چیزی دربارهی ارزانی یا گرانی قیمت سهم نمیگوید.
جمعبندی
مدل دوپونت سوال سادهای را جواب میدهد: این ROE از کجا آمده؟ از سود خوب روی هر فروش، از چرخاندن سریع داراییها، یا از پول قرضی. دو شرکت با یک عدد میتوانند دو داستان کاملا متفاوت داشته باشند و دوپونت این داستان را جلوی چشم میآورد.
پس دفعهی بعد که ROE بالایی دیدید، پیش از هر تصمیمی سه عدد را حساب کنید، سه سال را کنار هم بگذارید و با همصنعتها بسنجید. تصمیم نهایی با خودتان است، ولی با این سه عدد، دیگر با چشم بسته تصمیم نمیگیرید.