
ارزش نهایی چیست؟ مطلوبیت نهایی، پارادوکس آب و الماس و کاربرد در سرمایهگذاری
فهرست مطالب۱۰ بخش
- ارزش نهایی چیست؟ به زبانِ ساده
- ارزش نهایی، مطلوبیت نهایی و ارزشِ کل چه فرقی دارند؟
- مطلوبیت نهایی نزولی یعنی چه؟
- قانون بازده نزولی: همان قصه در طرفِ تولید
- پارادوکس آب و الماس: چرا آب ارزان است و الماس گران؟
- هزینه نهایی و درآمد نهایی: ارزش نهایی از دیدِ فروشنده
- ارزش نهایی و منحنی تقاضا
- ارزش نهایی چه کاربردی در سرمایهگذاری دارد؟
- ۱. تنوعبخشی: سهمِ دهم به اندازهی سهمِ اول کمک نمیکند
- ۲. چرا ضرر بیشتر از سود درد دارد؟
- ۳. اولین تومانها جای صندوقِ اضطراری است
- ۴. تصمیم را از «امروز» بگیرید، نه از «قیمتِ خرید»
- ۵. شرکتی که هزینه نهاییِ پایینی دارد
- یک اسم، دو معنا: «ارزش نهایی» در ارزشگذاری سهام
- اشتباههای رایج دربارهی ارزش نهایی
- سوالات متداول
- جمعبندی
یک لیوان آب برای آدمِ تشنه وسطِ کویر از هر چیزی باارزشتر است. همان آدم، کنارِ شیرِ آبِ خانه، برای لیوانِ دهم یک ریال هم نمیدهد. آب همان آب است؛ چیزی که عوض شده «ارزش نهایی» است.
ارزش نهایی یعنی ارزشِ «یک واحدِ بیشتر»: اینکه یک لیوان، یک سکه، یک ساعت یا یک تومانِ اضافه، دقیقا همین حالا، چقدر به حالِ ما فرق میکند. ارزش نهایی چیست را اگر بفهمیم، میفهمیم چرا آب ارزان است و الماس گران، چرا تخممرغها را در یک سبد نمیگذاریم و چرا ضرر بیشتر از سود درد دارد.
ارزش نهایی چیست؟ به زبانِ ساده
کلمهی «نهایی» در اقتصاد یعنی «همان یکی آخر». ترجمهی واژهی انگلیسیِ Marginal است، یعنی «در حاشیه» یا «لبِ مرز». اقتصاددانها میگویند آدمها تقریبا هیچوقت دربارهی «همه یا هیچ» تصمیم نمیگیرند. تصمیمهای ما دربارهی «یک کم بیشتر یا یک کم کمتر» است.
شما وقتِ خرید از نانوایی نمیپرسید «نان ارزش دارد یا نه؟». میپرسید «نانِ سوم را هم بگیرم یا دوتا بس است؟». جوابِ این پرسش به ارزشِ نانِ سوم بستگی دارد، نه به ارزشِ کلِ نان در زندگیتان. این همان ارزش نهایی است.
پس ارزش نهایی سه ویژگیِ ساده دارد:
- به «واحدِ بعدی» نگاه میکند، نه به کلِ چیزی که داریم.
- به وضعِ امروزِ ما بستگی دارد. لیوانِ آب برای آدمِ تشنه و آدمِ سیراب، دو ارزشِ متفاوت دارد.
- شخصی است. نانِ سوم برای خانوادهی پنجنفره ارزشِ بیشتری دارد تا برای کسی که تنها زندگی میکند.
ارزش نهایی، مطلوبیت نهایی و ارزشِ کل چه فرقی دارند؟
این سه واژه زیاد با هم قاطی میشوند. جدولِ زیر فرقشان را کنارِ هم گذاشته است.
| مفهوم | یعنی چه؟ | مثالِ نان |
|---|---|---|
| ارزشِ کل (مطلوبیتِ کل) | جمعِ رضایتی که از همهی واحدها میبریم | رضایت از هر سه نانِ امروز با هم |
| مطلوبیت نهایی | رضایتِ اضافهای که فقط واحدِ آخر میآورد | رضایتی که نانِ سوم اضافه میکند |
| ارزش نهایی | همین رضایتِ اضافه، وقتی به پول یا به چیزِ دیگری که حاضریم بدهیم ترجمه شود | حداکثر پولی که حاضرید برای نانِ سوم بدهید |
پس مطلوبیت نهایی «حسِ» ما از واحدِ آخر است و ارزش نهایی «قیمتی» که برای همین حس حاضریم بپردازیم. در بیشترِ کتابهای اقتصاد خرد این دو را تقریبا به یک معنا به کار میبرند و ما هم در ادامه همین کار را میکنیم.
مطلوبیت نهایی نزولی یعنی چه؟
جوابِ کوتاه: هرچه از یک چیز بیشتر داشته باشیم، واحدِ بعدیِ آن رضایتِ کمتری میآورد. به این میگویند قانونِ مطلوبیت نهاییِ نزولی. اولین بار هرمان گوسن، اقتصاددانِ آلمانی، در سالِ ۱۸۵۴ آن را دقیق نوشت؛ برای همین گاهی «قانونِ اولِ گوسن» هم میگویند.
بیایید با یک مثالِ ساده حساب کنیم. یک روزِ گرمِ مرداد از پیادهروی برگشتهاید. به هر لیوان آب، از نظرِ رضایت، نمرهای از ۰ تا ۱۰ میدهید. عددها فقط مثالاند:
| لیوان | مطلوبیت نهایی (نمرهی همین لیوان) | مطلوبیتِ کل (جمعِ نمرهها) |
|---|---|---|
| اول | ۱۰ | ۱۰ |
| دوم | ۷ | ۱۷ |
| سوم | ۴ | ۲۱ |
| چهارم | ۲ | ۲۳ |
| پنجم | ۰ | ۲۳ |
دقت کنید: مطلوبیتِ کل تا لیوانِ چهارم هنوز بالا میرود، ولی هر بار کمتر. لیوانِ پنجم هیچ چیزی اضافه نمیکند. اگر کسی به زور لیوانِ ششم را دستتان بدهد، شاید حالتان را هم بد کند؛ یعنی مطلوبیت نهاییِ منفی.
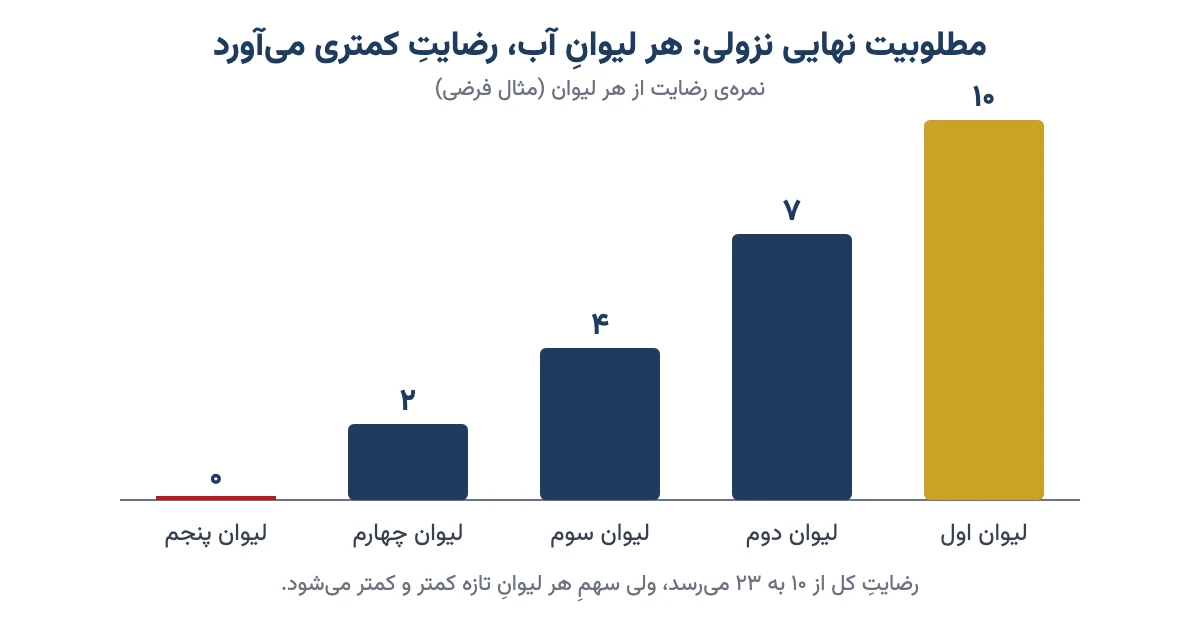
پس رضایتِ کل میتواند بالا برود، در حالی که ارزشِ هر واحدِ اضافه پایین میآید. این نکتهی ساده، کلیدِ تقریبا همهی بخشهای بعدیِ این مقاله است.
قانون بازده نزولی: همان قصه در طرفِ تولید
قانون بازده نزولی خواهرِ همین قانون در کارگاه و کارخانه است. یک نانواییِ کوچک را در نظر بگیرید که یک تنور دارد. شاطرِ اول نان را میپزد. کارگرِ دوم خمیر را آماده میکند و تولید خیلی بالا میرود. کارگرِ سوم هم کمک میکند، ولی کمتر. کارگرِ پنجم بیشتر جلوی دستِ بقیه را میگیرد، چون تنور همان یک تنور است.
یعنی وقتی یک عامل (مثلِ تنور) ثابت است و عاملِ دیگر (مثلِ کارگر) را زیاد میکنیم، تولیدِ اضافهی هر نفرِ تازه کمکم کمتر میشود. پس بزرگکردنِ یک کسبوکار همیشه سودِ متناسب نمیآورد؛ گاهی باید تنورِ دوم را خرید، نه کارگرِ پنجم را.
پارادوکس آب و الماس: چرا آب ارزان است و الماس گران؟
آدام اسمیت در سالِ ۱۷۷۶، در کتابِ «ثروت ملل»، معمایی را طرح کرد که هنوز سرِ کلاسها میپرسند: آب که بی آن زنده نمیمانیم، تقریبا مفت است و الماس که به کارِ زندگی نمیآید، گران. اسمیت فرقِ «ارزشِ مصرفی» و «ارزشِ مبادلهای» را گفت، ولی جوابِ قانعکنندهای پیدا نکرد. ماجرای این بحث را در مقالهی آدام اسمیت و نظریهی دست نامریی آوردهایم.
جواب را حدودِ صد سال بعد سه اقتصاددان، تقریبا همزمان و جدا از هم، دادند: ویلیام استنلی جونز در انگلیس، کارل منگر در اتریش و لیون والراس در سوییس، در دههی ۱۸۷۰. به این دوره «انقلابِ نهاییگرایی» میگویند و پایهی اقتصادِ نیوکلاسیک شد. تفاوتِ این نگاه با نظریهی ارزشِ کار را در مکتب کلاسیک اقتصاد ببینید.
حرفشان ساده بود: قیمت را ارزشِ کلِ یک کالا تعیین نمیکند، ارزشِ واحدِ آخرِ آن تعیین میکند. آب آنقدر زیاد است که لیوانِ بعدی برای ما تقریبا هیچ ارزشی ندارد. الماس آنقدر کم است که حتی یک قیراطِ بیشترش هم ارزشِ نهاییِ بالایی دارد.
حالا یک آزمایشِ ذهنی: اگر روزی در شهری قطعیِ آبِ طولانی بیاید، یک بطری آب چند میارزد؟ ارزشِ نهاییِ آب ناگهان بالا میرود و مردم برای آن پولِ زیادی میدهند. آب همان آب است؛ کمیابی عوض شده. پس هر وقت دیدید قیمتِ چیزی ناگهان بالا رفت، بپرسید «واحدِ بعدیاش کمیابتر شده یا نه؟».
هزینه نهایی و درآمد نهایی: ارزش نهایی از دیدِ فروشنده
هر مغازه و کارخانه هم با همین منطق تصمیم میگیرد، فقط به زبانِ پول. هزینه نهایی یعنی ساختن یا فروختنِ یک واحدِ اضافه چقدر خرج دارد. درآمد نهایی یعنی همان یک واحدِ اضافه چقدر پول میآورد.
مثال: یک رانندهی آژانس ساعتِ ۱۱ شب کارش را تمام کرده است. یک مسافرِ دیگر زنگ میزند. راننده دیگر به اجارهی ماشین یا قسطِ آن فکر نمیکند؛ آنها چه برود چه نرود، پرداخت میشوند. فقط میپرسد «بنزین و خستگیِ همین یک سفر، از کرایهاش بیشتر است یا کمتر؟». این یعنی مقایسهی هزینه نهایی و درآمد نهایی.
قاعدهی کلی این است: تا وقتی درآمدِ واحدِ بعدی از هزینهی آن بیشتر است، تولیدِ بیشتر سود را بالا میبرد. شرح کاملتر و مثالِ عددیِ این قاعده در مقالهی اقتصاد خرد چیست آمده است.
ارزش نهایی و منحنی تقاضا
چرا وقتی قیمتِ چیزی پایین میآید، بیشتر میخریم؟ جوابش باز هم ارزش نهایی است. هر کدام از ما واحدِ اول را فقط وقتی میخریم که ارزشش برایمان از قیمتش بیشتر باشد. واحدِ دوم ارزشِ کمتری دارد، پس فقط با قیمتِ پایینتر سراغش میرویم.
برای همین منحنی تقاضا رو به پایین است. هر نقطهاش میگوید «با این قیمت، واحدِ چندم هنوز برای مردم میارزد». شرحِ منحنی و نقطهی تعادل را در قانون عرضه و تقاضا ببینید. البته کالاهایی هم هستند که این قاعده را میشکنند؛ مثلِ کالای گیفن و وبلن.
ارزش نهایی چه کاربردی در سرمایهگذاری دارد؟
شاید بپرسید اینها به سرمایهگذار چه ربطی دارد؟ خیلی. به نظرِ من ارزش نهایی یکی از کاربردیترین ایدههای اقتصاد برای آدمهای معمولیِ مثلِ من و شماست. پنج جا را ببینیم.
۱. تنوعبخشی: سهمِ دهم به اندازهی سهمِ اول کمک نمیکند
وقتی همهی پولتان در یک سهم است، اضافهکردنِ سهمِ دوم ریسکِ شما را خیلی کم میکند. سهمِ سوم هم کمک میکند، ولی کمتر. از یک جایی به بعد، هر سهمِ تازه تقریبا هیچ ریسکی را کم نمیکند و فقط کار و کارمزد اضافه میکند. این همان مطلوبیت نهاییِ نزولی است، این بار برای «کاهشِ ریسک».
پس به جای جمعکردنِ سهمهای شبیه به هم، داراییای اضافه کنید که با بقیه فرق دارد؛ مثلا کنارِ سهام، کمی طلا یا صندوقِ درآمد ثابت. شرحِ اینکه چند سهم کافی است را در تنوع بخشی در سرمایهگذاری آوردهایم.
۲. چرا ضرر بیشتر از سود درد دارد؟
پول هم از قانونِ مطلوبیت نهاییِ نزولی پیروی میکند. دانیل برنولی، ریاضیدانِ سوییسی، در سالِ ۱۷۳۸ همین را گفت: یک میلیون تومانِ اضافه برای کسی که هیچ ندارد، معنای خیلی بیشتری دارد تا برای یک میلیاردر.
بیایید حساب کنیم. فرض کنید کلِ پساندازتان ۱۰۰ میلیون تومان است. کسی پیشنهاد میکند سکه بیندازید: شیر بیاید ۵۰ میلیون میبرید، خط بیاید ۵۰ میلیون میبازید. روی کاغذ «سر به سر» است. ولی بیشترِ آدمها قبول نمیکنند. چرا؟ چون ۵۰ میلیونی که از دست میرود، از پولِ ضروریترِ زندگی است و ارزشِ نهاییِ بالاتری دارد. ۵۰ میلیونِ اضافه خوب است، ولی زندگی را به آن اندازه عوض نمیکند.
این یکی از ریشههای ریسکگریزی است. روانشناسانِ مالی بعدها نشان دادند که آدمها ضرر را حتی شدیدتر از این حساب حس میکنند؛ این را در مالی رفتاری توضیح دادهایم. پس هیچوقت پولی را وارد بازارِ پرنوسان نکنید که از دست دادنش زندگیتان را به هم میریزد. میزانِ ریسکی که برای شما مناسب است را با تستِ ریسکپذیری بسنجید.
۳. اولین تومانها جای صندوقِ اضطراری است
پولی که برای روزِ مبادا کنار میگذارید، بالاترین ارزش نهایی را دارد. اگر فردا ماشین خراب شود یا خرجِ دکتر پیش بیاید، همین چند ده میلیون تومان جلوی فروشِ اجباریِ سهم یا سکه، آن هم در بدترین زمان، را میگیرد.
بعد از اینکه صندوقِ اضطراری پر شد، ارزشِ نهاییِ پولِ نقدِ بیشتر پایین میآید و حالا نوبتِ سرمایهگذاری است تا تورم آن را نخورد. این ترتیب را در پسانداز چیست قدمبهقدم گفتهایم.
۴. تصمیم را از «امروز» بگیرید، نه از «قیمتِ خرید»
فکرِ نهایی یعنی فقط به چیزی نگاه کنیم که هنوز میشود عوضش کرد. پولی که پارسال برای یک سهم دادهاید، رفته است؛ چه بفروشید چه نگه دارید، برنمیگردد. اقتصاددانها به آن «هزینهی ریختهشده» میگویند.
پرسشِ درست این است: «اگر امروز به جای این سهم، پولِ نقدش را داشتم، باز همین سهم را میخریدم؟». اگر جواب «نه» است، نگهداشتنش فقط به خاطرِ قیمتِ خرید، تصمیمِ نهاییِ درستی نیست. این را در فروش سهم ضرر ده یا نگه داشتن باز کردهایم. همین نگاه با هزینه فرصت کامل میشود: ارزشِ نهاییِ هر تومان را با بهترین جای دیگری که میشد بگذاریدش مقایسه کنید.
۵. شرکتی که هزینه نهاییِ پایینی دارد
وقتی تحلیلِ بنیادی میکنید، به هزینه نهاییِ شرکت هم فکر کنید. شرکتی که ظرفیتِ خالی دارد، با فروشِ هر واحدِ اضافه هزینهی کمی میدهد؛ چون اجاره، حقوقِ ثابت و استهلاکِ ماشینآلات را به هر حال میپردازد. در این شرکتها رشدِ فروش، سود را تندتر از فروش بالا میبرد.
برعکسش هم هست. کارخانهای که با تمامِ ظرفیت کار میکند، برای هر واحدِ بیشتر باید شیفتِ اضافه، خط تولیدِ تازه یا مادهی اولیهی گرانتر بدهد. یعنی همان قانون بازده نزولی. پس در گزارشِ شرکت فقط «فروش بیشتر شد» را نبینید؛ بپرسید «فروشِ بیشتر، با چه هزینهی اضافهای به دست آمد؟».
یک اسم، دو معنا: «ارزش نهایی» در ارزشگذاری سهام
اگر کتاب یا مقالهی ارزشگذاری سهام خوانده باشید، احتمالا «ارزش نهایی» را جای دیگری هم دیدهاید. آنجا معنایش کاملا فرق دارد و بیشتر به آن «ارزش پایانی» میگویند؛ به انگلیسی Terminal Value.
در روشِ تنزیلِ جریانِ نقدی (DCF)، چند سالِ اول را تکتک پیشبینی میکنیم. ولی شرکت بعد از سالِ پنجم تعطیل نمیشود. برای همهی سالهای بعد یک عدد میسازیم که اسمش ارزش پایانی یا ارزش نهایی است. نحوهی محاسبهاش را با مثال در ارزشگذاری سهام و ارزش ذاتی سهم آوردهایم.
| ویژگی | ارزش نهایی در اقتصاد | ارزش نهایی (پایانی) در ارزشگذاری |
|---|---|---|
| انگلیسی | Marginal Value | Terminal Value |
| پرسشی که جواب میدهد | واحدِ بعدی چقدر میارزد؟ | شرکت بعد از دورهی پیشبینی چقدر میارزد؟ |
| کجا به کار میرود | تصمیمِ خرید، تولید، قیمتگذاری، تنوعبخشی | روشِ DCF و تحلیلِ بنیادی |
| واحد | رضایت یا پولِ واحدِ آخر | میلیارد تومان، برای کلِ شرکت |
پس وقتی کسی گفت «ارزش نهایی»، اول ببینید بحث اقتصاد خرد است یا ارزشگذاریِ یک شرکت. قاطیکردنِ این دو، رایجترین برداشتِ غلط از همین اصطلاح است.
اشتباههای رایج دربارهی ارزش نهایی
- قاطیکردنِ ارزشِ کل و ارزش نهایی. اینکه آب برای زندگی حیاتی است، به این معنا نیست که لیوانِ بعدی گران باشد.
- فکرِ اینکه «بیشتر، همیشه بهتر است». سهمِ بیستم، کلاسِ آموزشیِ دهم یا ساعتِ پنجمِ نگاهکردن به تابلو معمولا ارزشِ نهاییِ کمی دارد.
- دخالتدادنِ هزینهی ریختهشده. قیمتِ خرید در تصمیمِ امروز نقشی ندارد؛ فقط آینده مهم است.
- یکسان دیدنِ همهی تومانها. پولِ اجاره و قسط با پولِ اضافه یک ارزش ندارد؛ با اولی ریسک نکنید.
- فرضکردنِ ارزش نهاییِ ثابت. با تغییرِ وضعِ شما (درآمد، سن، خانواده) ارزشِ نهاییِ هر چیز هم عوض میشود. سبدتان را هر چند وقت یک بار دوباره ببینید.
یک چکلیستِ کوتاه هم برای تصمیمهای مالیای که پیش رو دارید:
- بپرسید «واحدِ بعدی» دقیقا چیست: یک سهمِ دیگر، یک سکهی دیگر یا یک ماه صبرِ بیشتر.
- سودِ اضافهی همین یک قدم را بنویسید، نه سودِ کلِ کار را.
- هزینهی اضافهی همین یک قدم را بنویسید، شاملِ وقت و ریسک.
- هزینههای ریختهشده را از حساب بیرون بگذارید.
- اگر سودِ اضافه بیشتر از هزینهی اضافه بود، قدم را بردارید؛ اگر نه، همینجا بس است.
سوالات متداول
ارزش نهایی چیست؟
ارزش نهایی یعنی ارزشِ یک واحدِ اضافه از یک کالا یا خدمت، با توجه به چیزی که الان داریم. مثلا لیوانِ اولِ آب برای آدمِ تشنه ارزشِ زیادی دارد، ولی لیوانِ پنجم تقریبا هیچ. تصمیمهای ما معمولا بر پایهی همین ارزشِ واحدِ بعدی گرفته میشود.
مطلوبیت نهایی نزولی یعنی چه؟
یعنی هرچه بیشتر از یک چیز مصرف کنیم یا داشته باشیم، هر واحدِ اضافهی آن رضایتِ کمتری میآورد. رضایتِ کل ممکن است هنوز بالا برود، ولی کندتر. این قانون را هرمان گوسن در ۱۸۵۴ دقیق نوشت و پایهی منحنی تقاضای رو به پایین است.
فرق مطلوبیت نهایی و ارزش نهایی چیست؟
مطلوبیت نهایی رضایتِ اضافهای است که واحدِ آخر میآورد. ارزش نهایی همان رضایت است وقتی به پول ترجمه شود، یعنی حداکثر مبلغی که حاضریم برای واحدِ بعدی بدهیم. در بیشترِ متنهای اقتصاد خرد این دو را تقریبا به یک معنا به کار میبرند.
پارادوکس آب و الماس چیست؟
آدام اسمیت پرسید چرا آب که برای زندگی لازم است ارزان است و الماس که کاربردِ کمی دارد گران. جوابش ارزش نهایی است: آب آنقدر فراوان است که لیوانِ بعدی تقریبا ارزشی ندارد، ولی الماس کمیاب است و هر واحدِ بیشترش ارزشِ نهاییِ بالایی دارد.
ارزش نهایی چه کاربردی در سرمایهگذاری دارد؟
توضیح میدهد چرا تنوعبخشی از جایی به بعد فایدهی کمی دارد، چرا ضرر بیشتر از سودِ هماندازه درد دارد، چرا صندوقِ اضطراری باید اولویت داشته باشد و چرا قیمتِ خرید نباید در تصمیمِ فروش دخالت کند. همچنین در تحلیلِ هزینهی شرکتها به کار میآید.
قانون بازده نزولی چیست؟
وقتی یک عاملِ تولید ثابت است، مثلِ یک تنور، و عاملِ دیگر را زیاد میکنیم، مثلِ کارگر، تولیدِ اضافهی هر واحدِ تازه کمکم کمتر میشود. این قانون همان مطلوبیت نهاییِ نزولی است، ولی در طرفِ تولید و کسبوکار.
ارزش نهایی در ارزشگذاری سهام یعنی چه؟
در روشِ تنزیلِ جریانِ نقدی، ارزش نهایی یا ارزش پایانی عددی است که ارزشِ شرکت را برای همهی سالهای بعد از دورهی پیشبینی نشان میدهد. این معنا با ارزش نهایی در اقتصاد خرد فرق دارد و نباید با هم قاطی شوند.
هزینه نهایی و درآمد نهایی چه رابطهای دارند؟
هزینه نهایی خرجِ ساختنِ یک واحدِ اضافه است و درآمد نهایی پولی که همان واحد میآورد. تا وقتی درآمد نهایی از هزینه نهایی بیشتر است، تولیدِ بیشتر سود را بالا میبرد. نقطهای که این دو برابر میشوند، معمولا بهترین مقدارِ تولید است.
جمعبندی
ارزش نهایی یعنی ارزشِ «یکی دیگر». همین ایدهی ساده معمای آب و الماس را حل میکند، شیبِ منحنی تقاضا را توضیح میدهد و نشان میدهد چرا مغازهدار و کارخانهدار تا یک جایی تولید را بیشتر میکنند و بعد دست نگه میدارند.
برای سرمایهگذار هم درسش روشن است: پولِ ضروری و پولِ اضافه یک ارزش ندارند، سهمِ دهم به اندازهی سهمِ اول کمک نمیکند و قیمتِ خرید در تصمیمِ امروز نقشی ندارد. پس دفعهی بعد که خواستید چیزی به سبدتان اضافه کنید، به جای «این خوب است؟» بپرسید «یکی دیگر از این، چه چیزی به من اضافه میکند؟». تصمیمِ نهایی با خودتان است.