
پیتر لینچ کیست؟ روش سرمایهگذاری، شش دسته سهام و مهمترین توصیهها
فهرست مطالب۱۳ بخش
- پیتر لینچ کیست؟ از کیفکشی در زمین گلف تا صندوق مگلان
- بازده ۲۹ درصدی یعنی چه؟ بیایید با هم حساب کنیم
- روش سرمایهگذاری پیتر لینچ: پنج اصل ساده
- «بخر آنچه میشناسی» یعنی چه و یعنی چه نه؟
- شش دسته سهام از نگاه پیتر لینچ
- ۱. کندرشدها (Slow Growers)
- ۲. شرکتهای پایدار (Stalwarts)
- ۳. شرکتهای رشد سریع (Fast Growers)
- ۴. شرکتهای چرخهای (Cyclicals)
- ۵. شرکتهای در حال احیا (Turnarounds)
- ۶. شرکتهای داراییمحور (Asset Plays)
- نسبت PEG: ابزار مشهور پیتر لینچ برای گران یا ارزان بودن سهم
- یک هشدار مهم برای PEG در بورس ایران: تورم
- تنبگر چیست؟ رویای سهم ده برابری
- مهمترین توصیههای پیتر لینچ به سرمایهگذاران
- توصیههای لینچ برای سرمایهگذار ایرانی چه کاربردی دارد؟
- اشتباههای رایج در برداشت از روش پیتر لینچ
- کتابهای پیتر لینچ: از کدام شروع کنیم؟
- پیتر لینچ و وارن بافت چه فرقی دارند؟
- سوالات متداول
- جمعبندی
پیتر لینچ (Peter Lynch) سرمایهگذار آمریکایی است که از ۱۹۷۷ تا ۱۹۹۰ صندوق مگلان (Magellan) را در شرکت فیدلیتی اداره کرد. در این سیزده سال، صندوق بهطور میانگین سالی حدود ۲۹٪ بازده گرفت و داراییاش از حدود ۱۸ میلیون دلار به بیش از ۱۴ میلیارد دلار رسید. حرف اصلی او ساده است: سهم شرکتی را بخرید که کارش را میفهمید، و بعد حساب و کتابش را دقیق ببینید.
خیلیها اسم لینچ را با جملهی معروف «بخر آنچه میشناسی» شنیدهاند و خیال میکنند روشش یعنی «هر چیزی که در سوپرمارکت دیدی، سهمش را بخر». این برداشت نصفه است. در این نوشته با هم میبینیم لینچ کیست، دقیقا چطور سهم انتخاب میکرد، شش دستهی سهام او چیست، نسبت PEG را چطور حساب کنیم، و از همه مهمتر: کدام توصیههایش در بورس تهران کار میکند و کدام را باید با احتیاط به کار برد.
پیتر لینچ کیست؟ از کیفکشی در زمین گلف تا صندوق مگلان
لینچ در ژانویهی ۱۹۴۴ در ایالت ماساچوست آمریکا به دنیا آمد. ده ساله بود که پدرش را از دست داد و خانواده در تنگنا افتاد. نوجوان که بود، در یک زمین گلف کیف چوبهای بازیکنها را جابهجا میکرد. بازیکنها بیشترشان مدیر و سرمایهدار بودند و وسط بازی از سهم و شرکت حرف میزدند. لینچ همانجا با بازار سهام آشنا شد.
یکی از همان بازیکنها رییس شرکت فیدلیتی بود؛ یکی از بزرگترین شرکتهای مدیریت صندوق در آمریکا. همین آشنایی باعث شد لینچ در دوران دانشجویی برای کارآموزی تابستانی به فیدلیتی برود. بعد از دانشگاه بوستون کالج و کارشناسی ارشد مدیریت از دانشگاه پنسیلوانیا (مدرسهی وارتون) و دو سال خدمت سربازی، از ۱۹۶۹ تحلیلگر تماموقت فیدلیتی شد. چند سال بعد مدیر بخش تحقیقات شد.
در ۱۹۷۷، در ۳۳ سالگی، مدیریت صندوقی کوچک به اسم مگلان را به او دادند. صندوق سرمایهگذاری یعنی جایی که پول خیلی از آدمها جمع میشود و یک مدیر حرفهای با آن سهم میخرد. وقتی لینچ کار را تحویل گرفت، مگلان حدود ۱۸ میلیون دلار دارایی داشت. وقتی در ۱۹۹۰ کنار رفت، بیش از ۱۴ میلیارد دلار پول در آن بود و یکی از بزرگترین صندوقهای دنیا شده بود.
لینچ در ۴۶ سالگی، در اوج، بازنشسته شد. خودش گفته میخواست وقت بیشتری با خانواده بگذراند. بعد از آن در فیدلیتی نقش مشورتی داشت و بیشتر وقتش را به کار خیریه و نوشتن کتاب داد. برای همین اسمش در هر فهرستی از معاملهگران برتر بازارهای مالی و بزرگترین سرمایهگذاران جهان، کنار وارن بافت و چارلی مانگر میآید.
بازده ۲۹ درصدی یعنی چه؟ بیایید با هم حساب کنیم
عدد ۲۹٪ در سال شاید برای ما ایرانیها که تورم ۳۰ و ۴۰ درصدی دیدهایم چشمگیر نباشد. ولی یادمان باشد این بازده به دلار بود، در کشوری که تورمش در آن سالها بیشتر وقتها تکرقمی بود. در همان دوره، شاخص S&P 500 (شاخص ۵۰۰ شرکت بزرگ آمریکا) بهطور میانگین تقریبا نصف این بازده را داده بود.
فرض کنیم کسی در ۱۹۷۷ هزار دلار در مگلان گذاشته و تا ۱۹۹۰ دست به آن نزده باشد. با بازده سالانهی حدود ۲۹٪، پول او در سیزده سال حدود ۲۷ برابر میشد؛ یعنی هزار دلار به نزدیک ۲۷ هزار دلار میرسید. این همان جادوی سود مرکب است: سود هر سال، روی سود سال قبل حساب میشود.
ولی یک نکتهی تلخ هم هست که خود لینچ بارها به آن اشاره کرده. بررسیها نشان دادهاند میانگین سودی که سرمایهگذاران مگلان واقعا گرفتند خیلی کمتر از بازده خود صندوق بود. چرا؟ چون خیلیها بعد از یک سال خوب وارد میشدند و با اولین افت، ترسیده بیرون میرفتند. صندوق خوب بود؛ رفتار آدمها خراب میکرد. پس اولین درس لینچ این است: داشتن سهم خوب کافی نیست، باید صبر نگهداشتنش را هم داشته باشید.
روش سرمایهگذاری پیتر لینچ: پنج اصل ساده
لینچ روشش را در کتاب «یک گام فراتر از وال استریت» (One Up on Wall Street، سال ۱۹۸۹) برای آدمهای معمولی نوشت. اگر بخواهیم کل حرفش را در چند اصل خلاصه کنیم، اینها میشود:
- پشت هر سهم یک شرکت هست. سهم بلیت بختآزمایی نیست. قیمت در بلندمدت دنبال سود شرکت میرود. اگر سود سالبهسال بیشتر شود، قیمت هم دیر یا زود دنبالش میآید.
- از آنچه میشناسید شروع کنید. آدم معمولی از کار و زندگیاش چیزهایی میبیند که تحلیلگر پشت میز نمیبیند: فروشگاهی که همیشه شلوغ است، محصولی که همهی همسایهها میخرند.
- بعد، تحقیق کنید. شناختن محصول فقط سرنخ است. باید صورتهای مالی، بدهی، رشد سود و قیمت سهم را هم ببینید.
- بدانید چه دارید و چرا دارید. لینچ میگفت باید بتوانید در دو دقیقه، طوری که یک بچه هم بفهمد، توضیح بدهید چرا این سهم را خریدهاید.
- پیشبینی بازار را رها کنید. لینچ معتقد بود کسی نمیتواند بالا و پایین شاخص یا نرخ بهره را مدام درست حدس بزند. وقتی را که صرف پیشگویی میکنید، صرف شناختن شرکت کنید.
پس روش لینچ «سهمشناسی» است، نه «بازارشناسی». او بیشتر از هر چیز وقت میگذاشت تا شرکتها را تکبهتک بشناسد: به دیدن کارخانهها میرفت، با مدیرها حرف میزد و گزارشها را میخواند.
«بخر آنچه میشناسی» یعنی چه و یعنی چه نه؟
یکی از مثالهای معروف خود لینچ این بود: همسرش یک برند جوراب زنانه را دوست داشت که در سوپرمارکتها فروخته میشد، نه فقط در فروشگاههای لباس. لینچ کنجکاو شد، شرکت سازنده را بررسی کرد و دید فروشش تند بالا میرود. سهمش یکی از پرسودترین خریدهای صندوق شد.
ولی دقت کنید که ترتیب کار چه بود: اول دیدن، بعد بررسی، بعد خرید. خود لینچ صریح گفته که هرگز نباید فقط چون محصولی را دوست دارید، سهمش را بخرید. محصول خوب گاهی مال شرکتی است که بدهی سنگین دارد، یا سهمش آنقدر گران شده که دیگر جای رشد ندارد.
شش دسته سهام از نگاه پیتر لینچ
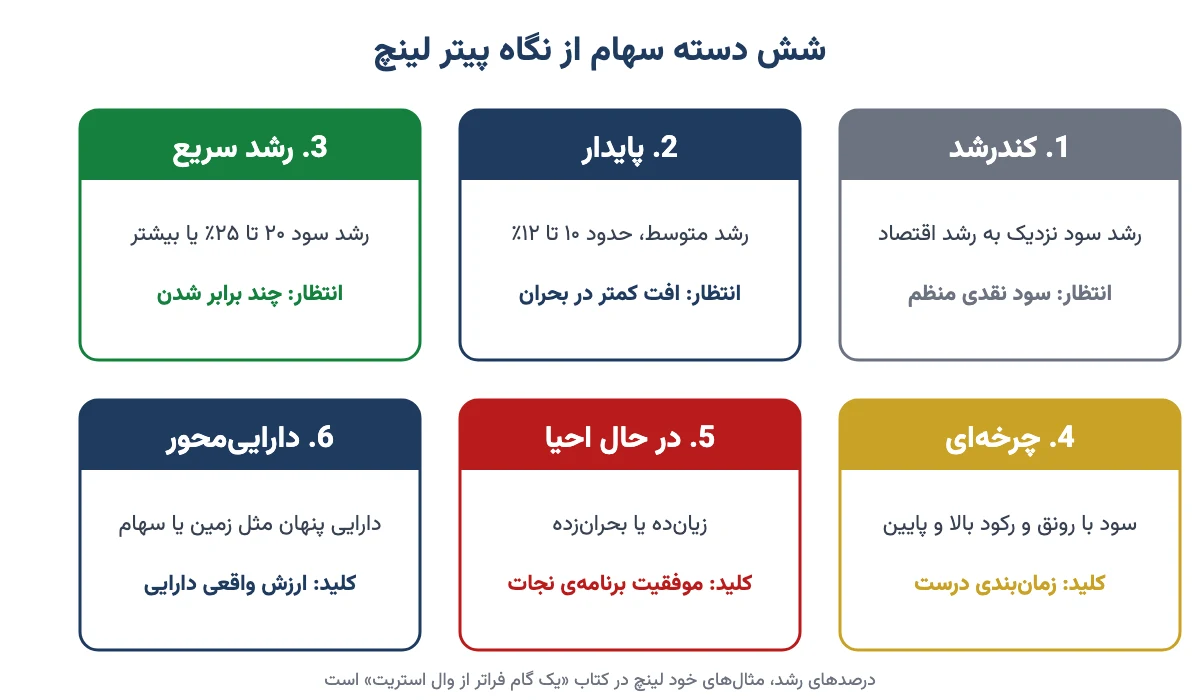
یکی از کاربردیترین ابزارهای لینچ این است که پیش از خرید، سهم را در یکی از شش دسته بگذارید. چرا؟ چون از هر دسته انتظار متفاوتی داریم. از یک شرکت کندرشد نباید رشد سریع خواست، و یک شرکت چرخهای را نباید مثل شرکت پایدار سالها نگه داشت. شکل زیر این شش دسته را کنار هم نشان میدهد.
۱. کندرشدها (Slow Growers)
شرکتهای بزرگ و جاافتادهای که سودشان تقریبا همپای اقتصاد کشور رشد میکند. دوران جوانیشان گذشته و بیشتر سودشان را به سهامدار میدهند. برای همین بیشتر برای سود نقدی سهام خریده میشوند، نه برای چند برابر شدن قیمت. لینچ از این دسته کم میخرید.
۲. شرکتهای پایدار (Stalwarts)
شرکتهای بزرگ و خوشنامی که هنوز رشد معقولی دارند؛ لینچ حدود ۱۰ تا ۱۲ درصد رشد سالانهی سود را مثال میزد. اینها شما را یکشبه پولدار نمیکنند، ولی وقت سقوط بازار معمولا کمتر آسیب میبینند. لینچ همیشه بخشی از سبدش را با اینها پر میکرد، مثل کیسهی شنی که کشتی را در طوفان صاف نگه میدارد.
۳. شرکتهای رشد سریع (Fast Growers)
شرکتهای کوچک و پرانرژی که سودشان سالی ۲۰ تا ۲۵ درصد یا بیشتر بالا میرود. محبوبترین دستهی لینچ همین بود و سهمهای چندبرابری او بیشتر از همینجا آمدند. ولی ریسکشان هم بیشتر است: اگر رشد کند شود، قیمت سهم ممکن است تند بریزد. سوال کلیدی این است: این شرکت هنوز چقدر جا برای بزرگ شدن دارد؟ برای آشنایی بیشتر، نوشتهی سهام رشدی و سهام ارزشی را ببینید.
۴. شرکتهای چرخهای (Cyclicals)
شرکتهایی که سودشان با رونق و رکود بالا و پایین میرود: خودروسازی، فولاد، شیمیایی، هواپیمایی. به گفتهی لینچ، اینها خطرناکترین دسته برای تازهکارها هستند، چون شبیه شرکت پایدار به نظر میرسند ولی نیستند. یک نکتهی عجیب هم دارند: وقتی سودشان در اوج است و نسبت P/E پایین دیده میشود، اغلب نزدیک پایان دوران خوبشان هستند.
۵. شرکتهای در حال احیا (Turnarounds)
شرکتهایی که زمین خوردهاند، زیان دادهاند یا تا لب ورشکستگی رفتهاند، ولی ممکن است دوباره سر پا شوند. مثال معروف لینچ خودروسازی کرایسلر در اوایل دههی ۱۹۸۰ بود که بعد از نجات، سهمش چند برابر شد. این دسته به بازار عمومی ربط چندانی ندارد؛ همه چیز به این بستگی دارد که نقشهی نجات شرکت جواب بدهد یا نه.
۶. شرکتهای داراییمحور (Asset Plays)
شرکتهایی که چیز ارزشمندی دارند که بازار هنوز نمیبیند: زمین، ساختمان، معدن، سهم شرکتهای دیگر یا پول نقد زیاد. مثل خانهی قدیمیای که زمینش از کل قیمت خانه گرانتر است. اینجا آدم محلی که آن دارایی را از نزدیک میشناسد، از تحلیلگر دوردست جلو است.
این جدول خلاصهی شش دسته را کنار هم میگذارد. ستون آخر، برداشت من از نمونهی هر دسته در بورس ایران است؛ پیشنهاد خرید هیچ سهمی نیست.
| دسته | ویژگی | انتظار از سهم | مهمترین چیزی که باید ببینید | نمونه در بورس ایران |
|---|---|---|---|---|
| کندرشد | بزرگ و جاافتاده، رشد کم | سود نقدی منظم | پایداری سود نقدی | شرکتهای قدیمی خدماتی و برخی صنایع غذایی با قیمتگذاری دستوری |
| پایدار | بزرگ، رشد متوسط | رشد معقول و افت کمتر در بحران | قیمت نسبت به سود؛ گران نخرید | شرکتهای بزرگ و کمبدهی با فروش داخلی و برند جاافتاده |
| رشد سریع | کوچک، رشد تند | چند برابر شدن در چند سال | ادامهی رشد و بدهی کم | شرکتهای کوچکتری که ظرفیت تازه راه انداختهاند |
| چرخهای | سود وابسته به رونق و رکود | سود خوب فقط با زمانبندی درست | جای چرخه، قیمت جهانی و نرخ ارز | فولاد، مس، پتروشیمی، پالایشی؛ بخش بزرگی از بورس تهران |
| در حال احیا | زیانده یا بحرانزده | جهش بزرگ اگر نجات جواب بدهد | توان پرداخت بدهی و برنامهی نجات | شرکتهایی که از زیان به سود برگشتهاند یا مدیریتشان عوض شده |
| داراییمحور | دارایی پنهان ارزشمند | کشف ارزش دارایی | ارزش واقعی داراییها در برابر قیمت سهم | شرکتهای سرمایهگذاری، شرکتهای دارای زمین و املاک |
همانطور که میبینید، بورس ایران پر از شرکتهای چرخهای است، چون بیشتر شرکتهای بزرگش کالا تولید میکنند و قیمتشان به بازار جهانی و دلار بسته است. پس اگر روش لینچ را در تهران به کار میبرید، بیشتر از هر چیز روی دستهی چهارم دقیق شوید. برای سنجیدن داراییهای پنهان هم نوشتهی محاسبهی NAV و نسبت P/NAV به کارتان میآید.
نسبت PEG: ابزار مشهور پیتر لینچ برای گران یا ارزان بودن سهم
لینچ میگفت نسبت P/E بهتنهایی کافی نیست. P/E یعنی قیمت سهم چند برابر سود سالانهی هر سهم است. ولی شرکتی که سودش سالی ۳۰٪ رشد میکند، حق دارد P/E بالاتری از شرکتی داشته باشد که سودش ثابت مانده. برای همین او نسبت PEG را رواج داد: P/E را بر درصد رشد سالانهی سود تقسیم میکنیم.
بیایید با یک مثال فرضی حساب کنیم. شرکت «الف» P/E برابر ۱۵ دارد و سودش سالی ۳۰٪ رشد میکند. PEG آن میشود ۱۵ تقسیم بر ۳۰، یعنی ۰٫۵. شرکت «ب» هم P/E برابر ۱۵ دارد ولی سودش سالی ۱۰٪ رشد میکند؛ PEG آن ۱٫۵ است. هر دو یک P/E دارند، ولی «الف» با توجه به رشدش ارزانتر است.
قاعدهی سرانگشتی لینچ این بود: PEG حدود ۱ یعنی قیمت منصفانه؛ کمتر از ۱ یعنی احتمالا ارزان؛ بالای ۲ یعنی احتمالا گران. او برای شرکتهایی که سود نقدی زیادی میدهند، درصد سود نقدی را هم به رشد اضافه میکرد تا حق آنها ضایع نشود. برای ساختن پایهی این حساب، باید سود هر سهم (EPS) و رشدش را بشناسید.
یک هشدار مهم برای PEG در بورس ایران: تورم
اینجا جایی است که کپی کردن مستقیم فرمول لینچ در ایران گمراهکننده است. در آمریکای آن سالها، رشد ۲۰ درصدی سود یعنی رشد واقعی کسب و کار. در ایران، با تورم ۳۰ و ۴۰ درصدی، شرکتی که سودش سالی ۳۵٪ بالا میرود ممکن است در واقع هیچ رشدی نکرده باشد؛ فقط قیمتها گران شدهاند.
مثل حقوق بازنشستهای که هر سال ۳۰٪ زیاد میشود ولی با آن همان مقدار نان و گوشت پارسال را هم نمیشود خرید. آیا این حقوق واقعا بیشتر شده؟ نه.
اگر رشد اسمی سود را در فرمول بگذارید، تقریبا همهی سهمهای بورس تهران PEG زیر ۱ پیدا میکنند و «ارزان» به نظر میرسند. پیشنهاد من این است که برای ایران:
- رشد سود را با تورم مقایسه کنید. شرکتی که سودش کمتر از تورم رشد کرده، در عمل کوچکتر شده است.
- PEG را فقط برای مقایسهی شرکتهای یک صنعت با هم به کار ببرید، نه بهعنوان یک عدد مطلق.
- برای شرکتهای چرخهای (فولاد، پتروشیمی، مس) اصلا به PEG تکیه نکنید؛ رشد سودشان بیشتر از دلار و قیمت جهانی میآید تا از بزرگ شدن کسب و کار.
پس PEG ابزار خوبی است، به شرط اینکه یادتان باشد در اقتصاد تورمی، عدد رشد را باید اول «پاک» کرد.
تنبگر چیست؟ رویای سهم ده برابری
واژهی «تنبگر» (Tenbagger) را لینچ مشهور کرد. یعنی سهمی که قیمتش ده برابر قیمت خرید شود. او این واژه را از بیسبال گرفته بود. لینچ میگفت در یک سبد، لازم نیست همهی سهمها برنده باشند. اگر شش سهم از ده سهم شما خوب کار کند و یکی دو تا ده برابر شود، ضرر بقیه جبران میشود.
ولی یک شرط مهم دارد: تنبگر را فقط کسی میگیرد که صبر کند. خیلیها سهمی را که دو برابر شده، با خوشحالی میفروشند و بعد از کنار میبینند که ده برابر شد. لینچ این را «چیدن گلها و آب دادن به علفهای هرز» مینامید: برندهها را زود میفروشیم و بازندهها را به امید برگشت نگه میداریم. درست برعکس کاری که باید کرد.
مهمترین توصیههای پیتر لینچ به سرمایهگذاران
از کتابها و مصاحبههای لینچ، چند توصیه بیشتر از بقیه به کار آدم معمولی میآید. اینها را به زبان خودمان میگویم:
- قبل از خرید سهم، وضع پول خودتان را درست کنید. لینچ میگفت پولی را که تا چند سال آینده لازم دارید، وارد بازار سهام نکنید. اجارهی سال بعد یا جهیزیهی دخترتان جای بورس نیست.
- افت بازار را عادی بدانید. به نظر او پولی که مردم با آمادگی برای سقوط و فرار پیش از آن از دست دادهاند، بیشتر از پولی است که در خود سقوطها از دست رفته. دربارهی این افتها نوشتهی اصلاح بازار را بخوانید.
- تعداد سهمها را از توان پیگیریتان بیشتر نکنید. لینچ واژهی «بیشتنوعی» را ساخت؛ یعنی آنقدر سهم بخرید که دیگر هیچکدام را نشناسید. نوشتهی تنوعبخشی در سرمایهگذاری این را باز کرده است.
- از شرکتهای خیلی مد روز بترسید. صنعتی که همه دربارهاش حرف میزنند، معمولا گران است. لینچ شرکتهای کسلکننده با اسمهای بیمزه را بیشتر دوست داشت، چون کسی سراغشان نمیرفت.
- به خرید مدیران شرکت از سهم خودشان توجه کنید. مدیر ممکن است به هزار دلیل سهمش را بفروشد، ولی فقط به یک دلیل میخرد: فکر میکند ارزان است.
- بدهی را جدی بگیرید. شرکتی که بدهی کمی دارد، در بحران زنده میماند. شرکت پربدهی را یک سال بد زمین میزند.
پس توصیههای لینچ بیشتر از آنکه فرمول باشند، عادتاند: صبر، شناختن شرکت و آرام ماندن وقت ترس بازار.
توصیههای لینچ برای سرمایهگذار ایرانی چه کاربردی دارد؟
خیلیها از من میپرسند روش سرمایهگذاران آمریکایی در بورس ایران جواب میدهد یا نه. جواب من این است: اصول لینچ بله، ولی با چند تعدیل.
این جدول نشان میدهد کدام اصل را میشود مستقیم به کار برد و کجا باید حواسمان جمع باشد:
| اصل لینچ | در بورس ایران | چه باید کرد |
|---|---|---|
| بخر آنچه میشناسی | کار میکند، با یک گیر | محصولی که همه میخرند، اگر قیمتش دستوری تعیین شود، لزوما سود بیشتر نمیسازد. حاشیهی سود را حتما ببینید. |
| نسبت PEG | با تورم گمراه میشود | رشد سود را با تورم مقایسه کنید و فقط همصنعتها را کنار هم بگذارید. |
| شش دسته سهام | خیلی کاربردی | بیشتر سهمهای بزرگ چرخهایاند؛ زمانبندی و نرخ ارز را جدی بگیرید. |
| صبر بلندمدت | کار میکند، ولی با تکانهای تندتر | بازار ایران از خبر سیاسی و نرخ ارز بیشتر تکان میخورد؛ فقط پولی را بیاورید که سالها لازمش ندارید. |
| پیشبینی بازار نکن | کاملا درست | بهجای حدس شاخص، گزارشهای شرکت در کدال را بخوانید. |
| داستان دو دقیقهای | کاملا درست | اگر نمیتوانید بگویید چرا این سهم را دارید، احتمالا با شنیده خریدهاید، نه با دانسته. |
به نظر من مهمترین درس لینچ برای ما همان «داستان دو دقیقهای» است. در بورس تهران خیلیها با یک پیام در گروه یا یک «گفتهاند فلان سهم خوب است» خرید میکنند. لینچ یاد میدهد قبل از خرید، این سه جمله را برای خودتان بنویسید: این شرکت چه کار میکند؟ چرا سودش قرار است بیشتر شود؟ چه چیزی ممکن است این داستان را خراب کند؟
اشتباههای رایج در برداشت از روش پیتر لینچ
- خرید فقط به خاطر شناختن محصول. دیدن، سرنخ است، نه دلیل خرید. بعد از آن نوبت تحلیل بنیادی است.
- نگهداشتن شرکت چرخهای مثل شرکت پایدار. سهم چرخهای را اگر در اوج بخرید و سالها نگه دارید، ممکن است سالها زیر قیمت خریدتان بماند.
- کپی کردن عدد PEG آمریکا در اقتصاد تورمی. بالاتر توضیح دادیم چرا رشد اسمی سود در ایران گولزننده است.
- فروختن زودهنگام برندهها. سهمی که هنوز داستانش سالم است و سودش رشد میکند، دلیلی برای فروش ندارد؛ فقط چون «دو برابر شده» نفروشید.
- فکر کنیم لینچ پرمعامله بود. صندوق او گاهی بیش از هزار سهم داشت، ولی این کار یک تیم حرفهای با میلیاردها دلار بود. آدم معمولی با چند سهمی که خوب میشناسد بهتر کار میکند.
کتابهای پیتر لینچ: از کدام شروع کنیم؟
لینچ سه کتاب مشهور دارد که هر سه را با همکاری روزنامهنگاری به اسم جان راتچایلد نوشته است:
- یک گام فراتر از وال استریت (One Up on Wall Street، ۱۹۸۹): مشهورترین کتابش. شش دسته سهام، «بخر آنچه میشناسی» و داستان دو دقیقهای همینجاست. برای شروع، بهترین انتخاب است.
- Beating the Street (۱۹۹۳): بیشتر دربارهی اینکه خودش در مگلان چطور سهم انتخاب میکرد، با مثالهای واقعی از سالهای کارش. به فارسی با نامهای گوناگون ترجمه شده است.
- Learn to Earn (۱۹۹۵): کتابی سادهتر برای نوجوانها و تازهکارها دربارهی اینکه شرکت و سهم اصلا چیست.
اگر دنبال فهرست کاملتری هستید، نوشتهی کتابهای آموزش بورس ترتیب خواندن را هم پیشنهاد داده است.
پیتر لینچ و وارن بافت چه فرقی دارند؟
هر دو سهمشناساند و هر دو بازار را پیشبینی نمیکنند. ولی سبکشان فرق دارد. بافت چند شرکت محدود را با دقت زیاد انتخاب میکند و سالها، گاهی برای همیشه، نگه میدارد. او بیشتر دنبال سرمایهگذاری ارزشی است: شرکت عالی با قیمت منصفانه. لینچ پرتحرکتر بود، صدها سهم میخرید، از دستههای مختلف سود میگرفت و به شرکتهای کوچک رشد سریع علاقهی ویژه داشت.
پس اگر آدم صبوری هستید که میخواهد چند شرکت خوب را سالها نگه دارد، روش بافت به شما نزدیکتر است. اگر کنجکاوید، دور و برتان را با دقت نگاه میکنید و حوصلهی تحقیق دارید، روش لینچ بیشتر به دلتان مینشیند. تصمیم نهایی با خودتان است.
سوالات متداول
پیتر لینچ کیست؟
پیتر لینچ سرمایهگذار آمریکایی متولد ۱۹۴۴ است که از ۱۹۷۷ تا ۱۹۹۰ صندوق مگلان شرکت فیدلیتی را اداره کرد. در این دوره صندوق بهطور میانگین سالی حدود ۲۹٪ بازده گرفت و داراییاش از حدود ۱۸ میلیون به بیش از ۱۴ میلیارد دلار رسید.
پیتر لینچ با چه روشی بازدهی بالا گرفت؟
او شرکتها را تکبهتک و از نزدیک میشناخت، از سرنخهای زندگی روزمره شروع میکرد، بعد صورتهای مالی و رشد سود را بررسی میکرد، پیشبینی بازار را کنار میگذاشت و سهمهای برنده را با صبر نگه میداشت تا چند برابر شوند.
شش دسته سهام از نگاه لینچ کداماند؟
کندرشدها، شرکتهای پایدار، شرکتهای رشد سریع، شرکتهای چرخهای، شرکتهای در حال احیا و شرکتهای داراییمحور. از هر دسته انتظار متفاوتی داریم و زمان خرید و فروش و مدت نگهداری هر کدام فرق میکند.
نسبت PEG چیست و چطور حساب میشود؟
نسبت PEG یعنی P/E سهم تقسیم بر درصد رشد سالانهی سود. اگر P/E برابر ۱۵ و رشد سود ۳۰٪ باشد، PEG برابر ۰٫۵ است. لینچ حدود ۱ را منصفانه، زیر ۱ را ارزان و بالای ۲ را گران میدانست.
آیا نسبت PEG در بورس ایران هم کار میکند؟
با احتیاط. به دلیل تورم بالا، بخش بزرگی از رشد سود شرکتها اسمی است و همهی سهمها ارزان دیده میشوند. بهتر است رشد سود را با تورم مقایسه کنید، PEG را فقط بین همصنعتها به کار ببرید و برای سهمهای چرخهای به آن تکیه نکنید.
تنبگر یعنی چه؟
تنبگر واژهای است که پیتر لینچ مشهور کرد و یعنی سهمی که قیمتش ده برابر قیمت خرید شود. به نظر لینچ چند تنبگر در یک سبد میتواند ضرر چند سهم بازنده را جبران کند، به شرطی که برندهها را زود نفروشید.
کتاب یک گام فراتر از وال استریت درباره چیست؟
مشهورترین کتاب لینچ است که ۱۹۸۹ منتشر شد. در آن توضیح میدهد آدم معمولی چطور از آنچه در زندگی میبیند سرنخ سهم خوب را پیدا کند، سهمها را در شش دسته بگذارد و پیش از خرید داستان شرکت را بررسی کند.
فرق پیتر لینچ و وارن بافت چیست؟
هر دو سهمشناساند و بازار را پیشبینی نمیکنند. بافت چند شرکت عالی را با قیمت منصفانه میخرد و سالها نگه میدارد. لینچ صدها سهم از دستههای مختلف داشت و به شرکتهای کوچک رشد سریع علاقهی ویژه داشت.
جمعبندی
پیتر لینچ نشان داد که آدم معمولی هم میتواند سهم خوب پیدا کند، به شرط اینکه چشمش باز باشد و حوصلهی تحقیق داشته باشد. روش او سه پایه دارد: شرکت را بشناس، سهم را در دستهی درستش بگذار، و قیمت را با رشد سود بسنج. در بورس ایران این اصول کار میکنند، ولی باید تورم و چرخهای بودن بیشتر شرکتها را هم در حساب آورد.
پس دفعهی بعد که خواستید سهمی بخرید، اول داستان دو دقیقهایاش را برای خودتان بنویسید. اگر نتوانستید، یعنی هنوز وقت خرید نرسیده. برای دیدن وضع امروز بازار و گروهها هم تابلوی کامل بازار را ببینید.