
ارزش در معرض خطر (VaR) چیست؟ محاسبه با ۳ روش، مثال عددی و اکسل
فهرست مطالب۱۳ بخش
- VaR چیست؟ ارزش در معرض خطر به زبان ساده
- چرا اصلا به ارزش در معرض خطر نیاز داریم؟
- محاسبه VaR: سه روشِ اصلی
- ۱. روش پارامتریک (واریانس-کوواریانس)
- ۲. روش تاریخی (شبیهسازی تاریخی)
- ۳. روش مونت کارلو
- مقایسهی سه روش محاسبه ارزش در معرض خطر
- محاسبه VaR در اکسل: قدمبهقدم برای سبد خودتان
- VaR چه چیزی را نمیگوید؟ محدودیتهای ارزش در معرض خطر
- CVaR یا ریزش مورد انتظار: آن ۵٪ بد چقدر بد است؟
- VaR، دراودان و انحراف معیار چه فرقی دارند؟
- سرمایهگذار فردی چطور از VaR استفاده کند؟
- ۱. اندازهی سبد را با تحملِ خودتان جور کنید
- ۲. دو سبد یا دو صندوق را مقایسه کنید
- ۳. اثرِ تنوع را با عدد ببینید
- اشتباههای رایج در استفاده از VaR
- چکلیست: پیش از اعتماد به یک عددِ VaR
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «ریسکِ سبدم را با یک عدد میشود گفت؟» جوابش ارزش در معرض خطر است.
ارزش در معرض خطر (Value at Risk یا VaR) یعنی بیشترین ضرری که سبدِ شما در یک مدتِ مشخص، با یک درصدِ اطمینانِ مشخص، احتمالا از آن بیشتر نمیشود. مثلا: «با اطمینانِ ۹۵٪، این سبدِ ۱۰۰ میلیون تومانی فردا بیش از ۳ میلیون تومان ضرر نمیکند.» VaR ریسک را به تومان میگوید، نه با واژههای کلی.
در این نوشته با هم یاد میگیریم VaR چیست، با سه روشِ اصلی چطور حساب میشود، چه چیزی را نمیگوید، و یک سرمایهگذارِ معمولی در بورسِ ایران چطور با یک برگهی اکسل از آن استفاده کند. عددها همه مثالاند.
VaR چیست؟ ارزش در معرض خطر به زبان ساده
فرض کنید پیش از سفر میپرسید: «بدترین ترافیکِ معمولیِ این جاده چقدر است؟» کسی که هر هفته این مسیر را میرود میگوید: «از ۱۰۰ سفر، ۹۵ تا زیرِ سه ساعت رسیدهام.» این جمله سه تکه دارد: یک مدت (یک سفر)، یک درصدِ اطمینان (۹۵ از ۱۰۰) و یک عدد (سه ساعت).
VaR هم همین سه تکه را دارد:
- افق زمانی: یعنی برای چه مدتی حساب میکنیم؛ یک روز، ده روز یا یک ماه.
- سطح اطمینان: معمولا ۹۵٪ یا ۹۹٪. یعنی از هر ۱۰۰ روزِ معمولی، چند روز ضرر از این عدد کمتر میماند.
- مبلغ یا درصدِ ضرر: خودِ عددِ VaR، به تومان یا به درصدِ سبد.
پس جملهی «VaR یکروزهی ۹۵٪ این سبد ۳ میلیون تومان است» یعنی: در حدودِ ۹۵ روز از ۱۰۰ روز، ضررِ روزانه کمتر از ۳ میلیون میماند. و در حدودِ ۵ روز از ۱۰۰ روز، ضرر از ۳ میلیون بیشتر میشود.
این نکتهی دوم را خیلیها جا میاندازند. VaR سقفِ ضرر نیست. فقط مرزی است که از آن به بعد، روزهای بد شروع میشوند.
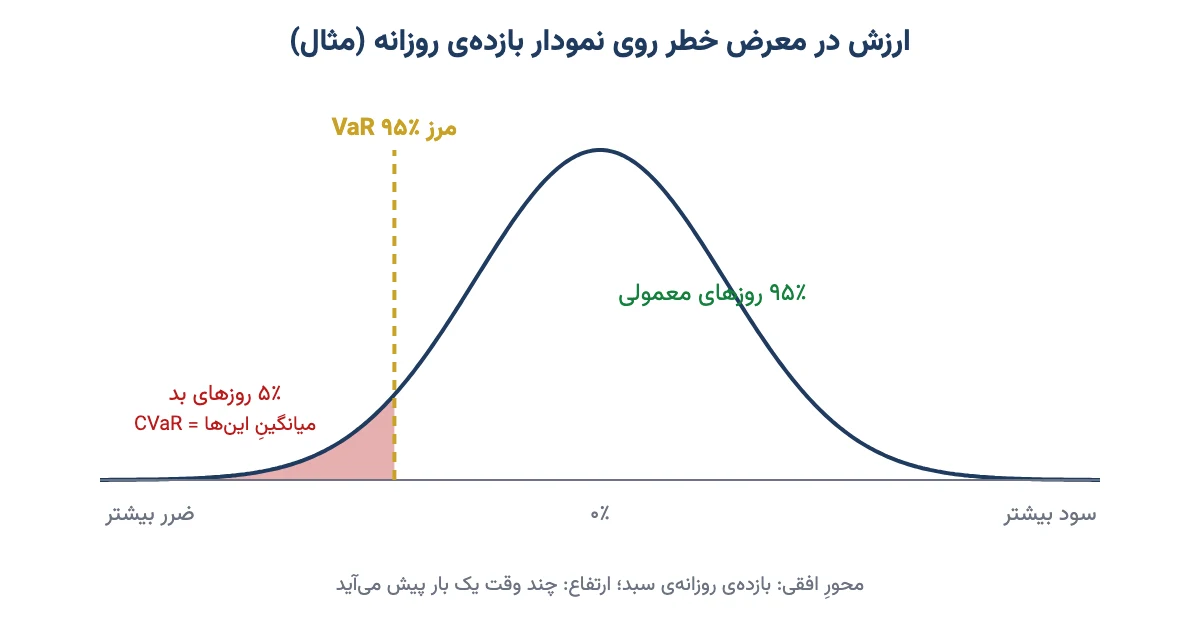
پس VaR یک جملهی ساده دربارهی روزهای معمولی است؛ نه وعدهای دربارهی بدترین روز.
چرا اصلا به ارزش در معرض خطر نیاز داریم؟
در مقالهی ریسک چیست دیدیم که ریسک یعنی احتمالِ اینکه نتیجه با انتظارِ ما فرق کند. معیارِ رایجش انحراف معیار است. ولی وقتی به یک نفر بگویید «انحراف معیارِ سبدتان ۲٪ است»، معمولا چیزی دستش را نمیگیرد.
VaR همین را به زبانِ پول ترجمه میکند. «ممکن است در یک روزِ بد، ۵ میلیون از ۱۰۰ میلیونتان کم شود» جملهای است که آدم را به فکر میاندازد. برای همین بانکها، صندوقها و سبدگردانها سالهاست از آن استفاده میکنند.
کمی تاریخچه هم بد نیست. بانکِ آمریکاییِ جیپی مورگان در دههی ۱۹۹۰ روشی به نامِ RiskMetrics را منتشر کرد و VaR را همهگیر کرد. بعد کمیتهی بازل، که قاعدههای سرمایهی بانکها را مینویسد، اجازه داد بانکها سرمایهی لازم برای ریسکِ بازار را با مدلِ VaR خودشان حساب کنند؛ با اطمینانِ ۹۹٪ و افقِ دهروزه. در نسخههای تازهتر مقررات بازل، برای ریسکِ بازار معیارِ دیگری به نامِ «ریزش مورد انتظار» جای VaR را گرفته که پایینتر توضیحش میدهم.
پس VaR زبانِ مشترکِ مدیرانِ ریسک است و فهمیدنش کمک میکند گزارشِ هر صندوق و سبدگردانی را بهتر بخوانید.
محاسبه VaR: سه روشِ اصلی
برای محاسبهی ارزش در معرض خطر سه راهِ اصلی هست. هر سه یک پرسش را جواب میدهند: «در ۵٪ بدترین روزها، ضرر از کجا شروع میشود؟» فرقشان در این است که این روزهای بد را از کجا میآورند.
۱. روش پارامتریک (واریانس-کوواریانس)
این روش فرض میکند بازدهها شکلِ زنگوله دارند؛ همان توزیع نرمال. یعنی بیشترِ روزها نزدیکِ میانگیناند و هرچه دورتر برویم، روزها کمتر میشوند. با این فرض، فقط دو عدد لازم داریم: میانگینِ بازده و انحراف معیار.
فرمولِ سادهاش این است (میانگینِ روزانه را نزدیکِ صفر میگیریم، که برای یک روز تقریبِ خوبی است):
VaR = ارزشِ سبد × انحراف معیار × ضریبِ اطمینان
ضریبِ اطمینان عددی ثابت از جدولِ توزیعِ نرمال است:
| سطح اطمینان | ضریب (z) | یعنی از هر ۱۰۰ روز |
|---|---|---|
| ۹۰٪ | ۱٫۲۸ | حدودِ ۱۰ روز ضرر از VaR بیشتر میشود |
| ۹۵٪ | ۱٫۶۵ | حدودِ ۵ روز |
| ۹۹٪ | ۲٫۳۳ | حدودِ ۱ روز |
هرچه اطمینان را بالاتر ببرید، عددِ VaR بزرگتر میشود؛ چون دارید روزهای بدتری را هم حساب میکنید.
مثالِ عددی (فرضی): سبدی ۱۰۰ میلیون تومانی دارید. انحراف معیارِ بازدهی روزانهاش ۲٪ است.
- VaR یکروزهی ۹۵٪: ۱۰۰ میلیون × ۲٪ × ۱٫۶۵ = حدودِ ۳٫۳ میلیون تومان.
- VaR یکروزهی ۹۹٪: ۱۰۰ میلیون × ۲٪ × ۲٫۳۳ = حدودِ ۴٫۷ میلیون تومان.
- VaR دهروزهی ۹۹٪: عددِ یکروزه را در جذرِ ۱۰ (حدودِ ۳٫۱۶) ضرب میکنیم: حدودِ ۱۴٫۷ میلیون تومان.
این «قاعدهی جذرِ زمان» فقط وقتی درست است که روزها مستقل از هم باشند. در بورسِ ایران، با صفهای فروشِ پشتِسرِهم، روزها اغلب به هم وابستهاند و عددِ واقعی بزرگتر میشود.
پس روشِ پارامتریک سریع و ساده است، ولی به اندازهی فرضِ «زنگولهای بودنِ بازار» قابلِ اعتماد است.
۲. روش تاریخی (شبیهسازی تاریخی)
این روش هیچ فرضی دربارهی شکلِ بازار نمیکند. میگوید: «بیایید ببینیم این سبد در گذشته واقعا چه روزهایی داشته.»
- بازدهی روزانهی سبد را برای یک دوره، مثلا ۲۵۰ روزِ معاملاتیِ اخیر (حدودِ یک سال)، بنویسید.
- این ۲۵۰ عدد را از بدترین به بهترین مرتب کنید.
- ۵٪ از ۲۵۰ میشود ۱۲٫۵. پس به حدودِ سیزدهمین روزِ بد نگاه کنید.
- بازدهی همان روز، VaR یکروزهی ۹۵٪ است.
مثال (فرضی): اگر سیزدهمین روزِ بدِ سبدِ ۱۰۰ میلیونی، منفیِ ۳٫۸٪ بوده باشد، VaR یکروزهی ۹۵٪ حدودِ ۳٫۸ میلیون تومان است.
دقت کنید این عدد از ۳٫۳ میلیونِ روشِ پارامتریک بیشتر شد. دلیلش این است که بازارِ واقعی معمولا «دُمِ چاق» دارد؛ یعنی روزهای خیلی بد بیشتر از آنچه زنگولهی نرمال میگوید پیش میآیند.
ضعفِ این روش هم روشن است: آینده را فقط با آینهی گذشته میبیند. اگر یک سالِ آرام را انتخاب کنید، VaR کوچک درمیآید؛ حتی اگر طوفان در راه باشد. پس دورهی داده را طوری بگیرید که دستکم یک دورهی سخت را هم در خودش داشته باشد.
۳. روش مونت کارلو
نامش از کازینوی معروفِ موناکو آمده، چون با «تاس انداختن» کار میکند. یعنی رایانه هزاران آیندهی ممکن برای بازار میسازد.
- رفتارِ هر دارایی را با یک مدل توصیف میکنیم: میانگین، نوسان و اینکه داراییها چقدر با هم بالا و پایین میروند (ضریب همبستگی).
- رایانه مثلا ۱۰٬۰۰۰ روزِ فرضی میسازد و ارزشِ سبد را در هر کدام حساب میکند.
- این ۱۰٬۰۰۰ نتیجه را مرتب میکنیم. ۵٪ آنها میشود ۵۰۰. نتیجهی پانصدمِ بدترین، VaR ۹۵٪ است.
روش مونت کارلو انعطافِ زیادی دارد و برای سبدهای پیچیده، مثلا سبدی که اختیار معامله یا اوراق دارد، بهترین گزینه است. ولی به اندازهی مدلی که به آن میدهید خوب است. به قولِ معروف: آشغال بدهی، آشغال تحویل میگیری.
مقایسهی سه روش محاسبه ارزش در معرض خطر
این جدول کمک میکند بدانید کدام روش به کارِ شما میآید:
| ویژگی | پارامتریک | تاریخی | مونت کارلو |
|---|---|---|---|
| دادهی لازم | میانگین و انحراف معیار | بازدههای گذشته | مدلِ کاملِ رفتارِ داراییها |
| فرضِ شکلِ بازار | زنگولهای (نرمال) | آینده شبیهِ گذشته | هر مدلی که بسازید |
| سختیِ کار | خیلی ساده؛ یک فرمول | ساده؛ با اکسل | سخت؛ برنامهنویسی میخواهد |
| دُمِ چاق را میبیند؟ | نه | تا حدی، اگر در داده باشد | اگر در مدل گذاشته شود |
| مناسبِ چه کسی | برآوردِ سریع | سرمایهگذارِ فردی | بانک، صندوق، سبدِ پیچیده |
پیشنهادِ من برای یک سرمایهگذارِ معمولی، روشِ تاریخی است. ساده است، فرضِ پنهانی ندارد و با یک برگهی اکسل حساب میشود.
محاسبه VaR در اکسل: قدمبهقدم برای سبد خودتان
لازم نیست ریاضیدان باشید. اگر قیمتِ پایانیِ روزانهی سبدتان یا صندوقی که دارید را داشته باشید، ده دقیقه کار است.
- در ستونِ A تاریخ و در ستونِ B ارزشِ روزانهی سبد یا قیمتِ هر واحدِ صندوق را بنویسید. دستکم یک سال داده.
- در ستونِ C بازدهی روزانه را حساب کنید: ارزشِ امروز تقسیم بر ارزشِ دیروز، منهای یک.
- برای روشِ تاریخی، در یک خانه بنویسید: =PERCENTILE.INC(C:C;0.05). این عدد بازدهی مرزِ ۵٪ بدترین روزهاست.
- برای روشِ پارامتریک: =STDEV.S(C:C)*NORM.S.INV(0.95). عددِ NORM.S.INV(0.95) همان ۱٫۶۵ است.
- هر کدام را در ارزشِ امروزِ سبد ضرب کنید تا VaR به تومان دربیاید.
- دو عدد را کنارِ هم بگذارید. اگر عددِ تاریخی خیلی بزرگتر بود، یعنی بازارِ شما دمِ چاق دارد و نباید به روشِ پارامتریک تکیه کنید.
نکتهی کوچک: بسته به تنظیمِ اکسل، جداکنندهی داخلِ فرمول ممکن است ویرگول باشد نه نقطهویرگول.
پس با دو فرمول، ریسکِ سبدتان را به تومان میبینید. سوالِ بعدی این است: این عدد را با چه چیزی مقایسه کنیم؟
VaR چه چیزی را نمیگوید؟ محدودیتهای ارزش در معرض خطر
VaR ابزارِ خوبی است، به شرطی که بدانید کجا کور است. اینها مهمترین محدودیتهایش هستند:
- دربارهی روزهای خیلی بد ساکت است. VaR ۹۵٪ میگوید ضرر در ۵٪ روزها از فلان عدد بیشتر میشود؛ ولی نمیگوید چقدر بیشتر. ممکن است ۴ میلیون باشد، ممکن است ۴۰ میلیون.
- به گذشته تکیه دارد. بازارِ آرامِ دیروز، VaR کوچکِ امروز میسازد. درست پیش از بحران، VaR معمولا پایین است و حسِ امنیتِ کاذب میدهد.
- رویدادِ نادر را نمیبیند. اتفاقی که هرگز در داده نبوده، در VaR هم نیست. این همان چیزی است که در مقالهی قوی سیاه دربارهاش حرف زدهام.
- نقدشوندگی را فرض میگیرد. VaR فرض میکند هر وقت خواستید میتوانید بفروشید. در بورسِ ایران، با دامنهی نوسان و صفِ فروش، ممکن است چند روز نتوانید سهم را بفروشید. ضررِ واقعی آن چند روز روی هم جمع میشود.
- همبستگیها در بحران عوض میشوند. در روزهای عادی، داراییهای مختلف با هم بالا و پایین نمیروند. در وحشتِ بازار، اغلب همه با هم پایین میآیند و اثرِ تنوع کم میشود.
- به انتخابها حساس است. دورهی داده، روش و سطح اطمینان را عوض کنید، عددِ دیگری میگیرید. دو گزارشِ VaR را فقط وقتی مقایسه کنید که با یک روش ساخته شده باشند.
پس VaR را مثلِ دماسنج ببینید، نه مثلِ بیمهنامه. میگوید هوا چقدر سرد است؛ ولی جلوی سرماخوردگی را نمیگیرد.
CVaR یا ریزش مورد انتظار: آن ۵٪ بد چقدر بد است؟
برای پر کردنِ بزرگترین جای خالیِ VaR، معیاری ساختهاند به نامِ CVaR (ارزش در معرض خطرِ شرطی) یا Expected Shortfall (ریزش مورد انتظار). پرسشش این است: «اگر یکی از آن ۵٪ روزهای بد رسید، بهطورِ میانگین چقدر ضرر میکنم؟»
در همان مثالِ تاریخی، ۱۲ تا ۱۳ بدترین روزِ سال را جدا کنید و میانگینشان را بگیرید. فرض کنید این میانگین منفیِ ۵٫۵٪ باشد. یعنی:
- VaR ۹۵٪: حدودِ ۳٫۸ میلیون تومان؛ مرزی که روزهای بد از آن شروع میشوند.
- CVaR ۹۵٪: حدودِ ۵٫۵ میلیون تومان؛ ضررِ میانگین در همان روزهای بد.
CVaR همیشه از VaR بزرگتر یا با آن برابر است. اگر فاصلهی این دو زیاد باشد، یعنی دمِ بازارتان خطرناک است. برای همین است که مقررات تازهتر بازل برای ریسکِ بازارِ بانکها به سمتِ ریزش مورد انتظار رفته است.
پس اگر فقط یک عدد اضافه بر VaR حساب میکنید، CVaR را حساب کنید.
VaR، دراودان و انحراف معیار چه فرقی دارند؟
این سه معیار هر کدام گوشهای از ریسک را نشان میدهند. با هم بهتر کار میکنند تا تنها:
| معیار | به چه پرسشی جواب میدهد | واحد |
|---|---|---|
| انحراف معیار | بازده معمولا چقدر از میانگین دور میشود؟ | درصد |
| ارزش در معرض خطر (VaR) | در یک روز یا ماهِ بدِ معمولی، ضرر از کجا شروع میشود؟ | تومان یا درصد |
| CVaR | اگر روزِ بد آمد، بهطورِ میانگین چقدر از دست میرود؟ | تومان یا درصد |
| حداکثر دراودان | بدترین افت از قله تا کف در کلِ دوره چقدر بوده؟ | درصد |
VaR دربارهی یک روز یا یک دورهی کوتاه است. دراودان دربارهی مسیرِ طولانی است: اینکه چند روزِ بدِ پشتِسرِهم چقدر از پولتان را برده. ممکن است VaR روزانه کوچک باشد، ولی ده روزِ منفیِ پیاپی دراودانِ بزرگی بسازد.
پس برای تصمیمگیری هر دو را ببینید: VaR برای روزِ بد، دراودان برای فصلِ بد.
سرمایهگذار فردی چطور از VaR استفاده کند؟
شاید بگویید: «من که بانک نیستم.» درست است. ولی همین منطق برای سبدِ شخصی هم خیلی به کار میآید. سه کاربردِ عملی:
۱. اندازهی سبد را با تحملِ خودتان جور کنید
از خودتان بپرسید: «اگر در یک ماهِ بد، فلان مبلغ از پولم کم شود، زندگیام به هم میریزد؟» اگر VaR ماهانهی سبدتان از آن مبلغ بیشتر است، سهمِ داراییهای پرنوسان را کم کنید. این همان کاری است که در مدیریت سرمایه و مدیریت ریسک با قانونِ ۲ درصد برای هر معامله میکنیم؛ فقط در سطحِ کلِ سبد.
۲. دو سبد یا دو صندوق را مقایسه کنید
دو صندوق با بازدهی گذشتهی نزدیک به هم را در نظر بگیرید. اگر VaR یکی دو برابرِ دیگری است، یعنی برای همان سود، ریسکِ بیشتری را تحمل کرده. خیلی وقتها صندوقِ آرامتر انتخابِ عاقلانهتری است.
۳. اثرِ تنوع را با عدد ببینید
VaR سبد را یک بار با یک سهم و یک بار با چند داراییِ کمهمبستگی حساب کنید. معمولا VaR کلِ سبد از جمعِ VaR تکتکِ اجزا کمتر میشود. این همان معنای تنوع بخشی است که در نظریه پرتفوی مدرن با ریاضی نشان داده شده.
پس VaR به شما کمک میکند بهجای پرسیدنِ «چقدر سود میدهد؟»، اول بپرسید «در ماهِ بد چقدر ممکن است از دست بدهم؟».
اشتباههای رایج در استفاده از VaR
- VaR را سقفِ ضرر دانستن. «VaR سبدم ۳ میلیون است، پس بیش از ۳ میلیون ضرر نمیکنم.» نه؛ در حدودِ ۵ روز از ۱۰۰ روز، بیشتر ضرر میکنید.
- دادهی کوتاه. سه ماه داده از یک بازارِ صعودی، تصویرِ واقعی نمیدهد. دستکم یک سال، بهتر از آن چند سال.
- یکروزه را برای تصمیمِ بلندمدت به کار بردن. اگر پول را برای جهیزیهی دو سالِ بعد کنار گذاشتهاید، VaR یکروزه کافی نیست. دراودان و سناریوهای بد را هم ببینید.
- فراموش کردنِ نقدشوندگی. سهمی که هفتهای چند روز صفِ فروش است، ریسکی بیشتر از عددِ VaR دارد.
- بیاعتنایی به اهرم. اگر با اعتبارِ کارگزاری یا در صندوق اهرمی خرید کردهاید، ضرر چند برابر میشود. VaR را روی پولِ خودتان حساب کنید، نه روی کلِ ارزشِ خرید.
- یک بار حساب کردن و فراموش کردن. بازار عوض میشود. VaR را هر چند ماه یک بار دوباره حساب کنید.
چکلیست: پیش از اعتماد به یک عددِ VaR
هر وقت در گزارشِ یک صندوق یا سبدگردان، یا در اکسلِ خودتان، عددِ VaR دیدید، این پرسشها را بپرسید:
- افق زمانی چند روز است؟
- سطح اطمینان چند درصد است؟
- با کدام روش حساب شده: پارامتریک، تاریخی یا مونت کارلو؟
- دادهها از چه دورهای است و آیا یک دورهی سخت را هم در خودش دارد؟
- CVaR یا بدترین ضررِ واقعیِ آن دوره هم گزارش شده؟
- اهرم و نقدشوندگی در حساب آمدهاند؟
اگر به سبدگردان سپردهاید، این پرسشها را از او هم بپرسید. در مقالهی سبدگردانی چیست گفتهام چه چیزهای دیگری را باید پیش از سپردنِ پول بپرسید.
سوالات متداول
ارزش در معرض خطر چیست؟
ارزش در معرض خطر یا VaR بیشترین ضرری است که یک سبد در مدتی مشخص، با سطح اطمینانی مشخص، احتمالا از آن بیشتر نمیشود. مثلا VaR یکروزهی ۹۵٪ یعنی در حدود ۹۵ روز از ۱۰۰ روز، ضرر روزانه از این عدد کمتر میماند.
VaR چطور محاسبه میشود؟
سه روش اصلی دارد. روش پارامتریک ارزش سبد را در انحراف معیار و ضریب اطمینان ضرب میکند. روش تاریخی بازدههای گذشته را مرتب میکند و مرز ۵٪ بدترین روزها را برمیدارد. روش مونت کارلو هزاران آیندهی فرضی میسازد و همین کار را روی آنها انجام میدهد.
محدودیتهای VaR کدام است؟
VaR نمیگوید در روزهای خیلی بد ضرر چقدر بزرگ میشود، به دادهی گذشته تکیه دارد، رویداد نادر را نمیبیند و فرض میکند همیشه میشود فروخت. در بحران هم همبستگی داراییها بالا میرود و اثر تنوع کم میشود.
سرمایهگذار فردی چطور از VaR استفاده کند؟
با دادهی روزانهی یک سال و دو فرمول اکسل، VaR سبد را به تومان حساب کنید. بعد ببینید آیا ضرر یک ماه بد را تاب میآورید. اگر نه، سهم داراییهای پرنوسان را کم کنید یا سبد را متنوعتر بچینید.
فرق VaR و CVaR چیست؟
VaR مرزی است که روزهای بد از آن شروع میشوند. CVaR یا ریزش مورد انتظار، میانگین ضرر در همان روزهای بد است. CVaR همیشه بزرگتر یا برابر با VaR است و تصویر واقعیتری از خطر دم بازار میدهد.
سطح اطمینان ۹۵ یا ۹۹ درصد کدام بهتر است؟
هیچکدام بهتر مطلق نیست. ۹۵٪ برای کار روزمره و سبد شخصی رایج است و با دادهی کمتر هم عدد پایداری میدهد. ۹۹٪ روزهای بدتر را هم حساب میکند و بانکها برای محاسبهی سرمایه از آن استفاده کردهاند.
VaR دهروزه را چطور از VaR یکروزه به دست بیاوریم؟
در تقریب ساده، VaR یکروزه را در جذر ۱۰ یعنی حدود ۳٫۱۶ ضرب میکنند. این قاعده فقط وقتی درست است که بازده روزها مستقل از هم باشد. در بازاری که صف فروش پشت سر هم دارد، ضرر واقعی بیشتر میشود.
فرق ارزش در معرض خطر با دراودان چیست؟
VaR ضرر محتمل در یک روز یا دورهی کوتاه را با یک سطح اطمینان میگوید. دراودان افت واقعی از قله تا کف را در کل یک مسیر نشان میدهد. اولی برای روز بد است و دومی برای چند هفته یا چند ماه بد.
جمعبندی
ارزش در معرض خطر ریسک را از یک واژهی مبهم به یک عددِ تومانی تبدیل میکند: «در یک روزِ بدِ معمولی، از این مبلغ بیشتر از دست نمیدهم، مگر در چند روزِ نادر.» با روشِ تاریخی و دو فرمولِ اکسل، خودتان میتوانید آن را برای سبدتان حساب کنید.
ولی یادتان باشد VaR دربارهی بدترین روزها ساکت است. کنارش CVaR و حداکثر دراودان را هم ببینید و نقدشوندگیِ سهمهایتان را فراموش نکنید. وضعیتِ امروزِ بازار را هم میتوانید در صفحهی شاخص کل بورس دنبال کنید.
پس دفعهی بعد که سبدی چیدید یا صندوقی انتخاب کردید، پیش از پرسیدنِ سود، این را حساب کنید: «در یک ماهِ بد، چقدر ممکن است از دست بدهم و آیا تحملش را دارم؟» تصمیمِ نهایی با خودتان است.