
اصول حسابداری چیست؟ اصل تطابق، تحقق درآمد، افشای کامل و بهای تمام شده به زبان ساده
فهرست مطالب۱۴ بخش
- اصول حسابداری چیست و چرا به کار سهامدار میآید؟
- اصول حسابداری کداماند؟ یک نگاه کلی
- فرضهای پایه: زمینی که اصول روی آن ساخته شدهاند
- شخصیت جداگانه
- تداوم فعالیت
- دورهی مالی و واحد پول
- اصل بهای تمام شده: چرا زمین شرکت اینقدر ارزان نوشته شده؟
- اصل تحقق درآمد: چه زمانی درآمد شناسایی میشود؟
- استاندارد ۴۳: قاعدهی تازهی شناسایی درآمد در ایران
- اصل تطابق: هر هزینه کنار درآمد خودش
- اصل افشای کامل: آنچه در جدول جا نمیشود
- احتیاط، اهمیت نسبی و ثبات رویه
- اصل محافظهکاری (احتیاط)
- اهمیت نسبی
- ثبات رویه
- یک مثال عددی: یک ماه از دفتر یک شرکت فرضی
- استانداردهای حسابداری ایران و IFRS
- این اصول برای تحلیلگر بورس چه اهمیتی دارد؟
- اشتباههای رایج در برداشت از اصول حسابداری
- سوالات متداول
- جمعبندی
اصول حسابداری چند قاعدهی ثابت است که میگوید شرکت هر عدد را کی، با چه مبلغی و چطور در دفترش بنویسد. مهمترینهایشان اصل بهای تمام شده، اصل تحقق درآمد، اصل تطابق و اصل افشای کاملاند. اگر این چند قاعده را بشناسید، میفهمید سودی که شرکت در کدال گزارش میکند از کجا آمده و کجایش را باید با شک خواند.
خیلیها از من میپرسند: «چرا شرکتی که امسال سود خوبی گزارش کرده، پول نقد ندارد سود بدهد؟» یا «چرا زمینی که الان هزار میلیارد میارزد، در ترازنامه فقط ده میلیارد نوشته شده؟» جواب هر دو سوال همین اصول است. بیایید یکییکی و با مثال ساده بازشان کنیم.
اصول حسابداری چیست و چرا به کار سهامدار میآید؟
فرض کنید سه طلافروش در یک بازارچه، هر کدام با ترازوی خودش وزن کند. یکی گرم را با سنگ، یکی با مثقال و یکی با چشم. هیچوقت نمیتوانید قیمتهایشان را با هم مقایسه کنید. اصول حسابداری همان ترازوی مشترک است: همهی شرکتها با یک قاعده وزن میکنند تا عددهایشان کنار هم معنا داشته باشد.
این قاعدهها در ایران در قالب «استانداردهای حسابداری ایران» نوشته شدهاند. تدوینشان با کمیتهی فنی سازمان حسابرسی است و شرکتهای بورسی باید رعایتشان کنند. پشت این استانداردها یک سند پایه هم هست به اسم «مفاهیم نظری گزارشگری مالی»؛ یعنی همان فلسفهای که بقیهی قاعدهها از آن درمیآیند.
برای شما که سهم میخرید، این اصول دو فایده دارد. اول اینکه میفهمید هر عدد صورتهای مالی چه چیزی را نشان میدهد و چه چیزی را نه. دوم اینکه جاهایی را میبینید که مدیر شرکت با یک انتخاب حسابداری میتواند سود را چاقتر یا لاغرتر نشان بدهد. پس اصول حسابداری فقط درس حسابدارها نیست؛ عینک تحلیلگر است.
اصول حسابداری کداماند؟ یک نگاه کلی
کتابها فهرستهای مختلفی دارند؛ یکی ۴ اصل میشمارد، یکی ۱۳ تا. دلیلش این است که بعضی چیزها را «فرض» مینامند، بعضی را «اصل» و بعضی را «محدودیت». من برای راحتی، مهمترینها را در یک جدول آوردهام و کنار هر کدام نوشتهام کجای گزارش مالی اثرش را میبینید.
| اصل یا فرض | یعنی چه؟ | اثرش را کجا میبینید؟ |
|---|---|---|
| شخصیت جداگانه | حساب شرکت از حساب صاحبانش جداست | همهی صورتهای مالی |
| تداوم فعالیت | فرض میکنیم شرکت سال بعد هم سر پاست | گزارش حسابرس، ترازنامه |
| دورهی مالی | عمر شرکت به سالهای مالی بریده میشود | صورت سود و زیان سالانه و میاندورهای |
| واحد اندازهگیری | همه چیز با پول (در ایران ریال) سنجیده میشود | همهی ردیفها |
| بهای تمام شده | دارایی با قیمت روز خرید ثبت میشود | ترازنامه: زمین، ساختمان، ماشینآلات |
| تحقق درآمد | درآمد وقتی ثبت میشود که کار انجام شده، نه وقتی پول آمده | ردیف درآمد عملیاتی، پیشدریافتها |
| تطابق | هزینه در همان دورهای ثبت میشود که درآمدش آمده | بهای تمام شدهی فروش، استهلاک |
| افشای کامل | هر اطلاع مهم باید گفته شود | یادداشتهای توضیحی |
| احتیاط (محافظهکاری) | دارایی و درآمد بیشتر از واقع نشان داده نشود | ذخیرهها، کاهش ارزش موجودی |
| اهمیت نسبی | عدد کوچک و بیاثر لازم نیست جدا گفته شود | ردیفهای «سایر» |
| ثبات رویه | روش حسابداری هر سال عوض نشود | یادداشت «اهم رویههای حسابداری» |
اگر فقط یک چیز از این جدول یادتان بماند، این باشد: چهار اصل وسط جدول (بهای تمام شده، تحقق درآمد، تطابق و افشای کامل) بیشترین اثر را روی سودی دارند که میبینید. بقیهی مقاله بیشتر سراغ همین چهارتا میرود.
فرضهای پایه: زمینی که اصول روی آن ساخته شدهاند
پیش از اصلها، چند فرض هست که همهی حسابداری روی آنها بنا شده. معمولا کسی دربارهشان حرف نمیزند، ولی وقتی یکیشان ترک برمیدارد، کل عددها لق میشود.
شخصیت جداگانه
شرکت یک «شخص» جداست. اگر مدیرعامل ماشین شخصی بخرد، در دفتر شرکت نمیآید. این بدیهی به نظر میرسد، ولی در شرکتهای خانوادگی و گروههای بزرگ همیشه رعایت نمیشود. برای همین معامله با «اشخاص وابسته» در یادداشتها جدا گفته میشود.
تداوم فعالیت
تداوم فعالیت یعنی فرض میکنیم شرکت فردا تعطیل نمیشود. به همین دلیل ماشینآلات را با قیمت حراجی ثبت نمیکنیم؛ چون قرار نیست فردا بفروشیمشان. اگر شرکتی زیان سنگین بدهد و این فرض زیر سوال برود، حسابرس در گزارش حسابرس بند «ابهام بااهمیت در تداوم فعالیت» میآورد. این بند را هیچوقت ساده نگیرید.
دورهی مالی و واحد پول
عمر شرکت پیوسته است، ولی ما میخواهیم هر سال کارنامهاش را ببینیم. پس آن را به دورههای یکساله میبریم. همین بریدن است که دو اصل تحقق درآمد و تطابق را لازم میکند: باید تصمیم بگیریم هر درآمد و هر هزینه مال کدام سال است.
فرض واحد پول هم میگوید همه چیز را با ریال میسنجیم و فرض میکنیم ارزش ریال ثابت است. در اقتصادی با تورم بالا، این فرض از همه ضعیفتر است. ریال امسال با ریال ده سال پیش یک لیوان شیر نیست؛ یکیشان نصفش آب شده. این نکته را در اصل بعدی بیشتر حس میکنیم.
اصل بهای تمام شده: چرا زمین شرکت اینقدر ارزان نوشته شده؟
اصل بهای تمام شده میگوید هر دارایی با همان مبلغی ثبت میشود که روز خرید برایش پرداخت شده، بهاضافهی هزینههایی که لازم بوده تا آمادهی کار شود. مثلا ماشینی که ۱۰ میلیارد تومان خریدهاید و ۵۰۰ میلیون هم حمل و نصبش شده، با ۱۰٫۵ میلیارد ثبت میشود.
خوبی این اصل این است که عدد قابلاعتماد است. فاکتور دارد و کسی نمیتواند از خودش بسازد. بدیاش این است که با گذشت زمان، عدد از واقعیت دور میشود.
بیایید با هم یک مثال ساده بزنیم. فرض کنید شرکتی سال ۱۳۹۰ یک زمین صنعتی را ۲ میلیارد تومان خریده باشد. امروز همان زمین شاید چند صد برابر بیرزد. ولی در ترازنامه هنوز همان ۲ میلیارد نوشته شده است. (عددها فقط مثالاند.) زمین استهلاک هم ندارد، پس عددش حتی کم هم نمیشود؛ فقط ثابت میماند و تورم از کنارش رد میشود.
برای همین است که تحلیلگرها در ایران به «ارزش دفتری» خیلی تکیه نمیکنند و برای شرکتهای قدیمی دنبال ارزش روز داراییها هستند. راه رسمیای که شرکتها برای نزدیککردن این عدد به واقعیت دارند، تجدید ارزیابی دارایی است. پس وقتی ترازنامهی یک شرکت قدیمی را میخوانید، اول بپرسید: «این عددها مال چه سالیاند؟»
اصل تحقق درآمد: چه زمانی درآمد شناسایی میشود؟
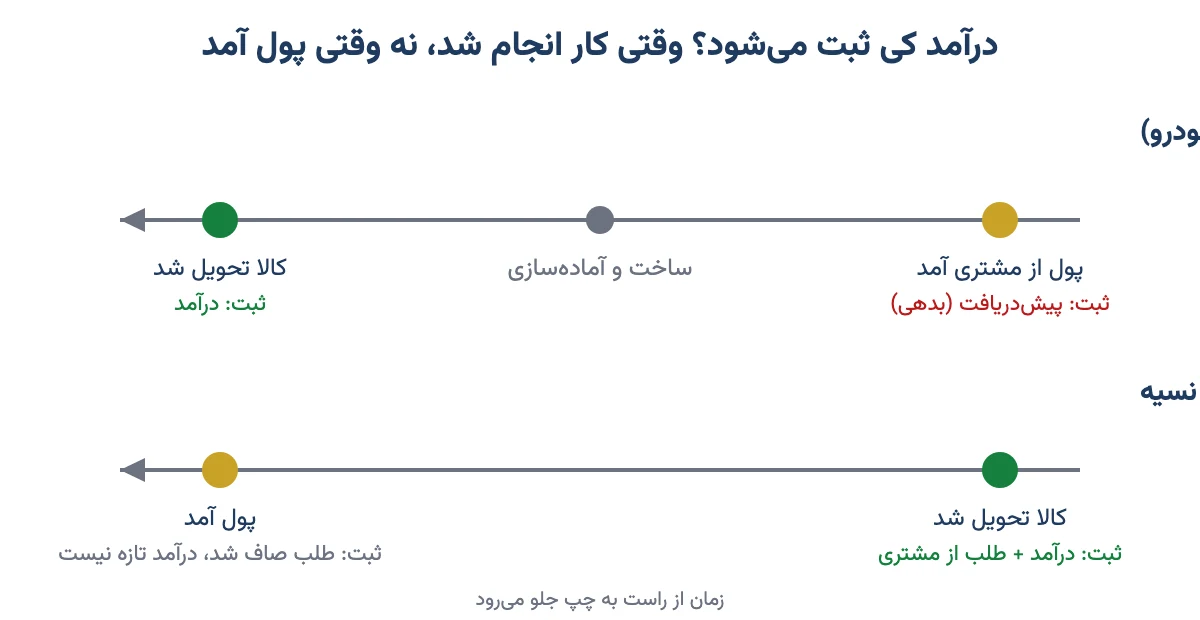
اصل تحقق درآمد میگوید درآمد وقتی در دفتر میآید که شرکت کارش را انجام داده باشد؛ یعنی جنس را تحویل داده یا خدمت را ارایه کرده باشد. مهم نیست پول کی میآید. ممکن است پول زودتر بیاید، ممکن است دیرتر.
یک مثال آشنا: پیشفروش خودرو. شما امروز پول را واریز میکنید و ماشین شش ماه بعد تحویل میشود. خودروساز امروز پول را گرفته، ولی هنوز درآمدی ندارد. این پول در ترازنامهاش به اسم «پیشدریافت» مینشیند و یک بدهی است؛ بدهیای که با تحویل ماشین صاف میشود، نه با پسدادن پول. روزی که ماشین را تحویل داد، همان پیشدریافت به درآمد تبدیل میشود. اگر با این ردیف آشنا نیستید، مقالهی داراییها و بدهیهای جاری را ببینید.
عکسش هم پیش میآید. شرکتی جنس را امروز نسیه میفروشد و پولش سه ماه بعد میآید. درآمد همین امروز ثبت میشود و یک «دریافتنی تجاری» کنارش مینشیند. یعنی درآمد هست، ولی پول هنوز نیست.
استاندارد ۴۳: قاعدهی تازهی شناسایی درآمد در ایران
در ایران این موضوع حالا استاندارد مخصوص خودش را دارد: استاندارد حسابداری ۴۳ با عنوان «درآمد عملیاتی حاصل از قرارداد با مشتریان». این استاندارد برای دورههای مالی که از ۱ فروردین ۱۴۰۴ به بعد شروع میشوند لازمالاجراست. جای سه استاندارد قدیمی را گرفته: استاندارد ۳ (درآمد عملیاتی)، ۹ (پیمانهای بلندمدت) و ۲۹ (ساخت املاک). مبنایش هم استاندارد بینالمللی IFRS 15 است.
این استاندارد شناسایی درآمد را در پنج قدم میبیند:
- قرارداد با مشتری را پیدا کن.
- تعهدهای شرکت در آن قرارداد را جدا کن (مثلا فروش دستگاه و خدمات پس از فروش، دو تعهد جدا هستند).
- مبلغ قرارداد را تعیین کن.
- مبلغ را بین تعهدها تقسیم کن.
- هر تعهد که انجام شد، سهم درآمدش را ثبت کن.
برای سهامدار، نکتهی عملی این است: در شرکتهایی که قرارداد بلندمدت دارند، مثل پیمانکارها و انبوهسازها، روش شناسایی درآمد میتواند سود یک سال را خیلی جابهجا کند. پس در این شرکتها یادداشت «درآمدهای عملیاتی» را حتما بخوانید.
اصل تطابق: هر هزینه کنار درآمد خودش
اصل تطابق، که به آن «مقابلهی هزینه و درآمد» هم میگویند، میگوید هزینهای که برای بهدستآوردن یک درآمد شده، باید در همان دورهی آن درآمد ثبت شود. نه زودتر، نه دیرتر. فقط اینطوری سود هر سال درست درمیآید.
یک نانوایی محل را در نظر بگیرید. صاحبش اسفند یک فر تازه به قیمت ۶۰۰ میلیون تومان میخرد که قرار است ۱۰ سال کار کند. اگر کل ۶۰۰ میلیون را هزینهی همان اسفند بنویسد، آن سال زیانده به نظر میرسد و ۹ سال بعد بیدلیل پرسود. ولی این فر قرار است ده سال نان بپزد. پس هر سال یک دهمش، یعنی ۶۰ میلیون، به اسم «استهلاک» هزینه میشود. این همان اصل تطابق است. (عددها مثالاند.)
بزرگترین جایی که این اصل را در صورت سود و زیان میبینید، ردیف «بهای تمام شدهی درآمدهای عملیاتی» است. آرد، دستمزد نانوا و برق فر، هزینهی همان نانهایی است که فروخته شده. اگر آرد خریدهاید و هنوز نان نشده، هزینه نیست؛ «موجودی» است و در ترازنامه میماند. روشی که شرکت برای قیمتگذاری همین موجودی انتخاب میکند، مثل فایفو یا میانگین موزون، مستقیم روی سود اثر میگذارد.
پس اصل تطابق دو طرف دارد: درآمد را اصل تحقق تعیین میکند و هزینهها دنبالش میآیند. این دو با هم چیزی میسازند که به آن «مبنای تعهدی» میگویند: یعنی ثبت بر اساس انجامشدن کار، نه جابهجایی پول.
اصل افشای کامل: آنچه در جدول جا نمیشود
اصل افشای کامل میگوید هر اطلاعی که ممکن است تصمیم سرمایهگذار را عوض کند، باید گفته شود؛ یا در خود صورتهای مالی یا در یادداشتهای توضیحی کنارش. یادداشتهای توضیحی همان صفحههای پشت جدولاند که معمولا از خود صورتها خیلی بیشترند.
چند نمونه از چیزهایی که این اصل وادار به گفتنشان میکند:
- بدهیهای احتمالی: مثلا شکایتی که اگر شرکت ببازد، باید جریمه بدهد.
- رویدادهای بعد از تاریخ ترازنامه: اتفاقی که بعد از پایان سال مالی ولی پیش از انتشار گزارش افتاده، مثل آتشسوزی انبار.
- معامله با اشخاص وابسته: فروش به شرکت مادر یا خرید از شرکت خواهر، با چه قیمتی.
- رویههای حسابداری: شرکت موجودی را با چه روشی قیمت میگذارد، استهلاک را چطور حساب میکند.
- تعهدهای سرمایهای: قراردادهایی که شرکت امضا کرده و پولش را در آینده باید بدهد.
در بازار سرمایه، افشا فقط مال صورتهای مالی سالانه نیست. شرکتهای بورسی باید اطلاعات مهم را بهموقع در سامانهی کدال منتشر کنند. سازمان بورس هم برای اطلاعات مهم قاعدهی جدا دارد که در مقالهی افشای اطلاعات گروه الف و ب توضیح دادهام. پس اصل افشای کامل در حسابداری و قاعدهی افشای فوری در بورس، دو روی یک سکهاند: هر دو میگویند «سهامدار حق دارد بداند».
احتیاط، اهمیت نسبی و ثبات رویه
سه مفهوم دیگر هم هست که شاید اسمشان را کمتر شنیده باشید، ولی هر روز در گزارشها کار میکنند.
اصل محافظهکاری (احتیاط)
اصل محافظهکاری میگوید وقتی شک دارید، دارایی و درآمد را بیشتر از واقع نشان ندهید و بدهی و هزینه را کمتر از واقع نشان ندهید. مثلا اگر قیمت کالای انبار از قیمت خریدش پایینتر آمده، باید کاهش ارزش بخورد. ولی اگر بالاتر رفته، سودش تا وقتی فروخته نشده ثبت نمیشود. احتیاط یعنی بیطرفی همراه با دقت، نه بدبینی عمدی؛ ساختن ذخیرهی اضافه برای کوچکنشاندادن سود هم کار درستی نیست.
اهمیت نسبی
اهمیت نسبی یعنی هر چیزی را به اندازهی اثرش جدی بگیریم. خرید یک خودکار ۲۰ هزار تومانی در شرکتی با فروش هزار میلیاردی لازم نیست استهلاک دهساله بخورد. ولی همان عدد در یک مغازهی کوچک ممکن است مهم باشد. معیار، اندازهی عدد نسبت به کل است. برای همین ردیفهای ریز را زیر «سایر» جمع میکنند.
ثبات رویه
ثبات رویه یعنی شرکت روش حسابداریاش را هر سال عوض نکند تا بشود امسال را با پارسال مقایسه کرد. تغییر روش ممنوع نیست، ولی باید دلیل داشته باشد، گفته شود و عددهای سال قبل هم با روش تازه دوباره ارایه شود. اگر دیدید شرکتی در سال بد ناگهان روش استهلاک یا قیمتگذاری موجودیاش را عوض کرده، حواستان باشد.
یک مثال عددی: یک ماه از دفتر یک شرکت فرضی
بیایید همهی این اصول را در یک مثال کنار هم ببینیم. فرض کنید یک شرکت کوچک لوازم خانگی در اسفند این کارها را کرده باشد (همهی عددها فرضی و به توماناند):
- ۲۰۰ دستگاه یخچال، هر کدام ۵۰ میلیون تومان، تحویل مشتری داده؛ نصف پولش نقد آمده و نصفش اردیبهشت میآید.
- ۴۰ میلیارد تومان پیشفروش برای یخچالهایی گرفته که فروردین تحویل میشوند.
- بهای تمام شدهی هر یخچال تحویلشده ۳۵ میلیون تومان بوده.
- یک دستگاه پرس ۱۲ میلیارد تومانی خریده که ۱۰ سال کار میکند (استهلاک ماهانه ۱۰۰ میلیون تومان).
حالا ببینیم اگر فقط پول ورودی و خروجی را بشماریم، با وقتی که اصول حسابداری را رعایت کنیم، چه فرقی پیش میآید:
| ردیف | فقط پول نقد | با اصول حسابداری | کدام اصل؟ |
|---|---|---|---|
| فروش یخچالهای تحویلشده | ۵ | ۱۰ | تحقق درآمد |
| پیشفروش فروردین | ۴۰ | صفر (بدهی) | تحقق درآمد |
| بهای تمام شدهی یخچالهای فروختهشده | (بسته به پرداخت) | ۷- | تطابق |
| خرید پرس | ۱۲- | ۰٫۱- (استهلاک یک ماه) | تطابق و بهای تمام شده |
| نتیجه | حدود ۳۳ مثبت (بی هزینهی کالا) | ۲٫۹ سود |
میبینید که شمارش پول نقد، ماه را پرسود و پرهیجان نشان میدهد، در حالی که ۴۰ میلیاردش اصلا مال این ماه نیست. اصول حسابداری سود واقعی همین ماه را میدهد: حدود ۲٫۹ میلیارد. پول نقد بیارزش نیست؛ برای همین یک صورت جدا به اسم صورت جریان وجوه نقد دارد. ولی سود و پول نقد دو چیز جدا هستند. پس هر وقت سود و جریان نقد شرکتی خیلی از هم دور بودند، دنبال دلیلش بگردید.
استانداردهای حسابداری ایران و IFRS
اصول بالا تقریبا در همهی دنیا یکیاند. ولی جزییات اجرایشان در هر کشور با استاندارد نوشته میشود. در ایران استانداردهای حسابداری را سازمان حسابرسی تدوین میکند. در بیشتر دنیا، استانداردهای بینالمللی گزارشگری مالی یا IFRS مرجع است.
استانداردهای ایران در سالهای اخیر خیلی به IFRS نزدیک شدهاند؛ استاندارد ۴۳ که بالاتر گفتم یک نمونه است. ولی هنوز فرقهایی هست. مهمترینش برای ما همان اندازهگیری داراییهاست: در اقتصادی با تورم بالا، اینکه دارایی با بهای تاریخی ثبت شود یا با ارزش روز، تصویر را خیلی عوض میکند. برخی شرکتهای بزرگ بورسی و بانکها علاوه بر صورتهای مالی ایرانی، صورتهای IFRS هم منتشر میکنند. اگر نسخهی IFRS یک شرکت در کدال هست، مقایسهاش با نسخهی ایرانی خودش درس خوبی است.
این اصول برای تحلیلگر بورس چه اهمیتی دارد؟
شاید بگویید: «من حسابدار نیستم، فقط میخواهم سهم خوب بخرم.» حق دارید. ولی سودی که سود هر سهم (EPS) را میسازد، خروجی همین اصول است. اگر ندانید چطور ساخته شده، نمیفهمید چقدرش ماندگار است.
این چکلیست را من هر بار که صورت مالی یک شرکت را باز میکنم، در ذهنم مرور میکنم:
- گزارش حسابرس را اول بخوانید. بند شرط یا ابهام در تداوم فعالیت دارد؟
- یادداشت رویههای حسابداری را ببینید. روش استهلاک یا قیمتگذاری موجودی امسال عوض شده؟
- پیشدریافتها را با پارسال مقایسه کنید. بزرگشدنشان یعنی درآمدهای آینده؛ کوچکشدنشان شاید یعنی سفارش کمتر.
- دریافتنیها را با فروش مقایسه کنید. اگر فروش ۲۰٪ بالا رفته ولی طلب از مشتری دو برابر شده، درآمد هست ولی پول نیامده.
- سود را با جریان نقد عملیاتی کنار هم بگذارید. چند سال پشت سر هم سود بالا و جریان نقد ضعیف، زنگ خطر است.
- درآمدهای یکباره را جدا کنید. فروش زمین یا سود تسعیر ارز ماندگار نیست.
- داراییهای قدیمی را با ارزش روز بسنجید. اصل بهای تمام شده ممکن است ارزش واقعی را پنهان کرده باشد.
پس این اصول به شما کمک میکند سود «واقعی و تکرارشدنی» را از سود «روی کاغذ» جدا کنید. این همان کاری است که در تحلیل بنیادی دنبالش هستیم.
اشتباههای رایج در برداشت از اصول حسابداری
- سود را با پول نقد یکی دانستن. شرکت میتواند سود بدهد و پول نداشته باشد؛ به همین دلیل گاهی تقسیم سود عقب میافتد.
- ارزش دفتری را ارزش واقعی فرض کردن. در شرکتهای قدیمی، بهخاطر اصل بهای تمام شده، ارزش دفتری معمولا خیلی کمتر از ارزش روز است.
- یادداشتها را نخواندن. بیشتر اطلاعات مهم طبق اصل افشای کامل در یادداشتهاست، نه در جدول اصلی.
- هر پیشدریافتی را خبر خوب دانستن. پیشدریافت بدهی است؛ اگر شرکت نتواند بهموقع تحویل بدهد، دردسر میشود.
- تعدیل سود را همیشه نشانهی دستکاری دیدن. گاهی تغییر سود فقط اثر یک قاعدهی تازه، مثل استاندارد ۴۳، است. اینکه چطور تعدیل سود را تفسیر کنید، خودش بحث جداست.
سوالات متداول
اصول حسابداری کداماند؟
مهمترین اصول حسابداری اصل بهای تمام شده، اصل تحقق درآمد، اصل تطابق و اصل افشای کاملاند. کنارشان فرضهای تداوم فعالیت، شخصیت جداگانه، دورهی مالی و واحد پول، و مفاهیم احتیاط، اهمیت نسبی و ثبات رویه هم میآیند.
اصل تطابق یعنی چه؟
اصل تطابق یعنی هزینهای که برای بهدستآوردن یک درآمد شده، در همان دورهی آن درآمد ثبت شود. استهلاک دستگاه و بهای تمام شدهی کالای فروختهشده دو نمونهی رایج آناند. به آن اصل مقابلهی هزینه و درآمد هم میگویند.
اصل تحقق درآمد چه زمانی درآمد را شناسایی میکند؟
وقتی شرکت کارش را انجام داده باشد، یعنی کالا را تحویل داده یا خدمت را ارایه کرده باشد و مبلغش قابل اندازهگیری باشد. زمان دریافت پول ملاک نیست؛ پولی که زودتر میآید پیشدریافت و بدهی است.
اصل افشای کامل چیست؟
اصل افشای کامل میگوید هر اطلاعی که ممکن است تصمیم سرمایهگذار را عوض کند باید گفته شود، در خود صورتهای مالی یا در یادداشتهای توضیحی. بدهیهای احتمالی، رویدادهای بعد از ترازنامه و معامله با اشخاص وابسته از این دستهاند.
اصل بهای تمام شده چه ایرادی دارد؟
عددش قابلاعتماد است چون فاکتور دارد، ولی با گذشت زمان و تورم از ارزش روز دور میشود. برای همین زمین و ساختمان شرکتهای قدیمی در ترازنامه خیلی کمتر از ارزش واقعیشان نوشته شدهاند.
اصل محافظهکاری در حسابداری یعنی چه؟
یعنی وقتی شک هست، دارایی و درآمد بیشتر از واقع و بدهی و هزینه کمتر از واقع نشان داده نشود. مثلا کالای انباری که ارزان شده کاهش ارزش میخورد، ولی سود کالای گرانشده تا فروش ثبت نمیشود.
استانداردهای حسابداری ایران را چه کسی تدوین میکند؟
استانداردهای حسابداری ایران را کمیتهی فنی سازمان حسابرسی تدوین میکند و شرکتهای بورسی باید آنها را رعایت کنند. این استانداردها در سالهای اخیر به استانداردهای بینالمللی IFRS نزدیکتر شدهاند.
این اصول برای تحلیلگر بورس چه اهمیتی دارد؟
سود هر سهم خروجی همین اصول است. با شناختن آنها میفهمید سود چقدر ماندگار است، کجا درآمد هست ولی پول نیامده، و کدام دارایی ارزانتر از ارزش روز ثبت شده است. این پایهی تحلیل بنیادی است.
جمعبندی
اصول حسابداری ترازوی مشترک همهی شرکتهاست. اصل بهای تمام شده میگوید دارایی با قیمت روز خرید ثبت شود؛ اصل تحقق درآمد میگوید درآمد با انجام کار ثبت شود، نه با آمدن پول؛ اصل تطابق هزینه را کنار درآمد خودش مینشاند؛ و اصل افشای کامل میگوید هر چیز مهم باید گفته شود.
پس دفعهی بعد که گزارش مالی یک شرکت را در کدال باز کردید، فقط به عدد سود نگاه نکنید. سه چیز را بپرسید: این درآمد واقعا مال همین دوره است؟ هزینههایش کامل آمده؟ و در یادداشتها چه چیزی گفته شده که در جدول نیست؟ اگر میخواهید قدم بعدی را بردارید، مقالهی صورت سود و زیان را بخوانید؛ آنجا همین اصول را سطر به سطر روی یک گزارش واقعی میبینید. تصمیم نهایی دربارهی هر سهم، مثل همیشه، با خودتان.