
نظریه گام تصادفی (Random Walk) چیست؟ قدم زدن تصادفی در بازار سرمایه به زبان ساده

فهرست مطالب۱۳ بخش
- نظریه گام تصادفی چه میگوید؟
- قدم زدن تصادفی با یک مثال ساده: هزار نفر و یک خط
- قدم زدن تصادفی در دو بعد: بچهای که در پارک گم شد
- نظریه گام تصادفی از کجا آمد؟
- میمون دارتانداز: شوخیای که جدی شد
- گام تصادفی و فرضیه بازار کارا چه فرقی دارند؟
- چرا قیمت در کوتاهمدت تصادفی به نظر میرسد؟ داستانِ میترا
- یک گربه در حیاط: نقشِ خبرِ پیشبینینشده
- اگر قیمت تصادفی است، تحلیل تکنیکال بیفایده است؟
- شواهد علیه گام تصادفی: بازار کجا تصادفی نیست؟
- گام تصادفی در بورس تهران چقدر درست است؟
- درسِ گام تصادفی برای سرمایهگذارِ معمولی
- ۱. شکست دادنِ بازار سختتر از آن است که به نظر میرسد
- ۲. صندوق شاخصی همان جوابِ عملیِ ملکیل است
- ۳. زمانبندی را کنار بگذارید، منظم بخرید
- ۴. همهی تخممرغها را در یک سبد نگذارید
- ۵. کارمزد و پرمعاملگی را دستِ کم نگیرید
- اشتباههای رایج در برداشت از نظریه گام تصادفی
- چکلیست: با نظریه گام تصادفی چه کنیم؟
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «اگر اینهمه تحلیلگر هست، چرا هیچکس نمیداند فردا بورس مثبت است یا منفی؟» جواب یکی از معروفترین نظریههای بازار سرمایه همین است. نظریه گام تصادفی (Random Walk) میگوید تغییر قیمت سهم در کوتاهمدت پیشبینیپذیر نیست؛ قیمتِ دیروز و پریروز نمیگوید قیمتِ فردا بالا میرود یا پایین. به آن «قدم زدن تصادفی» یا «ولگشت» هم میگویند.
این نظریه نمیگوید بازار قمارخانه است. نمیگوید همهچیز شانسی است. میگوید چیزی که قیمت را تکان میدهد، خبرِ تازه است، و خبرِ تازه را از قبل نمیشود دانست. در این راهنما با مثالهای ساده میبینیم این حرف از کجا آمده، چه شواهدی به نفع و به ضررش هست، در بورس تهران چقدر درست است و برای من و شمای سرمایهگذار چه معنایی دارد.
نظریه گام تصادفی چه میگوید؟
یک سکهی معمولی را در نظر بگیرید. اگر پنج بار پشتِ سرِ هم «شیر» بیاید، بارِ ششم شانسِ «خط» بیشتر نمیشود. سکه حافظه ندارد. نظریه گام تصادفی میگوید تغییرِ روزانهی قیمت سهم هم تقریبا همینطور است: اینکه دیروز مثبت بوده، چیزی دربارهی امروز نمیگوید.
به زبانِ ساده، این نظریه سه حرف دارد:
- تغییرِ قیمت، نه خودِ قیمت، تصادفی است. قیمت از جایی که دیروز بوده شروع میکند و یک قدمِ نامعلوم برمیدارد. پس قیمتِ امروز بهترین حدس برای قیمتِ فرداست، بهاضافهی یک تکانِ پیشبینیناپذیر.
- قدمها به هم ربط ندارند. قدمِ امروز از قدمِ دیروز خبر ندارد. در آمار به این میگویند «مستقل بودن».
- نمودارِ گذشته راهِ آینده را نشان نمیدهد. اگر قدمها مستقل باشند، هیچ الگوی تکراریای در نمودار نمیماند که بشود با آن پولِ مطمین درآورد.
یک نکته را همین اول روشن کنم، چون بیشترِ بدفهمیها از همینجاست. «تصادفی» در این نظریه یعنی قابل پیشبینی نبودن، نه بیدلیل بودن. قیمت به خاطرِ خبرِ سود، نرخ ارز، مجمع یا جنگ تکان میخورد. ولی چون این خبرها را از قبل نمیدانیم، جهتِ قدمِ بعدی برای ما نامعلوم است.
پس نظریه گام تصادفی یعنی: در کوتاهمدت، جهتِ قدمِ بعدیِ قیمت را با نگاه به قدمهای قبلی نمیشود دانست.
قدم زدن تصادفی با یک مثال ساده: هزار نفر و یک خط
فرض کنید هزار نفر را روی یک خط، در نقطهی صفر، جمع کردهایم. به همه میگوییم هر کس دلش خواست یک قدم به راست یا یک قدم به چپ بردارد. کسی نمیتواند سر جایش بماند و کسی هم بیشتر از یک قدم برنمیدارد.
بعد از قدمِ اول، تقریبا نصفِ آدمها روی نقطهی یک هستند و نصف روی منفی یک. هیچکس روی صفر نیست. قدمِ دوم را که بردارند، آنهایی که راست رفته بودند و حالا چپ میروند، به صفر برمیگردند. آنهایی که دوباره راست میروند، به نقطهی دو میرسند.
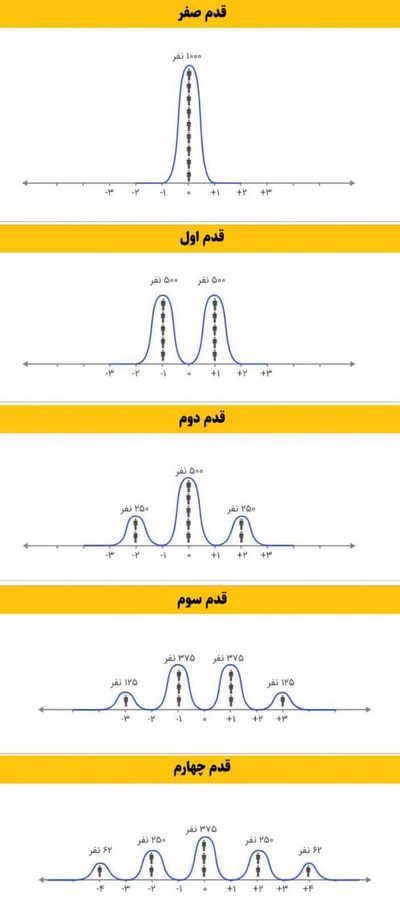
این بازی را چهار قدم ادامه بدهیم و حساب کنیم. هر آدم ۱۶ مسیرِ ممکن دارد (۲ ضربدر ۲ ضربدر ۲ ضربدر ۲). از این ۱۶ مسیر، ۶ تا او را دوباره به صفر برمیگردانند، ۴ تا به نقطهی دو، ۴ تا به منفی دو، و فقط یکی به نقطهی چهار و یکی به منفی چهار.
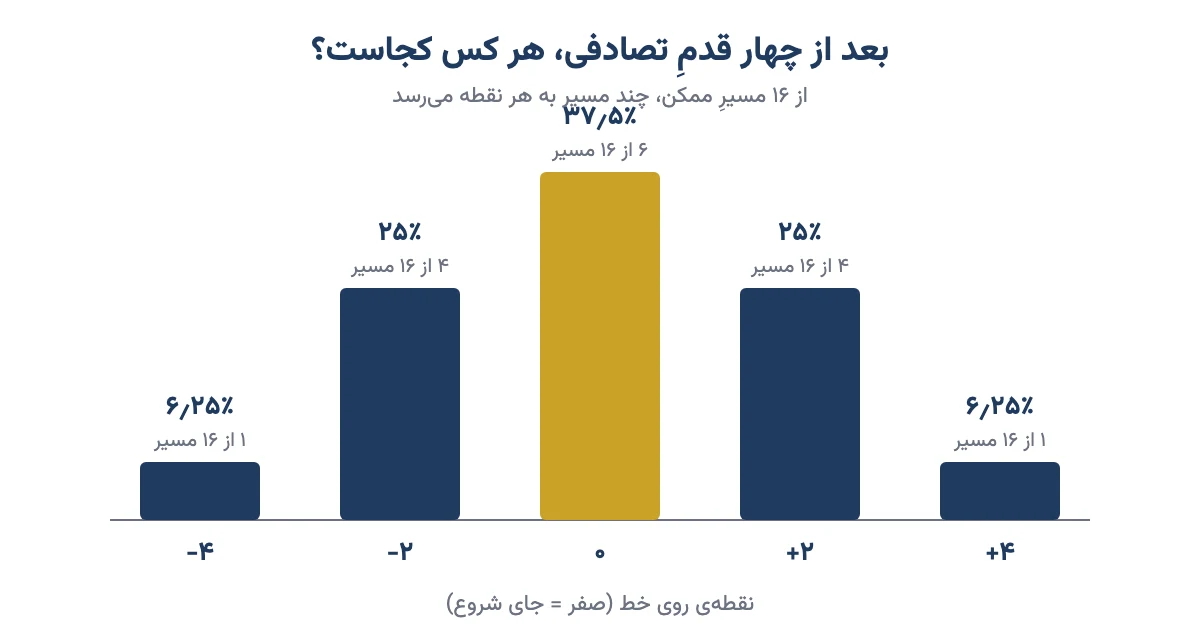
به درصد که برگردانیم، بعد از چهار قدم حدود ۳۷٫۵٪ آدمها روی صفرند و فقط ۶٫۲۵٪ به نقطهی چهار رسیدهاند. یعنی بیشترِ آدمها نزدیکِ جای اولشان میمانند، ولی هر چه قدمها بیشتر شود، چند نفری خیلی دور میروند. دو نکتهی ظریف هم دارد: در قدمهای زوج هیچکس روی نقطهی فرد نیست، و برعکس.
پس اگر بعد از چهار قدم کسی را روی نقطهی چهار دیدید، او نابغه نیست؛ فقط از آن یک مسیرِ ۱۶ تایی رفته است. این را یادتان بماند، چون در بازار هم به کارمان میآید.
قدم زدن تصادفی در دو بعد: بچهای که در پارک گم شد
مادری با بچهاش به پارک رفته است. چند دقیقه برای برداشتنِ گوشی به ماشین برمیگردد و وقتی میآید، بچه سرِ تاب نیست. از کجا شروع کند؟ معلوم است: از دورِ همان تاب. بچه به هر طرفی ممکن است رفته باشد، ولی در چند دقیقه نمیتواند خیلی دور شده باشد.
اگر یک ساعت بگذرد، دایرهی جستوجو بزرگتر میشود. اگر بچه ساعتی یک کیلومتر راه برود، حالا ممکن است هر جای یک دایره به شعاعِ یک کیلومتر باشد. با این حال، باز هم احتمالِ اینکه نزدیکِ مرکز باشد بیشتر است. خیلی بعید است بچه یک خطِ صاف را گرفته و یکراست از پارک دور شده باشد.
پس در گام تصادفی، گذشتِ زمان دامنهی جاهای ممکن را بازتر میکند. قیمت هم همین است: دربارهی فردا تقریبا هیچ نمیدانیم، دربارهی شش ماهِ بعد دامنهی بازتری داریم، ولی جهت باز هم قطعی نیست.
نظریه گام تصادفی از کجا آمد؟
این ایده تازه نیست. بیش از صد سال پیش، در سال ۱۹۰۰، یک ریاضیدانِ فرانسوی به نامِ لویی باشلیه در رسالهی دکترایش نشان داد تغییرِ قیمت اوراق در بورس پاریس شبیهِ یک حرکتِ تصادفی است. آن روزها کسی جدیاش نگرفت.
نیمهی قرن بیستم، آماردانها با کامپیوترهای اولیه سراغِ دادههای قیمت رفتند. یکی از آنها، موریس کندال، در سال ۱۹۵۳ نشان داد تغییرِ هفتگیِ قیمت سهمها و کالاها تقریبا هیچ ربطی به تغییرِ هفتهی قبل ندارد. بعد پل سامویلسون، برندهی نوبل اقتصاد، در سال ۱۹۶۵ توضیح داد چرا: اگر همهی اطلاعاتِ قابلِ دانستن زود در قیمت بنشیند، تغییرِ بعدی فقط از خبرِ پیشبینینشده میآید. در همان سالها یوجین فاما هم این ایده را به «فرضیه بازار کارا» رساند.
اسمِ «گام تصادفی» را اما بیشتر با برتون ملکیل (Burton Malkiel) میشناسند. او استادِ اقتصادِ دانشگاه پرینستون است و در سال ۱۹۷۳ کتابِ «گام تصادفی در وال استریت» (A Random Walk Down Wall Street) را نوشت. کتاب بارها با ویرایشِ تازه چاپ شده و هنوز یکی از پرفروشترین کتابهای سرمایهگذاری است.
میمون دارتانداز: شوخیای که جدی شد
جملهی معروفِ ملکیل این است که یک میمونِ چشمبسته که به صفحهی سهام روزنامه دارت پرتاب کند، میتواند سبدی بچیند که به خوبیِ سبدِ متخصصها کار کند. منظورش توهین به تحلیلگرها نبود. میخواست بگوید اگر قیمتها پیشبینیپذیر نباشند، انتخابِ تصادفی هم دستِ کمی از انتخابِ حرفهای ندارد.
روزنامهی وال استریت ژورنال این حرف را سالها، از اواخرِ دههی ۱۹۸۰ تا اوایلِ دههی ۲۰۰۰، آزمایش کرد. چند کارشناس سهم انتخاب میکردند و همزمان کارکنانِ روزنامه به صفحهی سهام دارت میزدند. در بیشترِ دورهها کارشناسها جلو افتادند، ولی نه همیشه و نه با فاصلهی زیاد. منتقدها هم گفتند بخشی از برتریِ کارشناسها از این بود که اسمِ سهمشان در روزنامه چاپ میشد و خریدار پیدا میکرد.
پس آزمایش نه ملکیل را کاملا تایید کرد، نه رد. ولی یک چیز را خوب نشان داد: فاصلهی «حرفهای» و «شانسی» خیلی کمتر از آن است که بیشترِ ما خیال میکنیم.
گام تصادفی و فرضیه بازار کارا چه فرقی دارند؟
این دو را زیاد با هم قاطی میکنند. خیلی به هم نزدیکاند، ولی یکی نیستند.
فرضیه بازار کارا میگوید قیمتها اطلاعاتِ موجود را زود و درست در خودشان دارند؛ پس با اطلاعاتی که همه دارند، نمیشود بهطورِ پایدار از بازار جلو زد. نظریه گام تصادفی میگوید مسیرِ قیمت مثلِ قدمهای نامعلوم است. اولی دربارهی «اطلاعات» است، دومی دربارهی «شکلِ حرکتِ قیمت».
این جدول فرقشان را کنارِ هم میگذارد:
| موضوع | نظریه گام تصادفی | فرضیه بازار کارا |
|---|---|---|
| حرفِ اصلی | تغییرِ قیمت در کوتاهمدت پیشبینیپذیر نیست | قیمت اطلاعاتِ موجود را زود در خودش دارد |
| تمرکز | شکلِ آماریِ حرکتِ قیمت | رابطهی قیمت و اطلاعات |
| چهرههای مشهور | باشلیه، کندال، ملکیل | سامویلسون، فاما |
| پیامد برای تحلیل تکنیکال | نمودارِ گذشته سودِ مطمین نمیدهد | در شکلِ ضعیف، همین حرف |
| پیامد برای تحلیل بنیادی | مستقیم چیزی نمیگوید | در شکلِ نیمهقوی، اطلاعاتِ عمومی هم برتری نمیدهد |
| آیا یکی بدونِ دیگری ممکن است؟ | بله. بازار میتواند کارا باشد ولی قیمت دقیقا گام تصادفی نباشد، و برعکس | |
پس گام تصادفی را میشود نسخهی سختگیرانهترِ «شکلِ ضعیفِ» بازار کارا دانست. اگر سه شکلِ ضعیف، نیمهقوی و قوی را میخواهید دقیقتر بشناسید، مقالهی «بازار کارا چیست» را که در بالا پیوندش را گذاشتم بخوانید؛ دلیلهای ناکارایی بازار را هم در فرضیه بازار کارا و علل ناکارایی بورس نوشتهام.
چرا قیمت در کوتاهمدت تصادفی به نظر میرسد؟ داستانِ میترا
ما معمولا خیال میکنیم آدمها فقط وقتی سهم میخرند که آن را ارزان ببینند، و فقط وقتی میفروشند که گران ببینند. واقعیت شلوغتر است. بیایید یک روزِ یک سرمایهگذار به اسمِ میترا را دنبال کنیم.
میترا میخواهد حقوقِ این ماهش را سهم بخرد. حقوق به جای یکمِ ماه، سوم واریز میشود. سهمِ اولی که در نظر داشت بسته است و سهمِ دوم صفِ خرید دارد. سراغِ گزینهی سوم میرود، ولی سامانهی کارگزاری قطع میشود. یک ساعت بعد بالاخره خرید میکند، عصبی و کلافه.
چند دقیقه بعد گوشیاش از دستش میافتد و میشکند. بیگوشی نمیتواند کار کند. فردا مجبور است ده برابرِ خریدِ این ماه سهم بفروشد تا گوشی بخرد. صبح خواب میماند و ساعت ۱۱ میبیند سهمی که دیروز خریده، صفِ خرید شده است.
در این ماجرا، هیچکدام از خرید و فروشهای میترا به ارزشِ واقعیِ شرکت ربطی نداشت. حقوقِ دیرکرده، قطعیِ سامانه و گوشیِ شکسته تصمیم را ساختند. حالا میلیونها نفر مثلِ میترا را تصور کنید، هر کدام با گرفتاریهای خودشان.
حقوقیها هم از این ماجرا جدا نیستند. اگر میترا واحدهای صندوقش را باطل کند، مدیرِ صندوق باید سهم بفروشد تا پولش را بدهد. شاید مدیر خیلی منطقی باشد، ولی پولی که دستش است مالِ آدمهایی مثلِ میتراست. برای همین میگویم که بازیگرانِ بزرگِ سهام هر قدر هم بزرگ باشند، از رفتارِ مردم جدا نیستند.
پس در کوتاهمدت، قیمت حاصلِ جمعِ هزاران دلیلِ کوچکِ نامرتبط است: پولِ لازم، خبرِ ناگهانی، ترس، حوصله. جمعِ اینها از بیرون شبیهِ حرکتِ تصادفی دیده میشود.
یک گربه در حیاط: نقشِ خبرِ پیشبینینشده
جوجهای را در حیاط تصور کنید. میدانیم بیشتر طرفِ دانه و آب و سایه میرود. ولی کسی نمیداند دو دقیقهی بعد دقیقا کجاست. اگر ناگهان گربهای به حیاط بپرد، همهی حسابها به هم میریزد. چه کسی ورودِ گربه را از قبل میدانست؟
بورس تهران در سال ۱۳۹۹ چنین گربهای دید. کرونا آمد، معاملاتِ مسکن و خودرو کند شد، پولها راهیِ بورس شد و شاخص کل در مرداد ۱۳۹۹ از ۲ میلیون واحد گذشت. کمتر کسی در سال ۱۳۹۸ چنین عددی را پیشبینی کرده بود. ولی بعد از اوج، همیشه کسانی پیدا میشوند که میگویند «ما از اول میدانستیم». روند و نمودارِ شاخص را میتوانید در صفحهی شاخص کل بورس ببینید.
پس وقتی کسی بعد از یک جهشِ بزرگ میگوید آن را پیشبینی کرده بود، بپرسید پیش از آن، کجا و با چه عددی گفته بود.
اگر قیمت تصادفی است، تحلیل تکنیکال بیفایده است؟
این مهمترین پرسشی است که دربارهی این نظریه میپرسند. جوابِ کوتاهِ من این است: نه کاملا. ولی تحلیل تکنیکال را باید با انتظارِ درست به کار برد.
اگر قیمت دقیقا گام تصادفی بود، هیچ الگوی نموداری نمیتوانست بهطورِ پایدار سود بدهد. ملکیل در کتابش آزمایشی را تعریف میکند که شاگردانش با شیر یا خط انداختنِ سکه نمودارِ قیمتِ ساختگی کشیدند. وقتی یکی از این نمودارها را به یک تحلیلگرِ نمودار نشان دادند، او در آن الگوی خرید دید. این همان خطایی است که در خطاهای شناختی به آن «اثر خوشهبندی» گفتهام: ذهنِ ما حتی در اتفاقهای کور هم نظم پیدا میکند.
از آن طرف، بازار واقعی دقیقا گام تصادفی نیست، و همین فضایی برای تحلیل تکنیکال باز میکند. من تحلیل تکنیکال را بیشتر ابزارِ مدیریتِ ریسک میدانم تا گوی جادویی. به من نمیگوید فردا چه میشود. کمکم میکند بدانم اگر اشتباه کردم کجا بیرون بیایم، چقدر سرمایه وارد کنم و کجا انتظارم را پایین بیاورم.
این جدول نشان میدهد گام تصادفی با هر ادعای رایجِ تکنیکالی چه میکند:
| ادعا | نظریه گام تصادفی چه میگوید | برداشتِ منصفانه |
|---|---|---|
| «این الگو حتما جواب میدهد» | هیچ الگویی قطعی نیست | الگو فقط احتمال را کمی جابهجا میکند، اگر بکند |
| «تاریخ تکرار میشود» | قدمها حافظه ندارند | رفتارِ آدمها تکرار میشود، ولی نه به شکلِ دقیق و قابلِ زمانبندی |
| «حد ضرر لازم نیست، برمیگردد» | هیچ دلیلی برای برگشتن نیست | حد ضرر حتی در بازارِ تصادفی جلوی ضررِ بزرگ را میگیرد |
| «روند دوستِ شماست» | روند در گام تصادفی خیالی است | شواهدی از تداومِ روند (مومنتوم) هست؛ پایینتر میگویم |
پس اگر تحلیل تکنیکال کار میکنید، آن را زبانِ احتمال ببینید، نه پیشگویی. هر بار که حس کردید الگویی «قطعی» پیدا کردهاید، یک قدم عقب بروید.
شواهد علیه گام تصادفی: بازار کجا تصادفی نیست؟
اگر فقط حرفِ موافقان را بزنم، منصف نبودهام. از دههی ۱۹۸۰ به بعد پژوهشگرها نشانههایی پیدا کردند که قیمتها دقیقا مثلِ سکه رفتار نمیکنند. معروفترینش پژوهشِ اندرو لو و کریگ مککینلی بود که در سال ۱۹۸۸ با دادههای هفتگیِ بورس آمریکا نشان دادند فرضِ گام تصادفی دقیقا جور درنمیآید. اسمِ کتابی که بعدها نوشتند هم همین بود: «وال استریت گام تصادفی برنمیدارد».
اینها مهمترین شواهدِ مخالفاند:
| پدیده | یعنی چه؟ | با گام تصادفی جور است؟ |
|---|---|---|
| مومنتوم یا تداومِ روند | سهمهایی که در چند ماهِ گذشته بیشتر بالا رفتهاند، در چند ماهِ بعد هم کمی بهتر عمل کردهاند | نه؛ گذشته کمی آینده را نشان داده |
| بازگشت به میانگین | در دورههای چندساله، بازندههای بزرگ کمی جبران کردهاند و برندههای بزرگ کمی عقب نشستهاند | نه کاملا |
| خوشهی نوسان | روزهای پرتلاطم پشتِ هم میآیند و روزهای آرام هم پشتِ هم | جهت هنوز نامعلوم است، ولی اندازهی قدمها نه |
| سقوطهای ناگهانی | مثلِ «دوشنبهی سیاه» اکتبر ۱۹۸۷ که شاخص داوجونز در یک روز حدودِ ۲۲٪ ریخت | نه؛ در گام تصادفیِ ساده چنین روزی تقریبا ناممکن است |
| حبابها | قیمت مدتِ طولانی از ارزش دور میشود، مثلِ حبابِ شرکتهای اینترنتی | نه؛ پای رفتارِ جمعی در میان است |
| اثرهای تقویمی | مثلا «اثر ژانویه» در بعضی دورهها و بازارها | نه، ولی بیشترشان بعد از کشف کمرنگ شدند |
بیشترِ این پدیدهها ریشه در رفتارِ آدم دارند: ترس، طمع، رفتار گلهای و بیشاطمینانی. شاخهای از اقتصاد به اسمِ مالی رفتاری دقیقا همینها را بررسی میکند.
ولی یک نکته را جا نیندازید. پیدا کردنِ یک نظم در دادههای گذشته، با پول درآوردن از آن یکی نیست. خیلی از این نظمها کوچکاند و بعد از کارمزد و مالیات و اشتباهِ زمانبندی چیزی از آنها نمیماند. جوابِ خودِ ملکیل هم به منتقدها تقریبا همین است: شاید قیمت دقیقا تصادفی نباشد، ولی آنقدر تصادفی هست که شکست دادنِ بازار برای بیشترِ ما سخت باشد.
پس شواهد میگویند گام تصادفی یک تقریبِ خوب است، نه یک قانونِ دقیق. بازار تا حدی پیشبینیپذیر است، ولی این حد کم و پرهزینه است.
گام تصادفی در بورس تهران چقدر درست است؟
بورس ما ویژگیهایی دارد که آن را از تصادفیِ کامل دور میکند. بسیاری از پژوهشهای دانشگاهی دربارهی بورس تهران هم به همین نتیجه رسیدهاند که دستکم در بازههای کوتاه، قیمتها دقیقا گام تصادفی برنمیدارند. دلیلهایش را میشود ساده دید:
- دامنهی نوسان. قیمت هر روز فقط تا سقف و کفِ مشخصی میتواند تکان بخورد. اگر خبری ارزشِ سهم را ۲۰٪ بالا ببرد، قیمت چند روز پشتِ هم به سقف میخورد تا آن را جذب کند. نحوهی محاسبهاش را در دامنه نوسان بورس ببینید.
- صفِ خرید و فروش. همین سقف و کف باعث صف میشود، و صفِ امروز اغلب صفِ فردا را هم میآورد. این یعنی قدمِ امروز به قدمِ دیروز ربط دارد. سازوکارش را در صف خرید و صف فروش نوشتهام.
- سهمهای کممعامله. در نمادی که روزی چند معاملهی کوچک دارد، قیمت دیر به خبر میرسد.
- اطلاعاتِ نابرابر. گاهی قیمت پیش از انتشارِ رسمیِ خبر حرکت میکند. یعنی بعضیها زودتر از بقیه میدانند.
- هیجانِ جمعی. حقیقیها سهمِ بزرگی از معاملات را دارند و موجِ ورود و خروجِ پولشان روندهای پرشتاب میسازد.
آیا این یعنی در بورس تهران راحت میشود پول درآورد؟ متاسفانه نه. همین صفها برای همه دیده میشوند و رقابت برای گرفتنِ جای جلوی صف سخت است. هیجانِ جمعی هم دو طرف دارد: روندی که امروز پرشتاب است، فردا با همان شتاب برمیگردد.
پس در بورس ما قیمت کمتر از بازارهای بزرگ تصادفی است، ولی این به معنای پولِ آسان نیست. فقط یعنی جا برای تحلیلِ درست و صبور بیشتر است، و جا برای اشتباهِ پرهزینه هم.
درسِ گام تصادفی برای سرمایهگذارِ معمولی
بیایید از این همه حرف به زندگیِ خودمان برسیم. اگر حتی بخشی از حرکتِ قیمت تصادفی باشد، چه کار کنیم؟
۱. شکست دادنِ بازار سختتر از آن است که به نظر میرسد
گزارشهای سالانهی S&P Dow Jones Indices سالهاست نشان میدهند بیشترِ صندوقهای سهامیِ فعال در آمریکا، در دورههای ده و پانزده ساله، از شاخص S&P 500 عقب ماندهاند. اینها مدیرانِ حرفهای با تیمِ تحلیلاند. پس اگر من و شما در چند ماه از بازار جلو زدیم، اول به شانس فکر کنیم، بعد به مهارت.
۲. صندوق شاخصی همان جوابِ عملیِ ملکیل است
ملکیل از نتیجهی کارش یک توصیهی ساده درآورد: به جای گشتن دنبالِ سهمِ برنده، کلِ بازار را با کمترین هزینه بخرید و نگه دارید. صندوق شاخصی یعنی صندوقی که سعی نمیکند از بازار جلو بزند و فقط همراهِ یک شاخص بالا و پایین میرود. داستانِ این ایده را در شرکت ونگارد و انقلاب صندوقهای شاخصی و مقایسهاش را در سرمایهگذاری فعال و منفعل نوشتهام. در ایران صندوق شاخصیِ واقعی کم است؛ پیش از خرید، امیدنامهی صندوق را بخوانید.
۳. زمانبندی را کنار بگذارید، منظم بخرید
اگر نمیشود فهمید فردا بازار بالا میرود یا پایین، دنبالِ «بهترین روزِ خرید» گشتن هم بیحاصل است. راهِ سادهتر این است که هر ماه مبلغِ ثابتی بخرید. به این روش استراتژی DCA یا خرید پلهای میگویند. مثلا اگر هر ماه ۵ میلیون تومان کنار میگذارید، همان را هر ماه، چه بازار مثبت باشد چه منفی، سرمایهگذاری کنید. این فقط مثال است؛ مبلغ را خودتان با درآمدتان بسنجید.
۴. همهی تخممرغها را در یک سبد نگذارید
وقتی قدمِ بعدیِ هر سهم نامعلوم است، تکیه کردن به یک سهم یعنی گذاشتنِ همهچیز روی یک شیر یا خط. تنوع بخشی کمک میکند ضربهی یک گربهی ناگهانی کلِ سرمایه را نبرد.
۵. کارمزد و پرمعاملگی را دستِ کم نگیرید
اگر حرکتِ کوتاهمدت تا حدِ زیادی تصادفی باشد، هر خرید و فروشِ اضافه بیشتر کارمزد است تا سود. پژوهشها روی سرمایهگذارانِ خُرد نشان داده پرمعاملهترها معمولا از بقیه عقبتر میمانند. پس کمتر و فکرشدهتر معامله کنید.
پس گام تصادفی به ما نمیگوید سرمایهگذاری نکنید. میگوید ساده، منظم، متنوع و کمهزینه سرمایهگذاری کنید و از هر کس که پیشگوییِ قطعی میفروشد دوری کنید.
اشتباههای رایج در برداشت از نظریه گام تصادفی
- «پس بورس قمار است.» نه. در قمار، میانگینِ بازده برای بازیکن منفی است. در بورس، در بلندمدت میانگینِ بازده از سودِ شرکتها میآید. تصادفی بودنِ قدمها با مثبت بودنِ مسیرِ بلندمدت تناقض ندارد.
- «پس تحلیل بنیادی هم بیفایده است.» گام تصادفی دربارهی پیشبینیِ قیمتِ کوتاهمدت است. تحلیل بنیادی دنبالِ فهمیدنِ ارزش است و کمک میکند سهمِ گران و پرریسک نخرید.
- «تصادفی یعنی بیدلیل.» نه. یعنی دلیلش را از قبل نمیدانیم.
- «کسی که پارسال سود کرد، استاد است.» آن یک نفر روی نقطهی چهار را یادتان هست؟ یک سالِ خوب کافی نیست؛ کارنامهی چندساله را ببینید.
- «اگر تصادفی است، حد ضرر لازم نیست.» برعکس. در بازارِ پیشبینیناپذیر، حد ضرر و اندازهی درستِ معامله مهمتر هم میشوند.
چکلیست: با نظریه گام تصادفی چه کنیم؟
- پیشبینیِ قطعیِ قیمتِ فردا را از هیچکس، حتی از خودتان، باور نکنید.
- بعد از هر سودِ بزرگ از خودتان بپرسید: چقدرش شانس بود؟
- بخشی از سرمایه را بیدردسر و منفعل، در صندوقهای کمهزینه، بگذارید.
- اگر خودتان سهم انتخاب میکنید، آن را با شاخص کل مقایسه کنید، نه با سودِ همکارتان.
- هر ماه منظم سرمایهگذاری کنید و دنبالِ کف و سقفِ دقیق نگردید.
- سبد را متنوع کنید و روی یک نماد شرط نبندید.
- تعدادِ معاملهها و کارمزدِ سالانهتان را بشمارید.
سوالات متداول
نظریه گام تصادفی چه میگوید؟
نظریه گام تصادفی میگوید تغییر قیمت سهم در کوتاهمدت پیشبینیپذیر نیست و قیمت گذشته جهت قیمت فردا را نشان نمیدهد. دلیلش این است که قیمت با خبر تازه تکان میخورد و خبر تازه را از قبل نمیشود دانست.
گام تصادفی و قدم زدن تصادفی یکی است؟
بله. هر دو ترجمهی Random Walk هستند و به آن ولگشت هم میگویند. در آمار یعنی حرکتی که هر قدمش جهت نامعلومی دارد و به قدم قبلی ربط ندارد. در بازار سرمایه یعنی تغییر روزانهی قیمت چنین رفتاری دارد.
اگر قیمت تصادفی است تحلیل تکنیکال بیفایده است؟
نه کاملا. بازار واقعی دقیقا گام تصادفی نیست و شواهدی مثل تداوم روند دیده شده است. ولی هیچ الگویی قطعی نیست. تحلیل تکنیکال بیشتر برای مدیریت ریسک، حد ضرر و سنجیدن احتمال به کار میآید، نه پیشگویی.
شواهد علیه گام تصادفی چیست؟
مهمترینشان تداوم روند یا مومنتوم، بازگشت به میانگین در دورههای چندساله، پشت هم آمدن روزهای پرنوسان، سقوطهای ناگهانی مثل اکتبر ۱۹۸۷ و حبابهاست. پژوهش لو و مککینلی در ۱۹۸۸ هم نشان داد دادههای هفتگی دقیقا گام تصادفی نیستند.
فرق گام تصادفی با فرضیه بازار کارا چیست؟
فرضیه بازار کارا دربارهی رابطهی قیمت و اطلاعات است و میگوید قیمت اطلاعات موجود را زود در خودش دارد. گام تصادفی دربارهی شکل حرکت قیمت است. این دو نزدیکاند، ولی بازار میتواند کارا باشد بی آنکه قیمت دقیقا گام تصادفی بردارد.
برتون ملکیل کیست و میمون دارتانداز یعنی چه؟
برتون ملکیل استاد اقتصاد دانشگاه پرینستون و نویسندهی کتاب گام تصادفی در وال استریت در سال ۱۹۷۳ است. او گفت میمونی چشمبسته که به صفحهی سهام دارت بزند، میتواند سبدی هماندازهی سبد متخصصها بچیند؛ یعنی انتخاب حرفهای برتری بزرگی ندارد.
آیا بورس تهران از گام تصادفی پیروی میکند؟
نه کاملا. دامنهی نوسان، صفهای چندروزه، سهمهای کممعامله و اطلاعات نابرابر باعث میشوند قیمت امروز به قیمت دیروز ربط داشته باشد. بسیاری از پژوهشها هم همین را نشان دادهاند. ولی این به معنای سود آسان نیست، چون رقابت و ریسک هم زیاد است.
با توجه به نظریه گام تصادفی چطور سرمایهگذاری کنیم؟
ساده و منظم. بخشی از سرمایه را در صندوقهای کمهزینه بگذارید، هر ماه مبلغ ثابتی بخرید، سبد را متنوع کنید، کمتر معامله کنید و پیشگویی قطعی هیچکس را باور نکنید. بازده خود را هم با شاخص کل مقایسه کنید.
جمعبندی
نظریه گام تصادفی یک حرفِ ساده و مهم دارد: در کوتاهمدت، قیمت قدمِ بعدیاش را به ما نمیگوید. این ایده از باشلیه در ۱۹۰۰ تا ملکیل در ۱۹۷۳ شکل گرفت و هنوز هم یکی از جدیترین نقدها به وعدهی پیشبینیِ قیمت است.
بازارِ واقعی، بهخصوص بورس تهران، دقیقا تصادفی نیست. روند، صف و هیجانِ جمعی رد پایی از نظم به جا میگذارند. ولی آنقدر تصادفی هست که شکست دادنِ بازار برای بیشترِ ما سخت و پرهزینه باشد.
پس دفعهی بعد که کسی با اطمینان گفت «این سهم هفتهی بعد دو برابر میشود»، داستانِ هزار نفر روی خط را یادتان بیاورید. اگر تازه شروع کردهاید، آموزش بورس از صفر را ببینید و بعد با برنامهای ساده، منظم و متنوع جلو بروید. تصمیمِ نهایی با خودتان.
چیزی که در نهایت اتفاق میافتد این است: تعدادی تصادفی سرمایهگذار، در زمانهایی تصادفی، با مبالغی تصادفی، بین سهمهایی تصادفی میچرخند و به تغییرات تصادفی قیمتها، واکنشهایی تصادفی میدهند. و ما در اینسو، میکوشیم که رفتارهای آنها را تحلیل کنیم. با این نگاه، هر بار که تحلیلی درست از آب درآمد، شگفتزده خواهیم شد. چقدر این جمله رو دوست داشتم درود بر شما عالی