
بنگاه اقتصادی چیست؟ انواع، اهداف و رفتار بنگاه به زبان ساده
فهرست مطالب۱۲ بخش
- بنگاه اقتصادی یعنی چه؟ به زبانِ ساده
- بنگاه اقتصادی با شرکت چه فرقی دارد؟
- انواع بنگاه اقتصادی کداماند؟
- ۱. از نظرِ مالکیت: دولتی، تعاونی، خصوصی
- ۲. از نظرِ شکلِ قانونی: تکمالک، شراکتی و شرکتهای تجاری
- ۳. از نظرِ نوعِ فعالیت
- ۴. از نظرِ اندازه: خرد، کوچک، متوسط و بزرگ
- هدف بنگاه اقتصادی چیست؟
- سود حسابداری با سود اقتصادی یکی نیست
- هزینههای بنگاه: ثابت، متغیر و نهایی
- هزینه نهایی یعنی چه؟
- بنگاه چقدر تولید میکند؟ قاعدهی درآمد نهایی و هزینه نهایی
- رفتار بنگاه در بازار رقابتی و بازار انحصاری
- در بازار رقابتی: بنگاه قیمتپذیر است
- بنگاه در بازار انحصاری چطور قیمت میگذارد؟
- مقیاس تولید: چرا بزرگترها ارزانتر تمام میکنند؟
- چرا سرمایهگذار بورس باید بنگاه را بشناسد؟
- سه اشتباهِ رایج دربارهی بنگاه اقتصادی
- سوالات متداول
- جمعبندی
نانوایی سرِ کوچه را در نظر بگیرید. صبح آرد و گاز و نیروی کار را کنار هم میگذارد، نان میپزد و میفروشد تا آخرِ ماه، بعد از دادنِ اجاره و حقوق، چیزی برایش بماند. این نانوایی یک بنگاه اقتصادی است.
بنگاه اقتصادی یعنی هر واحدی که منابع (پول، کارکن، زمین، دستگاه و مواد اولیه) را جمع میکند تا کالا یا خدمتی بسازد و به بازار بفروشد، و معمولا هدفش سود است. از بقالیِ محل تا یک پالایشگاهِ بزرگ، همه بنگاهاند. فرقشان در اندازه، مالکیت و شکلِ قانونی است، نه در اصلِ کار.
در این نوشته با هم میبینیم بنگاه با شرکت چه فرقی دارد، چند نوع دارد، هدفش چیست، هزینههایش را چطور حساب میکند و در بازارِ رقابتی و بازارِ انحصاری چطور قیمت میگذارد. آخرش هم میگوییم اینها برای کسی که سهم میخرد چه فایدهای دارد.
بنگاه اقتصادی یعنی چه؟ به زبانِ ساده
کلمهی «بنگاه» را بیشتر با بنگاهِ املاک میشناسیم. ولی در اقتصاد معنایش وسیعتر است. بنگاه همان جایی است که تصمیمِ «تولید» گرفته میشود: چه چیزی بسازیم، چقدر بسازیم و به چه قیمتی بفروشیم.
در اقتصاد خرد دو بازیگرِ اصلی داریم. یکی خانوارها، یعنی من و شما که خرج میکنیم و کار میکنیم. دیگری بنگاهها که کار و سرمایهی ما را میگیرند و در عوض کالا و خدمت تحویل میدهند. خانوار دنبالِ بیشترین رضایت است و بنگاه دنبالِ بیشترین سود.
هر بنگاه، هر قدر هم کوچک، چهار چیز دارد:
- صاحب یا صاحبان: کسی که پول گذاشته و ریسک را پذیرفته.
- منابع: سرمایه، کارکن، مکان، دستگاه و مواد اولیه.
- محصول: کالایی مثلِ نان و خودرو، یا خدمتی مثلِ آرایشگری و بیمه.
- بازار: مشتریهایی که حاضرند برای آن محصول پول بدهند.
پس اگر یکی از این چهار نباشد، مثلا مشتری نباشد، بنگاه دوام نمیآورد. بنگاه بی بازار فقط یک انبار است.
بنگاه اقتصادی با شرکت چه فرقی دارد؟
این پرسش زیاد پرسیده میشود. جوابِ کوتاه: بنگاه یک مفهومِ اقتصادی است و شرکت یک شکلِ حقوقی. هر شرکتِ تجاری یک بنگاه است، ولی هر بنگاهی شرکت نیست.
خیاطی که در خانه لباس میدوزد و میفروشد، بنگاه است. ولی شرکت ثبت نکرده؛ با مجوزِ کسب یا حتی بدونِ آن، به نامِ خودش کار میکند. وقتی چند نفر پول روی هم میگذارند و در ادارهی ثبت شرکتها اساسنامه ثبت میکنند، آن بنگاه «شخصیتِ حقوقی» پیدا میکند. یعنی قانون آن را مثلِ یک آدمِ جدا میبیند که حساب، دارایی و بدهیِ خودش را دارد.
جدولِ زیر فرقها را کنار هم میگذارد:
| موضوع | بنگاه اقتصادی | شرکت |
|---|---|---|
| جنس مفهوم | اقتصادی: واحدِ تولید و فروش | حقوقی: شکلی ثبتشده طبقِ قانون |
| نیاز به ثبت | نه همیشه؛ مغازه و کارگاهِ خانگی هم بنگاهاند | بله، با اساسنامه و ثبت در ادارهی ثبت |
| شخصیت حقوقی | شاید داشته باشد، شاید نه | دارد؛ جدا از صاحبانش |
| مسیولیت بدهی | در بنگاهِ تکمالک، صاحب با همهی داراییاش جوابگوست | بسته به نوعِ شرکت؛ در سهامی، هر سهامدار تا مبلغِ سهمش |
| مثال | نانوایی، بقالی، کشاورز، فریلنسر | شرکتِ سهامیِ عام بورسی، شرکتِ با مسیولیت محدود |
پس وقتی سهمِ یک شرکتِ بورسی را میخرید، شریکِ یک بنگاهِ بزرگ میشوید که شکلِ حقوقیاش «شرکت سهامی عام» است. فرقِ سهامی خاص و سهامی عام را جدا توضیح دادهام.
انواع بنگاه اقتصادی کداماند؟
بنگاهها را از چند زاویه دستهبندی میکنند. هیچکدام از این دستهبندیها از بقیه درستتر نیست؛ هر کدام به یک پرسش جواب میدهد.
۱. از نظرِ مالکیت: دولتی، تعاونی، خصوصی
اصلِ ۴۴ قانون اساسی اقتصادِ ایران را بر پایهی سه بخش گذاشته است: دولتی، تعاونی و خصوصی.
- بنگاه دولتی: صاحبش دولت است. مثلِ بسیاری از شرکتهای آب، برق یا راهآهن. هدفش فقط سود نیست؛ گاهی ارایهی خدمتِ عمومی یا کنترلِ قیمت هم هست.
- بنگاه تعاونی: مالِ اعضایش است که با هم کار میکنند یا با هم خرید میکنند. مثلِ تعاونیِ مصرفِ کارکنانِ یک اداره. هر عضو معمولا یک رای دارد، نه به اندازهی پولش.
- بنگاه خصوصی: مالِ آدمها یا شرکتهای غیردولتی. بیشترِ مغازهها، کارگاهها و شرکتهای بورسی در این دستهاند.
یک نکتهی مهم برای سهامدارها: در بورسِ ایران شرکتهایی هستند که روی کاغذ خصوصیاند ولی سهامدارِ عمدهشان نهادهای عمومی یا شبهدولتی است. رفتارِ این بنگاهها گاهی به بنگاهِ دولتی نزدیکتر است تا خصوصی. پیش از خرید، ببینید سهامدار عمده کیست.
۲. از نظرِ شکلِ قانونی: تکمالک، شراکتی و شرکتهای تجاری
تکمالک سادهترین شکل است: یک نفر صاحبِ همه چیز است، همهی سود مالِ اوست و همهی ضرر هم. اگر بدهی بالا بیاورد، طلبکار میتواند سراغِ خانه و ماشینِ شخصیاش هم برود.
شراکتی یعنی دو یا چند نفر بی ثبتِ شرکت با هم کار میکنند. ساده است، ولی اگر قرارداد ننویسند، دعوا سرِ سهمِ سود و مسیولیتِ بدهی زیاد پیش میآید.
شرکت های تجاری را قانون تجارت در ایران به هفت نوع تقسیم کرده است:
| نوع شرکت | ویژگیِ اصلی به زبانِ ساده |
|---|---|
| شرکت سهامی (عام و خاص) | سرمایه به سهم تقسیم میشود و هر سهامدار فقط تا مبلغِ سهمش مسیول است. شرکتهای بورسی سهامیِ عاماند. |
| شرکت با مسیولیت محدود | رایجترین شکل برای کسبوکارهای کوچک و متوسط؛ دستکم دو شریک و مسیولیتِ هر شریک تا سرمایهای که گذاشته. |
| شرکت تضامنی | اگر دارایی شرکت برای بدهی کافی نباشد، شریکها با دارایی شخصیشان هم ضامناند. |
| شرکت مختلط غیرسهامی | ترکیبی از شریکِ ضامن و شریکی که فقط تا سرمایهاش مسیول است. |
| شرکت مختلط سهامی | مثلِ قبلی، با این فرق که سهمِ شریکهای غیرضامن به شکلِ سهم است. |
| شرکت نسبی | هر شریک به نسبتِ سرمایهاش مسیولِ بدهیهاست. |
| شرکت تعاونی تولید و مصرف | برای کارِ مشترکِ اعضا یا خریدِ ارزانتر برای آنها ساخته میشود. |
در عمل، بیشترِ کسبوکارهایی که اطرافمان میبینیم یا «با مسیولیت محدود»اند یا «سهامی خاص». شکلِ تضامنی و نسبی کم پیدا میشود، چون ریسکِ شخصیِ شریکها زیاد است.
۳. از نظرِ نوعِ فعالیت
- تولیدی و صنعتی: چیزی میسازند؛ از کارخانهی فولاد تا کارگاهِ مبلسازی.
- بازرگانی: میخرند و میفروشند بیآنکه چیزی بسازند؛ مثلِ عمدهفروشِ بازار یا فروشگاهِ زنجیرهای.
- خدماتی: کار یا خدمت میفروشند؛ بانک، بیمه، بیمارستان، حملونقل، آرایشگاه.
- کشاورزی: مزرعه، باغ، دامداری و پرورشِ ماهی.
۴. از نظرِ اندازه: خرد، کوچک، متوسط و بزرگ
اندازه را معمولا با تعدادِ کارکن یا میزانِ فروش میسنجند. معیارِ دقیق در ایران یکی نیست و بسته به اینکه کدام نهاد (مرکز آمار، وزارت صمت یا بانکها برای وام) آمار میگیرد، فرق میکند. نکتهی کلی این است که بیشترِ بنگاههای ایران خرد و کوچکاند، ولی بخشِ بزرگی از تولید و فروشِ کشور دستِ چند ده بنگاهِ خیلی بزرگ است. خیلی از همین بنگاههای بزرگ در بورس نماد دارند. بنگاههای کوچکترِ نوپا هم میتوانند از راهِ بازار SME فرابورس سرمایه بگیرند.
پس دستهبندیِ بنگاه مثلِ معرفیِ یک آدم است: مالِ کیست، چه شکلی دارد، چه کاری میکند و چقدر بزرگ است. هر چهار را که بدانید، تصویرِ روشنی دارید.
هدف بنگاه اقتصادی چیست؟
در کتابهای اقتصاد، فرضِ اصلی این است که هدف بنگاه حداکثرسازی سود است. یعنی بنگاه کاری میکند که فاصلهی درآمد و هزینهاش بیشترین شود. این فرض ساده است، ولی برای فهمِ رفتارِ بیشترِ بنگاهها کار میکند.
در دنیای واقعی، هدفهای دیگری هم کنارِ سود هست:
- بقا: در رکود، خیلی از بنگاهها فقط میخواهند زنده بمانند، حتی با سودِ کم.
- سهم بازار: گاهی بنگاه ارزان میفروشد تا مشتری جمع کند و رقیب را کنار بزند.
- رشد و بزرگشدن: مدیرها گاهی بزرگشدن را به سودِ بیشتر ترجیح میدهند، چون اعتبار و قدرتشان بیشتر میشود.
- هدفهای غیرمالی: در بنگاهِ دولتی، اشتغالِ یک منطقه یا ثابت نگهداشتنِ قیمتِ یک کالا.
برای سهامدار این فرق مهم است. اگر مدیرانِ یک شرکت هدفی جز سودِ سهامدار دنبال کنند، مثلا قیمتگذاری دستوری را بپذیرند یا پروژهای بیبازده را برای اعتبار شروع کنند، سودِ شما کم میشود.
سود حسابداری با سود اقتصادی یکی نیست
فرض کنید آقای رضایی با ۲ میلیارد تومان پولِ خودش یک کافه باز کرده و در سال ۳۰۰ میلیون تومان سود میبرد. حسابدار میگوید: «سود دارید.» ولی اقتصاددان یک سوالِ دیگر میپرسد: «اگر همین پول را در سپرده یا صندوقِ درآمد ثابت میگذاشت، چقدر میگرفت؟»
اگر جوابِ این سوال، بی زحمت و بی ریسک، مثلا ۴۰۰ میلیون تومان باشد، سودِ اقتصادیِ کافه منفی ۱۰۰ میلیون است. یعنی آقای رضایی با این همه کار، از گذاشتنِ پول در جای امن هم کمتر گرفته. به این عددِ از دست رفته هزینه فرصت میگویند. (عددها مثالاند.)
پس بنگاهِ واقعا سودده آن است که بعد از کمِ کردنِ هزینهی فرصت هم چیزی برایش بماند. در بازارِ پرتورمِ ایران، این حساب خیلی از کسبوکارهای به ظاهر سودده را زیرِ سوال میبرد.
هزینههای بنگاه: ثابت، متغیر و نهایی
برای فهمِ رفتارِ بنگاه، اول باید هزینههایش را بشناسیم. برگردیم سراغِ نانوایی.
- هزینه ثابت: هزینهای که چه نان بپزید چه نپزید، باید بدهید. اجارهی مغازه، قسطِ دستگاهِ پخت، حقوقِ ثابتِ نگهبان. مثلا ماهی ۶۰ میلیون تومان.
- هزینه متغیر: هزینهای که با هر نانِ بیشتر بالا میرود. آرد، گاز، کیسه، دستمزدِ ساعتی. مثلا هر نان ۳ هزار تومان.
- هزینه کل: جمعِ این دو.
اگر این نانوایی در ماه ۳۰ هزار نان بپزد، هزینهی متغیرش ۹۰ میلیون تومان میشود و هزینهی کل ۱۵۰ میلیون. یعنی هر نان به طورِ میانگین ۵ هزار تومان تمام شده. حالا اگر ۶۰ هزار نان بپزد، هزینهی کل ۲۴۰ میلیون است و میانگینِ هر نان ۴ هزار تومان. چرا ارزانتر شد؟ چون هزینهی ثابت روی نانِ بیشتری پخش شد. (همهی عددها مثالاند.)
این همان حسابی است که در نقطه سر به سر به کار میآید: چند نان باید بفروشیم تا هزینهی ثابت دربیاید؟
هزینه نهایی یعنی چه؟
هزینه نهایی یعنی هزینهی ساختنِ «یک واحدِ بیشتر». نه میانگینِ همه، بلکه فقط همان یکیِ آخر. در مثالِ سادهی بالا هزینهی نهاییِ هر نان ۳ هزار تومان بود. ولی در واقعیت، از جایی به بعد هزینهی نهایی بالا میرود: شاطر خسته میشود، باید اضافهکاری داد، تنور باید شب هم روشن بماند.
همینطور درآمد نهایی یعنی پولی که از فروشِ آن یک واحدِ بیشتر به دست میآید. کلِ تصمیمِ «چقدر تولید کنیم» روی همین دو عدد میچرخد.
بنگاه چقدر تولید میکند؟ قاعدهی درآمد نهایی و هزینه نهایی
قاعده ساده است: تا وقتی درآمدِ واحدِ بعدی از هزینهاش بیشتر است، تولید کن. وقتی هزینهی واحدِ بعدی از درآمدش بیشتر شد، بایست. در زبانِ اقتصاد میگویند بنگاه آنجا تولید میکند که درآمد نهایی با هزینه نهایی برابر شود.
بیایید با یک مثال حساب کنیم. فرض کنید هر صد نان در بازار ۵۰۰ هزار تومان فروش میرود و نانوایی نمیتواند این قیمت را عوض کند. هزینهی پختِ هر صد نانِ اضافه اینطور بالا میرود:
| صد نانِ چندم | درآمد نهایی (هزار تومان) | هزینه نهایی (هزار تومان) | تصمیم |
|---|---|---|---|
| اول | ۵۰۰ | ۳۰۰ | بپز؛ ۲۰۰ هزار تومان میماند |
| دوم | ۵۰۰ | ۳۵۰ | بپز؛ ۱۵۰ هزار تومان میماند |
| سوم | ۵۰۰ | ۴۵۰ | بپز؛ ۵۰ هزار تومان میماند |
| چهارم | ۵۰۰ | ۶۰۰ | نپز؛ ۱۰۰ هزار تومان ضرر |
| پنجم | ۵۰۰ | ۸۰۰ | نپز؛ ۳۰۰ هزار تومان ضرر |
پس بهترین مقدار برای این نانوایی ۳۰۰ نان در روز است. اگر ۴۰۰ نان بپزد، سرش شلوغتر است ولی جیبش خالیتر. خیلی از کاسبها این را با تجربه میفهمند، بیآنکه اسمش را بدانند.
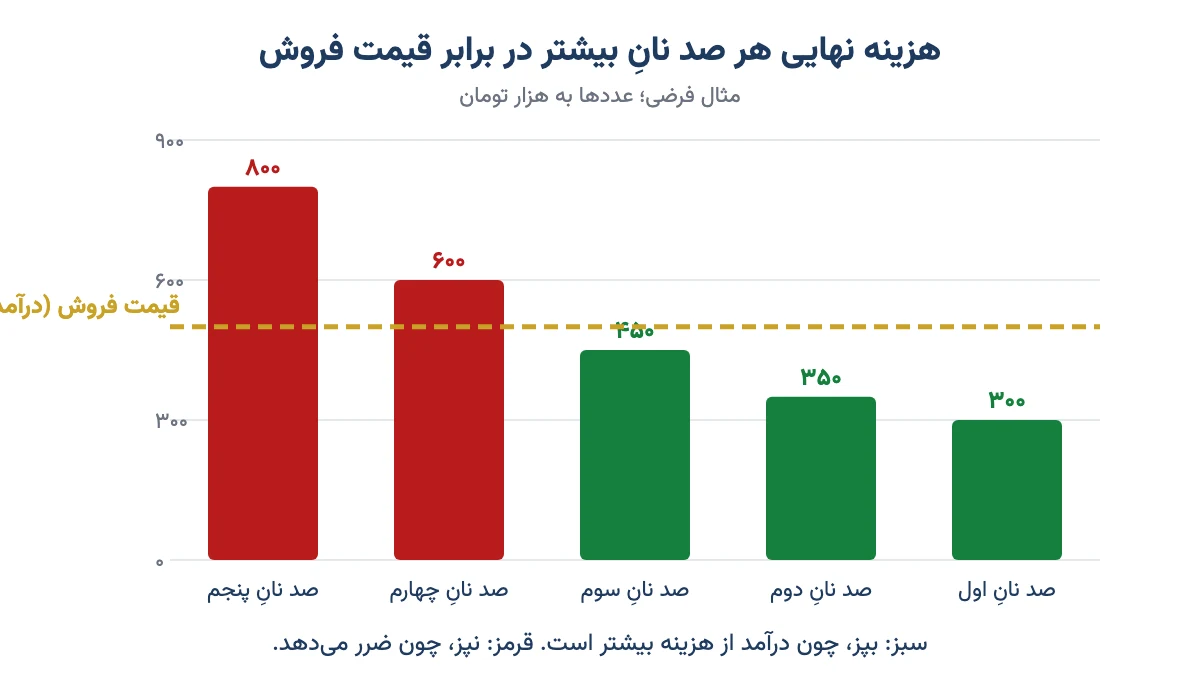
حالا اگر قیمتِ نان بالا برود و هر صد نان ۷۰۰ هزار تومان فروش برود، صد نانِ چهارم هم صرف میکند. یعنی با بالا رفتنِ قیمت، بنگاه بیشتر تولید میکند. این همان منطقِ پشتِ منحنیِ عرضه است که در مقالهی عرضه و تقاضا دیدیم.
رفتار بنگاه در بازار رقابتی و بازار انحصاری
اینکه بنگاه چطور قیمت میگذارد، بیشتر از هر چیز به بازارش بستگی دارد. دو سرِ طیف را ببینیم.
در بازار رقابتی: بنگاه قیمتپذیر است
در بازار رقابتی فروشنده زیاد است و کالاها شبیهِ هم. نانواییِ ما اگر قیمتش را از بقیه بالاتر ببرد، مشتری به نانواییِ کناری میرود. پس قیمت را بازار تعیین میکند و بنگاه فقط تصمیم میگیرد چقدر بفروشد. به این میگویند «قیمتپذیر».
در چنین بازاری سودِ زیاد دوام ندارد. اگر نانواییها خیلی سود ببرند، نانواییِ تازه باز میشود، عرضه زیاد میشود و قیمت پایین میآید تا سودِ اضافه از بین برود.
بنگاه در بازار انحصاری چطور قیمت میگذارد؟
در بازارِ انحصاری فقط یک فروشنده هست، یا یکی آنقدر بزرگ است که قیمت دستِ اوست. این بنگاه «قیمتگذار» است. ولی دستش کاملا باز هم نیست: هرچه قیمت را بالاتر ببرد، کمتر میفروشد.
مثال: تنها سازندهی یک قطعه در یک شهر را در نظر بگیرید. هزینهی ساختِ هر قطعه ۵ هزار تومان است. مشتریها اینطور میخرند:
| قیمت هر قطعه | تعداد فروش | درآمد کل | هزینه کل | سود |
|---|---|---|---|---|
| ۱۰ | ۱ | ۱۰ | ۵ | ۵ |
| ۹ | ۲ | ۱۸ | ۱۰ | ۸ |
| ۸ | ۳ | ۲۴ | ۱۵ | ۹ |
| ۷ | ۴ | ۲۸ | ۲۰ | ۸ |
| ۶ | ۵ | ۳۰ | ۲۵ | ۵ |
| ۵ | ۶ | ۳۰ | ۳۰ | ۰ |
بنگاهِ انحصاری قیمتِ ۸ را انتخاب میکند و ۳ قطعه میفروشد، چون آنجا سودش بیشترین است. ببینید چه اتفاقی افتاد: اگر بازار رقابتی بود، رقابت قیمت را تا نزدیکِ هزینه، یعنی ۵، پایین میآورد و ۶ قطعه فروخته میشد. انحصارگر کمتر میفروشد و گرانتر.
چرا قطعهی چهارم را نمیفروشد؟ چون برای فروختنِ آن باید قیمتِ همه را از ۸ به ۷ برساند. درآمدِ کل فقط ۴ تا بالا میرود (از ۲۴ به ۲۸)، ولی ساختنش ۵ خرج دارد. یعنی درآمد نهایی از هزینه نهایی کمتر شده. همان قاعدهی قبلی، این بار در بازارِ انحصاری.
بینِ این دو سر، بازارهای دیگری هم هست: رقابتِ انحصاری (مثلِ رستورانها که هر کدام کمی فرق دارند) و انحصارِ چندجانبه (مثلِ چند خودروسازِ بزرگ). همهی اینها را با جدول و مثالِ ایرانی در مقالهی بازار انحصاری توضیح دادهام.
پس بنگاه در هر بازاری همان قاعده را دارد، ولی در بازارِ رقابتی بازار به او قیمت میدهد و در بازارِ انحصاری خودش قیمت را انتخاب میکند.
مقیاس تولید: چرا بزرگترها ارزانتر تمام میکنند؟
در مثالِ نانوایی دیدیم که با پختنِ نانِ بیشتر، هزینهی ثابت پخش میشود و هر نان ارزانتر درمیآید. در مقیاسِ بزرگتر هم همین اتفاق میافتد. کارخانهای که روزی هزار تن سیمان میسازد، مواد اولیه را عمده و ارزانتر میخرد، دستگاهِ بزرگتر و کارآمدتر دارد و هزینهی حمل را روی بارِ بیشتری پخش میکند. به این «صرفهی ناشی از مقیاس» میگویند.
ولی بزرگشدن حدی دارد. از جایی به بعد، ادارهکردنِ یک بنگاهِ غولپیکر سخت میشود: تصمیمها کند میشود، کاغذبازی زیاد میشود و هزینهی هر واحد دوباره بالا میرود. خیلی از بنگاههای بزرگِ دولتی همین گرفتاری را دارند.
برای سهامدار، مقیاس یک مزیتِ رقابتی است. شرکتی که از رقیبهایش بزرگتر است و ارزانتر تولید میکند، در روزهای سخت هم معمولا حاشیه سود بهتری نگه میدارد.
چرا سرمایهگذار بورس باید بنگاه را بشناسد؟
وقتی سهمی میخرید، کاغذ نمیخرید؛ شریکِ یک بنگاه میشوید. سودِ شما در بلندمدت همان سودِ آن بنگاه است. پس همهی چیزهایی که تا اینجا گفتیم، مستقیم به جیبِ سهامدار ربط دارد. تحلیل بنیادی هم در اصل همین است: شناختنِ بنگاهِ پشتِ نماد.
این چکلیست را پیش از خریدِ سهمِ هر شرکت از خودتان بپرسید:
- این بنگاه در چه بازاری کار میکند؟ رقابتی، انحصاری یا چند رقیبِ بزرگ؟
- قیمتِ محصولش را خودش تعیین میکند، بازار تعیین میکند یا دولت (قیمتگذاری دستوری)؟
- بیشترِ هزینههایش ثابت است یا متغیر؟ بنگاهی که هزینهی ثابتِ زیادی دارد، در رونق سودش تند بالا میرود و در رکود تند پایین.
- مقیاسش نسبت به رقیبها چطور است؟ ارزانتر تولید میکند یا گرانتر؟
- سهامدار عمدهاش کیست و هدفش چیست؟ سود، یا هدفهایی که به سهامدارِ خرد ربطی ندارد؟
- سودش بعد از کمِ کردنِ هزینهی فرصت هم ارزش دارد؟ یعنی بازدهاش از سپردهی بانکی بهتر است؟
جوابِ خیلی از این پرسشها در صورت سود و زیان و گزارشهای شرکت هست. روشِ خودم را هم در روش من در انتخاب سهم نوشتهام.
سه اشتباهِ رایج دربارهی بنگاه اقتصادی
- «شلوغی یعنی سود.» نه. مغازهای که از صبح تا شب مشتری دارد ولی زیرِ هزینهی نهایی میفروشد، هر روز شلوغتر و فقیرتر میشود. مثالِ صد نانِ چهارم را یادتان باشد.
- «سودِ حسابداری کافی است.» اگر سودِ یک کسبوکار از سودِ سپرده با همان پول کمتر باشد، در واقع دارید ضرر میکنید، فقط با زحمتِ بیشتر.
- «انحصار همیشه برای سهامدار خوب است.» انحصار سودِ بیشتری میدهد، ولی دولت هم معمولا سراغِ قیمتِ کالای انحصاری میآید. در ایران قیمتگذاری دستوری بارها سودِ شرکتهای انحصاری را پایین آورده است.
سوالات متداول
بنگاه اقتصادی چیست؟
بنگاه اقتصادی هر واحدی است که سرمایه، کارکن، مکان و مواد اولیه را کنار هم میگذارد تا کالا یا خدمتی بسازد و بفروشد، و معمولا هدفش سود است. نانوایی محل، کارگاه خانگی و شرکت بورسی همه بنگاه اقتصادیاند.
بنگاه اقتصادی با شرکت چه فرقی دارد؟
بنگاه یک مفهوم اقتصادی است و شرکت یک شکل حقوقی ثبتشده. هر شرکت تجاری بنگاه است، ولی هر بنگاهی شرکت نیست؛ مثلا مغازهی تکمالکی که شرکت ثبت نکرده، بنگاه است ولی شخصیت حقوقی جدا ندارد.
هدف بنگاه اقتصادی چیست؟
در اقتصاد فرض میشود هدف اصلی بنگاه حداکثرسازی سود است. در عمل، بقا در رکود، گرفتن سهم بازار، رشد و در بنگاههای دولتی هدفهایی مثل اشتغال یا کنترل قیمت هم کنار سود دنبال میشود.
انواع بنگاه اقتصادی کداماند؟
از نظر مالکیت دولتی، تعاونی و خصوصی؛ از نظر شکل قانونی تکمالک، شراکتی و شرکتهای تجاری؛ از نظر فعالیت تولیدی، بازرگانی، خدماتی و کشاورزی؛ و از نظر اندازه خرد، کوچک، متوسط و بزرگ.
بنگاه در بازار انحصاری چطور قیمت میگذارد؟
بنگاه انحصاری قیمتگذار است، ولی میداند با قیمت بالاتر کمتر میفروشد. پس مقداری تولید میکند که درآمد نهایی با هزینه نهایی برابر شود و قیمت را بر همان اساس میگذارد. نتیجه معمولا فروش کمتر با قیمت بالاتر از بازار رقابتی است.
هزینه ثابت و هزینه متغیر چه فرقی دارند؟
هزینه ثابت مثل اجاره و قسط دستگاه با مقدار تولید تغییر نمیکند. هزینه متغیر مثل مواد اولیه و انرژی با هر واحد تولید بیشتر بالا میرود. هرچه تولید بیشتر شود، سهم هزینه ثابت در هر واحد کمتر میشود.
هزینه نهایی و درآمد نهایی یعنی چه؟
هزینه نهایی هزینه ساختن یک واحد بیشتر است و درآمد نهایی پولی که از فروش همان یک واحد بیشتر میآید. بنگاه تا جایی تولید را بالا میبرد که درآمد واحد بعدی از هزینهاش بیشتر باشد.
چرا شناخت بنگاه برای سهامدار بورس مهم است؟
چون خرید سهم یعنی شریک شدن در یک بنگاه و سود سهامدار در بلندمدت همان سود بنگاه است. نوع بازار، ساختار هزینه، مقیاس تولید و هدف سهامدار عمده تعیین میکند آن بنگاه در رونق و رکود چقدر سود بسازد.
جمعبندی
بنگاه اقتصادی همان جایی است که تولید اتفاق میافتد، از نانواییِ محل تا پالایشگاه. شرکت فقط یکی از شکلهای قانونیِ آن است. بنگاهها مالکیت، شکل، فعالیت و اندازهی متفاوت دارند، ولی همه با یک قاعده تصمیم میگیرند: تا وقتی درآمدِ واحدِ بعدی از هزینهاش بیشتر است، تولید را بالا ببر.
پس دفعهی بعد که خواستید سهمی بخرید، پیش از نمودار سه چیز را بپرسید: این بنگاه در چه بازاری است، قیمتش دستِ کیست و هزینههایش چقدر ثابت است. همین سه سوال، شما را از خیلی از سهامدارها جلو میاندازد. تصمیمِ نهایی هم با خودتان.