
اوراق بهادار چیست؟ انواع اوراق در بورس ایران به زبان ساده
فهرست مطالب۱۳ بخش
- اوراق بهادار چیست؟ تعریف به زبان ساده
- قانون اوراق بهادار را چطور تعریف میکند؟
- سه نشانهای که هر ورقهٔ بهاداری دارد
- اسمش «اوراق» است، ولی کاغذی در کار نیست
- انواع اوراق بهادار در بورس ایران
- ۱. اوراق مالکانه: سهام و حق تقدم (شریک میشوید)
- ۲. اوراق بدهی یا اوراق با درآمد ثابت (قرض میدهید)
- ۳. اوراق مشتقه (قرارداد برای آینده)
- ۴. اوراق ترکیبی و کالایی (سهمی از یک سبد یا یک انبار)
- جدول مقایسهٔ انواع اوراق بهادار
- فرق اوراق بهادار با سهام چیست؟
- منظور از «اوراق» در زبان بازار چیست؟
- اوراق بهادار چطور منتشر و معامله میشوند؟
- چه کسی اوراق بهادار منتشر میکند و چرا؟
- چه کسانی پشتِ هر معامله هستند؟
- مثال عددی: بازده اوراق بدهی را چطور حساب کنیم؟
- مزایا و ریسکهای سرمایهگذاری در اوراق بهادار
- مزایا
- ریسکها
- پنج اشتباهِ رایج تازهکارها با انواع اوراق
- چکلیست پیش از خرید هر ورقهٔ بهادار
- چطور اوراق بهادار بخریم؟
- سوالات متداول
- جمعبندی
خیلیها کلمهٔ «اوراق» را در خبرها میشنوند و نمیدانند دقیقاً یعنی چه. جوابِ کوتاه این است: اوراق بهادار هر سندی است که یک حقِ مالی به شما میدهد و میتوانید آن را به نفرِ بعدی بفروشید. سهمِ یک شرکت، طلبی که با سود برمیگردد، یا قراردادی برای خرید در آینده. هر چیزی که در بورس و فرابورس میخرید، یکی از همین اوراق است.
بیایید قدمبهقدم جلو برویم. اول میبینیم اوراق بهادار چیست و قانون چه میگوید. بعد انواع اوراق در بورسِ ایران را با مثال میشناسیم، با هم بازدهِ یک ورقه را حساب میکنیم و آخرِ کار چند پرسش میدهم که پیش از خریدِ هر نمادی از خودتان بپرسید.
اوراق بهادار چیست؟ تعریف به زبان ساده
فرض کنید همسایهتان میخواهد یک نانوایی راه بیندازد و پول کم دارد. دو راه دارد. یا شما را شریک میکند، یا از شما قرض میگیرد.
اگر شریک شوید، در سود و زیانِ نانوایی سهم دارید. این میشود سهام. اگر قرض بدهید، او قول میدهد اصلِ پول را با سودِ مشخص، در تاریخِ معین پس بدهد. این میشود اوراق بدهی. شرکتهای بزرگ هم دقیقاً همین کار را میکنند، فقط با هزاران نفر و زیرِ نظرِ بورس.
چرا به این سندها «بهادار» میگویند؟ چون ارزشِ پولی دارند و قابلیت نقل و انتقال دارند؛ یعنی هر وقت خواستید، میتوانید در بازار به نفرِ سوم بفروشیدشان. در انگلیسی به این ابزارها Securities میگویند.
برای همین، قرضنامهای که با برادرتان مینویسید ورقهٔ بهادار نیست. حقِ مالی میسازد، ولی نمیشود آن را در بازار فروخت. پس نکتهٔ اصلی همین است: حقِ مالی بهاضافهٔ امکانِ فروش.
قانون اوراق بهادار را چطور تعریف میکند؟
قانونِ بازار اوراق بهادار در ۱ آذر ۱۳۸۴ تصویب شد. بندِ ۲۴ مادهٔ ۱ آن این تعریف را دارد:
«اوراق بهادار: هر نوع ورقه یا مستندی که متضمن حقوق مالی قابل نقل و انتقال برای مالک عین و یا منفعت آن باشد.»
به زبانِ ساده یعنی: هر سندی که حقِ مالیِ قابلِ فروش بدهد. همان بند میگوید فهرستِ این اوراق را شورای عالی بورس تعیین میکند. یعنی هر ابزارِ تازه، از صکوک تا گواهی سپردهٔ سکه، فقط با مجوزِ شورا و زیرِ نظرِ سازمان بورس و اوراق بهادار وارد بازار میشود. قانونِ توسعهٔ ابزارها و نهادهای مالیِ جدید (۱۳۸۸) هم راه را برای ابزارهای تازه بازتر کرد.
سه نشانهای که هر ورقهٔ بهاداری دارد
اگر خواستید بفهمید چیزی ورقهٔ بهادار هست یا نه، این سه را چک کنید:
- حقِ مالی دارد: مالکیت، طلب، یا حقِ خرید و فروشِ چیزی در آینده.
- قابلِ فروش است: میتوانید پیش از سررسید، یا هر روزِ کاری، در بازارِ رسمی بفروشیدش.
- ناشرِ مشخص و نظارتشده دارد: یعنی معلوم است چه کسی آن را منتشر کرده (شرکت، دولت یا بانک) و تعهدهایش کجا نوشته شده.
اسمش «اوراق» است، ولی کاغذی در کار نیست
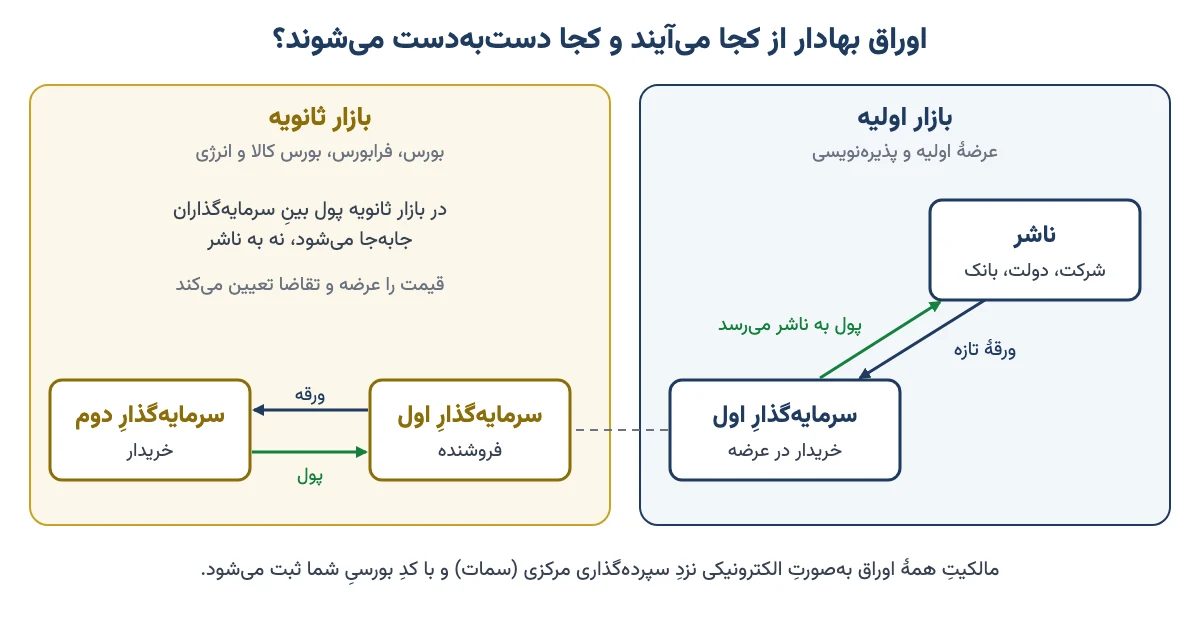
سالهاست در بورسِ ایران برگهٔ کاغذی دستبهدست نمیشود. مالکیتِ همهٔ اوراق در دفترِ الکترونیکیِ سمات ثبت میشود. سمات یعنی شرکت سپردهگذاری مرکزی؛ مثلِ دفترِ اسنادِ رسمیِ بورس که میداند هر سهم مالِ کیست. وقتی چیزی میخرید، فقط اسمِ شما با کدِ بورسیتان در این دفتر نوشته میشود.
پس دیگر نگرانِ گم شدنِ برگه یا دزدیده شدنش نیستید. مثلِ پولِ حسابِ بانکی است که اسکناسش را نمیبینید، ولی مالِ شماست.
انواع اوراق بهادار در بورس ایران
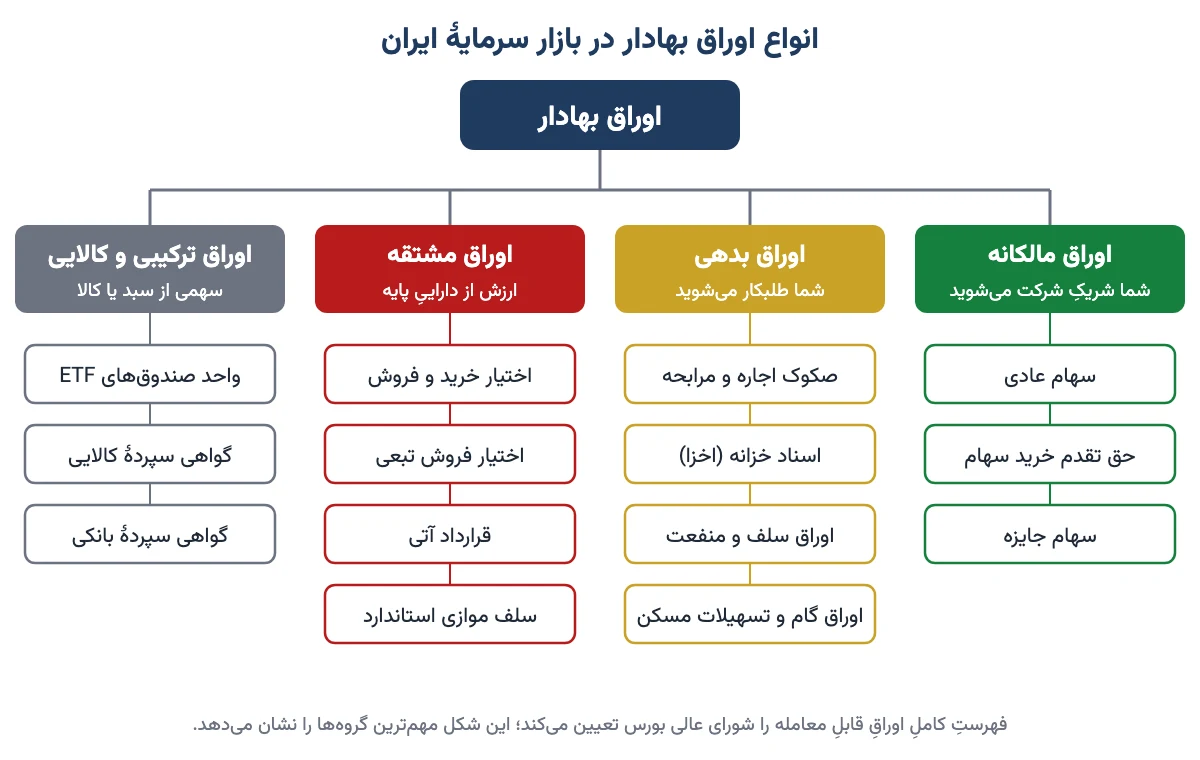
تا اینجا فهمیدیم اوراق بهادار چیست. ولی همهٔ اوراق شبیهِ هم نیستند. انواع اوراق بهادار را میشود در سه خانوادهٔ اصلی جا داد: اوراق مالکانه، اوراق بدهی و اوراق مشتقه. یک گروهِ چهارم هم هست که ترکیبی است، مثلِ واحدِ صندوقها و گواهی سپردهٔ کالایی. شکلِ زیر نقشهٔ کلی را نشان میدهد.
۱. اوراق مالکانه: سهام و حق تقدم (شریک میشوید)
سهام آشناترین ورقهٔ بهادار است. با خریدِ سهم، به اندازهٔ سهمهایتان صاحبِ تکهای از شرکت میشوید. در مجمع حقِ رأی دارید و از دو راه سود میبرید: سودی که شرکت هر سال تقسیم میکند (DPS) و بالا رفتنِ قیمتِ سهم.
بیایید با یک عدد ملموسش کنیم. اگر شرکتی ۱۰ میلیارد سهم داشته باشد و شما ۱۰ هزار سهم بخرید، صاحبِ یکمیلیونیمِ آن هستید. کم است، ولی واقعی است؛ اگر شرکت سود کند، سهمِ شما هم از آن سود جدا میشود. توضیحِ کاملش را در سهام چیست و چه انواعی دارد نوشتهام.
- سهام عادی: همان چیزی که هر روز در تابلو خرید و فروش میشود. سود و زیانش به کارِ شرکت بسته است.
- سهام ممتاز: در قانونِ تجارت آمده و در بعضی کشورها رایج است، ولی در بورسِ ایران عملاً نمادی برای معاملهاش نمیبینید.
- حق تقدم: وقتی شرکت از سهامدارها پولِ تازه میخواهد (افزایش سرمایه از آوردهٔ نقدی)، سهامدارِ فعلی حقِ اولویت در خرید دارد. این حق خودش ورقهای قابلِ فروش است. جزئیاتش در حق تقدم خرید سهام چیست آمده است.
پس با سهام، شریکِ شرکت میشوید؛ هم در خوشیاش، هم در سختیاش.
۲. اوراق بدهی یا اوراق با درآمد ثابت (قرض میدهید)
با خریدِ اوراق بدهی، به ناشر پول قرض میدهید. ناشر قول میدهد سودِ از پیش تعیینشده را سرِ موعد بپردازد (مثلاً هر سه ماه) و در سررسید، اصلِ پول را پس بدهد. شما صاحبِ شرکت نمیشوید و حقِ رأی ندارید. در عوض، سودتان به سود و زیانِ شرکت ربطی ندارد.
شبیهِ اجاره دادنِ خانه است. مستأجر هر ماه اجارهاش را میدهد، چه کارش خوب باشد چه بد. شما هم سرِ موعد سودتان را میگیرید.
اوراقِ قرضهٔ کلاسیک که بهرهٔ ثابت میدهد، به خاطرِ مسئلهٔ ربا در ایران منتشر نمیشود. بهجایش ابزارهای اسلامی ساختهاند که پشتِ هر کدام یک قراردادِ واقعی است، مثلِ اجاره، فروشِ اقساطی یا پیشخرید:
- صکوک: نامِ کلیِ اوراقِ بدهیِ اسلامی؛ شاملِ اجاره، مرابحه، منفعت، استصناع و سلف. هر کدام را در صکوک چیست توضیح دادهام.
- اسناد خزانهٔ اسلامی (اخزا): اوراقِ دولتی که سودِ دورهای نمیدهند. ارزانتر از قیمتِ اسمی خریده میشوند و سودتان همان فاصلهٔ قیمتِ خرید تا مبلغِ سررسید است. محاسبهاش را در اوراق خزانه اسلامی (اخزا) چیست گامبهگام آوردهام.
- اوراق مشارکت: نسلِ قدیمیترِ اوراقِ بدهی برای طرحهای عمرانی؛ هنوز گاهی نمونهاش دیده میشود.
- اوراق گام (گواهی اعتبار مولد): اوراقی که بانک برای سرمایهٔ در گردشِ کارخانهها ضمانت میکند و در فرابورس خرید و فروش میشود.
- اوراق تسهیلات مسکن: حقِ گرفتنِ وامِ مسکن که سپردهگذار به خریدارِ خانه میفروشد. نمادش با «تسه» شروع میشود.
بیشترِ اوراقِ بدهی ارزشِ اسمیِ ۱٬۰۰۰٬۰۰۰ ریال دارند؛ یعنی هر برگه ۱۰۰ هزار تومان (ریال را به تومان تبدیل کردهام). معمولاً یک ضامن پشتشان است و یک بازارگردان دارند. بازارگردان یعنی نهادی که مدام میخرد و میفروشد تا هر وقت خواستید، خریدار پیدا کنید. مقایسهٔ دقیقِ این اوراق را در انواع اوراق با درآمد ثابت ببینید.
پس با اوراق بدهی، طلبکار میشوید، نه شریک.
۳. اوراق مشتقه (قرارداد برای آینده)
ارزشِ اوراق مشتقه از یک داراییِ دیگر «مشتق» میشود، یعنی از آن گرفته میشود؛ مثلاً از یک سهم، سکهٔ طلا یا شاخص. یک مثالِ آشنا: خریدنِ آپارتمانِ پیشفروش. امروز قیمت را میبندید و چند ماه بعد خانه را تحویل میگیرید. قراردادِ آتی هم همین منطق را دارد.
این ابزارها برای بیمه کردن در برابرِ نوسان ساخته شدهاند. ولی اهرم دارند؛ یعنی با پولِ کم، روی مقدارِ زیادی دارایی معامله میکنید. برای همین سود و زیانشان میتواند چند برابرِ خودِ دارایی باشد. ساختارِ این بازار را در بازار مشتقه و نحوه دریافت کد معاملاتی توضیح دادهام.
- اختیار معامله: حقِ خرید یا فروشِ یک دارایی با قیمتِ معین در تاریخِ معین. در بورسِ ایران نمادِ اختیارِ خرید با «ض» و اختیارِ فروش با «ط» شروع میشود. به آن آپشن یا اپشن هم میگویند؛ شرحش در اختیار معامله چیست.
- اختیار فروش تبعی: نوعی بیمه برای سهم. اگر قیمت در سررسید از حدِ معینی پایینتر بود، ناشر تفاوت را جبران میکند. نمادش با «ه» شروع میشود.
- قرارداد آتی: قولِ دوطرفه برای خرید و فروشِ یک دارایی در آینده با قیمتِ امروز. آتیِ سکه و گواهی سپرده در بورس کالا معامله میشود.
- سلف موازی استاندارد: پیشفروشِ کالا با تحویلِ آینده در بورس کالا و بورس انرژی؛ چیزی بینِ اوراقِ بدهی و مشتقه.
پس مشتقه برای کسی است که بازار را خوب میشناسد. برای شروع، جای آن نیست.
۴. اوراق ترکیبی و کالایی (سهمی از یک سبد یا یک انبار)
- واحدِ صندوقهای قابلِ معامله (ETF): یک مدیرِ حرفهای سبدی از سهام، اوراق بدهی یا طلا میسازد و شما «یک گوشهاش» را میخرید. انواعش را در صندوق سرمایهگذاری چیست مقایسه کردهام.
- گواهی سپردهٔ کالایی: سندِ مالکیتِ کالای واقعی در انبارِ مورد تأییدِ بورس کالا؛ مثلِ سکه، شمش طلا، نقره یا زعفران.
- گواهی سپردهٔ بانکی: سپردهای که بانک به شکلِ ورقهٔ قابلِ فروش صادر میکند. این یکی مالِ بازارِ پول است و زیرِ نظرِ بانک مرکزی منتشر میشود، نه در تابلوی بورس.
یک نکتهٔ ظریف اینجاست که من همیشه به دوستانم میگویم. وقتی واحدِ صندوقِ طلا یا گواهی سپردهٔ سکه میخرید، «سهام» نخریدهاید، «واحد» خریدهاید. اینها مجمع و تقسیمِ سود ندارند و نمادشان برای این کارها بسته نمیشود. فقط از بسترِ شفافِ بورس استفاده میکنند؛ مثلِ کسی که برای وامِ مسکن از بورس «گواهی تسهیلات» میخرد و سهامدار نمیشود.
گواهی سپردهٔ سکه مثالِ خوبی است. هر واحدش یعنی شما صاحبِ یک سکهٔ واقعی هستید که در انبارِ یک بانک، با نگهبان و بیمه، نگه داشته میشود. نه نگرانِ سکهٔ تقلبی هستید، نه نگرانِ خط و خش. موقعِ فروش هم کسی بهانهٔ «دورش زدگی دارد» نمیآورد. ولی یادتان باشد: نگهداری امن است، اما قیمتِ سکه همچنان بالا و پایین میرود. شرحِ کاملش در گواهی سپرده سکه طلا آمده و من در دورهٔ صفر تا صد سرمایهگذاری در طلا خرید و فروشِ آنلاینِ گواهی و صندوقِ طلا را قدمبهقدم نشان دادهام.
جدول مقایسهٔ انواع اوراق بهادار
این جدول خلاصهٔ همهٔ بخشهای بالاست. اگر فقط یک چیز از این مقاله نگه میدارید، همین جدول باشد.
| نوع ورقه | چه حقی به شما میدهد | سودتان از کجا میآید | سررسید | ریسکِ اصلی | کجا معامله میشود |
|---|---|---|---|---|---|
| سهام عادی | مالکیت و حقِ رأی | سودِ تقسیمی و رشدِ قیمت | ندارد | نوسانِ قیمت، عملکردِ شرکت | بورس تهران و فرابورس |
| حق تقدم | اولویتِ خریدِ سهمِ افزایش سرمایه | رشدِ قیمتِ سهم | تا پایانِ پذیرهنویسی | فراموش کردنِ پرداخت | بورس تهران و فرابورس |
| صکوک کوپندار (اجاره، مرابحه) | طلب از ناشر | سودِ دورهای و اختلافِ قیمت | دارد (معمولاً ۲ تا ۵ سال) | نرخِ بهره، تورم، ناتوانیِ ناشر در پرداخت | بیشتر فرابورس |
| اخزا | طلب از دولت | اختلافِ قیمتِ خرید با مبلغِ اسمی | دارد | نرخِ بهره و تورم | فرابورس |
| واحدِ صندوق ETF | سهمی از سبدِ صندوق | بازدهِ داراییهای صندوق | معمولاً ندارد | بسته به نوعِ صندوق | بورس، فرابورس، بورس کالا |
| اختیار معامله | حقِ خرید یا فروش با قیمتِ معین | تغییرِ قیمتِ داراییِ پایه | دارد (کوتاهمدت) | صفر شدنِ ارزش در سررسید | بورس تهران، فرابورس، بورس کالا |
| قرارداد آتی | قولِ خرید یا فروش در آینده | تغییرِ قیمتِ داراییِ پایه | دارد | اهرم و درخواستِ وجهِ تضمینِ بیشتر | بیشتر بورس کالا |
| گواهی سپردهٔ کالایی | مالکیتِ کالای انبارشده | تغییرِ قیمتِ کالا | بسته به نوعِ کالا | قیمتِ کالا و هزینهٔ انبارداری | بورس کالا |
اگر به ستونِ «ریسکِ اصلی» دقت کنید، میبینید هیچ ردیفی «بیریسک» ندارد. فقط جنسِ ریسک فرق میکند. پس پرسشِ درست این نیست که «کدام ریسک ندارد؟»، این است که «کدام ریسک را میتوانم تحمل کنم؟».
فرق اوراق بهادار با سهام چیست؟
این پرسش را زیاد از من میپرسند. جوابش ساده است: سهام یکی از اوراق بهادار است، نه چیزی جدا از آن. مثلِ میوه و سیب. هر سیبی میوه است، ولی هر میوهای سیب نیست.
پس وقتی کسی میپرسد «سهام بخرم یا اوراق؟»، معمولاً منظورش این است که سهام بخرد یا اوراقِ بدهی. فرقِ این دو را در جدولِ زیر میبینید.
| ویژگی | سهام | اوراق بدهی |
|---|---|---|
| نقشِ شما | شریک و مالک | طلبکار |
| سود | متغیر و نامعلوم | از پیش تعیینشده |
| حقِ رأی در مجمع | دارد | ندارد |
| سررسید | ندارد | دارد و اصلِ پول برمیگردد |
| نوبت در تعطیلیِ شرکت | آخرین نفر | پیش از سهامداران |
| نوسانِ قیمت | زیاد | کم، ولی با تغییرِ نرخِ بهره جابهجا میشود |
| بازدهِ بلندمدت | احتمالاً بیشتر | محدود به نرخِ اوراق |
خلاصهٔ جدول در یک جمله: سهام شانسِ سودِ بیشتر میدهد و دلهرهٔ بیشتر؛ اوراقِ بدهی سودِ کمتر و خیالِ راحتتر. هیچکدام همیشه بهتر نیست.
منظور از «اوراق» در زبان بازار چیست؟
در گفتوگوی روزمرهٔ بورسی، کلمهٔ «اوراق» بهتنهایی معمولاً یعنی اوراقِ بدهی. وقتی مدیرِ صندوقی میگوید «بخشی از پول را اوراق خریدیم» یا خبرها مینویسند «نرخِ اوراق بالا رفت»، منظور اخزا، صکوک و مرابحه است، نه سهام. این تفاوتِ کاربرد گاهی تازهکارها را گیج میکند.
«نرخِ اوراق» عددِ مهمی است و یک زنجیرهٔ ساده دارد. بازدهِ اوراقِ دولتی بالا میرود؛ یعنی میشود بیدردسر سودِ خوبی گرفت. بخشی از پول از سهام بیرون میرود و سراغِ این اوراقِ کمریسک میرود. در نتیجه معمولاً فشارِ فروش روی شاخص کل بورس بیشتر میشود. برای همین تحلیلگرها نرخِ اوراق را مثلِ نرخِ بهرهٔ بازارِ سرمایه دنبال میکنند.
اوراق بهادار چطور منتشر و معامله میشوند؟
هر ورقهٔ بهادار دو مرحله را میگذراند. اول در بازار اولیه به دنیا میآید: ناشر آن را با عرضهٔ اولیه یا پذیرهنویسی میفروشد و پولِ خریدارها به خودِ ناشر میرسد. بعد در بازار ثانویه بینِ مردم دستبهدست میشود و دیگر پولی به ناشر نمیرسد.
مثلِ ماشینِ صفر و دستدوم است. ماشینِ صفر را از کارخانه میخرید و پول به کارخانه میرسد. وقتی بعداً آن را به همسایه میفروشید، کارخانه دیگر پولی نمیگیرد. قانونِ بازار اوراق بهادار هم همین دو بازار را در بندهای ۹ و ۱۰ مادهٔ ۱ تعریف کرده است.
چه کسی اوراق بهادار منتشر میکند و چرا؟
- شرکتها: برای تأمینِ پول؛ یا سهامِ تازه منتشر میکنند و شریک میگیرند، یا صکوک منتشر میکنند و قرض میگیرند.
- دولت: برای جبرانِ کسریِ بودجه یا پرداختِ بدهی به پیمانکارها؛ اخزا و اوراقِ مرابحهٔ دولتی از این دستهاند.
- بانکها: برای جذبِ سپرده یا تأمینِ پولِ کارخانهها؛ مثلِ گواهی سپرده و اوراق گام.
- بورسها و صندوقها: قراردادهای آتی و اختیار را خودِ بورس طراحی میکند و واحدهای صندوق را خودِ صندوق صادر میکند.
چه کسانی پشتِ هر معامله هستند؟
ناشر ورقه را منتشر میکند. سازمان بورس مجوز میدهد و مراقب است. کارگزار سفارشِ شما را به بازار میفرستد. سمات اسمِ مالک را ثبت میکند و پول را جابهجا میکند. بازارگردان هم با خرید و فروشِ مداوم کمک میکند خریدار و فروشنده زود پیدا شوند.
در اوراقِ بدهی یک نفرِ دیگر هم هست: ضامن. اگر ناشر نتوانست پول را بدهد، ضامن باید بدهد. مثلِ ضامنِ وامِ بانکی که همهمان میشناسیم.
مثال عددی: بازده اوراق بدهی را چطور حساب کنیم؟
خیلیها فکر میکنند اوراقِ بدهی «سودِ ثابت» دارد و تمام. ولی سودِ واقعیِ شما به قیمتی بستگی دارد که امروز میخرید. بیایید با هم دو مثال حساب کنیم. عددها فقط برای آموزشاند و نرخِ روزِ بازار نیستند.
مثالِ ۱، اوراقِ بیکوپن مثلِ اخزا: برگهای داریم که ۱۸۰ روزِ دیگر ۱۰۰ هزار تومان به شما پس میدهد. امروز آن را ۹۰ هزار تومان میفروشند.
- سودِ کلِ دوره: ۱۰ هزار تومان روی ۹۰ هزار تومان؛ یعنی حدودِ ۱۱٫۱٪ در ۱۸۰ روز.
- سالانهٔ ساده: ۱۸۰ روز حدوداً نیمسال است. پس ۱۱٫۱٪ را ضربِ ۳۶۵ و تقسیم بر ۱۸۰ میکنیم؛ حدودِ ۲۲٫۵٪ در سال.
- سالانهٔ مرکب: اگر پولِ نیمسالِ اول را دوباره همینجا بگذارید، سودِ سود هم میگیرید. با این حساب بازده حدودِ ۲۳٫۸٪ میشود. به این عدد «بازده تا سررسید» یا YTM میگویند.
مثالِ ۲، اوراقِ کوپندار مثلِ مرابحه: برگهای با مبلغِ اسمیِ ۱۰۰ هزار تومان و سودِ سالانهٔ ۲۳٪ داریم که هر سه ماه سود میدهد. امروز ۹۸ هزار تومان قیمت دارد. «کوپن» یعنی همان سودی که سرِ هر دوره به حسابتان میآید.
- سودِ سالانه: ۲۳٪ از ۱۰۰ هزار تومان، یعنی ۲۳ هزار تومان.
- کوپنِ هر سه ماه: ۲۳ هزار تقسیم بر ۴، یعنی ۵٬۷۵۰ تومان.
- بازدهِ جاری: ۲۳ هزار تومان سود روی ۹۸ هزار تومان پولی که دادهاید؛ حدودِ ۲۳٫۵٪.
- در سررسید هم ۲ هزار تومان فاصلهٔ قیمتِ خرید تا مبلغِ اسمی به سودتان اضافه میشود. پس YTM کمی بیشتر از ۲۳٫۵٪ است.
درسِ این دو مثال: نرخی که روی برگه نوشته شده با سودی که شما میگیرید یکی نیست. اگر نرخهای بازار بالا برود، قیمتِ اوراقِ قدیمی پایین میآید تا سودشان با اوراقِ تازه برابر شود. مثلِ خانهای که با اجارهٔ پارسال اجاره دادهاید؛ وقتی اجارهها بالا رفته، کسی آن قرارداد را به قیمتِ قبل از شما نمیخرد.
بعد این عدد را با دو چیز مقایسه کنید. یکی سودِ سپردهٔ بانکی برای همان مدت که ماشینحساب سود بانکی نشان میدهد. دیگری تورم. اگر تورم ۳۰٪ باشد و اوراق ۲۳٪ بدهد، پولتان زیاد شده ولی قدرتِ خریدش کم شده. آیا با این پول بیشتر نان میخرید؟ نه. پس همیشه سودِ اوراق را کنارِ تورم بگذارید.
مزایا و ریسکهای سرمایهگذاری در اوراق بهادار
هر ابزاری خوبیها و بدیهای خودش را دارد. بیایید هر دو طرف را صادقانه ببینیم.
مزایا
- زود نقد میشود: بیشترِ اوراقِ بورسی را در ساعتِ معاملات میفروشید و پولتان طیِ یکی دو روزِ کاری آزاد میشود.
- قیمت شفاف است: قیمت، حجمِ معاملات و اطلاعیههای ناشر برای همه منتشر میشود. مثلِ بازار نیست که هر مغازه یک قیمت بگوید.
- با پولِ کم میشود شروع کرد: برای یک سهم یا یک برگه اوراق، سرمایهٔ زیادی لازم نیست.
- میشود تنوع داد: با ترکیبِ سهام، اوراق بدهی، طلا و صندوقها سبدی میسازید که به روحیهٔ خودتان بخورد.
- مالیاتِ کم: طبقِ قوانینِ فعلی، سودِ اوراقِ بدهیِ بورسی معمولاً از مالیات معاف است. فروشِ سهام هم مالیاتِ نقلوانتقالِ ۰٫۵٪ دارد؛ یعنی از فروشِ ۱۰ میلیون تومان سهم، حدودِ ۵۰ هزار تومان.
ریسکها
- ریسکِ بازار: قیمتِ سهام و مشتقهها میتواند در مدتِ کوتاهی زیاد پایین بیاید.
- ریسکِ نرخِ بهره: با بالا رفتنِ نرخها، قیمتِ اوراقِ بدهیِ موجود پایین میآید. هرچه سررسید دورتر، این اثر بیشتر.
- ریسکِ تورم: اگر تورم از سودِ اوراق بیشتر شود، پولتان آب میرود؛ مثلِ لیوانِ شیری که کمکم آب قاطیاش کردهاند.
- ریسکِ نکول: نکول یعنی ناشر نتواند سرِ موعد پول را بدهد. برای همین اعتبارِ ضامن مهم است.
- ریسکِ اهرم: در آتی و اختیار، یک اشتباهِ کوچک میتواند بخشِ بزرگی از سرمایه را ببرد.
پنج اشتباهِ رایج تازهکارها با انواع اوراق
در بیش از ۲۰ سالی که در بازار بودهام، این اشتباهها را بیشتر از همه دیدهام:
- خریدِ نماد بدونِ شناختنِ نوعش: کسی که نمادی با «ض» یا «ه» را با سهمِ عادی اشتباه میگیرد، ممکن است چیزی بخرد که در سررسید بیارزش شود.
- رها کردنِ حق تقدم: اگر مهلتِ پذیرهنویسی بگذرد و پولش را نپردازید، آن را با قیمتِ کمتر برایتان میفروشند.
- نگاه کردن به نرخِ روی برگه بهجای بازده تا سررسید: نرخِ ۲۳٪ یعنی سودِ کوپن، نه سودی که با قیمتِ امروز میگیرید.
- معاملهٔ آتی بدونِ حدِ ضرر: اهرم سود را بزرگ میکند، زیان را هم. وقتی بازار خلافِ شما برود، کارگزار پولِ تضمینِ بیشتر میخواهد و دیر جنبیدن گران تمام میشود.
- خریدِ اوراقِ کممعامله: بعضی اوراق بازارگردانِ فعال ندارند و پیش از سررسید، خریدار برایشان سخت پیدا میشود.
چکلیست پیش از خرید هر ورقهٔ بهادار
پیش از اینکه دکمهٔ خرید را بزنید، این هفت پرسش را از خودتان بپرسید:
- این ورقه چه حقی به من میدهد: مالکیت، طلب یا حقِ خرید و فروش؟
- ناشر و ضامنش کیست و چقدر اعتبار دارد؟
- سررسید دارد؟ تا آن موقع به این پول نیاز پیدا نمیکنم؟
- سودِ واقعی با قیمتِ امروز چقدر است و با سپردهٔ بانکی و تورم چه فرقی دارد؟
- هر روز به اندازهٔ کافی خرید و فروش میشود و بازارگردان دارد؟
- اهرم دارد؟ اگر بله، در بدترین حالت چقدر از سرمایهام میرود؟
- اطلاعیهٔ انتشار یا امیدنامهاش را خواندهام؟ (امیدنامه یعنی شناسنامهٔ ورقه که شرایطش در آن نوشته شده.)
چطور اوراق بهادار بخریم؟
برای خریدِ مستقیم سه قدم دارید:
- در سامانهٔ سجام ثبتنام و احرازِ هویت کنید. راهنمایش را در سجام چیست نوشتهام.
- در یک کارگزاری ثبتنام کنید و کدِ بورسی و دسترسیِ معاملاتِ آنلاین بگیرید. راهنمای انتخابِ کارگزار در کارگزاری بورس چیست آمده است.
- برای بورس کالا و بازارِ مشتقه، کدِ معاملاتیِ جداگانه بگیرید.
راهِ دوم غیرمستقیم است: خریدِ واحدِ صندوقهایی که خودشان سهام یا اوراق بدهی میخرند. توصیهٔ من به کسی که تازه شروع کرده این است: اول با صندوق با درآمد ثابت منطقِ اوراقِ بدهی را یاد بگیرد. بعد سراغِ سهام برود. مشتقه را هم بگذارد برای وقتی که هر دو را خوب میشناسد. تصمیمِ نهایی البته با خودتان است.
سوالات متداول
اوراق بهادار چیست به زبان ساده؟
اوراق بهادار هر سندی است که به شما یک حقِ مالی میدهد و میتوانید آن را به نفرِ بعدی بفروشید؛ مثلِ مالکیتِ تکهای از شرکت در سهام، طلب با سودِ مشخص در اوراق بدهی، یا حقِ خرید و فروش در آینده در اوراق مشتقه.
انواع اوراق بهادار کداماند؟
سه خانوادهٔ اصلی دارند: اوراق مالکانه مثلِ سهام و حق تقدم، اوراق بدهی مثلِ صکوک، مرابحه و اسناد خزانه، و اوراق مشتقه مثلِ اختیار معامله و قرارداد آتی. واحدِ صندوقها و گواهی سپردهٔ کالایی هم گروهِ ترکیبی را میسازند.
فرق اوراق بهادار با سهام چیست؟
سهام یکی از اوراق بهادار است؛ مثلِ سیب که یکی از میوههاست. اوراق بهادار شاملِ اوراق بدهی، مشتقه و واحدِ صندوق هم میشود. سهام شما را شریک میکند و سررسید ندارد، اما اوراق بدهی شما را طلبکار میکند و سررسید دارد.
منظور از اوراق در بورس چیست؟
در زبانِ روزمرهٔ بازار، «اوراق» بهتنهایی معمولاً یعنی اوراقِ بدهی، مثلِ اخزا، صکوک اجاره و مرابحه. وقتی میگویند نرخِ اوراق بالا رفت، منظور سودِ همین اوراقِ کمریسک تا سررسید است، نه سهام.
آیا اوراق بهادار ریسک دارد؟
بله، ولی اندازهاش فرق میکند. اوراقِ بدهیِ دولتی کمریسکتریناند و بیشتر از تورم و بالا رفتنِ نرخِ بهره آسیب میبینند. سهام نوسانِ زیادی دارد و اوراق مشتقه به خاطرِ اهرم پرریسکترین گروه است.
سود اوراق بدهی چگونه محاسبه میشود؟
در اوراقِ کوپندار سود از کوپنهای دورهای و فاصلهٔ قیمتِ خرید تا مبلغِ اسمی میآید. در اوراقِ بیکوپن مثلِ اخزا فقط همین فاصلهٔ قیمت است. برای مقایسه، بازده تا سررسید را ببینید که هر دو را با قیمتِ امروز حساب میکند.
اوراق بهادار در کجا معامله میشود؟
سهام در بورس تهران و فرابورس، بیشترِ اوراقِ بدهی در فرابورس، گواهی سپردهٔ کالایی و آتیِ سکه در بورس کالا و سلفِ موازیِ انرژی در بورس انرژی معامله میشود. همهٔ این بازارها زیرِ نظرِ سازمان بورس هستند.
چه کسی اوراق بهادار منتشر میکند؟
شرکتها برای تأمینِ پول سهام یا صکوک منتشر میکنند، دولت اخزا و مرابحهٔ دولتی، بانکها گواهی سپرده و اوراق گام، و بورسها قراردادهای آتی و اختیار را طراحی میکنند. همه با مجوز و نظارتِ سازمان بورس یا بانک مرکزی منتشر میشوند.
آیا گواهی سپرده سکه و صندوق طلا هم اوراق بهادار هستند؟
بله. هر دو در بورس خرید و فروش میشوند و حقِ مالیِ قابلِ فروش میدهند. ولی با خریدشان «واحد» میخرید نه «سهام»؛ مجمع و تقسیمِ سود ندارند و نمادشان برای این کارها بسته نمیشود. ریسکِ قیمتِ طلا همچنان باقی است.
جمعبندی
اوراق بهادار اسمِ کلیِ همهٔ چیزهایی است که در بورس خرید و فروش میکنید. سهام شما را شریک میکند. اوراقِ بدهی شما را طلبکار میکند. مشتقه حقِ خرید یا فروش در آینده میدهد. واحدِ صندوق هم تکهای از یک سبدِ آماده است.
پس دفعهٔ بعد که خواستید نمادی بخرید، اول چهار چیز را بپرسید: این ورقه از کدام نوع است؟ چه حقی به من میدهد؟ سررسیدش کی است؟ و در بدترین حالت چقدر از پولم میرود؟ همین چهار پرسش جلوی بیشترِ اشتباههای گران را میگیرد.