
حباب دات کام چه بود؟ داستان سقوط ۷۸ درصدی نزدک و درسهایش برای امروز
فهرست مطالب۱۲ بخش
- حباب دات کام چیست؟ به زبان ساده
- حباب از کجا شروع شد؟
- ۱. عرضه اولیه نتاسکیپ؛ جرقهی اول
- ۲. پول ارزان و سرمایهی خطرپذیر
- ۳. معاملهی آنلاین و هجوم مردم عادی
- ۴. داستان «اقتصاد نو»
- «شور غیرعقلانی»؛ هشداری که کسی جدی نگرفت
- اوج دیوانگی: سال ۱۹۹۹ و اوایل ۲۰۰۰
- سقوط نزدک ۲۰۰۰: حباب چطور ترکید؟
- ۷۸٪ افت یعنی چه؟ بیایید با هم حساب کنیم
- بحران دات کام چه پیامدهایی داشت؟
- چه کسانی ماندند و چه کسانی رفتند؟
- درسهای حباب دات کام برای سرمایهگذار امروز
- آیا حباب هوش مصنوعی شبیه داتکام است؟
- سه اشتباه رایج در برداشت از حباب دات کام
- سوالات متداول
- جمعبندی
حباب دات کام دورهای بین سالهای ۱۹۹۵ تا ۲۰۰۰ بود که مردم آمریکا و دنیا سهم شرکتهای اینترنتی را به هر قیمتی میخریدند، حتی شرکتهایی که یک ریال سود نداشتند. شاخص نزدک در مارس ۲۰۰۰ به اوج رسید و تا اکتبر ۲۰۰۲ حدود ۷۸٪ ریخت. یعنی از هر ۱۰۰ تومان، فقط ۲۲ تومان ماند.
این داستان فقط تاریخ نیست. هر بار بازاری داغ میشود، از بورس تهران تا رمزارز و امروز سهمهای هوش مصنوعی، همان جملهها دوباره شنیده میشود: «این بار فرق دارد». بیایید با هم ببینیم آن بار چه شد، چرا شد و چه درسی برای پول خودمان دارد.
حباب دات کام چیست؟ به زبان ساده
«داتکام» همان .com آخر نشانی سایتهاست. در اواخر دههی ۱۹۹۰ اینترنت تازه به خانهها آمده بود. همه حس میکردند دنیا دارد عوض میشود. حق هم داشتند. اشتباه جای دیگری بود: مردم فکر کردند هر شرکتی که اسمش به اینترنت گره خورده، حتما پولدار میشود.
«حباب» یعنی قیمت چیزی خیلی بالاتر از ارزش واقعیاش برود، فقط چون همه انتظار دارند فردا گرانتر شود. فرض کنید در یک خیابان، هر مغازهای که تابلویش را عوض کند و بنویسد «اینترنتی»، فردا دو برابر قیمت خریدار پیدا کند. نه فروشش بیشتر شده، نه سودش. فقط تابلو عوض شده. حباب دات کام دقیقا همین بود، در مقیاس هزاران میلیارد دلار. اگر میخواهید خود مفهوم حباب و روش حسابش را دقیقتر ببینید، مقالهی حباب قیمت چیست را نوشتهام.
پس حباب دات کام حباب «فناوری غلط» نبود. فناوری درست بود؛ قیمتها غلط بودند.
حباب از کجا شروع شد؟
هیچ حبابی یکشبه ساخته نمیشود. چند اتفاق پشت سر هم آمد و آتش را روشن کرد.
۱. عرضه اولیه نتاسکیپ؛ جرقهی اول
در اوت ۱۹۹۵ شرکت نتاسکیپ (Netscape)، سازندهی یکی از اولین مرورگرهای اینترنت، سهامش را عرضه کرد. قیمت عرضه ۲۸ دلار بود و سهم همان روز اول بیش از دو برابر شد. شرکتی که هنوز سود نمیداد، در یک روز میلیاردی شد. این پیام به همه رسید: «اینترنت یعنی پول».
۲. پول ارزان و سرمایهی خطرپذیر
پول برای ایدههای اینترنتی فراوان بود. صندوقهای سرمایهگذاری خطرپذیر، یعنی کسانی که به شرکتهای نوپا پول میدهند به امید سود بزرگ، به هر طرحی که .com داشت پول میدادند. شعار رایج این بود: «زود بزرگ شو» (Get big fast). سود بعدا میآید.
۳. معاملهی آنلاین و هجوم مردم عادی
کارگزاریهای اینترنتی معامله را ارزان و آسان کردند. خیلیها کار روزانهشان را رها کردند و نوسانگیر روزانه شدند. کسی که دیروز بورس را نمیشناخت، امروز در مهمانی از سهم اینترنتیاش تعریف میکرد. این همان چیزی است که در رفتار گلهای در بورس توضیح دادهام: وقتی همه میخرند، نخریدن سختترین کار دنیاست.
۴. داستان «اقتصاد نو»
حتی کارشناسهای جدی میگفتند قاعدههای قدیم دیگر کار نمیکند. میگفتند سود و فروش مهم نیست؛ مهم «تعداد بازدیدکننده» است. معیاری به اسم «تعداد چشمها» (eyeballs) جای سود را گرفت. وقتی معیار سنجش عوض شود، هر قیمتی را میشود توجیه کرد.
«شور غیرعقلانی»؛ هشداری که کسی جدی نگرفت
در دسامبر ۱۹۹۶ آلن گرینسپن، رییس وقت فدرال رزرو (بانک مرکزی آمریکا)، در یک سخنرانی پرسید از کجا بفهمیم «شور غیرعقلانی» (irrational exuberance) قیمت داراییها را بیش از حد بالا برده است. بازارها چند روز ترسیدند، بعد فراموش کردند.
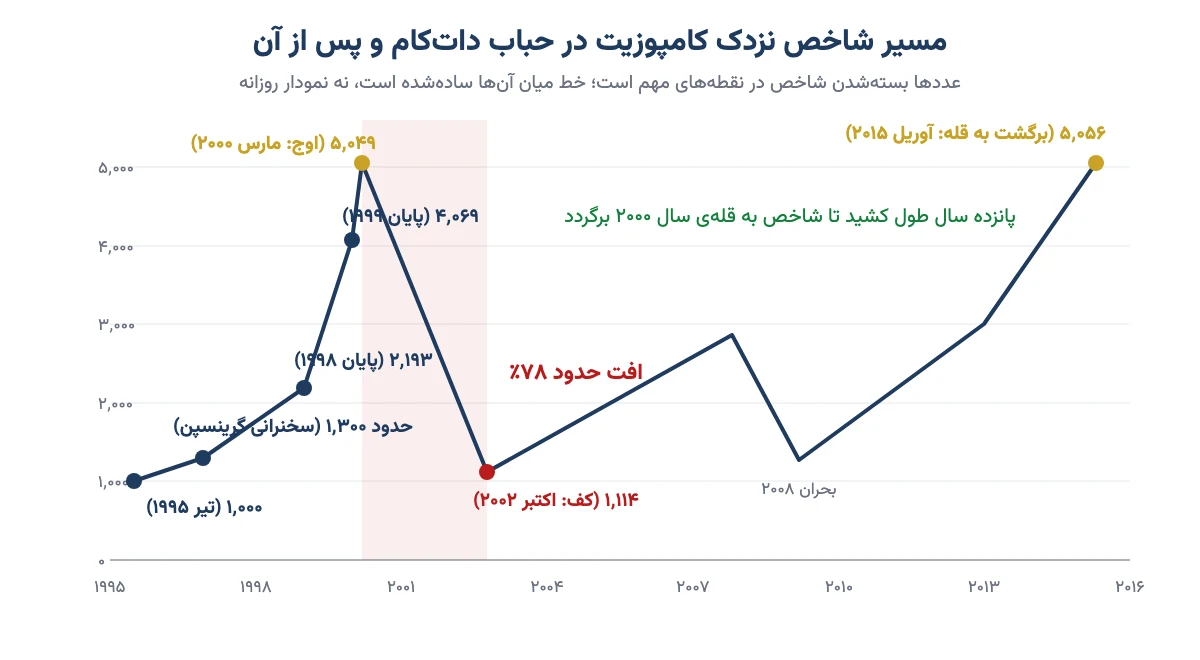
نکتهی جالب اینجاست. نزدک آن روز حدود ۱٬۳۰۰ واحد بود. بعد از آن هشدار، شاخص نزدیک به چهار برابر شد. یعنی کسی که آن روز گفت «این حباب است»، حرف درستی زد ولی سه سال بعد از ترسیدنش، باز هم دیگران داشتند پول درمیآوردند. پس حباب میتواند خیلی بیشتر از آنچه فکر میکنیم طول بکشد. این یکی از سختترین درسهای حباب است.
اوج دیوانگی: سال ۱۹۹۹ و اوایل ۲۰۰۰
در سال ۱۹۹۹ نشانههای حباب همه جا دیده میشد. چند نمونه:
- عرضههای اولیهی چند برابری: صدها شرکت اینترنتی در یک سال وارد بورس شدند. پژوهش جی ریتر، استاد دانشگاه فلوریدا، نشان میدهد سهمهای عرضهشده در ۱۹۹۹ روز اول بهطور میانگین حدود ۷۰٪ بالا رفتند. خیلی از آن شرکتها هیچ سودی نداشتند.
- اسم عوض کن، پولدار شو: پژوهشهای دانشگاهی نشان داد شرکتهایی که فقط اسمشان را به چیزی با .com یا «اینترنت» عوض کردند، در روزهای بعد بازده غیرعادی چند ده درصدی گرفتند، بی آنکه کارشان عوض شده باشد.
- ارزشگذاریهای عجیب: نسبت P/E بسیاری از سهمها صدها بود یا اصلا معنی نداشت، چون سودی در کار نبود. سرمایهگذارها به نسبت قیمت به فروش رو آورده بودند، و آن هم گاهی دهها برابر بود.
- تبلیغات گران با پول سرمایهگذار: شرکتهای نوپا میلیونها دلار خرج تبلیغ تلویزیونی میکردند، در حالی که فروششان کفاف هزینهی همان تبلیغ را نمیداد.
- ادغامهای افسانهای: در ژانویهی ۲۰۰۰ شرکت اینترنتی AOL اعلام کرد غول رسانهای Time Warner را با سهام خودش میخرد. یک شرکت اینترنتی با سهام گران، شرکتی با دارایی واقعی را خرید. این ادغام بعدها یکی از بدترین معاملههای تاریخ شناخته شد.
در همین فضا وارن بافت از خرید سهمهای اینترنتی دوری کرد، چون میگفت نمیتواند سود آیندهشان را بفهمد. خیلیها گفتند پیر شده و از زمانه عقب مانده. داستان کاملش را در وارن بافت کیست آوردهام. چند سال بعد معلوم شد چه کسی عقب مانده بود.
سقوط نزدک ۲۰۰۰: حباب چطور ترکید؟
شاخص نزدک، شاخصی که بیشتر شرکتهای فناوری آمریکا در آن هستند، روز ۱۰ مارس ۲۰۰۰ با ۵٬۰۴۸ واحد به اوج رسید. تا ۹ اکتبر ۲۰۰۲ به حدود ۱٬۱۱۴ واحد رسید. چند عامل با هم سوزن را به حباب زدند:
- بالا رفتن نرخ بهره: فدرال رزرو از میانهی ۱۹۹۹ تا مه ۲۰۰۰ نرخ بهره را چند بار بالا برد و از ۴٫۷۵٪ به ۶٫۵٪ رساند. وقتی پول گران شود، دیگر کسی به شرکت زیانده پول ارزان نمیدهد.
- تمام شدن نقدینگی شرکتها: خیلی از شرکتها ماهانه میلیونها دلار خرج میکردند و درآمد کمی داشتند. در مارس ۲۰۰۰ مجلهی Barron's حساب کرد که بسیاری از آنها تا یک سال دیگر پول نقدشان تمام میشود. این گزارش ترس را به بازار آورد.
- آزاد شدن سهام سهامداران قدیمی: بعد از عرضهی اولیه، مدیران و سرمایهگذاران اولیه چند ماه اجازهی فروش ندارند. وقتی این مهلت تمام شد، موجی از فروش آمد.
- ترس جای طمع را گرفت: همان آدمهایی که دیروز «جا ماندن» را تحمل نمیکردند، امروز از ترس ضرر بیشتر، به هر قیمتی میفروختند. سقوط، خودش سقوط بیشتر ساخت.
۷۸٪ افت یعنی چه؟ بیایید با هم حساب کنیم
این عدد را به زندگی ترجمه کنیم. فرض کنید کسی در اوج مارس ۲۰۰۰، ۱۰۰ میلیون تومان در سبدی شبیه نزدک گذاشته بود. در اکتبر ۲۰۰۲ فقط حدود ۲۲ میلیون تومان برایش مانده بود. (این فقط مثال است.)
بخش سختتر برگشتن است. برای اینکه ۲۲ میلیون دوباره ۱۰۰ میلیون شود، باید حدود ۳۵۰٪ رشد کند. یعنی ۴٫۵ برابر شود. نزدک تا آوریل ۲۰۱۵، یعنی ۱۵ سال بعد، طول کشید تا دوباره به قلهی سال ۲۰۰۰ برسد. پس ضرر بزرگ فقط پول نمیبرد؛ سالهای عمر را هم میبرد.
این جدول نشان میدهد هر چه ضرر بزرگتر باشد، برگشتن چقدر سختتر میشود:
| افت سرمایه | از ۱۰۰ میلیون تومان میماند | رشد لازم برای برگشت |
|---|---|---|
| ۲۰٪ | ۸۰ میلیون | ۲۵٪ |
| ۵۰٪ | ۵۰ میلیون | ۱۰۰٪ |
| ۷۸٪ (نزدک ۲۰۰۰ تا ۲۰۰۲) | ۲۲ میلیون | حدود ۳۵۰٪ |
| ۹۰٪ (خیلی از سهمهای اینترنتی) | ۱۰ میلیون | ۹۰۰٪ |
همین جدول دلیل اصلی این است که من همیشه میگویم اول از سرمایهتان محافظت کنید، بعد دنبال سود باشید. روشهای عملیاش را در مدیریت سرمایه و مدیریت ریسک نوشتهام.
بحران دات کام چه پیامدهایی داشت؟
ترکیدن حباب فقط مال بورس نماند. اثرش به زندگی مردم رسید:
- از بین رفتن ثروت: طبق برآوردهای رایج، تا پایان ۲۰۰۲ حدود ۵ هزار میلیارد دلار از ارزش بازار سهام آمریکا دود شد.
- رکود ۲۰۰۱: اقتصاد آمریکا از مارس تا نوامبر ۲۰۰۱ در رکود بود. شرکتها هزینه را کم کردند و صدها هزار نفر کارشان را از دست دادند. دربارهی معنی رکود و نشانههایش در رکود اقتصادی چیست بیشتر گفتهام.
- رسواییهای حسابداری: وقتی آب پایین رفت، سنگها پیدا شدند. شرکتهایی مثل انرون (Enron) و ورلدکام (WorldCom) که سودشان را با حسابداری دروغ بزرگ نشان داده بودند، فرو ریختند.
- قانونهای سختگیرانهتر: در ۲۰۰۲ قانون ساربینز-آکسلی (Sarbanes-Oxley) در آمریکا تصویب شد تا مدیران شرکتها شخصا مسوول درستی صورتهای مالی باشند.
پس حباب وقتی میترکد، فقط قیمت را درست نمیکند؛ پرده را هم کنار میزند و خطاهای پنهان را نشان میدهد.
چه کسانی ماندند و چه کسانی رفتند؟
یکی از جالبترین درسهای حباب دات کام همینجاست. همهی شرکتها یک سرنوشت نداشتند.
| شرکت | چه میکرد | چه شد | درس |
|---|---|---|---|
| Pets.com | فروش آنلاین غذا و لوازم حیوان خانگی | فوریهی ۲۰۰۰ عرضه شد و نوامبر همان سال تعطیل شد | ایدهی بد نبود؛ هر سفارش ضرر میداد |
| Webvan | تحویل خرید خواربار به خانه | در ۲۰۰۱ ورشکست شد | زودتر از آمادگی بازار، با خرج خیلی زیاد بزرگ شد |
| آمازون (Amazon) | فروشگاه اینترنتی کتاب و بعد همه چیز | سهمش بیش از ۹۰٪ ریخت، ولی شرکت ماند و بعدها از بزرگترین شرکتهای دنیا شد | شرکت خوب هم در حباب میتواند سهم بد باشد |
| سیسکو (Cisco) | تجهیزات شبکهی اینترنت | مارس ۲۰۰۰ مدتی گرانترین شرکت دنیا بود؛ سهمش سالهای طولانی به آن قله برنگشت | سود واقعی داشت، ولی قیمتش خیلی جلوتر از سودش رفته بود |
درس آمازون از همه مهمتر است. کسی که در اوج ۱۹۹۹ آمازون خرید، روی شرکت درستی شرط بسته بود و باز هم سالها زیر ضرر ماند. پس «شرکت خوب» و «خرید خوب» دو چیز جداست. فرقش در قیمتی است که میپردازید.
درسهای حباب دات کام برای سرمایهگذار امروز
شاید بپرسید این ماجرای آمریکایی چه ربطی به ما دارد. ربطش خیلی نزدیک است. ما در بورس تهران سال ۱۳۹۹ همین فیلم را با بازیگرهای خودمان دیدیم: صف خرید طولانی، میلیونها کد بورسی تازه، و جملهی «بورس فقط بالا میرود». داستانش را در مقالهی حباب قیمت نوشتهام. نزدیک چهار قرن پیشتر هم هلندیها با حباب گل لاله همین را تجربه کرده بودند.
این چکلیست را از داتکام یاد گرفتهایم. هر وقت بازاری داغ شد، با آن خودتان را بسنجید:
- آیا قیمت را با سود و فروش توضیح میدهند، یا فقط با داستان؟ اگر جواب همه «آینده» است و هیچکس عدد نمیدهد، حواستان باشد.
- آیا معیار سنجش عوض شده؟ وقتی میگویند «سود مهم نیست»، یعنی قاعدهها را عوض کردهاند تا قیمت توجیه شود.
- آیا آدمهایی که هیچوقت سرمایهگذاری نمیکردند، حالا توصیهی سهم میدهند؟ این نشانهی دیر بودن است، نه زود بودن.
- آیا از ترس جا ماندن میخرید؟ این حس اسم دارد؛ در فومو چیست توضیحش دادهام.
- آیا همهی پولتان در یک موضوع داغ است؟ تنوعبخشی یعنی اگر یک داستان غلط درآمد، کل زندگیتان با آن نرود.
- آیا پول قرضی وسط است؟ در حباب، اهرم ضرر را چند برابر میکند و فرصت صبر کردن را میگیرد.
یک درس دیگر هم هست که کمتر گفته میشود: در حباب، عرضهی اولیهها اولین چیزیاند که داغ میشوند. وقتی هر سهم تازهای روز اول چند برابر میشود، بازار دارد چیزی میگوید. پیش از اینکه با شور عرضه اولیه همراه شوید، بپرسید این شرکت با سود امروزش چقدر میارزد.
پس درس اصلی این است: فناوری میتواند دنیا را عوض کند و باز هم سهمش را گران خریده باشید. قیمت خرید، سرنوشت سود شما را تعیین میکند.
آیا حباب هوش مصنوعی شبیه داتکام است؟
در یکی دو سال اخیر این پرسش زیاد شنیده میشود. سهم شرکتهای هوش مصنوعی و سازندههای تراشه خیلی بالا رفته و بخش بزرگی از شاخصهای آمریکا در دست چند شرکت محدود است. خیلیها میپرسند: «نکند دوباره ۲۰۰۰ باشد؟»
جواب صادقانه این است که هیچکس با اطمینان نمیداند. من پیشبینی نمیکنم. ولی میتوانیم شباهتها و تفاوتها را کنار هم بگذاریم:
| موضوع | داتکام (۱۹۹۵ تا ۲۰۰۰) | هوش مصنوعی (سالهای اخیر) |
|---|---|---|
| فناوری | واقعی و دگرگونکننده | واقعی و دگرگونکننده |
| سودآوری شرکتهای بزرگ | بسیاری زیانده بودند | شرکتهای بزرگ اصلی سود زیادی دارند |
| تمرکز بازار | زیاد | حتی بیشتر؛ چند شرکت سهم بزرگی از شاخص دارند |
| شرکتهای کوچک و نوپا | ارزشگذاری بسیار بالا با درآمد اندک | در بعضی شرکتهای نوپا و خصوصی همین الگو دیده میشود |
| داستان رایج | «اقتصاد نو؛ این بار فرق دارد» | جملههای مشابه زیاد شنیده میشود |
تفاوت مهم این است که غولهای امروز سود واقعی و بزرگ دارند، در حالی که خیلی از ستارههای ۱۹۹۹ فقط وعده داشتند. ولی این تضمین نمیکند قیمت امروز درست باشد. سیسکو هم در سال ۲۰۰۰ سود داشت. پس به جای پیشگویی، همان چکلیست بالا را برای پول خودتان به کار ببرید.
یک نکتهی روشن هم بگویم: هدف این مقاله فهمیدن تاریخ و رفتار بازار است. دربارهی خرید و فروش سهام خارجی راهنمایی نمیکنم. برای آشنایی بیشتر با بازار آمریکا میتوانید مقالهی شاخص S&P 500 را بخوانید.
سه اشتباه رایج در برداشت از حباب دات کام
- «اینترنت شکست خورد.» نه. اینترنت پیروز شد. شکست مال قیمتهایی بود که مردم برای آن پرداختند.
- «فقط شرکتهای بد ضرر کردند.» نه. سهم شرکتهای خوب مثل آمازون هم بیش از ۹۰٪ ریخت. در حباب، همه با هم پایین میآیند.
- «من زودتر از بقیه میفروشم.» تقریبا همه همین فکر را میکردند. ولی هیچ زنگی سر قله به صدا درنمیآید. سقوط معمولا وقتی شروع میشود که کمتر کسی انتظارش را دارد.
سوالات متداول
حباب دات کام چه بود؟
دورهای از حدود ۱۹۹۵ تا ۲۰۰۰ که مردم سهم شرکتهای اینترنتی را بسیار گرانتر از ارزش واقعیشان خریدند، حتی شرکتهای بیسود. حباب در مارس ۲۰۰۰ ترکید و شاخص نزدک تا اکتبر ۲۰۰۲ حدود ۷۸٪ افت کرد.
چرا نزدک ۷۸٪ سقوط کرد؟
چون قیمتها خیلی جلوتر از سود شرکتها رفته بود. بالا رفتن نرخ بهره، تمام شدن پول نقد شرکتهای زیانده، فروش سهامداران اولیه و بعد ترس جمعی، با هم قیمتها را پایین کشیدند.
حباب دات کام چه سالی ترکید؟
نزدک روز ۱۰ مارس ۲۰۰۰ با ۵٬۰۴۸ واحد به اوج رسید و از همان بهار ریزش شروع شد. کف سقوط ۹ اکتبر ۲۰۰۲ بود، حدود ۱٬۱۱۴ واحد.
نزدک چند سال طول کشید تا به قلهی سال ۲۰۰۰ برگردد؟
حدود ۱۵ سال. شاخص نزدک کامپوزیت در آوریل ۲۰۱۵ دوباره بالاتر از قلهی مارس ۲۰۰۰ بسته شد. این نشان میدهد ضرر بزرگ چقدر زمان میبرد تا جبران شود.
شور غیرعقلانی گرینسپن یعنی چه؟
آلن گرینسپن، رییس فدرال رزرو، در دسامبر ۱۹۹۶ پرسید از کجا بفهمیم شور غیرعقلانی قیمت داراییها را بیش از حد بالا برده است. این جمله نماد هشدار دربارهی حباب شد، هرچند بازار تا سه سال بعد هم بالا رفت.
آیا آمازون در حباب دات کام ورشکست شد؟
نه. سهم آمازون از اوج ۱۹۹۹ تا ۲۰۰۱ بیش از ۹۰٪ ریخت، ولی شرکت ماند و بعدها از بزرگترین شرکتهای دنیا شد. درسش این است که شرکت خوب با قیمت خیلی گران هم میتواند سالها ضرر بدهد.
آیا حباب هوش مصنوعی شبیه حباب دات کام است؟
شباهتهایی دارد، مثل فناوری دگرگونکننده، تمرکز زیاد بازار و ارزشگذاری بالای بعضی شرکتهای نوپا. تفاوت مهم این است که غولهای امروز سود واقعی دارند. هیچکس با اطمینان نمیداند حباب است یا نه.
مهمترین درس حباب دات کام برای سرمایهگذار چیست؟
اینکه فناوری درست، قیمت درست را تضمین نمیکند. قیمتی که میپردازید سود آینده را تعیین میکند. پس با سود و فروش قضاوت کنید، از ترس جا ماندن نخرید و همهی پولتان را در یک داستان داغ نگذارید.
جمعبندی
حباب دات کام داستان آدمهایی بود که آینده را درست دیدند ولی برایش خیلی گران پرداختند. اینترنت دنیا را عوض کرد، ولی نزدک ۷۸٪ ریخت و ۱۵ سال طول کشید تا برگردد.
پس دفعهی بعد که شنیدید «این بار فرق دارد»، چه دربارهی بورس تهران، چه رمزارز، چه هوش مصنوعی، سه پرسش از خودتان بپرسید: سود واقعی کجاست؟ اگر ۵۰٪ ریخت، میتوانم تحمل کنم؟ و آیا از ترس جا ماندن میخرم؟ تصمیم نهایی با خودتان است، ولی با چشم باز.