
جان بوگل کیست؟ پدر صندوقهای شاخصی و درسهایش برای سرمایهگذار ایرانی
فهرست مطالب۱۴ بخش
- جان بوگل کیست؟ شناسنامهی کوتاه
- از بچهی خانوادهی ورشکسته تا پایاننامهی پرینستون
- اخراج از ولینگتون و ساختن ونگارد
- قلبی که ۲۳ سال دیگر هم تپید
- فلسفهی سرمایهگذاری جان بوگل به زبان ساده
- ۱. کل انبار کاه را بخرید
- ۲. هزینه مهم است؛ خیلی مهمتر از آنچه فکر میکنید
- ۳. زمان دوست شماست، هیجان دشمن شما
- ۴. بازار را زمانبندی نکنید
- ۵. بازده گذشته آینده را تضمین نمیکند
- ۶. ترکیب دارایی را ساده و متناسب با سن بچینید
- ۷. «کافی» را بشناسید
- چرا بوگل اینقدر روی کارمزد پایین پافشاری میکرد؟ یک مثال عددی
- صندوق شاخصی چیست و چرا بوگل آن را بهترین ابزار میدانست؟
- بوگل و ETF: موافق ابزار، مخالف معاملهی زیاد
- کتابهای جان بوگل
- جان بوگل و وارن بافت
- نقدهای وارد بر جان بوگل و صندوقهای شاخصی
- صندوق شاخصی در ایران معادل دارد؟
- چکلیست انتخاب صندوق به روش بوگل در بورس ایران
- چهار اشتباه رایج در برداشت از حرف بوگل
- سوالات متداول
- جمعبندی
جان بوگل (John C. Bogle) سرمایهگذار آمریکایی و بنیانگذار شرکت ونگارد بود که اولین صندوق شاخصی را برای مردم عادی ساخت. حرف اصلیاش ساده بود: بهجای گشتن دنبال سهم برنده، کل بازار را با کمترین کارمزد بخرید و سالها نگه دارید. برای همین به او «پدر صندوقهای شاخصی» میگویند.
شاید بپرسید آدمی که در آمریکا زندگی کرد و سال ۲۰۱۹ از دنیا رفت، چه ربطی به پسانداز ما در ایران دارد. ربطش این است که بوگل چند درس داد که به کشور و ارز بستگی ندارد: هزینه را کم کنید، کم معامله کنید و صبور باشید. بیایید با هم زندگی، فکر و درسهایش را مرور کنیم و ببینیم کدامش در بورس ایران به کار میآید.
جان بوگل کیست؟ شناسنامهی کوتاه
اول یک نگاه سریع به زندگی او. جدول زیر مهمترین تاریخها را کنار هم گذاشته است.
| مشخصه | توضیح |
|---|---|
| نام کامل | John Clifton Bogle، معروف به «جک بوگل» |
| تولد | ۸ مه ۱۹۲۹ (حدود اردیبهشت ۱۳۰۸)، ایالت نیوجرسی آمریکا |
| تحصیل | اقتصاد در دانشگاه پرینستون، فارغالتحصیل ۱۹۵۱ |
| شغل اول | شرکت صندوقداری ولینگتون؛ از کارمند ساده تا مدیر ارشد |
| مهمترین کار | ساختن شرکت ونگارد در ۱۹۷۴ و اولین صندوق شاخصی برای مردم در ۱۹۷۶ |
| لقب | پدر صندوقهای شاخصی؛ پیروانش خود را Bogleheads مینامند |
| معروفترین کتاب | کتاب کوچک سرمایهگذاری با عقل سلیم (۲۰۰۷) |
| درگذشت | ۱۶ ژانویه ۲۰۱۹ (۲۶ دی ۱۳۹۷) در ۸۹ سالگی |
پس با آدمی سروکار داریم که نزدیک به ۷۰ سال در دنیای صندوقها کار کرد و تقریبا تا آخر عمر حرف زد و نوشت.
از بچهی خانوادهی ورشکسته تا پایاننامهی پرینستون
بوگل در سال ۱۹۲۹ به دنیا آمد؛ همان سالی که بورس آمریکا سقوط بزرگش را تجربه کرد. خانوادهاش در رکود بزرگ بعد از آن پولش را از دست داد. خودش از بچگی کار کرد: روزنامه میفروخت، پیشخدمت بود و در مدرسه و دانشگاه با بورسیه و کار دانشجویی درس خواند.
همین فقر یک عادت در او ساخت که تا آخر ماند: صرفهجویی. حتی وقتی ثروتمند شد، در سفرها صندلی ارزان هواپیما را میگرفت. این صرفهجویی بعدها شد قلب فلسفهی سرمایهگذاریاش: «هر تومانی که بیدلیل خرج شود، از سود شما کم میشود.»
بوگل در دانشگاه پرینستون پایاننامهاش را دربارهی صندوقهای سرمایهگذاری نوشت. یکی از نتیجههایش این بود که صندوقها نمیتوانند ادعا کنند بهتر از میانگین بازار کار میکنند. یعنی ایدهی صندوق شاخصی از ۲۰ و چند سالگی در ذهنش بود، ولی ۲۵ سال طول کشید تا آن را بسازد.
اخراج از ولینگتون و ساختن ونگارد
بوگل بعد از دانشگاه به شرکت صندوقداری ولینگتون رفت و آرامآرام تا مدیریت آن بالا رفت. در دههی ۱۹۶۰، در دورهای که بازار آمریکا عاشق سهمهای پرهیجان بود، او برای رشد سریعتر با یک گروه مدیر جوان و پرسروصدا ادغام کرد. خودش بعدها گفت این بزرگترین اشتباه زندگیاش بود.
بازار در ۱۹۷۳ و ۱۹۷۴ ریخت. صندوقهای پرریسک آن شریکها بدجور ضرر دادند و شریکهای تازه بوگل را در سال ۱۹۷۴ اخراج کردند. بوگل بهجای خداحافظی، شرکت تازهای ساخت که اول فقط کارهای اداری صندوقها را انجام میداد. اسمش را از یک کشتی جنگی انگلیسی گرفت: ونگارد.
داستان ساختار عجیب ونگارد، یعنی شرکتی که صاحبش خود مشتریهاست، و ماجرای «حماقت بوگل» را در مقالهی شرکت ونگارد کیست کامل نوشتهام. اینجا فقط خلاصهاش را بدانید: اولین صندوق شاخصی ونگارد در اوت ۱۹۷۶ راه افتاد، قرار بود ۱۵۰ میلیون دلار جمع کند و فقط حدود ۱۱ میلیون دلار جمع کرد. رقیبها مسخرهاش کردند. همان صندوق امروز از بزرگترین صندوقهای دنیاست.
پس شکست بزرگ زندگی بوگل، یعنی اخراج، شد سکوی بزرگترین کارش. اگر در ولینگتون مانده بود، شاید هیچوقت فرصت امتحان ایدهی پایاننامهاش را پیدا نمیکرد.
قلبی که ۲۳ سال دیگر هم تپید
یک بخش کمتر گفتهشدهی زندگی بوگل بیماری قلبیاش است. اولین سکتهی قلبی را در ۳۱ سالگی داشت و پزشکها به او گفته بودند شاید زیاد زنده نماند. بعد از چند سکتهی دیگر، در فوریهی ۱۹۹۶ در ۶۶ سالگی پیوند قلب شد؛ سنی که آن زمان برای پیوند زیاد به حساب میآمد.
همان سال مدیرعاملی ونگارد را به جانشینش سپرد، ولی کار را کنار نگذاشت. ۲۳ سال دیگر زندگی کرد، چند کتاب نوشت، یک مرکز پژوهشی کوچک دربارهی بازارهای مالی راه انداخت و تا آخر عمر منتقد صنعت صندوقها و والاستریت ماند. این همان صبوریای است که در سرمایهگذاری هم توصیه میکرد: «مسیر را ادامه بده.»
فلسفهی سرمایهگذاری جان بوگل به زبان ساده
اگر بخواهیم همهی حرفهای بوگل را در یک جمله بگوییم، این میشود: «سرمایهگذاری را ساده نگه دارید و هزینه را کم کنید، چون هزینه تنها چیزی است که مطمینا دست شماست.» بقیهی اصولش از همین جمله بیرون میآید.
۱. کل انبار کاه را بخرید
جملهی معروفش این بود: دنبال سوزن در انبار کاه نگردید؛ کل انبار کاه را بخرید. سوزن همان سهم برنده است که همه دنبالش هستند. پیدا کردنش سخت است و کسی از قبل نمیداند کدام است. ولی اگر کل بازار را بخرید، سوزن هم خودبهخود در سبد شماست.
این یعنی سرمایهگذاری غیرفعال یا منفعل: بهجای انتخاب سهم و حدس زدن زمان خرید و فروش، کل یک شاخص را میخرید و نگه میدارید. فرق این روش با روش فعال را در مقالهی سرمایهگذاری فعال و منفعل با آمار و مثال نوشتهام.
۲. هزینه مهم است؛ خیلی مهمتر از آنچه فکر میکنید
بوگل یک حساب ساده داشت. همهی سرمایهگذاران روی هم رفته صاحب کل بازارند. پس روی هم رفته، پیش از کارمزد، همان بازده بازار را میگیرند. بعد از کارمزد چه؟ کمتر از بازار. پس بهطور میانگین، هر کس هزینهی کمتری بدهد، سهم بیشتری از سود بازار برایش میماند.
او اسم این را «فرضیهی اهمیت هزینه» گذاشت و جملهای داشت که به نظر من باید روی دیوار هر سرمایهگذاری نوشت: در سرمایهگذاری، آن چیزی را به دست میآورید که بابتش پول نمیدهید. پایینتر با عدد میبینیم چرا.
۳. زمان دوست شماست، هیجان دشمن شما
بوگل باور داشت بزرگترین دشمن سرمایهگذار خود اوست: ترس وقت ریزش و طمع وقت رونق. کسی که با هر خبر میخرد و با هر خبر میفروشد، معمولا گران میخرد و ارزان میفروشد. درمان این درد را نگه داشتن طولانی میدانست؛ همان چیزی که سود مرکب را به کار میاندازد.
۴. بازار را زمانبندی نکنید
بوگل میگفت در عمرش کسی را ندیده که بتواند پشت سر هم زمان درست ورود و خروج به بازار را پیدا کند. از این هم مهمتر: کسی را هم نمیشناخت که کس دیگری را بشناسد که این کار را کرده باشد. پس پیشنهادش این بود که بهجای پیشبینی، منظم سرمایهگذاری کنید؛ همان روشی که در مقالهی استراتژی DCA یا خرید پلهای منظم توضیح دادهام.
۵. بازده گذشته آینده را تضمین نمیکند
صندوقی که پارسال اول شده، معمولا سال بعد اول نمیماند. بوگل به این «بازگشت به میانگین» میگفت: هر چیزی که خیلی بالاتر یا پایینتر از میانگین رفته، کمکم به میانگین برمیگردد. پس انتخاب صندوق فقط از روی سود سال قبل، همان دویدن دنبال سوزن است.
۶. ترکیب دارایی را ساده و متناسب با سن بچینید
یک قاعدهی سرانگشتی به بوگل نسبت داده میشود: تقریبا به اندازهی سنتان درصد اوراق داشته باشید. یعنی کسی که ۳۰ سال دارد حدود ۳۰٪ اوراق و ۷۰٪ سهام، و کسی که ۶۰ سال دارد حدود ۶۰٪ اوراق. خودش میگفت این فقط نقطهی شروع است و هر کس باید آن را با وضع خودش جور کند.
این قاعده را عینا برای ایران برندارید. با تورم بالای ما، اوراق و سپرده گاهی حتی پا به پای تورم هم نمیآیند. ولی روح حرفش درست است: هر چه به زمان نیاز به پول نزدیکتر میشوید، سهم دارایی کمنوسان را بیشتر کنید.
۷. «کافی» را بشناسید
بوگل کتابی هم به اسم «کافی» (Enough) نوشت. حرفش این بود که خیلیها در بازار هیچوقت سیر نمیشوند؛ همیشه سود بیشتر، معاملهی بیشتر و ریسک بیشتر میخواهند. او میگفت آدم باید بداند برای زندگیاش چقدر کافی است و بیشتر از آن را با ریسک بیدلیل به خطر نیندازد.
پس اگر بخواهیم این هفت اصل را خلاصه کنیم: کل بازار را بخرید، کم هزینه بدهید، کم معامله کنید، صبور باشید و بدانید چقدر برایتان کافی است.
چرا بوگل اینقدر روی کارمزد پایین پافشاری میکرد؟ یک مثال عددی
کارمزد صندوق یعنی درصدی که صندوق هر سال از کل دارایی شما برای ادارهی خودش برمیدارد. عددش کوچک است، مثلا ۱ یا ۲ درصد. برای همین خیلیها میگویند «دو درصد که چیزی نیست». بیایید با هم حساب کنیم.
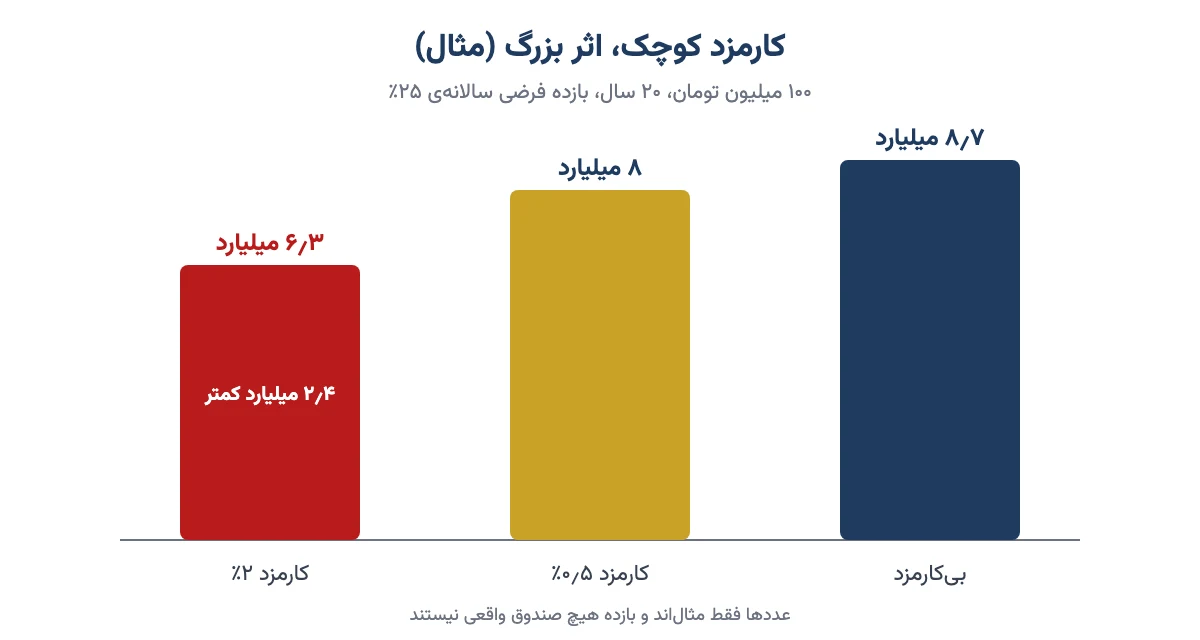
فرض کنیم ۱۰۰ میلیون تومان را ۲۰ سال در صندوقی بگذارید که سالی ۲۵٪ بازده دارد. این عدد فقط مثال است و ربطی به بازده واقعی هیچ صندوقی ندارد. حالا سه حالت را مقایسه کنیم: بیکارمزد، با کارمزد نیمدرصدی و با کارمزد دو درصدی.
| کارمزد سالانه | بازده خالص سالانه | پول شما بعد از ۲۰ سال | فرق با حالت بیکارمزد |
|---|---|---|---|
| صفر | ۲۵٪ | حدود ۸٫۷ میلیارد تومان | — |
| ۰٫۵٪ | ۲۴٫۵٪ | حدود ۸ میلیارد تومان | حدود ۰٫۷ میلیارد کمتر |
| ۲٪ | ۲۳٪ | حدود ۶٫۳ میلیارد تومان | حدود ۲٫۴ میلیارد کمتر |
دیدید؟ همان «دو درصد که چیزی نیست» در ۲۰ سال حدود ۲٫۴ میلیارد تومان از پول شما را برد. یعنی بیش از یکچهارم کل دارایی پایانی. این پول ۲۴ برابر کل سرمایهی اول شماست. بوگل به این میگفت «ستم هزینههای مرکب»: سود مرکب به نفع شما کار میکند، ولی کارمزد هم مرکب میشود و به ضرر شما.
یک تشبیه ساده: کارمزد مثل شیر آبی است که کمی چکه میکند. یک روز چیزی نیست، ولی آخر سال قبض آب را ببینید. پس هر بار صندوقی را انتخاب میکنید، بعد از بازده، اول سراغ کارمزدش بروید.
صندوق شاخصی چیست و چرا بوگل آن را بهترین ابزار میدانست؟
صندوق شاخصی یعنی صندوقی که سهم انتخاب نمیکند. فقط سهمهای یک شاخص را به همان نسبتی میخرد که در شاخص هستند. شاخص هم یعنی عددی که حال گروهی از سهمها را روی هم نشان میدهد؛ مثل شاخص S&P 500 که حال ۵۰۰ شرکت بزرگ آمریکا را نشان میدهد.
به نظر بوگل صندوق شاخصی سه خوبی بزرگ دارد:
- ارزان است: لازم نیست به تیم تحلیلگر گرانقیمت حقوق بدهد، پس کارمزدش کم است.
- کم معامله میکند: سهمها را فقط وقتی عوض میکند که خود شاخص عوض شود. معاملهی کمتر یعنی هزینهی کمتر.
- متنوع است: با یک خرید، صاحب تکهای از صدها شرکت میشوید. اگر یکی زمین بخورد، کل سبد زمین نمیخورد. دربارهی این ویژگی در مقالهی تنوعبخشی در سرمایهگذاری بیشتر نوشتهام.
عیبش چیست؟ صندوق شاخصی هیچوقت از بازار جلو نمیزند. وقتی بازار میریزد، او هم همراهش میریزد. بوگل این را پنهان نمیکرد. حرفش این بود که «میانگین بازار» بعد از کم کردن هزینهها، در بلندمدت از بیشتر مدیران حرفهای جلوتر است.
بوگل و ETF: موافق ابزار، مخالف معاملهی زیاد
شاید عجیب باشد، ولی بوگل به صندوقهای ETF بدبین بود. ETF یعنی صندوقی که واحدهایش مثل سهم در ساعت بازار خرید و فروش میشود. اگر با آن آشنا نیستید، مقالهی صندوق ETF چیست را ببینید.
مشکل بوگل با خود صندوق نبود؛ با رفتاری بود که این صندوق آسان میکند. او میگفت وقتی میشود هر لحظه صندوق را خرید و فروخت، آدمها وسوسه میشوند هر روز معامله کنند. یعنی همان کاری که صندوق شاخصی قرار بود از آن نجاتشان بدهد. حرفش این بود: اگر ETF شاخصی را بخرید و سالها نگه دارید، عالی است؛ اگر با آن نوسانگیری کنید، فلسفه را خراب کردهاید.
این نکته برای ما در ایران خیلی مهم است، چون بیشتر صندوقهای سهامی ما قابل معامله در بورساند. پس ابزار در دست ماست؛ مهم این است که با آن چه کار کنیم.
کتابهای جان بوگل
بوگل بیش از ۱۰ کتاب نوشت. مهمترینهایش را در جدول زیر آوردهام. اگر فقط وقت یکی را دارید، اولی را بخوانید.
| نام کتاب | سال | حرف اصلی |
|---|---|---|
| کتاب کوچک سرمایهگذاری با عقل سلیم (The Little Book of Common Sense Investing) | ۲۰۰۷، ویرایش تازه ۲۰۱۷ | چرا صندوق شاخصی کمهزینه برای بیشتر مردم بهترین راه است |
| عقل سلیم در صندوقهای سرمایهگذاری (Common Sense on Mutual Funds) | ۱۹۹۹ | نسخهی کاملتر و فنیتر همان فلسفه، با نقد صنعت صندوقها |
| کافی (Enough) | ۲۰۰۸ | پول، کار و زندگی؛ اینکه چقدر برای ما کافی است |
| نبرد برای روح سرمایهداری (The Battle for the Soul of Capitalism) | ۲۰۰۵ | نقد مدیرانی که منافع خودشان را جلوتر از صاحبان پول میگذارند |
| مسیر را ادامه بده (Stay the Course) | ۲۰۱۸ | داستان ونگارد از زبان خود بوگل |
کتاب اول به فارسی هم ترجمه شده و با نامهایی مثل «سرمایهگذاری با عقل سلیم» پیدا میشود. کتاب کوتاه و سادهای است و برای شروع عالی است. فهرست بلندتری از کتابهای خوب بازار را در مقالهی بهترین کتابهای بورس گذاشتهام.
جان بوگل و وارن بافت
این دو سبک کاملا متفاوتی داشتند. وارن بافت خودش سهم انتخاب میکند و از موفقترین انتخابگران تاریخ است. بوگل میگفت انتخاب سهم برای بیشتر مردم بازی باختنی است. با این حال بافت از بزرگترین طرفداران بوگل بود.
بافت در نامهی سال ۲۰۱۶ به سهامدارانش نوشت اگر قرار باشد برای کسی که بیشترین خدمت را به سرمایهگذاران معمولی آمریکا کرده مجسمه بسازند، آن آدم جک بوگل است. شرط دهسالهی معروف بافت هم، که در آن یک صندوق شاخصی ساده از سبدی از صندوقهای پرهزینه جلو زد، در عمل همان حرف بوگل را ثابت کرد.
پس حتی کسی که خودش استاد انتخاب سهم است، برای مردم عادی همان نسخهی بوگل را میپیچد.
نقدهای وارد بر جان بوگل و صندوقهای شاخصی
منصفانه نیست فقط از خوبیها بگوییم. بر فکر بوگل چند نقد جدی هست که بعضی را خودش هم قبول داشت.
- تمرکز قدرت: وقتی بخش بزرگی از سهام شرکتها در دست چند شرکت صندوقدار بزرگ باشد، رای آنها در مجمعها خیلی سنگین میشود. خود بوگل در سالهای آخر عمر دربارهی همین خطر هشدار داد.
- سوار مجانی: اگر همه فقط شاخص بخرند، دیگر کسی قیمت درست سهمها را کشف نمیکند. صندوق شاخصی به فعالها نیاز دارد تا قیمتها منطقی بمانند. البته فعلا خیلی از این نقطه دوریم.
- بازارهای کمتر کارا: در بازار بزرگ و پرتحلیل آمریکا جلو زدن از بازار سخت است. در بازارهای کوچکتر و کمتر کارا، مثل بورس ما، فرصت برای تحلیلگر کاربلد بیشتر است.
- نگاه آمریکایی: بوگل لازم نمیدید آمریکاییها سهام کشورهای دیگر را هم بخرند. این توصیه برای آمریکایی جواب داد، ولی قاعدهای جهانی نیست.
پس فکر بوگل وحی منزل نیست. ولی هستهاش، یعنی هزینهی کم، تنوع و صبر، تقریبا در هر بازاری درست است.
صندوق شاخصی در ایران معادل دارد؟
جواب کوتاه: بله، ولی کم و کوچک. در بورس ایران چند صندوق شاخصی هست که سعی میکنند شبیه شاخص کل یا شاخص شرکتهای بزرگ حرکت کنند. تعدادشان در برابر صندوقهای سهامی با مدیریت فعال کم است و بیشتر پول مردم در صندوقهای درآمد ثابت است. فهرست کامل انواع صندوق را در راهنمای صندوقهای سرمایهگذاری آوردهام.
بورس ما چند فرق مهم با آمریکا دارد که باید در بهکار بردن حرف بوگل حواسمان باشد:
| موضوع | آمریکا | ایران |
|---|---|---|
| تعداد صندوق شاخصی | صدها صندوق بزرگ و ارزان | چند صندوق کوچک |
| تورم | معمولا پایین | بالا؛ پول بیحرکت زود ارزشش را از دست میدهد |
| کارایی بازار | بالا | کمتر؛ دامنهی نوسان، صف و تصمیمهای ناگهانی |
| تنوع شاخص | صدها شرکت از همهی صنعتها | وزن زیاد چند گروه مثل پتروشیمی، فلزات و پالایش |
| اوراق امن | بازده معمولا بالاتر از تورم | گاهی کمتر از تورم |
نتیجه چیست؟ فلسفهی بوگل در ایران هم کار میکند، ولی شکلش کمی فرق دارد. بهجای یک صندوق شاخصی همهکاره، میشود با چند صندوق ساده یک سبد کمدردسر ساخت: بخشی صندوق سهامی یا شاخصی، بخشی صندوق طلا و بخشی صندوق درآمد ثابت؛ و سالی یکی دو بار نسبتها را به حالت اول برگرداند.
چکلیست انتخاب صندوق به روش بوگل در بورس ایران
پیش از خرید هر صندوقی، این چند سوال را از خودتان بپرسید:
- در امیدنامهی صندوق نوشته که کدام شاخص را دنبال میکند، یا مدیرش سهم انتخاب میکند؟
- کارمزد سالانهی مدیر و هزینههای صندوق روی هم چند درصد است؟ آن را با چند صندوق همگروه مقایسه کنید.
- بازده چند سال صندوق را، نه فقط پارسال، با شاخص کل بورس مقایسه کردهاید؟
- صندوق آنقدر بزرگ و پرمعامله هست که وقت فروش، خریدار پیدا کنید؟
- آیا قصد دارید سالها نگهش دارید؟ اگر جواب نه است، روش بوگل به کارتان نمیآید.
پس دفعهی بعد که کسی گفت «این صندوق پارسال صد درصد سود داد»، اول کارمزد و بازده چندسالهاش را بپرسید.
چهار اشتباه رایج در برداشت از حرف بوگل
- «منفعل یعنی بیخیال»: نه. منفعل یعنی کم معامله کردن، نه رها کردن سبد. سالی یکی دو بار باید ترکیب را بررسی و متعادل کرد.
- «صندوق شاخصی ضرر نمیدهد»: میدهد. وقتی بازار بریزد، صندوق شاخصی هم میریزد. فرقش این است که کمتر از سهم تکی شما را غافلگیر میکند.
- «همهی پول در یک شاخص»: بوگل خودش همیشه بخشی اوراق داشت. همهی پول را در سهام گذاشتن، بهخصوص نزدیک بازنشستگی، حرف او نیست.
- «خرید و فروش مکرر صندوق شاخصی»: این دقیقا همان کاری است که بوگل از آن میترسید. ابزار درست با رفتار غلط، نتیجهی غلط میدهد.
سوالات متداول
جان بوگل چه کسی بود؟
جان بوگل (۱۹۲۹ تا ۲۰۱۹) سرمایهگذار آمریکایی و بنیانگذار شرکت ونگارد بود. او در سال ۱۹۷۶ اولین صندوق شاخصی را برای مردم عادی ساخت و به همین دلیل به او پدر صندوقهای شاخصی و سرمایهگذاری غیرفعال میگویند.
فلسفهی سرمایهگذاری بوگل چیست؟
کل بازار را از راه صندوق شاخصی با کمترین کارمزد بخرید، کم معامله کنید، بازار را پیشبینی نکنید، ترکیبی از سهام و اوراق متناسب با سنتان داشته باشید و سالها صبور بمانید. به باور او هزینه تنها چیزی است که مطمینا در کنترل شماست.
جملهی معروف جان بوگل چیست؟
معروفترین جملهاش این است که دنبال سوزن در انبار کاه نگردید، کل انبار کاه را بخرید. یعنی بهجای گشتن دنبال سهم برنده، کل بازار را بخرید. جملهی مشهور دیگرش این است که در سرمایهگذاری آن چیزی را به دست میآورید که بابتش پول نمیدهید.
صندوق شاخصی در ایران معادل دارد؟
بله، در بورس ایران چند صندوق شاخصی هست که شاخص کل یا شاخص شرکتهای بزرگ را دنبال میکنند، ولی تعداد و اندازهشان کم است. پیش از خرید، امیدنامه را بخوانید تا ببینید کدام شاخص را دنبال میکند و کارمزدش چقدر است.
رابطهی جان بوگل و ونگارد چیست؟
بوگل بعد از اخراج از شرکت ولینگتون، ونگارد را در سال ۱۹۷۴ ساخت و تا ۱۹۹۶ مدیرعامل آن بود. ساختار ونگارد طوری است که صاحب شرکت، صندوقها و در نهایت خود سرمایهگذاران هستند؛ برای همین کارمزدش پایین است.
بهترین کتاب جان بوگل کدام است؟
کتاب کوچک سرمایهگذاری با عقل سلیم، چاپ ۲۰۰۷ و ویرایش تازهی ۲۰۱۷، معروفترین و سادهترین کتاب اوست. به فارسی هم ترجمه شده و خلاصهی کامل فلسفهی صندوق شاخصی کمهزینه را در چند فصل کوتاه میگوید.
بوگل با صندوق ETF موافق بود؟
با خود ابزار مشکلی نداشت، ولی میترسید معاملهی آسان آن مردم را به خرید و فروش مکرر بکشاند. به نظر او نگه داشتن طولانی یک ETF شاخصی کمهزینه خوب است و نوسانگیری با آن خلاف فلسفهی سرمایهگذاری غیرفعال است.
آیا روش بوگل برای بورس ایران هم جواب میدهد؟
هستهی آن، یعنی هزینهی کم، تنوع، کم معامله کردن و صبر، در ایران هم درست است. ولی بهخاطر تورم بالا، صندوقهای شاخصی کم و بازار کمتر کارا، بهتر است با ترکیب چند صندوق سهامی، طلا و درآمد ثابت اجرا شود.
جمعبندی
جان بوگل آدمی بود که از فقر آمد، از کار اخراج شد، قلبش را عوض کردند و باز هم ایدهای را که همه مسخره میکردند به یکی از پذیرفتهترین روشهای پسانداز دنیا تبدیل کرد. حرفش نه پیچیده بود نه پر زرقوبرق: کل بازار را بخرید، کم هزینه بدهید، کم معامله کنید و صبور باشید.
در ایران ابزارهایش کمتر است و تورم قاعدهها را کمی عوض میکند. ولی پیشنهاد من این است که حداقل یک درس بوگل را همین امروز به کار ببرید: کارمزد صندوقهایی را که دارید نگاه کنید و ببینید هر سال چقدر از پولتان بیصدا میرود. تصمیم نهایی با خودتان است؛ فقط با چشم باز تصمیم بگیرید.