
نسبت پوشش هزینه بهره چیست؟ فرمول، عدد مناسب و مثال از بورس ایران
فهرست مطالب۱۳ بخش
- نسبت پوشش هزینه بهره به زبان ساده یعنی چه؟
- فرمول نسبت پوشش هزینه بهره
- صورت کسر: سود عملیاتی یا EBIT؟
- مخرج کسر: هزینهی مالی
- مثال عددی: نسبت پوشش بهره را خودمان حساب کنیم
- عدد مناسب نسبت پوشش هزینه بهره چقدر است؟
- شکلهای دیگر نسبت پوشش بهره
- چرا با افزایش نرخ بهره، این نسبت مهمتر میشود؟
- نسبت پوشش بهره در کدام صنایع مهمتر است؟
- نسبت پوشش بهره را از کجای کدال پیدا کنیم؟
- پنج اشتباه رایج در خواندن نسبت پوشش بهره
- ارتباط پوشش بهره با ریسک نکول
- چکلیست پنجدقیقهای پیش از خرید سهم یک شرکت بدهکار
- سوالات متداول
- جمعبندی: پوشش بهره، حقوق در برابر قسط
فرض کنید کسی وام خانه گرفته و هر ماه قسط میدهد. اولین سوالی که بانک میپرسد این است: «حقوقت چند برابر قسط است؟» نسبت پوشش هزینه بهره همین سوال را از یک شرکت میپرسد. این نسبت میگوید سود عملیاتی شرکت چند برابر بهرهی وامهایش است. فرمولش ساده است: سود عملیاتی تقسیم بر هزینهی مالی. هرچه عدد بزرگتر باشد، شرکت راحتتر از پس بهره برمیآید.
این نسبت یکی از مهمترین نسبتهای اهرمی است و در کنار نسبت مالکانه و نسبت بدهی، تصویر کاملتری از ریسک بدهی شرکت میدهد. در این راهنما با هم فرمول را قدمبهقدم حساب میکنیم، میبینیم عدد خوب چند است، چرا وقتی نرخ بهره بالا میرود باید دوباره حسابش کرد، و این عددها را از کجای گزارشهای کدال پیدا کنیم.
نسبت پوشش هزینه بهره به زبان ساده یعنی چه؟
هر شرکتی که وام بانکی گرفته، هر سال باید بابت آن سود بپردازد. در صورتهای مالی ایران به این سود «هزینهی مالی» یا «هزینههای مالی» میگویند. در دنیا به آن بهره (Interest) میگویند.
از آن طرف، شرکت از کار اصلیاش سود درمیآورد. یعنی از فروش محصول، بعد از کم کردن هزینهی ساخت، حقوق، اجاره و خرجهای اداری. اسم این سود «سود عملیاتی» است. حالا سوال این است: این سود چند بار میتواند بهره را بدهد؟
جوابش همان نسبت پوشش بهره است که به انگلیسی Interest Coverage Ratio یا گاهی Times Interest Earned (یعنی «چند بار بهره درآمده») میگویند. بعضی منابع فارسی هم به آن «نسبت توان پرداخت بهره» میگویند. هر سه اسم یک چیزند.
یک تشبیه ساده: آقای احمدی ماهی ۳۰ میلیون تومان حقوق میگیرد و قسط وامش ۶ میلیون است. حقوقش ۵ برابر قسط است. اگر یک ماه اضافهکاری نداشت یا خرجی پیش آمد، باز هم قسط را میدهد. ولی همسایهاش با همان حقوق ۲۵ میلیون قسط دارد. حقوقش فقط ۱٫۲ برابر قسط است. یک ماه بد کافی است تا قسط عقب بیفتد. شرکتها هم دقیقا همینطورند.
پس این نسبت به ما نمیگوید شرکت چقدر بدهی دارد. میگوید آیا از پس هزینهی همان بدهی برمیآید یا نه. برای اندازهی خود بدهی، سراغ نسبت مالکانه و نسبتهای اهرمی بروید.
فرمول نسبت پوشش هزینه بهره
فرمول اصلی این است:
نسبت پوشش هزینه بهره = سود قبل از بهره و مالیات (EBIT) ÷ هزینهی مالی
EBIT یعنی سودی که شرکت پیش از پرداخت بهرهی وام و پیش از مالیات دارد. چرا پیش از بهره؟ چون میخواهیم ببینیم پیش از اینکه بانک سهمش را بردارد، چقدر پول در دست شرکت بوده است.
صورت کسر: سود عملیاتی یا EBIT؟
در صورت سود و زیان شرکتهای ایرانی سطری به اسم «سود عملیاتی» هست. بیشتر تحلیلگرهای ایرانی همین عدد را در صورت کسر میگذارند و کار درستی هم هست. سود عملیاتی فقط از کار اصلی شرکت میآید و با درآمدهای یکباره بالا و پایین نمیشود.
EBIT به معنای دقیقش کمی فرق دارد. یعنی سود قبل از مالیات بهعلاوهی هزینهی مالی. پس درآمدهای غیرعملیاتی مثل سود سپرده یا فروش یک زمین را هم شامل میشود. اگر این درآمدها بزرگ و تکراری نیستند، من پیشنهاد میکنم با همان سود عملیاتی حساب کنید. فرق این دو را در مقالهی سود عملیاتی و سود غیرعملیاتی باز کردهایم.
مخرج کسر: هزینهی مالی
هزینهی مالی همان سود و کارمزدی است که شرکت بابت وامها و اوراق بدهیاش در یک سال میدهد. این عدد در صورت سود و زیان، درست زیر سود عملیاتی آمده است. ریزش هم در یادداشتهای همراه صورتهای مالی هست.
یک نکتهی مهم: هزینهی مالی با اصل وام فرق دارد. اگر شرکت ۱۰۰ میلیارد وام گرفته و امسال ۲۰ میلیارد سود وام داده، فقط همان ۲۰ میلیارد در مخرج میآید. اصل وام در ترازنامه است، نه در صورت سود و زیان.
مثال عددی: نسبت پوشش بهره را خودمان حساب کنیم
بیایید با یک شرکت فرضی حساب کنیم. عددها فقط مثالاند. در کدال عددها معمولا به میلیون ریالاند و من آنها را به تومان تبدیل کردهام. هر ۱۰ میلیون ریال یعنی یک میلیون تومان.
| سطر | در کدال (میلیون ریال) | به تومان |
|---|---|---|
| درآمد عملیاتی (فروش) | ۲۰٬۰۰۰٬۰۰۰ | ۲ هزار میلیارد |
| سود ناخالص | ۶٬۰۰۰٬۰۰۰ | ۶۰۰ میلیارد |
| سود عملیاتی | ۴٬۰۰۰٬۰۰۰ | ۴۰۰ میلیارد |
| هزینههای مالی | ۱٬۰۰۰٬۰۰۰ | ۱۰۰ میلیارد |
| سود قبل از مالیات | ۳٬۲۰۰٬۰۰۰ | ۳۲۰ میلیارد |
حالا قدمبهقدم:
- سود عملیاتی را برمیداریم: ۴۰۰ میلیارد تومان.
- هزینهی مالی را برمیداریم: ۱۰۰ میلیارد تومان.
- تقسیم میکنیم: ۴۰۰ ÷ ۱۰۰ = ۴.
- ترجمه میکنیم: سود کار اصلی شرکت ۴ برابر بهرهی وامهایش است.
یعنی از هر ۱۰۰ تومان سود عملیاتی، ۲۵ تومان به بانک میرسد و ۷۵ تومان برای مالیات و سهامدار میماند. ۴ عدد خوبی است. اگر سود عملیاتی این شرکت در یک سال بد نصف هم بشود، باز هم بهره را دو بار میدهد.
به همین روش، سود قبل از مالیات بهعلاوهی هزینهی مالی میشود ۴۲۰ میلیارد. پس EBIT دقیق ۴۲۰ است و نسبت با آن ۴٫۲ درمیآید. آن ۲۰ میلیارد اضافه از درآمد غیرعملیاتی آمده است. فرقش کم است و تصمیم ما را عوض نمیکند.
عدد مناسب نسبت پوشش هزینه بهره چقدر است؟
عدد جادویی که برای همهی شرکتها درست باشد وجود ندارد. ولی یک خطکش کلی هست که بیشتر تحلیلگرها و بانکها با آن کار میکنند. شکل زیر این خطکش را نشان میدهد.
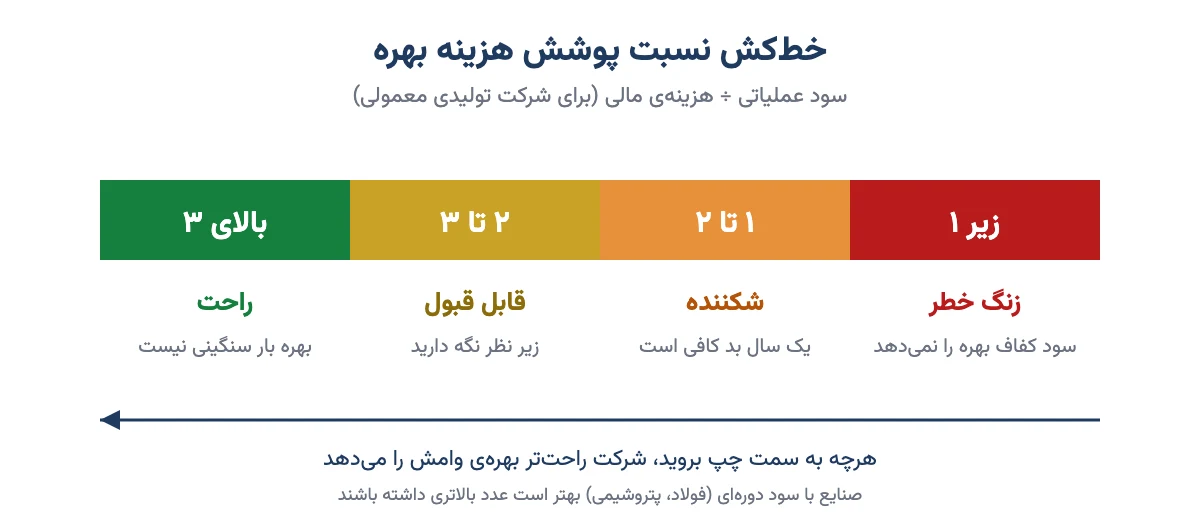
| نسبت | یعنی چه؟ | به زبان زندگی |
|---|---|---|
| منفی | سود عملیاتی منفی است؛ شرکت از کار اصلیاش زیان میدهد | حقوق نمیگیرد و قسط را با قرض تازه میدهد |
| زیر ۱ | سود عملیاتی کفاف بهره را نمیدهد | حقوق از قسط کمتر است |
| ۱ تا ۲ | شکننده؛ یک سال بد کافی است | قسط بیشتر حقوق را میخورد |
| ۲ تا ۳ | قابل قبول ولی زیر نظر | با احتیاط میشود ادامه داد |
| بالای ۳ | راحت؛ بهره بار سنگینی نیست | قسط گوشهی کوچکی از حقوق است |
عددهای جدول برای شرکتهای تولیدی معمولی است. شرکتی که درآمدش مثل حقوق کارمندی ثابت است، مثل نیروگاه یا شرکت توزیع گاز، با ۲ هم کنار میآید. ولی شرکتی که یک سال سود خوب دارد و یک سال بد، مثل فولادیها یا پتروشیمیها، بهتر است در سالهای خوبش بالای ۴ یا ۵ باشد. چون وقتی قیمت جهانی محصولش پایین بیاید، سود عملیاتیاش زودتر از بدهیاش کوچک میشود.
عدد خیلی بالا هم همیشه خبر خوبی نیست. شرکتی با پوشش ۵۰ تقریبا بدهی ندارد. این یعنی امن است، ولی شاید از فرصت رشد با وام ارزان هم استفاده نکرده باشد. پس این عدد را همیشه با همصنعتیها و با سالهای قبل همان شرکت مقایسه کنید.
پس قاعدهی من این است: زیر ۲ را جدی بگیرید، زیر ۱ را زنگ خطر بدانید، و روند سه تا پنج سال را از یک عدد تنها مهمتر ببینید.
شکلهای دیگر نسبت پوشش بهره
فرمول اصلی یک ایراد دارد. سود عملیاتی عددی حسابداری است و همهاش پول نقد نیست. بانک اما بهره را با پول نقد میخواهد. برای همین چند شکل دیگر از این نسبت هم رایج است.
| نام | فرمول | کی به کار میآید؟ |
|---|---|---|
| پوشش بهره با EBIT | سود عملیاتی ÷ هزینهی مالی | نسخهی استاندارد و پرکاربرد |
| پوشش بهره با EBITDA | (سود عملیاتی + استهلاک) ÷ هزینهی مالی | شرکتهای سرمایهبر با استهلاک سنگین مثل سیمان، فولاد و نیروگاه |
| پوشش نقدی بهره | جریان نقد عملیاتی ÷ سود پرداختی بابت تسهیلات | وقتی سود روی کاغذ هست ولی پول نقد کم است |
| پوشش هزینههای ثابت | (سود عملیاتی + اجاره) ÷ (هزینهی مالی + اجاره) | شرکتهایی که اجارهی سنگین دارند، مثل فروشگاههای زنجیرهای |
استهلاک یعنی سهمی از قیمت دستگاه و ساختمان که هر سال به حساب هزینه نوشته میشود، ولی پولی از جیب شرکت بیرون نمیرود. برای همین نسخهی EBITDA معمولا عدد بزرگتری میدهد. در مثال شرکت «الف»، اگر استهلاک ۸۰ میلیارد باشد، این نسبت میشود (۴۰۰ + ۸۰) ÷ ۱۰۰ = ۴٫۸.
نسخهی نقدی از همه سختگیرتر است. اگر شرکت جنسش را نسیه فروخته و پولش هنوز نیامده، سود عملیاتی بالاست ولی جریان نقد کم. این شکاف را در جریان نقد آزاد هم میبینید. پس وقتی پوشش بهرهی معمولی خوب است ولی نسخهی نقدی ضعیف، دنبال دلیلش بگردید.
چرا با افزایش نرخ بهره، این نسبت مهمتر میشود؟
زنجیرهاش ساده است. نرخ بهره بالا برود، یعنی وام گرانتر میشود. شرکتی که وامش را تمدید میکند یا وام تازه میگیرد، بهرهی بیشتری میدهد. سود عملیاتیاش اما همان است. در نتیجه نسبت پوشش بهره پایین میآید، بی آنکه شرکت کار بدی کرده باشد.
بیایید حساب کنیم. شرکت فرضی «ب» هزار میلیارد تومان وام دارد و سود عملیاتیاش ۴۵۰ میلیارد است (مثال).
| حالت | نرخ وام | هزینهی مالی | سود عملیاتی | پوشش بهره |
|---|---|---|---|---|
| وضع فعلی | ۱۸٪ | ۱۸۰ میلیارد | ۴۵۰ میلیارد | ۲٫۵ |
| نرخ بالا رفت | ۲۶٪ | ۲۶۰ میلیارد | ۴۵۰ میلیارد | ۱٫۷ |
| نرخ بالا و سال بد (سود عملیاتی ۲۰٪ کمتر) | ۲۶٪ | ۲۶۰ میلیارد | ۳۶۰ میلیارد | ۱٫۴ |
شرکتی که با ۲٫۵ خیالش راحت بود، فقط با گران شدن وام به منطقهی شکننده رسید. اگر همان سال فروشش هم کم شود، تقریبا همهی سودش صرف بهره میشود. در این حالت سهامدار چیز زیادی دستش را نمیگیرد.
در ایران این موضوع شوخی نیست. نرخ سود بازار بین بانکی تا خرداد ۱۴۰۵ نزدیک سقف ۲۴ درصدی دالان بانک مرکزی بود. خیلی از شرکتها هم در عمل وام را با هزینهای بالاتر از نرخ رسمی میگیرند. چرا نرخ بهره اینقدر روی بازار سهام اثر دارد، در مقالهی نرخ بهره چیست آمده است.
پس هر بار خبر بالا رفتن نرخ سود وام یا سختگیری بانکها را شنیدید، نسبت پوشش بهرهی سهمهای پربدهیتان را دوباره با نرخ تازه حساب کنید. این کار پنج دقیقه وقت میگیرد.
نسبت پوشش بهره در کدام صنایع مهمتر است؟
این نسبت برای هر شرکت بدهکاری معنا دارد. ولی در بعضی صنایع وزنش خیلی بیشتر است. جدول زیر یک نگاه کلی است.
| صنعت | اهمیت | چرا؟ |
|---|---|---|
| خودرو و قطعه | خیلی زیاد | بدهی بانکی سنگین و سود عملیاتی ضعیف یا منفی در سالهای اخیر |
| فولاد و فلزات، پتروشیمی | زیاد | سود دورهای و وابسته به قیمت جهانی؛ گاهی وام ارزی |
| نیروگاه و تاسیسات | زیاد | بدهی بلندمدت برای ساخت و طلب از دولت |
| ساختمان و انبوهسازی | زیاد | پروژههای طولانی که با وام پیش میروند |
| لیزینگ | متفاوت | وام گرفتن و وام دادن کار اصلی است؛ با نسبتهای خاص خودش سنجیده شود |
| بانک و بیمه | کاربرد ندارد | بهره هزینهی کار اصلی بانک است، نه بار اضافه |
| دارویی، غذایی، نرمافزار | متوسط تا کم | معمولا بدهی کمتر؛ ولی شرکتی که برای سرمایه در گردش وام گرفته، استثناست |
در صنعت خودرو، بهخاطر قیمتگذاری دستوری، سالها سود عملیاتی منفی یا ناچیز بوده و بدهی بانکی بالا رفته است. اینجا نسبت پوشش بهره گاهی منفی است. یعنی شرکت پیش از رسیدن به بهره هم زیان داده است. نگاه کلی به این صنعت را در تحلیل صنعت خودرو ببینید.
بانکها را با این نسبت نسنجید. بانک کارش گرفتن سپرده و دادن وام است. سودی که به سپردهگذار میدهد هزینهی اصلی کارش است، مثل هزینهی گندم برای نانوایی.
نسبت پوشش بهره را از کجای کدال پیدا کنیم؟
لازم نیست منتظر سایتهای تحلیلی بمانید. هر دو عدد در گزارشهای رسمی شرکت هست. اگر با سایت کدال آشنا نیستید، اول آموزش سایت کدال را ببینید.
- در کدال نام نماد را جستوجو کنید و آخرین «صورتهای مالی» حسابرسیشدهی سالانه یا میاندورهای را باز کنید.
- به بخش «صورت سود و زیان» بروید. سطر «سود عملیاتی» را بردارید.
- درست زیر آن، سطر «هزینههای مالی» را بردارید.
- سود عملیاتی را بر هزینههای مالی تقسیم کنید.
- همین کار را برای سه تا پنج سال قبل هم بکنید و روند را ببینید.
- در یادداشت «تسهیلات مالی» ببینید نرخ وامها چند درصد است و چه مقدار تا یک سال آینده سررسید میشود.
گزارش میاندورهای ششماهه یا نهماهه را هم میشود استفاده کرد. چون صورت و مخرج هر دو مال همان دورهاند، نسبت درست درمیآید. فقط حواستان به فصلی بودن فروش بعضی صنایع باشد. خواندن سطر به سطر این صورت را هم در صورت سود و زیان چیست قدمبهقدم توضیح دادهایم.
پنج اشتباه رایج در خواندن نسبت پوشش بهره
عدد را حساب کردن آسان است. خواندن درستش کمی تجربه میخواهد. این پنج اشتباه را زیاد دیدهام.
- دیدن یک سال تنها. شرکتی که امسال پوشش ۶ دارد ولی سه سال پیش ۱۵ داشته، دارد آرامآرام سنگینتر میشود. روند از عدد مهمتر است.
- ندیدن بهرهای که به دارایی اضافه شده. طبق استاندارد حسابداری مخارج تامین مالی، بهرهی وامی که برای ساخت یک کارخانهی تازه گرفته شده، تا وقتی کارخانه ساخته نشده، به جای هزینه به بهای همان دارایی اضافه میشود. پس هزینهی مالی در صورت سود و زیان کوچکتر از بهرهی واقعی است و نسبت بهتر از واقع نشان میدهد. یادداشت «مخارج تامین مالی» یا «تسهیلات» را ببینید.
- غافل شدن از وام ارزی. شرکتی که وام ارزی دارد، با بالا رفتن دلار هم بهرهی بیشتری به تومان میدهد و هم اصل بدهیاش بزرگتر میشود. زیان تسعیر این بدهی معمولا در سطر هزینهی مالی نمیآید. معنای آن را در تسعیر ارز ببینید.
- اعتماد به سود یکباره. اگر با EBIT دقیق حساب میکنید و شرکت امسال یک زمین فروخته، نسبت بالا میرود. ولی این پول سال بعد تکرار نمیشود.
- تکیه به یک نسبت. پوشش بهرهی خوب با بدهی کوتاهمدت سنگین هنوز میتواند دردسر بسازد. اگر وامها همه تا شش ماه دیگر سررسید شوند و بانک تمدید نکند، شرکت پول نقد میخواهد، نه سود. برای این بخش نسبت جاری را هم ببینید.
پس این نسبت را مثل دماسنج ببینید. تب را نشان میدهد، ولی برای فهمیدن علت باید بقیهی آزمایشها را هم دید.
ارتباط پوشش بهره با ریسک نکول
نکول یعنی بدهکار نتواند اصل یا سود بدهیاش را سر موعد بدهد. نسبت پوشش بهره یکی از اولین عددهایی است که بانکها و موسسات رتبهبندی برای سنجیدن همین احتمال نگاه میکنند. شرکتی که چند سال پشت سر هم پوشش زیر ۱ دارد، یا با وام تازه بهرهی وام قدیم را میدهد یا از پول سهامداران.
این موضوع برای کسی که اوراق بدهی شرکتی را میخرد هم مهم است. سود بالای یک ورقه گاهی دستمزد همین ریسک است. دربارهی سازوکار نکول و اینکه اگر رخ داد چه میشود، مقالهی نکول بدهی چیست را بخوانید. نگاه کلیتر به این خطر هم در ریسک اعتباری آمده است.
چکلیست پنجدقیقهای پیش از خرید سهم یک شرکت بدهکار
- نسبت پوشش بهرهی آخرین سال بالای ۲ است؟ برای صنعت دورهای، بالای ۴؟
- در سه تا پنج سال اخیر رو به بالا بوده یا رو به پایین؟
- اگر نرخ وامها چند درصد بالا برود، نسبت هنوز بالای ۱٫۵ میماند؟
- نسخهی نقدی (جریان نقد عملیاتی بر سود پرداختی تسهیلات) هم بالای ۱ است؟
- بهرهای به داراییهای در حال ساخت اضافه شده که نسبت را بهتر از واقع نشان بدهد؟
- بیشتر وامها کوتاهمدتاند یا بلندمدت؟ ارزیاند یا ریالی؟
اگر جواب این پرسشها آرامتان کرد، تازه وقت بررسی سودآوری و قیمت سهم است. اگر نه، یعنی دارید ریسکی را میخرید که شاید از آن خبر نداشتید. همهی این نسبتها را کنار هم در راهنمای نسبتهای مالی مرور کردهایم.
سوالات متداول
نسبت پوشش هزینه بهره چیست؟
نسبت پوشش هزینه بهره نشان میدهد سود عملیاتی یک شرکت چند برابر بهرهی وامهایش است. از تقسیم سود قبل از بهره و مالیات بر هزینهی مالی به دست میآید. هرچه بزرگتر باشد، شرکت راحتتر بهرهی بدهیاش را میپردازد و ریسک نکولش کمتر است.
فرمول نسبت پوشش بهره چیست؟
فرمول اصلی سود قبل از بهره و مالیات (EBIT) تقسیم بر هزینهی مالی است. در شرکتهای ایرانی معمولا سطر سود عملیاتی را بر سطر هزینههای مالی صورت سود و زیان تقسیم میکنند. هر دو عدد باید مال یک دوره باشند.
عدد مناسب نسبت پوشش هزینه بهره چقدر است؟
برای شرکت تولیدی معمولی، بالای ۳ راحت است، ۲ تا ۳ قابل قبول، ۱ تا ۲ شکننده و زیر ۱ یعنی سود عملیاتی کفاف بهره را نمیدهد. صنایع با سود دورهای بهتر است عدد بالاتری داشته باشند و همیشه باید با همصنعتیها مقایسه شود.
نسبت پوشش بهره منفی یعنی چه؟
یعنی سود عملیاتی شرکت منفی است و از کار اصلیاش زیان میدهد، حتی پیش از اینکه بهرهای بپردازد. چنین شرکتی بهره را یا با وام تازه میدهد یا از داراییها و پول سهامداران. این وضع در چند سال اخیر در صنعت خودرو دیده شده است.
چرا با افزایش نرخ بهره نسبت پوشش بهره مهمتر میشود؟
چون با گران شدن وام، هزینهی مالی شرکتهای بدهکار بالا میرود ولی سود عملیاتیشان عوض نمیشود. در نتیجه نسبت پایین میآید. شرکتی که با نرخ قبلی خیالش راحت بود، ممکن است با نرخ تازه به منطقهی خطر برسد.
نسبت پوشش بهره در کدام صنایع مهمتر است؟
در صنایع پربدهی و سرمایهبر مثل خودرو، فولاد، پتروشیمی، نیروگاه و انبوهسازی اهمیت بیشتری دارد. برای بانکها و بیمهها کاربرد ندارد، چون پرداخت سود به سپردهگذار هزینهی کار اصلی آنهاست، نه بار اضافه.
فرق پوشش بهره با EBIT و EBITDA چیست؟
نسخهی EBIT سود عملیاتی را بر هزینهی مالی تقسیم میکند. نسخهی EBITDA استهلاک را هم به سود اضافه میکند، چون استهلاک پول نقد نمیبرد. برای شرکتهای سرمایهبر با استهلاک سنگین، نسخهی EBITDA عدد بالاتر و واقعبینانهتری از توان نقدی پرداخت بهره میدهد.
هزینهی مالی را در کدال کجا پیدا کنیم؟
در صورت سود و زیان، درست زیر سطر سود عملیاتی، سطری به نام هزینههای مالی آمده است. ریز وامها، نرخ آنها و زمان سررسیدشان هم در یادداشت تسهیلات مالی در همان گزارش صورتهای مالی هست.
جمعبندی: پوشش بهره، حقوق در برابر قسط
نسبت پوشش هزینه بهره همان سوال سادهی بانک از وامگیرنده است: «درآمدت چند برابر قسط است؟» سود عملیاتی را بر هزینهی مالی تقسیم کنید. بالای ۳ راحت است، زیر ۲ حساس و زیر ۱ زنگ خطر. روند چند ساله را ببینید و هر بار نرخ وام بالا رفت، دوباره حساب کنید.
این نسبت فقط یک تکه از پازل تحلیل بنیادی است. اگر میخواهید صورتهای مالی را از اول تا آخر بخوانید و این نسبتها را روی شرکتهای واقعی بورس تمرین کنید، دورهی آموزشی تحلیل بنیادی در بازار بورس ایران برای همین ساخته شده است. تصمیم نهایی خرید و فروش اما همیشه با خودتان است.