
تحلیل سهام رنیک (جنرال مکانیک): ارز شرکت چقدر است و چقدرش به سهامدار میرسد؟ (۱۴۰۵)
فهرست مطالب۱۵ بخش
- جنرال مکانیک (رنیک) چه کار میکند؟
- پروژههای شارجه چقدر کار باقی مانده؟
- قدم اول: ارزش بازار رنیک را حساب کنیم
- قدم دوم: شرکت چقدر ارز دارد؟
- چرا نرخ نیما، نه دلار آزاد؟
- چرا این ارز هنوز تمام در صورت مالی نیامده؟
- قدم سوم: همهی داراییها منهای همهی بدهیها
- مهمترین سوال: این ارز نقد است یا طلب؟
- آیا اعداد قابل اعتمادند؟ سراغ گزارش حسابرس برویم
- قدم چهارم: سود رنیک چقدر است؟
- سود ۱۲ ماه اخیر و P/E را حساب کنیم
- سود دلاری، «سود روی کاغذ» و سود واقعی
- قدم پنجم: سود رنیک به دلار چطور بوده؟
- رنیک هر سال چقدر از سودش را تقسیم کرده؟
- سود نقدی رنیک در برابر سود سپردهی ارزی
- مثال ۱۰۰ دلار از تیر ۱۴۰۰
- طرف دیگر ماجرا: چرا بازار این عدد را کامل نمیخرد؟
- خودتان قضاوت کنید: پنج سوال
- این روش را برای هر سهمی به کار ببرید
- جمعبندی
- سوالات متداول
تحلیل بنیادی سهام رنیک (جنرال مکانیک) یعنی اینکه صورتهای مالی شرکت را باز کنیم و ببینیم چقدر ارز دارد، چقدرش واقعا مال خودش است، چقدر سود میسازد و چقدر از این سود به سهامدار میرسد. در محاسبهی ۲۵ آبان ۱۴۰۵، دلار و درهمِ خالصِ این شرکت بر پایهی نرخ نیما حدود ۲٫۴ برابر قیمت کل خودِ شرکت در بورس است. ولی این عدد فقط شروع ماجراست.
من صورت مالی ۶ ماههی منتهی به ۳۱ شهریور ۱۴۰۵، گزارش حسابرس، گزارش تفسیری مدیریت و صورتهای سالهای قبل را خواندهام و تکتک محاسبهها را اینجا جلوی چشم شما انجام میدهم؛ ضرب و تقسیمها هم کامل نوشته شده تا بتوانید با ماشینحساب خودتان بسنجید و همین روش را برای هر سهم دیگری به کار ببرید. این نوشته آموزشی است و پیشنهاد خرید یا فروش نیست.
جنرال مکانیک (رنیک) چه کار میکند؟
پیش از هر عدد، باید بدانیم با چه شرکتی طرف هستیم. جنرال مکانیک یک شرکت پیمانکاری است. یعنی کارفرما، مثلا یک دولت، پروژه میدهد؛ شرکت میسازد و از فرق مبلغ قرارداد و هزینهی ساخت سود میبرد. این شرکت از سال ۱۳۳۳ کار میکند، یعنی حدود ۷۲ سال، و از ۱۳۹۸ در فرابورس معامله میشود.
کارهای ایرانیاش شامل تونلهای البرز در آزادراه تهران-شمال، راهآهن میانه-اردبیل، سدهای میمه و چناره، طرحهای آب بم و جیرفت و مسکن ملی کرمانشاه است. ولی مهمتر از آن، شاخهی خارجی است: از ۱۳۷۸ در شارجه کار میکند و از ۲۰۲۳ در عمان هم شعبه دارد.
| بخش | درآمد (میلیارد تومان) | سهم از کل |
|---|---|---|
| امارات و عمان (صادرات خدمات) | ۳٬۶۲۴ | حدود ۶۰٪ |
| ایران | ۲٬۳۷۴ | حدود ۴۰٪ |
| جمع | ۵٬۹۹۸ | ۱۰۰٪ |
حساب ساده است: ۳٬۶۲۴ تقسیم بر ۵٬۹۹۸ میشود حدود ۰٫۶۰. پس شش دهم درآمد شرکت از کار در خارج از ایران میآید و بیشترش، حدود ۵۷٪ کل درآمد، از قراردادهای دولت شارجه است. به همین دلیل است که این شرکت اینقدر ارز دارد؛ و به همین دلیل هم باید بپرسیم آن ارز دقیقا کجاست.
پروژههای شارجه چقدر کار باقی مانده؟
درآمد آیندهی شرکت از کارهای نیمهتمام میآید. این جدول شش پیمان بزرگ شارجه را نشان میدهد؛ مبلغها به میلیون درهم است.
| پروژه | مبلغ پیمان | پیشرفت |
|---|---|---|
| مخزن آب المدینه | ۲۹۹ | ۸٪ |
| وادی حیلو (کلبا) | ۴۴۵ | ۸۴٪ |
| استراحهی جبلالدیم | ۲۵۱ | ۹۱٪ |
| وادی مودیق | ۲۳۶ | ۸۸٪ |
| راه استراحهی جبلالدیم | ۱۱۴ | ۴۹٪ |
| راه رصدخانهی القاسمی | ۸۶ | تازه شروع شده |
طبق همین صورت مالی، هزینهی باقیمانده تا پایان پیمانهای خارجی حدود ۴۳۰ میلیون درهم است. یعنی هنوز کار انجامنشدهای هست که در آینده درآمد میسازد. بزرگترین قرارداد تازه، مخزن آب المدینه، فقط ۸٪ جلو رفته. درآمد صادراتی ۶ ماههی اول ۱۴۰۵ هم از پیشبینی کل سال خود شرکت (۳٬۴۱۶ میلیارد تومان) جلو زده است.
قدم اول: ارزش بازار رنیک را حساب کنیم
ارزش بازار یعنی اگر کسی بخواهد همهی سهمهای یک شرکت را با قیمت امروز بخرد، چقدر باید پرداخت کند. فرمولش ساده است: قیمت یک سهم ضربدر تعداد سهمها.
- قیمت پایانی سهم در ۲۵ آبان ۱۴۰۵: ۱٬۶۴۴ تومان.
- تعداد سهمها: ۵٫۶۵ میلیارد (سرمایهی ۵۶۵ میلیارد تومان، هر سهم ۱۰۰ تومان).
- ضرب میکنیم: ۱٬۶۴۴ × ۵٬۶۵۰٬۰۰۰٬۰۰۰ = ۹٬۲۸۸٬۶۰۰٬۰۰۰٬۰۰۰ تومان.
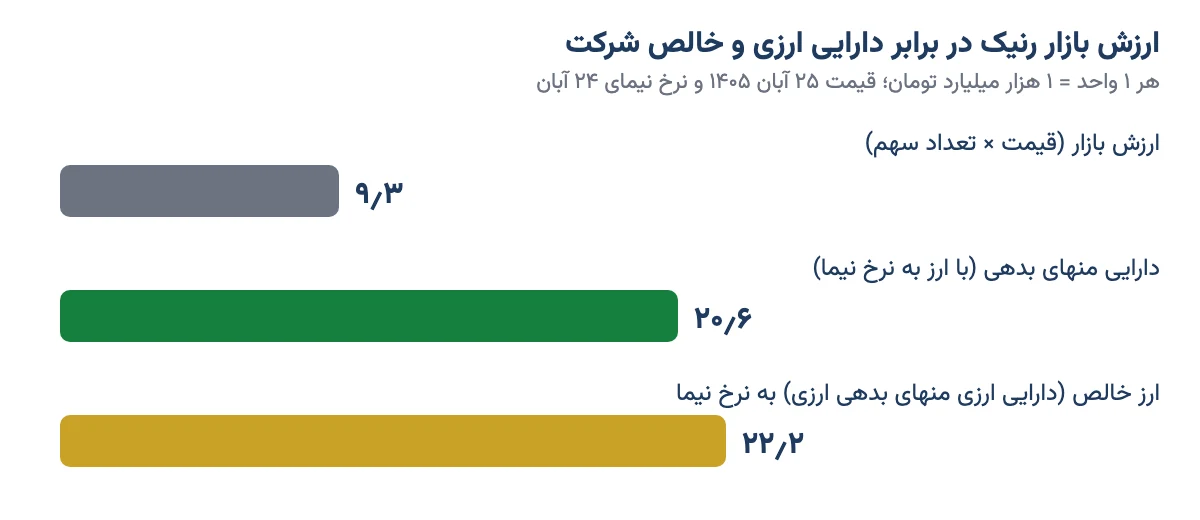
- یعنی حدود ۹٬۲۸۹ میلیارد تومان، یا ۹٫۳ «هزار میلیارد» (همان همت).
برای اینکه این عدد به دلار هم حس بدهد، آن را بر دلار آزاد همان روز (حدود ۲۶۹ هزار تومان) تقسیم میکنیم: ۹٬۲۸۸٫۶ میلیارد ÷ ۲۶۹٬۰۳۳ ≈ ۳۴٫۵ میلیون دلار. پس کل شرکت، با همهی ماشینآلات، قراردادها و ارزهایش، در بازار حدود ۳۵ میلیون دلار قیمت دارد.
یک نکتهی مهم دربارهی مالکان: طبق صورتجلسهی مجمع ۲۱ تیر ۱۴۰۵، سه سهامدار بزرگ، یعنی پایا سامان پارس (۵۱٪)، پاکاندیشان امین (۱۵٫۵٪) و بنیاد مستضعفان (۱۲٫۷٪)، رویهم حدود ۷۹٪ سهمها را دارند. پس سهم آزادی که واقعا دست مردم است، کمتر از یکچهارم شرکت است.
قدم دوم: شرکت چقدر ارز دارد؟
در صورتهای مالی بورسی جدولی هست به اسم «وضعیت ارزی». این جدول میگوید شرکت از هر ارز چقدر دارایی دارد و چقدر بدهکار است. نکتهی اول این است که جدول «ناخالص» است؛ یعنی دارایی را یکجا و بدهی را جدا میآورد. ما باید بدهی را از دارایی کم کنیم تا به عدد «خالص» برسیم.
طبق صورت مالی ۶ ماههی ۱۴۰۵، دارایی ارزی شرکت حدود ۴۸۶٫۵ میلیون درهم امارات است و بدهی ارزیاش حدود ۶۶٫۴ میلیون درهم. فرق این دو، یعنی خالصِ درهمی، میشود ۴۲۰ میلیون درهم. شرکت مقدار کمتری هم یورو، ریال عمان، دلار و یوان دارد.
چرا نرخ نیما، نه دلار آزاد؟
برای تبدیل ارز به تومان باید یک نرخ انتخاب کنیم. من نرخ خرید «مرکز مبادلهی ارز و طلا» (همان نیما) را برداشتهام، نه نرخ دلار آزاد را؛ چون نرخ رسمی و قابلدفاعتر است و دلار آزاد معمولا بالاتر است. نرخهای ۲۴ آبان ۱۴۰۵ اینها بودند: هر درهم ۵۱٬۸۳۵ تومان، هر یورو ۲۰۹٬۸۲۵ تومان، هر دلار ۱۹۰٬۳۶۳ تومان. ریال عمان نرخ نیما ندارد و آن را از نسبت ریال عمان به دلار حساب کردم.
حالا در هر ردیف «مبلغ ارزی × نرخ نیما» را حساب میکنیم:
| ردیف | محاسبه | مبلغ |
|---|---|---|
| دارایی درهمی | ۴۸۶٫۵ میلیون × ۵۱٬۸۳۵ | ۲۵٬۲۱۹ |
| بدهی درهمی | ۶۶٫۴ میلیون × ۵۱٬۸۳۵ | منفی ۳٬۴۴۴ |
| خالص درهم | ۲۵٬۲۱۹ − ۳٬۴۴۴ | ۲۱٬۷۷۵ |
| یورو، ریال عمان، دلار و یوان (خالص) | مثلا یورو: ۱٫۷۶ میلیون × ۲۰۹٬۸۲۵ | ۴۳۷ |
| ارز خالص | ۲۱٬۷۷۵ + ۴۳۷ | ۲۲٬۲۱۲ |
پس ارز خالص رنیک به نرخ نیما حدود ۲۲٫۲ هزار میلیارد تومان میشود. حالا نسبتش را با ارزش بازار میگیریم: ۲۲٬۲۱۲ ÷ ۹٬۲۸۹ ≈ ۲٫۴. یعنی ارز خالص حدود ۲٫۴ برابر کل ارزش شرکت در بورس است.
یک بررسی ساده هم بکنیم تا مطمین شویم اشتباه نکردهایم: ۴۲۰ میلیون درهم را بر ۳٫۶۷ (هر دلار تقریبا ۳٫۶۷ درهم است) تقسیم میکنیم؛ حدود ۱۱۴ میلیون دلار. با احتساب بقیهی ارزها و نرخ نیمای دلار، ارز خالص حدود ۱۱۷ میلیون دلار درمیآید. هر دو عدد به هم نزدیکند، پس حساب درست است.
چرا این ارز هنوز تمام در صورت مالی نیامده؟
شرکت در دفترهایش هر درهم را بهطور میانگین ۴۵٬۸۴۸ تومان ثبت کرده، ولی نیمای امروز ۵۱٬۸۳۵ است. این فرق از همین است که حسابداری گاهی ارز را با نرخ قدیمیتر نگه میدارد. اگر ارز خالص را با نرخ دفتری حساب کنیم، ۱۹٬۴۸۴ میلیارد تومان درمیآید؛ با نیما ۲۲٬۲۱۲. تفاوتشان حدود ۲٬۷۲۹ میلیارد تومان است که هنوز در صورت مالی نیامده. توضیح بیشتر دربارهی این موضوع را در مقالهی تسعیر ارز چیست نوشتهام.
پس تا اینجا نتیجه این شد: بازار برای کل شرکت حدود ۹٫۳ هزار میلیارد تومان قیمت میگذارد و ارز خالصش به نرخ نیما ۲۲٫۲ هزار میلیارد است. ولی «ارز دارد» با «ارز در دسترس دارد» یکی نیست. قدم بعدی همین است.
قدم سوم: همهی داراییها منهای همهی بدهیها
ارز فقط بخشی از شرکت است. برای دیدن تصویر کامل، سراغ ترازنامه میرویم. اصل ماجرا همان معادلهی حسابداری است: دارایی منهای بدهی میشود سهم صاحبان سهام؛ یعنی چیزی که اگر همهی بدهیها داده شود، مال سهامداران میماند. اگر این معادله برایتان تازه است، معادلهی حسابداری و اجزای ترازنامه را اول بخوانید.
| ردیف | مبلغ |
|---|---|
| طلب از کارفرماها (تجاری ۱۶٬۰۱۵ + بلندمدت ۹٬۷۴۲) | ۲۵٬۷۵۷ |
| دارایی ثابت (ماشینآلات، ساختمان و تجهیزات) | ۲٬۴۱۴ |
| سپرده، سرمایهگذاری کوتاهمدت و نقد (۱٬۶۹۷ + ۵۷۵) | ۲٬۲۷۲ |
| موجودی مواد و کالا | ۱٬۲۵۵ |
| سایر داراییها | ۱٬۳۹۳ |
| جمع داراییها (طبق صورت مالی) | ۳۳٬۰۹۱ |
| بهروز کردن ارز با نرخ نیما | +۲٬۷۲۹ |
| همهی بدهیها | منفی ۱۵٬۲۴۰ |
| سهم صاحبان سهام (با ارز بهروز) | ۲۰٬۵۷۹ |
محاسبه را ببینید: ۳۳٬۰۹۱ + ۲٬۷۲۹ − ۱۵٬۲۴۰ = ۲۰٬۵۸۰ (با گردکردنها حدود ۲۰٬۵۷۹). نسبتش به ارزش بازار: ۲۰٬۵۷۹ ÷ ۹٬۲۸۹ ≈ ۲٫۲. پس اگر ارز را به نرخ نیما بهروز کنیم و همهی بدهیها را هم بدهیم، سهم سهامداران حدود ۲٫۲ برابر ارزش بازار است. بدون بهروزکردن ارز، سهم صاحبان سهام ۱۷٬۸۵۱ میلیارد تومان است؛ و ارزش دفتری نسبت به ارزش بازار میشود ۱۷٬۸۵۱ ÷ ۹٬۲۸۹ ≈ ۱٫۹ برابر. یعنی بازار حدود ۰٫۵۲ ارزش دفتری را قیمت میگذارد.
نگاه دقیقتر به بدهیها هم جالب است: از ۱۵٬۲۴۰ میلیارد بدهی، ۹٬۰۱۴ میلیارد (حدود ۵۹٪) «پیشدریافت» از کارفرماهاست؛ یعنی پولی که کارفرما قبل از انجام کار داده و شرکت باید با ساخت پروژه آن را «پس بدهد». این بدهی با پول نقد صاف نمیشود، با کار صاف میشود.
مهمترین سوال: این ارز نقد است یا طلب؟
اینجا به نکتهای میرسیم که اگر نادیدهاش بگیریم، کل تحلیل را اشتباه خواندهایم. در یادداشت ۳۳ صورت مالی، شرکت ریز دارایی درهمی را داده است: فقط حدود ۶ میلیون درهم نقد، حدود ۳۰ میلیون درهم سپرده، و بقیه طلب از کارفرماست. یعنی ۷٫۴٪ نقد و سپرده، و ۹۲٫۶٪ طلب. از این طلبها حدود ۱۸۳ میلیون درهم «بلندمدت» است؛ یعنی دستکم یک سال دیگر وصول میشود.
پس تشبیه روزمرهاش این است: فرض کنید پیمانکاری ساختمان ساخته و کارفرما ۹۳٪ پولش را هنوز نداده، ولی قول داده بدهد. این پیمانکار روی کاغذ پولدار است، ولی در جیبش چیز کمی دارد. هر چه کارفرما معتبرتر باشد، اطمینان بیشتر است؛ ولی زمان وصول هم مهم است.
کارفرمای اصلی دولت شارجه است. خود شرکت در گزارش تفسیری نوشته که کارفرمایان دولتی امارات «سابقهی مناسبی در تسویه» داشتهاند. با این حال، همان گزارش ریسک «تاخیر در پرداخت» و «محدودیت انتقال وجوه ارزی» را هم فهرست کرده است.
موضوع دیگر این است که ارز سالهاست همانجا میماند: در اسفند ۱۴۰۳ دارایی درهمی ۴۶۴ میلیون درهم بود و در شهریور ۱۴۰۵ ۴۸۷ میلیون. معمولا پول پروژههای قبلی خرج پروژههای تازه میشود. بنابراین تصور «ارز آماده برای آوردن به ایران» دقیق نیست.
آیا اعداد قابل اعتمادند؟ سراغ گزارش حسابرس برویم
هر ترازنامهای که ببینید باید بپرسید: کسی این اعداد را بررسی کرده؟ گزارش حسابرس جواب همین است. موسسهی حسابرسی مفید راهبر صورتهای مالی سال ۱۴۰۴ رنیک را بدون بند شرط و «منصفانه» تایید کرده است. تسعیر ارز و شناسایی درآمد پیمانها را هم «موضوع عمدهی حسابرسی» دانسته و جدا بررسی کرده.
ولی یک نکتهی مهم: صورت مالی ۶ ماههی ۱۴۰۵ که بیشترِ عددهای این نوشته از آن آمده، هنوز حسابرسی نشده. پس عددهای ۶ ماهه هنوز قطعی نیستند. در کدال میتوانید همین گزارش را ببینید؛ اگر با آموزش کدال آشنا نیستید، اول آن را بخوانید.
قدم چهارم: سود رنیک چقدر است؟
تا اینجا دربارهی «دارایی» حرف زدیم. سهامدار ولی دو چیز میخواهد: دارایی و سود. سود ۶ ماههی اول ۱۴۰۵ حدود ۷۱۱ میلیارد تومان بوده، در برابر ۴۶۲ میلیارد در ۶ ماههی سال قبل. محاسبه: ۷۱۱ ÷ ۴۶۲ ≈ ۱٫۵۴، یعنی ۵۴٪ رشد. درآمد هم ۵٬۹۹۸ میلیارد تومان بوده که حدود ۵۹٪ نسبت به سال قبل رشد کرده.
سود ۱۲ ماه اخیر و P/E را حساب کنیم
برای اینکه سود یکساله داشته باشیم و در سال مالی نیفتیم، سود ۱۲ ماه اخیر را میسازیم: سود سال ۱۴۰۴ (۹۱۳ میلیارد) بهاضافهی ۶ ماههی ۱۴۰۵ (۷۱۱) منهای ۶ ماههی ۱۴۰۴ (۴۶۲) که میشود حدود ۱٬۱۶۲ میلیارد تومان.
- سود هر سهم (EPS) ۱۲ ماه اخیر: ۱٬۱۶۲ میلیارد ÷ ۵٫۶۵ میلیارد سهم ≈ ۲۰۶ تومان. دربارهی این شاخص در EPS چیست بیشتر گفتهام.
- P/E یعنی قیمت تقسیم بر سود هر سهم: ۱٬۶۴۴ ÷ ۲۰۶ ≈ ۸.
معنی ۸ این است: اگر سود سالانه همین بماند، ارزش بازار شرکت حدود ۸ سال سود را دربر دارد. هرچه این عدد کمتر باشد، قیمت نسبت به سود «ارزانتر» دیده میشود. ولی به یاد داشته باشید: P/E فقط یک عدد است و تنها داستان را نمیگوید.
سود دلاری، «سود روی کاغذ» و سود واقعی
نکتهی مهم: در ۶ ماههی ۱۴۰۵ سود ارزی (تفاوت تسعیر) حدود ۲٬۹۳۳ میلیارد تومان بوده؛ حدود ۴ برابر سود خالص (۲٬۹۳۳ ÷ ۷۱۱ ≈ ۴٫۱). این رقم در «سود و زیان جامع» میآید و به حقوق صاحبان سهام اضافه میشود، ولی پول نقد نیست و تقسیم نمیشود. پس برای P/E، سود خالص را بهکار ببریم نه سود جامع.
تفاوت این دو را با یک مثال روشن کنیم: فرض کنید خانهای دارید که قیمتش بالا رفته. ثروتتان بیشتر شده، ولی تا خانه را نفروشید، پولی به حسابتان نمیآید. سود تسعیر هم همین است.
قدم پنجم: سود رنیک به دلار چطور بوده؟
در ایران سود تومانی با تورم و بالا رفتن دلار بالا میرود و گاهی ما را گول میزند. برای اینکه ببینیم کار شرکت واقعا بزرگتر شده یا نه، سود هر سال را به دلار تبدیل میکنیم؛ با تقسیم سود سال (تومان) بر میانگین دلار آزاد همان سال.
| سال مالی | سود (میلیارد تومان) | میانگین دلار آزاد (تومان) | سود (میلیون دلار) |
|---|---|---|---|
| ۱۳۹۸ | ۸۶٫۵ | ۱۲٬۸۲۸ | ۶٫۷ |
| ۱۳۹۹ | ۱۷۹٫۵ | ۲۲٬۶۱۰ | ۷٫۹ |
| ۱۴۰۰ | ۲۵۲٫۷ | ۲۶٬۳۸۵ | ۹٫۶ |
| ۱۴۰۱ | ۳۸۵٫۷ | ۳۵٬۲۸۹ | ۱۰٫۹ |
| ۱۴۰۲ | ۴۷۰٫۱ | ۵۱٬۵۷۴ | ۹٫۱ |
| ۱۴۰۳ | ۶۳۲٫۳ | ۶۸٬۸۷۶ | ۹٫۲ |
| ۱۴۰۴ | ۹۱۲٫۶ | ۱۱۰٬۶۱۴ | ۸٫۳ |
| ۶ ماههی ۱۴۰۵ | ۷۱۰٫۹ | ۱۸۰٬۳۲۲ | ۳٫۹ (نصف سال) |
نمونهی یک محاسبه: برای ۱۴۰۴، ۹۱۲٫۶ میلیارد تومان را بر ۱۱۰٬۶۱۴ تومان (دلار آن سال) تقسیم میکنیم؛ میشود حدود ۸٫۲۵ میلیون دلار. در این هفت سال سود تومانی از ۸۶ میلیارد به ۹۱۳ میلیارد رسیده، حدود ۱۰٫۵ برابر. ولی دلار آزاد از ۱۲٬۸۲۸ به ۱۱۰٬۶۱۴ رفته، حدود ۸٫۶ برابر. نتیجه: سود دلاری شرکت بین ۶٫۷ و ۱۰٫۹ میلیون دلار مانده و رشد واقعیاش حدود ۱٫۲ برابر بوده است.
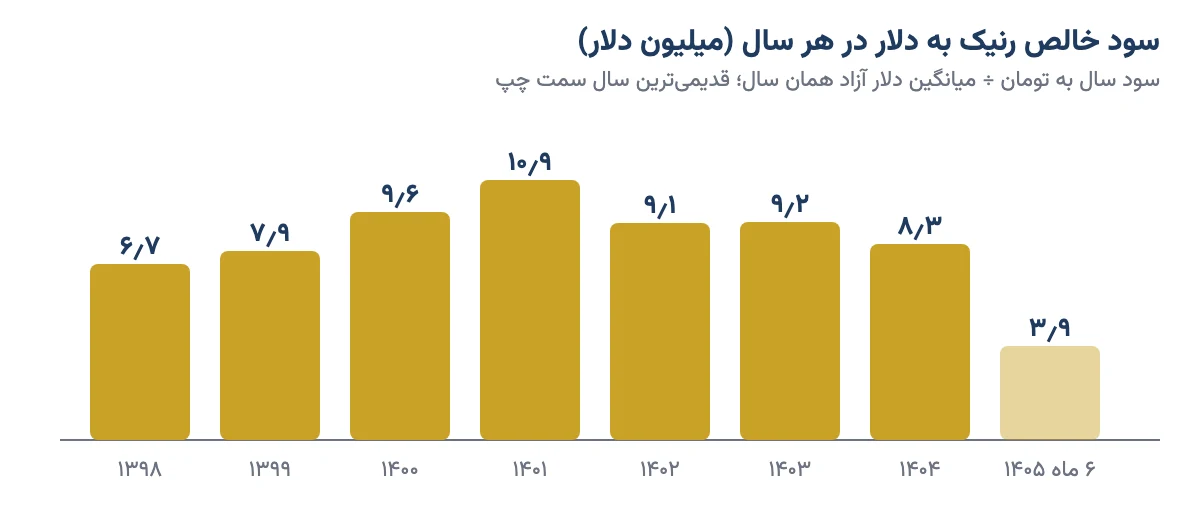
پس بیشترِ رشد تومانیِ سود، اثر تورم و گرانشدن دلار بوده، نه بزرگشدن کار به دلار. این حرف بد یا خوب نیست؛ فقط نشان میدهد وقتی میگوییم «سود ۱۰ برابر شد»، باید بپرسیم با کدام معیار.
رنیک هر سال چقدر از سودش را تقسیم کرده؟
سهامدار از سود شرکت فقط آن بخشی را میگیرد که در مجمع تقسیم شود. درصد تقسیم سود یعنی سود نقدی هر سهم تقسیم بر سود هر سهم. مثلا برای ۱۴۰۴: سود هر سهم ۱۶۱٫۵ تومان و سود نقدی ۱۱۳ تومان بوده؛ ۱۱۳ ÷ ۱۶۱٫۵ ≈ ۰٫۷۰، یعنی ۷۰٪. دربارهی سیاست تقسیم سود در سیاست تقسیم سود چیست و دربارهی خودِ شاخص در سود سهام (DPS) نوشتهام.
| سال مالی | سود هر سهم | سود نقدی هر سهم | درصد تقسیم | کل سود نقدی (میلیون دلار) |
|---|---|---|---|---|
| ۱۳۹۹ | ۱۲۱ | ۷۸ | ۶۴٪ | ۴٫۷ |
| ۱۴۰۰ | ۱۳۱ | ۹۰ | ۶۹٪ | ۵٫۶ |
| ۱۴۰۱ | ۱۱۹ | ۸۰ | ۶۷٪ | ۵٫۳ |
| ۱۴۰۲ | ۱۴۵ | ۱۰۵ | ۷۳٪ | ۵٫۷ |
| ۱۴۰۳ | ۱۱۲ | ۷۲ | ۶۴٪ | ۴٫۷ |
| ۱۴۰۴ | ۱۶۲ | ۱۱۳ | ۷۰٪ | ۳٫۵ |
در شش سال، رنیک بین ۶۴٪ تا ۷۳٪ سود را نقدی داده؛ میانگینش حدود ۶۸٪ است. ستون آخر هم کل سود نقدی شرکت را به دلار آزاد روز مجمع نشان میدهد: برای ۱۴۰۴ برابر ۶۳۸ میلیارد تومان بوده، تقسیم بر ۱۸۱٬۱۳۹ که حدود ۳٫۵ میلیون دلار میشود. میبینید که به دلار، سود نقدی از ۵٫۷ میلیون به ۳٫۵ کم شده، با اینکه به تومان بالا رفته است.
سیدرصد باقیمانده در شرکت ماند و در سه سال (۱۴۰۰، ۱۴۰۱ و ۱۴۰۴) به شکل سهم جایزه به سهامدارها برگشت. نتیجه: کسی که در سال ۱۴۰۰ یک سهم داشت، حالا حدود ۳٫۸ سهم دارد (۵٫۶۵ میلیارد تقسیم بر ۱٫۵ میلیارد سهم آن روز).
سود نقدی رنیک در برابر سود سپردهی ارزی
برای اینکه حسی داشته باشیم، این پرسش را بپرسیم: اگر کسی بهجای خرید سهم، دلارش را در سپردهی ارزی بگذارد و سالی حدود ۳ تا ۴ درصد (میانهی ۳٫۵٪) سود بگیرد، با سود نقدی رنیک چه فرقی میکند؟ بازده نقدی یعنی سود نقدی هر سهم تقسیم بر قیمت سهم در روز مجمع:
| سال مالی | سود نقدی | قیمت روز مجمع | بازده |
|---|---|---|---|
| ۱۳۹۹ | ۷۸ | ۲٬۲۸۷ | ۳٫۴٪ |
| ۱۴۰۰ | ۹۰ | ۱٬۲۸۷ | ۷٫۰٪ |
| ۱۴۰۱ | ۸۰ | ۱٬۲۶۴ | ۶٫۳٪ |
| ۱۴۰۲ | ۱۰۵ | ۸۳۸ | ۱۲٫۵٪ |
| ۱۴۰۳ | ۷۲ | ۱٬۱۵۲ | ۶٫۳٪ |
| ۱۴۰۴ | ۱۱۳ | ۱٬۱۲۲ | ۱۰٫۱٪ |
میانگین این شش بازده حدود ۷٫۶٪ است؛ بیش از دو برابر سود سپردهی ارزی. چون سود و قیمت هر دو همان روز به توماناند، به دلار هم همین درصد است. پس اگر فقط به سود نقدی نگاه کنیم، رنیک «بهتر» به نظر میرسد. ولی این مقایسه نصفه است.
مثال ۱۰۰ دلار از تیر ۱۴۰۰
در سپرده، اصل پول به دلار میماند. در سهام، قیمت سهم به دلار بالا و پایین میرود. پس یک مثال کامل بزنیم، با همهی سودهای نقدی و سهمهای جایزه:
- خرید: روز مجمع ۲۶ تیر ۱۴۰۰ با ۱۰۰ دلار (دلار آن روز ۲۴٬۷۲۹ تومان) میشود ۲٬۴۷۲٬۹۰۰ تومان. قیمت سهم ۲٬۲۸۷ تومان بود، پس حدود ۱٬۰۸۱ سهم میخریم.
- سودهای نقدی ۶ مجمع: هر کدام را به دلار همان روز تبدیل میکنیم؛ جمع میشود حدود ۲۱ دلار.
- ارزش سهمها امروز: بعد از سهمهای جایزه حدود ۴٬۰۷۳ سهم داریم. ۴٬۰۷۳ × ۱٬۶۴۴ تومان تقسیم بر ۲۶۹٬۰۳۳ (دلار امروز) میشود حدود ۲۵ دلار.
- جمع: ۲۱ + ۲۵ ≈ ۴۶ دلار.
- سپردهی فرضی ۳٫۵٪: ۱۰۰ × (۱٫۰۳۵ به توان ۵٫۳ سال) ≈ ۱۲۰ دلار.
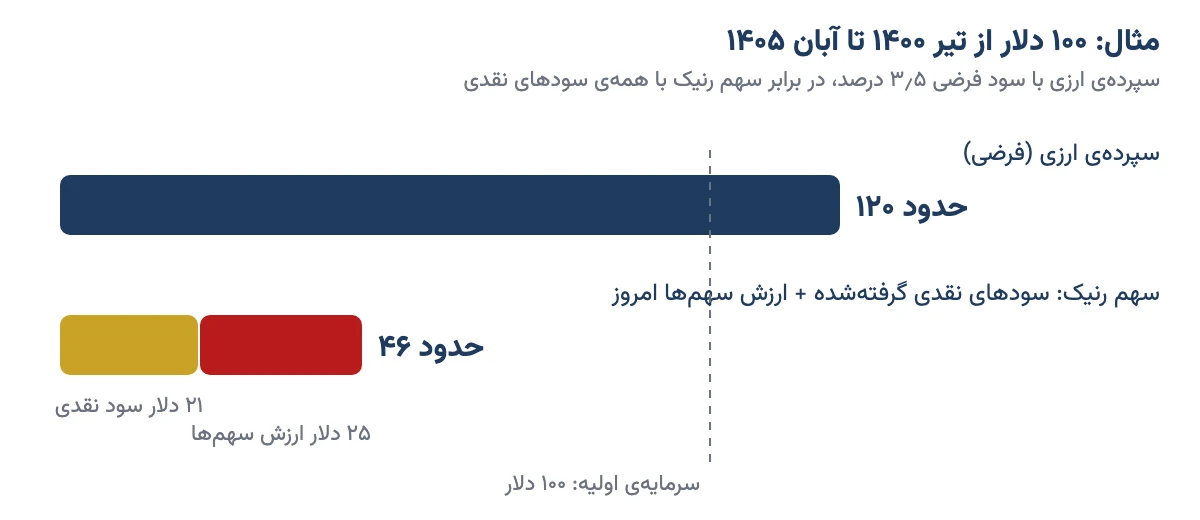
یعنی سود نقدی گرفت، ولی بیش از نیمی از دلارِ اولیه از بین رفت. چرا؟ چون ارزش کل شرکت به دلار پایین آمد، در حالی که سود دلاریاش تقریبا ثابت ماند. ارزش بازار رنیک در پایان سالهای مالی از حدود ۱۳۷ میلیون دلار (۱۳۹۹) به ۸۰ (۱۴۰۰)، ۶۹، ۵۵، ۷۰، ۴۱ و امروز ۳۵ میلیون دلار رسیده است. این مثال از یک روز مشخص شروع میشود؛ از روز دیگری شروع کنید نتیجه فرق میکند. و سود سپردهی ۳٫۵٪ فرضی است.
این درسِ مهمِ این بخش است: سود نقدی بالا، ارزانبودنِ قیمت را تضمین نمیکند. برای مقایسهی بیشتر میتوانید سپردهی بانکی یا بورس را هم ببینید.
طرف دیگر ماجرا: چرا بازار این عدد را کامل نمیخرد؟
اگر ارز خالص ۲٫۴ برابر ارزش شرکت است، چرا بازار اینقدر پایینتر قیمت میگذارد؟ چند دلیل واقعی هست که باید جدی گرفت:
- بیشترِ ارز طلب است. ۹۳٪ درهمها طلب از کارفرماست. نقد کل شرکت فقط حدود ۵۷۵ میلیارد تومان است. طلب باید وصول شود و بعد به ایران برسد؛ زمانش روشن نیست.
- ارز همانجا میچرخد. پول پروژههای قبلی خرج پروژههای تازه میشود، پس بخش بزرگی از آن هیچوقت برای آوردن به ایران آماده نمیشود.
- سود ارزی به جیب سهامدار نمیآید. سهامدار فقط سود نقدی میگیرد. ارزش ارز وقتی به سهامدار میرسد که نقد و تقسیم شود.
- ۷۹٪ سهمها دست سه سهامدار است. تصمیم تقسیم سود و آوردن ارز با آنهاست، نه با سهامدار خرد.
- ریسکهایی که خود شرکت نوشته: تاخیر کارفرما در پرداخت، محدودیت انتقال وجوه ارزی، ویزا و نیروی انسانی و تحولات منطقه.
- نرخ ارز بالا و پایین میشود. اگر نرخ نیما پایین بیاید، ارزش ریالی ارز و سود تسعیر هم کم میشود.
پس چنین شرکتی ارزان به نظر میرسد، ولی ممکن است بازار همین ریسکها را از پیش در قیمت گذاشته باشد. «ارزان» بودن روی کاغذ را باید با «کی و چطور نقد میشود» سنجید.
خودتان قضاوت کنید: پنج سوال
- ارز خالص حدود ۱۱۷ میلیون دلار و کل شرکت حدود ۳۵ میلیون دلار است؛ چند درصد این طلب واقعا وصول میشود و کی؟
- سود دلاری شش سال است بین ۷ تا ۱۱ میلیون دلار است؛ پروژههای تازه مثل المدینه آن را بالا میبرند یا نه؟
- هر سال حدود ۷۰٪ سود نقدی شده؛ اگر همین بماند، سود نقدی ۱۴۰۴ (۱۱۳ تومان) حدود ۶٫۹٪ قیمت ۲۵ آبان است.
- اگر دلار یا نرخ نیما پایین بیاید چه میشود؟ هم ارزش ارز کم میشود، هم سود تسعیر.
- تا ارز به ایران نیاید، سهم سهامدار از آن چیست؟ جواب این سوال بخش بزرگی از فاصلهی قیمت و ارزش را توضیح میدهد.
این روش را برای هر سهمی به کار ببرید
رنیک فقط یک نمونه است. این چکلیست را برای هر سهم دیگری که میخواهید بسنجید به کار ببرید. هر مرحله را در تحلیل صورتهای مالی و تحلیل بنیادی بیشتر باز کردهام:
- ارزش بازار را حساب کنید: قیمت × تعداد سهم.
- در صورت مالی دنبال دارایی و بدهی ارزی بگردید (یادداشتهای «وضعیت ارزی» و «داراییهای ارزی»)؛ بدهی را کم کنید و با نرخ رسمی تبدیل کنید.
- ببینید دارایی چیست: نقد، سپرده، طلب یا ماشینآلات. هر کدام ارزش و زمان نقدشدن متفاوتی دارد.
- دارایی منهای بدهی را حساب کنید و با ارزش بازار مقایسه کنید.
- سود ۱۲ ماه اخیر و P/E را بسازید؛ سود تسعیر را جدا کنید.
- سود هر سال را به دلار تبدیل کنید تا اثر تورم را کنار بگذارید.
- درصد تقسیم سود و بازده نقدی را در چند سال ببینید.
- گزارش حسابرس را بخوانید و ببینید عدد حسابرسیشده است یا نه.
- ریسکها را فهرست کنید و بپرسید: این دارایی کی و چطور به جیب سهامدار میرسد؟
جمعبندی
رنیک نشان میدهد چرا فقط نگاه کردن به یک عدد گولزننده است. ارز خالص شرکت حدود ۲٫۴ برابر ارزش بازارش است و دارایی منهای بدهی حدود ۲٫۲ برابر؛ ولی بیشتر این ارز طلب است، صورت مالی ۶ ماهه حسابرسی نشده، سود دلاری شرکت سالهاست ثابت مانده و سهامدار فقط از سود نقدی بهره میبرد.
پس سوال درست «چقدر میارزد؟» نیست؛ «کی و چطور نقد میشود؟» است. تصمیم نهایی با خودتان؛ این نوشته آموزشی است، پیشنهاد خرید یا فروش نیست و سرمایهگذاری در سهام میتواند زیان داشته باشد. اگر بخواهید قیمت و عددهای روز هر سهم را ببینید، تابلوی بازار را باز کنید؛ همهی عددهای این نوشته مربوط به ۲۵ آبان ۱۴۰۵ است و با تغییر قیمت و نرخ ارز عوض میشود. دربارهی سهام دلاری بورس هم سهام دلاری کداماند را بخوانید.
سوالات متداول
سهام رنیک ارزان است؟
روی کاغذ ارز خالص شرکت به نرخ نیما حدود ۲٫۴ برابر ارزش بازار است و قیمت حدود نیمی از ارزش دفتری است. ولی بیشتر ارز طلب است و زمان وصولش روشن نیست. پس ارزانی را باید با ریسک نقدشدن سنجید.
ارز خالص شرکت یعنی چه؟
ارز خالص یعنی داراییهای ارزی منهای بدهیهای ارزی. اول دارایی هر ارز را حساب میکنیم، بدهی همان ارز را کم میکنیم و نتیجه را با نرخ روز به تومان تبدیل میکنیم.
چرا ارزش بازار از ارز شرکت کمتر است؟
چون بیشتر ارز طلب از کارفرماست، نه پول نقد، و باید وصول شود و به ایران برسد. بیشتر سهمها هم دست چند سهامدار بزرگ است و سهامدار خرد فقط سود نقدی میگیرد. بازار این ریسکها را در قیمت میگذارد.
P/E رنیک چند است؟
با قیمت ۲۵ آبان ۱۴۰۵ و سود ۱۲ ماه اخیر، یعنی حدود ۲۰۶ تومان برای هر سهم، P/E حدود ۸ میشود. سود تسعیر ارز در این حساب نیامده، چون پول نقد نیست.
رنیک هر سال چقدر سود نقدی میدهد؟
در شش مجمع آخر بین ۶۴٪ تا ۷۳٪ سود را نقدی داده و میانگین حدود ۶۸٪ بوده است. سود نقدی سال ۱۴۰۴ برابر ۱۱۳ تومان برای هر سهم بود که حدود ۶٫۹٪ قیمت ۲۵ آبان است.
سود تسعیر ارز چیست؟
وقتی نرخ ارز بالا میرود، ارزش ریالی دارایی ارزی شرکت بیشتر میشود. این افزایش در سود و زیان جامع میآید و پول نقد نیست. تا ارز نقد نشود، سود نقدی نمیشود.
چرا سود را به دلار حساب میکنیم؟
چون در ایران سود تومانی با تورم و گرانشدن دلار بالا میرود. اگر سود را به میانگین دلار همان سال تقسیم کنیم، میبینیم کار شرکت واقعا بزرگتر شده یا فقط عدد تومانی بالا رفته.
چطور همین تحلیل را برای سهم دیگری انجام دهم؟
ارزش بازار را حساب کنید، دارایی و بدهی ارزی را از صورت مالی بردارید، نرخ رسمی را بزنید، ببینید دارایی نقد است یا طلب، سود ۱۲ ماه اخیر و سود دلاری هر سال را بسازید و درصد تقسیم سود را بررسی کنید.