
معادله حسابداری چیست؟ دارایی = بدهی + حقوق صاحبان سهام به زبان ساده
فهرست مطالب۱۲ بخش
- معادله حسابداری چیست؟ از خانهی خودمان شروع کنیم
- سه جزوِ معادله به زبان ساده
- فرمول ترازنامه را از سه طرف بنویسیم
- چرا ترازنامه همیشه تراز است؟
- معادله پاچیولی: لوکا پاچیولی کیست؟
- معادله اساسی حسابداری در عمل: هشت روز از زندگیِ یک نانوایی
- معادله گسترده حسابداری: درآمد و هزینه کجای معادلهاند؟
- دوطرفهنویسی، سند حسابداری و دفتر کل به زبان ساده
- با معادله حسابداری چه چیزی دربارهی شرکت میفهمیم؟
- ۱. پولِ شرکت چقدر مالِ خودش است؟
- ۲. شرکت چقدر زیرِ بارِ قرض است؟
- ۳. اگر حقوق صاحبان سهام منفی شود چه؟
- ۴. ارزش دفتری هر سهم چقدر است؟
- معادله را روی ترازنامهی یک شرکتِ بورسی امتحان کنیم
- معادله حسابداری چه چیزهایی را نمیگوید؟
- پنج اشتباهِ رایج دربارهی معادله حسابداری
- سوالات متداول
- جمعبندی
معادله حسابداری یک جملهی کوتاه است: داراییها = بدهیها + حقوق صاحبان سهام. یعنی هر چیزی که یک شرکت دارد، یا با پولِ طلبکاران خریده شده یا با پولِ صاحبانش. راهِ سومی وجود ندارد. همین جمله پایهی ترازنامه و کلِ حسابداریِ امروز است و برای همین ترازنامه همیشه تراز است.
شاید فکر کنید این حرف فقط به کارِ حسابدارها میآید. ولی اگر سهم میخرید، اگر شریکِ یک مغازه هستید، یا حتی اگر میخواهید بدانید از خانه و زندگیتان واقعا چقدر مالِ خودتان است، این معادله اولین ابزارِ شماست. بیایید با هم، آرام و با مثال، بازش کنیم.
معادله حسابداری چیست؟ از خانهی خودمان شروع کنیم
فرض کنید آپارتمانی دارید که امروز ۴ میلیارد تومان میارزد. یک میلیارد تومان از وامِ مسکنش هنوز مانده است. چقدر از این خانه مالِ شماست؟ جواب را همه میدانیم: ۳ میلیارد تومان.
همین حسابِ ساده، معادله حسابداری است. خانه «دارایی» است، وام «بدهی» است و آن ۳ میلیاردی که واقعا مالِ شماست «حقوق صاحبان سهام» یا «حقوق مالکانه». پس میشود نوشت:
۴ میلیارد دارایی = ۱ میلیارد بدهی + ۳ میلیارد سهمِ خودِ صاحبخانه
در شرکت هم دقیقا همین است، فقط عددها بزرگترند و اقلام بیشتر. پس اگر حسابِ خانه را بلدید، نصفِ راهِ فهمیدنِ ترازنامه را رفتهاید.
سه جزوِ معادله به زبان ساده
- دارایی: هر چیزی که شرکت دارد و برایش ارزش میسازد؛ پولِ نقد در بانک، طلبی که از مشتری دارد، انبارِ کالا، ساختمان، ماشینآلات. اگر میخواهید دقیقتر بشناسیدش، مقالهی دارایی چیست و چه انواعی دارد را ببینید.
- بدهی: چیزی که شرکت باید به دیگران پس بدهد؛ وامِ بانک، پولِ فروشندهی مواد اولیه، مالیاتِ پرداختنی، حقوقِ کارکنان که هنوز داده نشده.
- حقوق صاحبان سهام: آنچه بعد از پس دادنِ همهی بدهیها برای صاحبان میماند. سرمایهای که آوردهاند، بهعلاوهی سودهایی که شرکت ساخته و تقسیم نکرده است. به این سودها سود انباشته میگویند.
فرمول ترازنامه را از سه طرف بنویسیم
این معادله مثلِ یک ترازوست. هر طرفش را بخواهید، میشود جابهجا کرد. سه شکلِ رایجش اینهاست و همه یک حرف میزنند:
| شکلِ فرمول | به چه پرسشی جواب میدهد |
|---|---|
| دارایی = بدهی + حقوق صاحبان سهام | پولِ خریدِ داراییها از کجا آمده؟ |
| حقوق صاحبان سهام = دارایی − بدهی | اگر همهچیز را بفروشیم و قرضها را بدهیم، چقدر برای صاحبان میماند؟ |
| بدهی = دارایی − حقوق صاحبان سهام | چه مقدار از داراییها با پولِ دیگران خریده شده؟ |
شکلِ دوم برای سهامدار از همه کاربردیتر است. چون مستقیم میگوید سهمِ صاحبان در دفترِ حسابداری چقدر است. پس هر وقت گفتند «ارزشِ خالص» یا «ارزش دفتری»، منظورشان همین دارایی منهای بدهی است.
چرا ترازنامه همیشه تراز است؟
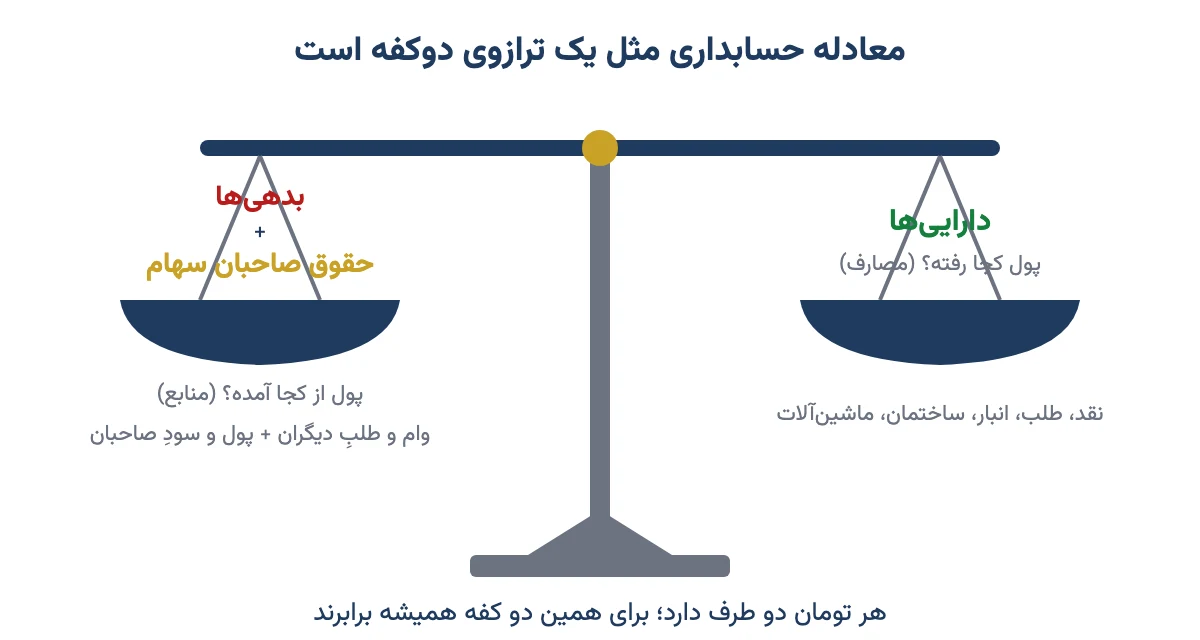
جوابِ کوتاه این است: چون هر تومان دو طرف دارد. یک طرف میگوید پول کجا رفته و طرفِ دیگر میگوید از کجا آمده. داراییها جای پول را نشان میدهند. بدهیها و حقوق صاحبان سهام منشا آن را.
به این دو طرف در زبانِ حسابداری «مصارف» و «منابع» میگویند. شما نمیتوانید چیزی بخرید که پولش از هیچجا نیامده باشد. برای همین دو کفه همیشه برابرند. اگر ترازنامهای دیدید که دو طرفش با هم نمیخواند، یا جایی غلطِ تایپی هست یا شما سطری را جا انداختهاید.
نکتهی مهم این است که «تراز بودن» یعنی درستیِ حساب، نه سلامتِ شرکت. شرکتی که تا خرخره زیرِ بارِ قرض است هم ترازنامهاش تراز است. تراز بودن فقط میگوید هیچ تومانی گم نشده. اینکه شرکت خوب است یا بد را باید از نسبتِ اجزا فهمید؛ این را جلوتر میبینیم.
معادله پاچیولی: لوکا پاچیولی کیست؟
خیلیها این معادله را با نامِ «معادله پاچیولی» هم میشناسند. لوکا پاچیولی یک کشیش و ریاضیدانِ ایتالیایی بود که در قرنِ پانزدهم میلادی زندگی میکرد. او در سالِ ۱۴۹۴ میلادی، در ونیز، کتابی بزرگ دربارهی حساب و هندسه منتشر کرد.
یک بخش از آن کتاب، روشی را توضیح میداد که بازرگانهای ونیزی برای ثبتِ معاملههایشان به کار میبردند. این روش، دوطرفهنویسی یا ثبتِ دوطرفه بود. این بخش جزو نخستین شرحهای چاپیِ این روش است و سالها در اروپا مثلِ کتابِ درسیِ حسابداری خوانده میشد.
یک نکتهی منصفانه هم بگویم. پاچیولی ادعا نکرد که دوطرفهنویسی را اختراع کرده است. او روشی را نوشت که بازرگانها از پیش داشتند؛ نوشتههای قدیمیتری هم از همان روش مانده است. کارِ بزرگِ او این بود که روش را مرتب، کامل و چاپی در دسترسِ همه گذاشت. برای همین به او «پدرِ حسابداری» میگویند.
پس وقتی در جایی «معادله پاچیولی» یا «معادله اساسی حسابداری» خواندید، بدانید هر دو همان «دارایی = بدهی + حقوق صاحبان سهام» است.
معادله اساسی حسابداری در عمل: هشت روز از زندگیِ یک نانوایی
هیچ چیز مثلِ یک مثالِ قدمبهقدم این معادله را جا نمیاندازد. فرض کنید خانم مریم میخواهد یک نانوایی کوچک راه بیندازد. ما هر کاری را که میکند، روی معادله پیاده میکنیم. عددها فرضیاند و به میلیون تومان.
- خانم مریم ۵۰۰ میلیون از پساندازش به حسابِ نانوایی میریزد.
- نانوایی ۳۰۰ میلیون وامِ بانکی میگیرد.
- فر و تجهیزات را ۶۰۰ میلیون نقد میخرد.
- ۱۰۰ میلیون آرد نسیه میخرد؛ یعنی پولش را بعدا میدهد.
- نان میپزد و ۲۵۰ میلیون نقد میفروشد. آردی که برای این نانها مصرف شده ۸۰ میلیون ارزش داشته است.
- ۷۰ میلیون اجاره و دستمزدِ نانوا را نقد میدهد.
- ۱۰۰ میلیون از بدهیِ آرد را به فروشنده میپردازد.
- خانم مریم ۴۰ میلیون از سود را برای خرجِ خانه برمیدارد.
حالا ببینیم بعد از هر قدم، دو طرفِ معادله کجا ایستاده است:
| قدم | داراییها | بدهیها | حقوق صاحبان سهام | چه عوض شد؟ |
|---|---|---|---|---|
| ۱. آوردنِ سرمایه | ۵۰۰ | ۰ | ۵۰۰ | نقد بالا رفت، سرمایه هم |
| ۲. وامِ بانک | ۸۰۰ | ۳۰۰ | ۵۰۰ | نقد بالا رفت، بدهی هم |
| ۳. خریدِ فر | ۸۰۰ | ۳۰۰ | ۵۰۰ | نقد به تجهیزات تبدیل شد؛ جمع ثابت ماند |
| ۴. آردِ نسیه | ۹۰۰ | ۴۰۰ | ۵۰۰ | انبار بالا رفت، بدهی به فروشنده هم |
| ۵. فروشِ نان | ۱٬۰۷۰ | ۴۰۰ | ۶۷۰ | ۲۵۰ فروش منهای ۸۰ آرد = ۱۷۰ سود |
| ۶. اجاره و دستمزد | ۱٬۰۰۰ | ۴۰۰ | ۶۰۰ | هزینه، سود را ۷۰ کم کرد |
| ۷. پرداختِ بدهیِ آرد | ۹۰۰ | ۳۰۰ | ۶۰۰ | نقد و بدهی هر دو پایین آمدند |
| ۸. برداشتِ سود | ۸۶۰ | ۳۰۰ | ۵۶۰ | نقد و سهمِ صاحب هر دو کم شدند |
در هر ردیف، ستونِ داراییها دقیقا برابرِ جمعِ دو ستونِ بعدی است. سه درسِ مهم هم در همین جدول پنهان است:
- بعضی کارها جمع را عوض نمیکنند. خریدِ فر با پولِ نقد فقط شکلِ دارایی را عوض کرد. پول به فر تبدیل شد، ولی نانوایی نه پولدارتر شد نه فقیرتر.
- سود به سهمِ صاحب اضافه میشود. فروشِ نان، سود ساخت و این سود یکراست به حقوق صاحبان سهام رفت. هزینهها هم از همانجا کم شدند.
- برداشتِ سود هزینه نیست. آن ۴۰ میلیون خرجِ کار نبود؛ صاحب سهمِ خودش را برداشت. در شرکتهای بورسی به این، سود تقسیمی میگویند.
در پایان، داراییهای نانوایی اینهاست: ۲۴۰ میلیون نقد، ۲۰ میلیون آردِ مانده در انبار و ۶۰۰ میلیون فر و تجهیزات. جمعش ۸۶۰ میلیون. طرفِ دیگر: ۳۰۰ میلیون وامِ بانک و ۵۶۰ میلیون سهمِ خانم مریم. دو کفه برابر است. پس شما همین حالا یک ترازنامهی کامل ساختهاید.
معادله گسترده حسابداری: درآمد و هزینه کجای معادلهاند؟
در مثالِ نانوایی دیدیم که فروش و هزینه از راهِ حقوق صاحبان سهام روی معادله اثر گذاشتند. اگر این اثر را باز کنیم، به «معادله گسترده حسابداری» میرسیم:
دارایی = بدهی + سرمایهی آوردهشده + درآمد − هزینه − سود برداشتشده
بیایید با عددهای نانوایی امتحانش کنیم: ۳۰۰ بدهی، بهعلاوهی ۵۰۰ سرمایه، بهعلاوهی ۲۵۰ فروش، منهای ۸۰ بهای آرد، منهای ۷۰ اجاره و دستمزد، منهای ۴۰ برداشت. حاصل میشود ۸۶۰؛ دقیقا همان جمعِ داراییها.
این شکلِ گسترده نشان میدهد صورتهای مالی چطور به هم وصلاند. درآمد و هزینه در صورت سود و زیان میآیند. سودِ خالصِ آن، به حقوق صاحبان سهام در ترازنامه میرود. پس سود و زیان مثلِ فیلمِ یک سال است و ترازنامه عکسِ روزِ آخر.
دوطرفهنویسی، سند حسابداری و دفتر کل به زبان ساده
حسابدار برای اینکه معادله همیشه برقرار بماند، هر رویداد را دستکم در دو حساب ثبت میکند. به این کار دوطرفهنویسی میگویند. یک طرف «بدهکار» میشود و طرفِ دیگر «بستانکار»، و جمعِ این دو همیشه برابر است.
این دو واژه گیجکنندهاند، چون با معنای روزمرهشان فرق دارند. در حسابداری «بدهکار» فقط یعنی ستونِ سمتِ راستِ حساب و «بستانکار» ستونِ سمتِ چپ. ربطی به بدهکار بودن به کسی ندارد. قاعدهی کلی این است: افزایشِ دارایی بدهکار ثبت میشود و افزایشِ بدهی و حقوق صاحبان سهام بستانکار.
مثلا قدمِ دومِ نانوایی، یعنی گرفتنِ وام، در «سند حسابداری» اینطور ثبت میشود:
| حساب | بدهکار | بستانکار |
|---|---|---|
| موجودیِ نقد (دارایی) | ۳۰۰ | — |
| وامِ بانکی (بدهی) | — | ۳۰۰ |
| جمع | ۳۰۰ | ۳۰۰ |
بعد هر سطرِ سند به حسابِ خودش در «دفتر کل» میرود؛ دفتری که برای هر حساب یک صفحه دارد. آخرِ دوره، ماندهی همهی حسابها کنارِ هم گذاشته میشود و ترازنامه ساخته میشود. چون هر سند از اول تراز بوده، ترازنامه هم تراز درمیآید. پس ترازِ ترازنامه نتیجهی هزاران سندِ کوچکِ تراز است.
با معادله حسابداری چه چیزی دربارهی شرکت میفهمیم؟
تا اینجا دیدیم معادله چطور کار میکند. حالا پرسشِ اصلیِ سرمایهگذار: این معادله به من چه میگوید؟ جوابش در نسبتِ دو جزوِ طرفِ راست است، نه در تراز بودن.
۱. پولِ شرکت چقدر مالِ خودش است؟
اگر حقوق صاحبان سهام را بر جمعِ داراییها تقسیم کنید، «نسبت مالکانه» به دست میآید. در نانوایی، ۵۶۰ تقسیم بر ۸۶۰ میشود حدودِ ۶۵٪. یعنی تقریبا دو سوم از داراییها با پولِ خودِ صاحب خریده شده و یک سوم با قرض. برای جزییاتِ این نسبتها مقالهی نسبت مالکانه و نسبتهای اهرمی را ببینید.
۲. شرکت چقدر زیرِ بارِ قرض است؟
قرض بهخودیخود بد نیست؛ اگر شرکت با پولِ قرضی بیشتر از سودِ وام دربیاورد، به نفعِ سهامدار است. ولی هرچه سهمِ بدهی بزرگتر شود، شرکت در روزهای سخت شکنندهتر است. مثلِ خانوادهای که نصفِ حقوقش قسط است؛ یک ماه حقوق دیر برسد، کار گره میخورد. برای همین بدهیهای کوتاهمدت را هم باید جدا دید؛ مقالهی داراییهای جاری و بدهیهای جاری همین را توضیح میدهد.
۳. اگر حقوق صاحبان سهام منفی شود چه؟
گاهی زیانها آنقدر زیاد میشوند که بدهیها از داراییها بیشتر میشود. در این حالت حقوق صاحبان سهام منفی است. یعنی اگر شرکت همهچیز را بفروشد، باز هم نمیتواند همهی قرضهایش را بدهد و برای سهامدار در دفتر چیزی نمیماند.
قانونِ تجارتِ ایران برای این وضعیت زنگِ خطر دارد. وقتی زیانها دستکم نصفِ سرمایه را از بین ببرد، شرکت مشمولِ مادهی ۱۴۱ میشود و باید مجمعِ فوقالعاده دربارهی ادامه یا انحلالِ آن تصمیم بگیرد. توضیحِ کامل را در مقالهی ماده ۱۴۱ قانون تجارت و زیان انباشته نوشتهام.
۴. ارزش دفتری هر سهم چقدر است؟
اگر حقوق صاحبان سهام را بر تعدادِ سهمها تقسیم کنید، «ارزش دفتری هر سهم» به دست میآید. یعنی سهمِ هر برگهی سهم از داراییهای خالصِ شرکت، به حسابِ دفترِ حسابداری. مقالهی ارزش دفتری سهم نشان میدهد این عدد کجا به کار میآید و کجا گمراهکننده است.
پس معادله حسابداری خودش داوری نمیکند؛ مواد اولیهی داوری را میدهد. داوری از مقایسهی اجزا و مقایسهی سالها به سالها به دست میآید.
معادله را روی ترازنامهی یک شرکتِ بورسی امتحان کنیم
بهترین راهِ یادگیری این است که یک بار خودتان با چشمِ خودتان ببینید دو کفه برابر است. این کار ده دقیقه بیشتر طول نمیکشد:
- به سایتِ کدال بروید و نامِ نمادِ یک شرکت را جستوجو کنید.
- آخرین «صورتهای مالیِ حسابرسیشده»ی سالانه را باز کنید.
- بخشِ «صورت وضعیت مالی» را پیدا کنید. این همان نامِ تازهی ترازنامه در استانداردهای حسابداریِ ایران است.
- سطرِ «جمعِ داراییها» را یادداشت کنید.
- سطرِ «جمعِ حقوق مالکانه» و سطرِ «جمعِ بدهیها» را پیدا کنید و با هم جمع بزنید. معمولا یک سطرِ آماده هم به نامِ «جمعِ حقوق مالکانه و بدهیها» هست.
- دو عدد را مقایسه کنید. باید ریال به ریال برابر باشند.
- حالا حقوق مالکانه را بر جمعِ داراییها تقسیم کنید تا نسبت مالکانهی شرکت را داشته باشید.
یادتان باشد عددهای کدال معمولا به میلیون ریالاند. برای تبدیل به تومان، یک صفر را بردارید و نتیجه را میلیون تومان بخوانید. اگر میخواهید همهی اقلامِ این صفحه را یکییکی بشناسید، مقالهی ترازنامه چیست و چه اجزایی دارد را بخوانید. آنجا یک ترازنامه را گامبهگام تحلیل کردهام.
معادله حسابداری چه چیزهایی را نمیگوید؟
این معادله دقیق است، ولی با عددهای دفتری کار میکند. عددِ دفتری با ارزشِ واقعیِ امروز یکی نیست. سه نکته را همیشه در نظر داشته باشید:
- تورم داراییهای قدیمی را کوچک نشان میدهد. زمینی که شرکت بیست سال پیش خریده، در دفتر هنوز با قیمتِ همان روز ثبت است. در اقتصادی با تورمِ بالا مثلِ ایران، این فاصله خیلی بزرگ است. برای همین بعضی شرکتها تجدید ارزیابی دارایی میکنند.
- ارزشهای نادیدنی در دفتر نیستند. برندِ معروف، مشتریِ وفادار یا مدیرِ کاربلد معمولا در ترازنامه عددی ندارد، ولی میتواند ارزشِ زیادی بسازد.
- حقوق صاحبان سهام با ارزشِ بازارِ سهم یکی نیست. بازار به آینده نگاه میکند و دفتر به گذشته. برای همین قیمتِ سهم میتواند خیلی بالاتر یا پایینتر از ارزش دفتری باشد.
پس معادله حسابداری نقطهی شروعِ تحلیل است، نه پایانش. ادامهی راه را در آموزش تحلیل بنیادی به زبان ساده نوشتهام.
پنج اشتباهِ رایج دربارهی معادله حسابداری
- «ترازنامه تراز است، پس شرکت سالم است.» نه. ترازنامهی شرکتِ ورشکسته هم تراز است. سلامت را از نسبتِ بدهی و سود باید فهمید.
- یکی گرفتنِ «بدهکار» در حسابداری با بدهکار بودن به کسی. بدهکار در سند فقط یعنی ستونِ راست.
- هزینه دانستنِ سود تقسیمی. سود تقسیمی هزینهی کار نیست؛ سهمی است که صاحبان برمیدارند و فقط حقوق صاحبان سهام را کم میکند.
- فکر کردن به اینکه هر رویداد، جمعِ دارایی را عوض میکند. خریدِ نقدیِ یک دستگاه یا وصول طلب از مشتری فقط شکلِ دارایی را عوض میکند، نه جمعش را.
- یکی دانستنِ حقوق صاحبان سهام با پولِ نقد. شرکتی ممکن است حقوق مالکانهی بزرگی داشته باشد و در حسابِ بانکیاش پول نباشد. سهمِ صاحبان میتواند در ساختمان و انبار باشد.
سوالات متداول
معادله حسابداری چیست؟
معادله حسابداری میگوید داراییها برابرند با بدهیها بهعلاوهی حقوق صاحبان سهام. یعنی هر چیزی که شرکت دارد یا با پولِ طلبکاران خریده شده یا با پولِ صاحبانش. این رابطه پایهی ترازنامه و همهی حسابداری است.
چرا ترازنامه همیشه تراز است؟
چون هر تومان دو طرف دارد: جایی که رفته و جایی که از آن آمده. داراییها جای پول را نشان میدهند و بدهیها و حقوق صاحبان سهام منشا آن را. حسابدار هم هر رویداد را دوطرفه ثبت میکند، پس جمعِ دو طرف همیشه برابر میماند.
معادله پاچیولی چیست و پاچیولی کیست؟
معادله پاچیولی نامِ دیگرِ همان معادله اساسی حسابداری است. لوکا پاچیولی ریاضیدانِ ایتالیایی بود که در سالِ ۱۴۹۴ میلادی در ونیز روشِ دوطرفهنویسیِ بازرگانها را در کتابش شرح داد. او این روش را اختراع نکرد، ولی آن را مرتب و چاپی در دسترس گذاشت.
فرمول حقوق صاحبان سهام چیست؟
حقوق صاحبان سهام برابر است با جمعِ داراییها منهای جمعِ بدهیها. مثلا اگر شرکتی ۸۶۰ میلیون تومان دارایی و ۳۰۰ میلیون تومان بدهی داشته باشد، سهمِ صاحبانش در دفتر ۵۶۰ میلیون تومان است.
معادله گسترده حسابداری چیست؟
در شکلِ گسترده، حقوق صاحبان سهام باز میشود: دارایی برابر است با بدهی، بهعلاوهی سرمایهی آوردهشده و درآمد، منهای هزینه و سود برداشتشده. این شکل نشان میدهد سودِ صورت سود و زیان چطور به ترازنامه میرسد.
آیا خریدِ دارایی با پولِ نقد معادله حسابداری را تغییر میدهد؟
جمعِ دو طرف را تغییر نمیدهد. وقتی شرکت با پولِ نقد دستگاهی میخرد، یک دارایی کم و دارایی دیگری به همان اندازه زیاد میشود. بدهی و حقوق صاحبان سهام دست نمیخورند و فقط شکلِ دارایی عوض میشود.
اگر بدهیها از داراییها بیشتر شود چه میشود؟
حقوق صاحبان سهام منفی میشود؛ یعنی شرکت حتی با فروشِ همهی داراییها هم نمیتواند همهی بدهیهایش را بدهد. در ایران وقتی زیانها دستکم نصفِ سرمایه را از بین ببرد، شرکت مشمولِ مادهی ۱۴۱ قانون تجارت میشود.
بدهکار و بستانکار در حسابداری یعنی چه؟
بدهکار و بستانکار دو ستونِ هر حساباند و ربطی به معنای روزمره ندارند. افزایشِ دارایی و هزینه بدهکار ثبت میشود و افزایشِ بدهی، حقوق صاحبان سهام و درآمد بستانکار. در هر سند، جمعِ بدهکار و بستانکار برابر است.
جمعبندی
معادله حسابداری یک جمله است، ولی کلیدِ خواندنِ هر صورت مالی است: داراییها برابرند با بدهیها بهعلاوهی حقوق صاحبان سهام. دیدیم چرا ترازنامه همیشه تراز است، پاچیولی چه کرد، و چطور هشت رویدادِ یک نانوایی کوچک روی همین معادله نشست.
مهمتر از همه این بود که تراز بودن یعنی درستیِ حساب، نه سلامتِ شرکت. سلامت را از نسبتِ بدهی به حقوق صاحبان سهام و از روندِ سالبهسال میفهمیم. پس دفعهی بعد که ترازنامهای در کدال باز کردید، اول این سه عدد را پیدا کنید: جمعِ داراییها، جمعِ بدهیها و جمعِ حقوق مالکانه. بعد از خودتان بپرسید: از هر صد تومانِ این شرکت، چند تومانش مالِ خودِ صاحبان است؟