
بهای تمام شده کالای فروش رفته چیست؟ فرمول، مثال عددی و اثر بر سود
فهرست مطالب۱۱ بخش
- بهای تمام شده کالای فروش رفته چیست؟ با مثال یک شیرینیفروشی
- بهای تمامشده از چه چیزهایی ساخته میشود؟
- چه چیزهایی در بهای تمامشده نیست؟
- فرمول بهای تمام شده کالای فروش رفته
- فرمول برای شرکت بازرگانی و فروشگاه
- فرمول بهای تمام شده تولید در شرکت تولیدی
- مثال عددی قدمبهقدم: یک کارخانهی بیسکویت
- افزایش بهای تمامشده چه اثری بر سود دارد؟
- بهای تمامشده در بورس ایران: چند عامل که در کتابها نیست
- روش قیمتگذاری موجودی: FIFO و میانگین موزون
- این رقم را در کدال کجا ببینیم؟
- بهای تمامشده، سود ناخالص و نسبتهای مالی
- پنج اشتباه رایج در خواندن بهای تمامشده
- چکلیست پنجدقیقهای پیش از قضاوت
- سوالات متداول
- جمعبندی
خیلیها صورت سود و زیان یک شرکت را باز میکنند، چشمشان به فروش و سود خالص میافتد و از سطر دوم رد میشوند. ولی راز سود بیشتر شرکتهای تولیدی در همان سطر دوم است: بهای تمامشده.
بهای تمام شده کالای فروش رفته یعنی همهی خرجی که مستقیم پای ساختن یا خریدن همان کالایی رفته که در این دوره فروخته شده است: مواد اولیه، دستمزد کارگر تولید و سربار کارخانه. فرمول سادهاش این است: موجودی اول دوره + خرید یا تولید دوره − موجودی پایان دوره. فروش منهای این عدد، سود ناخالص است.
در این راهنما فرمول را برای یک مغازه و یک کارخانه قدمبهقدم حساب میکنیم، میبینیم ۲۰٪ گرانشدن مواد اولیه چطور ۴۰٪ سود ناخالص را میبرد و یاد میگیریم این عدد و اجزایش را در کدال کجا پیدا کنیم. اگر با خود گزارش آشنا نیستید، اول صورت سود و زیان را ببینید.
بهای تمام شده کالای فروش رفته چیست؟ با مثال یک شیرینیفروشی
یک شیرینیفروشی را در نظر بگیرید. برای هر جعبه شیرینی آرد، شکر، روغن و تخممرغ میخرد، شیرینیپز را مزد میدهد و گاز فر را میپردازد. همهی اینها خرج «ساختن» شیرینی است. به جمعشان بهای تمامشده میگوییم.
ولی کلمهی «فروشرفته» مهم است. اگر امروز ۱۰۰ جعبه پخته و ۸۰ جعبه فروخته، فقط خرج همان ۸۰ جعبه امروز هزینه حساب میشود. خرج ۲۰ جعبهی مانده در یخچال هنوز هزینه نیست؛ «موجودی کالا» است و روزی هزینه میشود که فروخته شود.
این را در حسابداری «اصل تطابق» میگویند. یعنی هزینهی هر کالا در همان دورهای ثبت میشود که درآمدش ثبت شده است. اگر این قاعده نبود، شرکتی که امسال انبارش را پر کرده، زیانده به نظر میرسید و سال بعد ناگهان پرسود.
در انگلیسی به این عدد Cost of Goods Sold یا کوتاهشدهاش COGS میگویند. پس اگر جایی پرسیدند «COGS چیست؟»، جوابش همین بهای تمامشدهی کالای فروشرفته است. در صورتهای مالی شرکتهای بورسی ایران معمولا نامش «بهای تمامشدهی درآمدهای عملیاتی» است، چون بعضی شرکتها بهجای کالا خدمت میفروشند.
پس بهای تمامشده جواب این پرسش است: برای کالایی که فروختیم، خودمان چقدر خرج کردیم؟
بهای تمامشده از چه چیزهایی ساخته میشود؟
در یک شرکت تولیدی، بهای تمامشده سه بخش اصلی دارد. هر کدام را با همان شیرینیفروشی ببینیم.
- مواد اولیهی مستقیم: چیزهایی که خودشان در محصول میروند. آرد و شکر برای شیرینی، سنگ آهن برای فولاد، شیر خام برای کارخانهی لبنیات. در بیشتر کارخانههای ایران این بزرگترین بخش است.
- دستمزد مستقیم: حقوق و مزایای کسانی که دستشان روی خط تولید است؛ شیرینیپز، اپراتور دستگاه، کارگر بستهبندی.
- سربار تولید: هر خرج دیگری که بیآن تولید نمیشود ولی مستقیم در خود محصول نیست. برق و گاز کارخانه، تعمیرات، حقوق سرپرست سالن، اجارهی سولهی تولید و استهلاک دستگاهها.
استهلاک یعنی سهم هر سال از فرسودهشدن دستگاه. فری که ۱۰ سال کار میکند، هر سال حدود یکدهم قیمتش هزینهی تولید میشود. این هزینه پولی از حساب بیرون نمیبرد، ولی واقعی است؛ چون روزی فر باید عوض شود.
در شرکت بازرگانی یا مغازه که خودش چیزی نمیسازد، ماجرا سادهتر است. بهای تمامشده همان قیمت خرید کالا بهاضافهی خرج رساندنش به انبار است، مثل کرایهی حمل و گمرک.
چه چیزهایی در بهای تمامشده نیست؟
خیلیها هر خرجی را در بهای تمامشده میریزند. ولی هزینهای که به ساختن محصول ربط ندارد، سطر جداگانهی خودش را دارد. این جدول مرز را نشان میدهد:
| هزینه | جای آن در صورت سود و زیان | مثال در شیرینیفروشی |
|---|---|---|
| مواد اولیه، دستمزد تولید، سربار | بهای تمامشده | آرد، مزد شیرینیپز، گاز فر |
| تبلیغات، پورسانت فروشنده، حمل تا مشتری | هزینههای فروش | آگهی، پیک |
| حقوق مدیر و حسابدار، اجارهی دفتر | هزینههای اداری و عمومی | حسابدار پارهوقت |
| سود وام بانکی | هزینههای مالی | قسط وام فر تازه |
| مالیات بر درآمد | پس از سود قبل از مالیات | سهم دولت |
پس اگر شرکتی هزینهی تبلیغ یا سود وام را در بهای تمامشده بیاورد، هم سود ناخالص و هم مقایسه با همصنعتها خراب میشود. فرق این سطرها را در مقالهی سود عملیاتی و غیرعملیاتی هم دیدهایم.
فرمول بهای تمام شده کالای فروش رفته
فرمول را دو بار مینویسیم: یک بار برای مغازه، یک بار برای کارخانه. منطق هر دو یکی است؛ مثل یک قلک. آنچه اول دوره در قلک بود، بهاضافهی آنچه انداختیم، منهای آنچه آخر دوره ماند، همان است که خرج شده.
فرمول برای شرکت بازرگانی و فروشگاه
بهای تمامشدهی کالای فروشرفته = موجودی کالای اول دوره + خرید دوره − موجودی کالای پایان دوره
به جمع دو بخش اول «کالای آماده برای فروش» میگویند. یک مثال گرد، با عددهای فرضی:
- یک لباسفروشی اول سال ۲۰۰ میلیون تومان جنس در انبار دارد.
- در طول سال ۸۰۰ میلیون تومان جنس تازه میخرد. کالای آماده برای فروش میشود ۱ میلیارد تومان.
- آخر سال انبار را میشمارد: ۳۰۰ میلیون تومان جنس مانده است.
- بهای تمامشدهی کالای فروشرفته: ۱٬۰۰۰ − ۳۰۰ = ۷۰۰ میلیون تومان.
- اگر فروش سال ۱ میلیارد تومان بوده، سود ناخالص ۳۰۰ میلیون است.
یعنی از هر ۱۰۰ تومان فروش، ۷۰ تومان پول خود جنس بوده و ۳۰ تومان مانده تا اجاره و حقوق و مالیات را بدهد. پس عدد موجودی پایان دوره خیلی مهم است. اگر انبار را بیش از واقع بشمارند، بهای تمامشده کم و سود بیشتر نشان داده میشود.
فرمول بهای تمام شده تولید در شرکت تولیدی
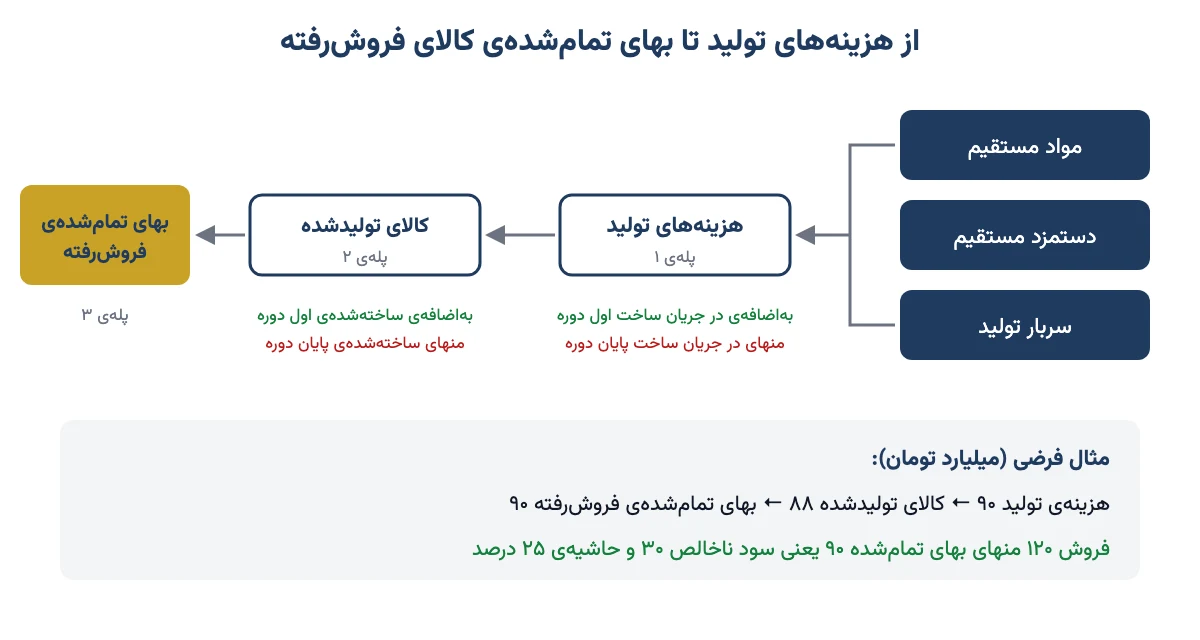
کارخانه دو انبار دارد که مغازه ندارد: کالای نیمهکاره روی خط و کالای ساختهشده که هنوز فروش نرفته. برای همین فرمولش سه پله دارد.
- هزینههای تولید دوره = مواد مستقیم مصرفی + دستمزد مستقیم + سربار تولید
- بهای تمامشدهی کالای تولیدشده = هزینههای تولید + کالای در جریان ساخت اول دوره − کالای در جریان ساخت پایان دوره
- بهای تمامشدهی کالای فروشرفته = بهای کالای تولیدشده + کالای ساختهشدهی اول دوره − کالای ساختهشدهی پایان دوره
«کالای در جریان ساخت» یعنی محصولی که نیمهکاره روی خط مانده؛ مثل خمیری که ورز داده شده ولی هنوز به فر نرفته. «کالای ساختهشده» یعنی شیرینی آمادهای که در یخچال منتظر مشتری است.
مثال عددی قدمبهقدم: یک کارخانهی بیسکویت
بیایید با هم حساب کنیم. یک کارخانهی بیسکویت فرضی داریم و عددها به میلیارد تومان است. اینها فقط مثالاند و به هیچ شرکت واقعی ربط ندارند.
| سطر | مبلغ | توضیح |
|---|---|---|
| مواد مستقیم مصرفی | ۶۰ | آرد، شکر، روغن، بستهبندی |
| دستمزد مستقیم | ۱۰ | کارگران خط تولید |
| سربار تولید | ۲۰ | انرژی ۵، استهلاک ۸، تعمیرات و بقیه ۷ |
| جمع هزینههای تولید | ۹۰ | ۶۰ + ۱۰ + ۲۰ |
| + کالای در جریان ساخت اول دوره | ۵ | نیمهکارههای پارسال |
| − کالای در جریان ساخت پایان دوره | ۷ | نیمهکارههای امسال |
| بهای تمامشدهی کالای تولیدشده | ۸۸ | ۹۰ + ۵ − ۷ |
| + کالای ساختهشدهی اول دوره | ۱۲ | بیسکویت مانده در انبار از پارسال |
| − کالای ساختهشدهی پایان دوره | ۱۰ | بیسکویت مانده در انبار امسال |
| بهای تمامشدهی کالای فروشرفته | ۹۰ | ۸۸ + ۱۲ − ۱۰ |
اگر فروش این کارخانه ۱۲۰ میلیارد تومان باشد، سود ناخالصش ۱۲۰ − ۹۰ = ۳۰ میلیارد تومان است. یعنی از هر ۱۰۰ تومان فروش، ۲۵ تومان سود ناخالص میماند. به این ۲۵٪ حاشیه سود ناخالص میگویند.
یک نکتهی کوچک هم در جدول هست: مواد اولیه ۶۰ از ۹۰ یعنی دو سوم بهای تمامشده است. پس سرنوشت این کارخانه بیشتر از هر چیز به قیمت آرد و شکر و روغن بسته است. این همان چیزی است که هر سهامدار باید دربارهی شرکتش بداند.
افزایش بهای تمامشده چه اثری بر سود دارد؟
حالا فرض کنیم سال بعد مواد اولیه ۲۰٪ گران شود و کارخانه نتواند قیمت بیسکویت را بالا ببرد. مواد از ۶۰ به ۷۲ میلیارد میرسد و بهای تمامشده از ۹۰ به ۱۰۲.
فروش همان ۱۲۰ است، پس سود ناخالص از ۳۰ به ۱۸ میلیارد پایین میآید. یعنی ۲۰٪ گرانی مواد، ۴۰٪ سود ناخالص را برد. حاشیه سود ناخالص هم از ۲۵٪ به ۱۵٪ رسید.
چرا اثر دو برابر شد؟ چون سود ناخالص تکهی کوچکی از فروش است. وقتی خرج بزرگ کمی تکان بخورد، تکهی کوچک خیلی تکان میخورد. هرچه حاشیهی شرکت باریکتر باشد، این حساسیت بیشتر است. شرکتی با حاشیهی ۵٪، با ۵٪ گرانی مواد ممکن است کل سود ناخالصش را از دست بدهد.
عکسش هم درست است. اگر شرکت بتواند قیمت فروش را ۱۵٪ بالا ببرد و مواد ثابت بماند، فروش به ۱۳۸ و سود ناخالص به ۴۸ میلیارد میرسد؛ ۶۰٪ رشد. برای همین تحلیلگرها پیش از هر چیز دو عدد را دنبال میکنند: نرخ فروش محصول و نرخ مواد اولیه. فاصلهی این دو را گاهی «اسپرد» میگویند.
بهای تمامشده در بورس ایران: چند عامل که در کتابها نیست
- نرخ ارز: اگر مواد اولیه وارداتی باشد، با گرانشدن ارز بهای تمامشده بالا میرود. صادرکنندهها برعکس، از طرف فروش سود میبرند. نرخ امروز را در صفحهی قیمت دلار ببینید.
- نرخ خوراک و انرژی: برای پتروشیمی، فولاد، سیمان و کود، قیمت گاز و برق که دولت تعیین میکند بخش بزرگی از بهای تمامشده است. یک تصمیم دولتی میتواند حاشیهی کل صنعت را عوض کند.
- قیمتگذاری دستوری: در خودرو، لبنیات یا دارو، گاهی قیمت فروش ثابت میماند ولی مواد گران میشود. نتیجه همان مثال بیسکویت است، گاهی تا زیان ناخالص.
- دستمزد سالانه: افزایش حداقل حقوق هر سال، بهای تمامشدهی صنعتهای کاربر مثل نساجی را بیشتر از صنعتهای سرمایهبر بالا میبرد.
- موجودی ارزان انبار: شرکتی که مواد را پیش از گرانی خریده، تا تمامشدن انبار بهای تمامشدهی پایینتری نشان میدهد. این سود موقت است و تکرار نمیشود.
پس هر وقت حاشیهی یک شرکت ناگهان عوض شد، اول بپرسید کدامیک از این پنج عامل تکان خورده است.
روش قیمتگذاری موجودی: FIFO و میانگین موزون
یک پرسش هنوز مانده. اگر کارخانه آرد را یک بار به قیمت ارزان و یک بار گران خریده، کدام قیمت در بهای تمامشده میرود؟ جواب به روش قیمتگذاری موجودی بستگی دارد.
- FIFO یا اولین صادره از اولین وارده: فرض میشود جنس قدیمیتر زودتر مصرف شده. در تورم، بهای تمامشدهی کمتر و سود بیشتری نشان میدهد.
- میانگین موزون: قیمت همهی خریدها میانگین گرفته میشود. نتیجه بین دو حالت است و بسیاری از شرکتهای تولیدی ایران همین را به کار میبرند.
- شناسایی ویژه: برای کالای گران و تکتک، مثل خودرو، قیمت هر واحد جدا نگه داشته میشود.
طبق استاندارد حسابداری شمارهی ۸ ایران، روش لایفو (اولین صادره از آخرین وارده) پذیرفته نیست. شرکت هم نمیتواند هر سال روش را عوض کند تا سودش قشنگتر شود. جزییات و مثالش را در مقالهی فایفو و لایفو نوشتهام.
این رقم را در کدال کجا ببینیم؟
همهی این عددها در سامانهی کدال منتشر میشود. اگر با کدال آشنا نیستید، اول آموزش سایت کدال را ببینید. بعد این قدمها را بروید:
- نماد شرکت را در کدال جستوجو کنید و آخرین «اطلاعات و صورتهای مالی» را باز کنید؛ سهماهه، ششماهه، نهماهه یا سالانه.
- در صورت سود و زیان، سطر دوم «بهای تمامشدهی درآمدهای عملیاتی» است. آن را بر درآمدهای عملیاتی تقسیم کنید. این همان سهم بهای تمامشده از فروش است.
- به یادداشتهای توضیحی بروید و یادداشت «بهای تمامشدهی درآمدهای عملیاتی» را پیدا کنید. آنجا همان پلههای مثال بیسکویت را میبینید: مواد مستقیم مصرفی، دستمزد مستقیم، سربار، کالای در جریان ساخت و کالای ساختهشده.
- در همان یادداشت یا کنارش، معمولا ریز سربار هم آمده است: انرژی، استهلاک، تعمیرات. اگر سطری با نام «هزینههای جذبنشده در تولید» دیدید، یعنی کارخانه زیر ظرفیت کار کرده و بخشی از هزینهی ثابت روی محصول ننشسته است.
- بند «موجودی مواد و کالا» در اهم رویههای حسابداری را هم بخوانید تا بدانید روش قیمتگذاری چیست.
گزارش فعالیت ماهانه در کدال فقط مقدار و مبلغ تولید و فروش را نشان میدهد، نه بهای تمامشده را. ولی با آن میشود حدس زد: اگر نرخ فروش ماهبهماه بالا رفته و نرخ مواد اولیه ثابت مانده، حاشیهی فصل بعد احتمالا بهتر است. در گزارش تفسیری مدیریت هم بیشتر شرکتها نرخ خرید مواد اصلی را مینویسند.
پس با سه سند، یعنی صورت سود و زیان، یادداشت بهای تمامشده و گزارش ماهانه، تصویر کاملی از خرج تولید یک شرکت دارید.
بهای تمامشده، سود ناخالص و نسبتهای مالی
بهای تمامشده خودش تنها نیست؛ پایهی چند نسبت مهم است.
- حاشیه سود ناخالص = (فروش − بهای تمامشده) ÷ فروش × ۱۰۰. انواعش را در مقالهی حاشیه سود و فرقش با سود خالص را در سود ناخالص و سود خالص ببینید.
- گردش موجودی کالا = بهای تمامشده ÷ میانگین موجودی. نشان میدهد جنس چند بار در سال در انبار میچرخد. توضیحش در نسبتهای فعالیت آمده است.
- سهم هزینهی ثابت: استهلاک و بخشی از دستمزد با تولید کم و زیاد نمیشوند. هرچه این سهم بیشتر باشد، شرکت به حجم فروش حساستر است. این را در نقطه سر به سر باز کردهام.
پنج اشتباه رایج در خواندن بهای تمامشده
- نگاه به عدد مطلق. بالا رفتن بهای تمامشده همیشه بد نیست. اگر فروش دو برابر شده، طبیعی است خرج تولید هم بیشتر شود. همیشه نسبتش به فروش را ببینید.
- مقایسهی دو صنعت متفاوت. بهای تمامشدهی ۹۰٪ برای یک پخشکنندهی کالا عادی است و برای یک معدن خیلی بد. با همصنعت مقایسه کنید.
- یک فصل را قانون گرفتن. یک فصل خوب ممکن است از انبار ارزان آمده باشد. روند سه چهار سال را کنار هم بگذارید.
- یکی گرفتن هزینههای تولید با بهای فروشرفته. اگر انبار پر شده، شرکت خرج کرده ولی هنوز هزینهاش در سود نیامده است. موجودی پایان دوره را چک کنید.
- فراموش کردن روش موجودی. دو شرکت هماندازه با دو روش قیمتگذاری، در تورم بالا حاشیهی متفاوتی نشان میدهند.
چکلیست پنجدقیقهای پیش از قضاوت
- سهم بهای تمامشده از فروش را برای امسال و سه سال قبل حساب کردهام.
- میدانم بزرگترین بخش بهای تمامشدهی این شرکت چیست: مواد، انرژی یا دستمزد.
- میدانم قیمت آن بخش بزرگ را چه کسی تعیین میکند: بازار جهانی، دولت یا نرخ ارز.
- موجودی پایان دوره را با پارسال مقایسه کردهام.
- روش قیمتگذاری موجودی را در یادداشتها دیدهام.
سوالات متداول
بهای تمام شده کالای فروش رفته چیست؟
همهی خرجی است که مستقیم پای ساختن یا خریدن کالای فروختهشده در یک دوره رفته است؛ یعنی مواد اولیه، دستمزد کارگر تولید و سربار کارخانه. هزینهی کالایی که هنوز در انبار است، جزو آن نیست.
بهای تمام شده چطور محاسبه میشود؟
برای مغازه: موجودی اول دوره بهاضافهی خرید دوره منهای موجودی پایان دوره. برای کارخانه، اول هزینههای تولید جمع میشود، بعد تغییر کالای در جریان ساخت و تغییر کالای ساختهشده در آن اعمال میشود.
COGS چیست؟
کوتاهشدهی عبارت انگلیسی Cost of Goods Sold است، یعنی همان بهای تمامشدهی کالای فروشرفته. در صورتهای مالی شرکتهای ایرانی معمولا با نام بهای تمامشدهی درآمدهای عملیاتی میآید.
افزایش بهای تمام شده چه اثری بر سود دارد؟
اگر قیمت فروش همراهش بالا نرود، سود ناخالص را کم میکند و اثرش چند برابر است. در شرکتی با حاشیهی ۲۵٪، بیست درصد گرانی مواد اولیه که دو سوم بهای تمامشده است، حدود ۴۰٪ سود ناخالص را میبرد.
بهای تمام شده را در کدال کجا ببینیم؟
در صورت سود و زیان، سطر دوم بعد از درآمدهای عملیاتی است. ریز آن، یعنی مواد، دستمزد، سربار و تغییر موجودیها، در یادداشت توضیحی بهای تمامشدهی درآمدهای عملیاتی در صورتهای مالی میاندورهای و سالانه آمده است.
هزینههای اداری و فروش جزو بهای تمام شده است؟
نه. حقوق مدیران، اجارهی دفتر، تبلیغات و پورسانت فروش در سطر هزینههای فروش، اداری و عمومی میآیند. سود وام هم هزینهی مالی است. بهای تمامشده فقط خرج ساختن یا خریدن خود کالاست.
فرق بهای تمام شده تولید با بهای تمام شده کالای فروش رفته چیست؟
بهای کالای تولیدشده خرج همهی کالایی است که در دوره ساخته شده. بهای فروشرفته فقط سهم کالایی است که فروخته شده. اگر انبار کالای ساختهشده پر یا خالی شود، این دو عدد با هم فرق میکنند.
روش FIFO چه اثری بر بهای تمام شده دارد؟
در FIFO فرض میشود کالای قدیمیتر زودتر مصرف شده است. در دورهی تورم، این روش بهای تمامشدهی کمتر و سود بیشتری نسبت به میانگین موزون نشان میدهد. در ایران روش لایفو پذیرفته نیست.
جمعبندی
بهای تمامشدهی کالای فروشرفته جواب یک پرسش ساده است: برای کالایی که فروختیم، چقدر خرج کردیم؟ فرمولش مثل قلک است: موجودی اول، بهاضافهی خرید یا تولید، منهای موجودی آخر. ولی اثرش بزرگ است؛ چون یک تکان کوچک در این عدد بزرگ، سود ناخالص را چند برابر تکان میدهد.
پس دفعهی بعد که صورت سود و زیان شرکتی را باز کردید، از سطر دوم رد نشوید. سهم بهای تمامشده از فروش را حساب کنید، بزرگترین بخشش را پیدا کنید و ببینید قیمت آن بخش دست کیست. اگر میخواهید این کار را روی شرکتهای واقعی تمرین کنید، آموزش تحلیل بنیادی قدم بعدی است.