
تفاوت سود و جریان نقد: چرا شرکت سودده پول ندارد؟ (با مثال عددی)
فهرست مطالب۱۳ بخش
- سود و جریان نقد چه فرقی دارند؟ یک مثال از زندگی
- چرا شرکت سودده پول ندارد؟ شش جایی که پول گیر میکند
- مثال عددی: شرکتی که سه سال سود داد و پولش تمام شد
- پل سود تا جریان نقد عملیاتی را چطور خودمان بسازیم؟
- کیفیت سود را با جریان نقد چطور بسنجیم؟ سه حساب ساده
- ۱. نسبت جریان نقد عملیاتی به سود خالص
- ۲. سرعت رشد طلب در برابر سرعت رشد فروش
- ۳. نسبت اقلام تعهدی
- جریان نقد عملیاتی، جریان آزاد نقدی و سود نقدی؛ کدام عدد برای چه کاری؟
- تورم ایران فاصلهی سود و پول را بیشتر میکند
- کدام مهمتر است: سود یا جریان نقد؟
- چه وقت فاصلهی سود و پول نقد اشکالی ندارد؟
- اشتباههای رایج در مقایسهی سود و جریان نقد
- چکلیست من پیش از اعتماد به سود یک شرکت
- سوالات متداول
- جمعبندی
خیلیها از من میپرسند: «این شرکت هر سال سود گزارش میکند، پس چرا مدام وام میگیرد و سود نقدیاش را دیر میدهد؟» جوابش در تفاوت سود و جریان نقد است.
این تفاوت ساده است: سود روز فروش و روی کاغذ ثبت میشود، ولی جریان نقد فقط پولی است که واقعا به حساب شرکت آمده یا از آن رفته است. اگر مشتریها نسیه بخرند یا انبار پر شود، شرکت سودده است ولی پول ندارد. برای همین هر دو عدد را باید کنار هم دید.
در این راهنما با یک مثال سهساله میبینیم پول یک شرکت سودده دقیقا کجا گیر میکند، پل سود تا پول نقد را قدمبهقدم میسازیم و با چند تقسیم ساده کیفیت سود را خودمان میسنجیم. اگر هنوز با خود گزارش آشنا نیستید، اول صورت جریان وجوه نقد را ببینید.
سود و جریان نقد چه فرقی دارند؟ یک مثال از زندگی
یک خانواده را تصور کنید. کارفرمای پدر خانواده بهجای حقوق نقد، هر ماه یک چک سهماهه به او میدهد. روی کاغذ درآمد خانواده سر جایش است. ولی امروز که صاحبخانه اجاره میخواهد و بقال پول نان را، در کیف پول چیزی نیست.
این خانواده «درآمد» دارد؟ بله. «پول» دارد؟ نه. شرکتها هم همینطورند. به این روش ثبت حسابداری تعهدی میگویند. یعنی درآمد همان روزی ثبت میشود که کار انجام شده یا جنس تحویل شده، نه روزی که پولش رسیده است. هزینه هم همینطور.
این روش برای سنجیدن کار شرکت درست و لازم است. اگر فقط پول نقد را میشمردیم، شرکتی که امسال یک دستگاه بزرگ خریده، زیانده به نظر میرسید و سال بعد ناگهان پرسود. ولی حسابداری تعهدی یک خطر هم دارد: سود میتواند سالها بالا برود، در حالی که صندوق شرکت هر سال خالیتر میشود.
پس سود میگوید شرکت چقدر «کار خوب» کرده و جریان نقد میگوید از این کار خوب چقدر «پول واقعی» درآمده است. اولی ادعاست، دومی سند ادعا.
چرا شرکت سودده پول ندارد؟ شش جایی که پول گیر میکند
هر بار سود و پول نقد از هم فاصله میگیرند، پول در یکی از این جاها گیر کرده است. فهرست را نگه دارید؛ موقع خواندن گزارش هر شرکت، دنبال همین شش مورد بگردید.
- فروش نسیه و طلب از مشتریها: فروش در سود آمده، ولی پولش هنوز نرسیده. به این طلبها در ترازنامه «دریافتنیها» یا مطالبات میگویند. اگر خریدار دولت یا یک شرکت وابسته باشد، این پول گاهی سالها طول میکشد.
- پر شدن انبار: شرکت مواد اولیه خریده یا کالا ساخته ولی هنوز نفروخته. پول رفته و تا جنس فروخته نشود، برنمیگردد. این همان موجودی کالا است.
- رشد سریع: شرکتی که فروشش تند بالا میرود، باید طلب و انبار بیشتری هم تامین کند. رشد پول میخورد، پیش از آنکه پول بدهد.
- سود غیرنقدی: مثل سود تسعیر ارز، یا سود فروش دارایی که پولش قسطی میآید. در سود هست، در صندوق نیست.
- خرید دستگاه و ساختمان: وقتی شرکت یک خط تولید تازه میخرد، همهی پولش یکجا میرود، ولی هزینهاش چند سالبهچند سال به اسم استهلاک از سود کم میشود.
- قسط وام و سود نقدی: اینها اصلا در صورت سود و زیان نیستند (جز بهرهی وام)، ولی پول نقد میبرند.
عکس این هم پیش میآید. شرکتی که زیان داده، میتواند پول خوبی در دست داشته باشد. مثلا چون از مشتریها پیشدریافت گرفته، یا استهلاک سنگینی دارد که پولی جابهجا نمیکند. پس هیچکدام از دو عدد را تنها نخوانید.
مثال عددی: شرکتی که سه سال سود داد و پولش تمام شد
بیایید با هم یک شرکت فرضی را دنبال کنیم. اسمش را میگذاریم «پوشاک نمونه». فروشش در سه سال از ۱۰۰ به ۲۲۰ میلیارد تومان رسیده و سودش هر سال بیشتر شده است. هر سهامداری که فقط صورت سود و زیان را ببیند، خوشحال میشود. عددها همه مثالاند و به میلیارد تومان.
| ردیف | سال اول | سال دوم | سال سوم |
|---|---|---|---|
| فروش | ۱۰۰ | ۱۵۰ | ۲۲۰ |
| سود خالص | ۱۵ | ۲۴ | ۳۵ |
| بهعلاوهی استهلاک | ۴ | ۵ | ۶ |
| منهای افزایش طلب از مشتریها | ۱۰ | ۲۵ | ۳۵ |
| منهای افزایش موجودی انبار | ۵ | ۱۵ | ۲۰ |
| بهعلاوهی افزایش بدهی به فروشندهها | ۳ | ۶ | ۸ |
| جریان نقد عملیاتی | ۷ | ۵− | ۶− |
| خرید دستگاه و تجهیزات | ۶ | ۱۰ | ۱۲ |
| جریان نقد آزاد | ۱ | ۱۵− | ۱۸− |
| سود نقدی پرداختی | ۸ | ۱۲ | ۱۸ |
حالا جمع بزنیم. در سه سال، شرکت ۷۴ میلیارد تومان سود گزارش کرده است. ولی از کار اصلیاش روی هم ۴ میلیارد تومان پول هم از دست داده است. یعنی هر چه سود ساخته، بهاضافهی کمی بیشتر، در طلب از مشتریها و انبار خوابیده است.
سود نقدی ۳۸ میلیاردی سه سال را از کجا داده؟ از وام. شرکت قرض گرفته تا به سهامدار سود بدهد. این مثل خانوادهای است که برای مهمانی عید هر سال وام میگیرد. یک سال اشکال ندارد. سه سال پشت سر هم یعنی قسطها دارد جمع میشود.
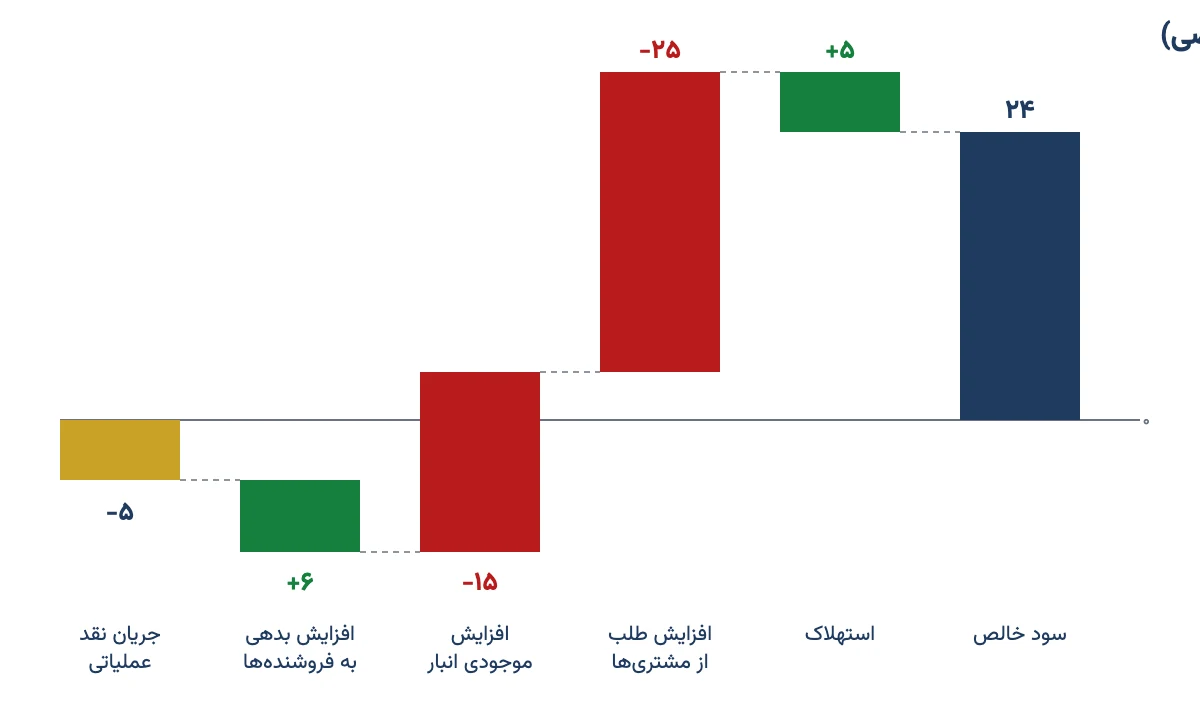
نمودار بالا سال دوم را نشان میدهد. از ۲۴ میلیارد سود شروع میکنیم، استهلاک را برمیگردانیم و هر جا پول گیر کرده را کم میکنیم. آخر کار ۵ میلیارد تومان منفی میمانیم. پس سود خوب بود، ولی پول در دست مشتریها و در انبار ماند.
پل سود تا جریان نقد عملیاتی را چطور خودمان بسازیم؟
جدول بالا همان کاری است که حسابدارها در صورت جریان وجوه نقد به آن «روش غیرمستقیم» میگویند. شما هم میتوانید با ترازنامهی دو سال پشت سر هم و صورت سود و زیان، این پل را بسازید.
- از سود خالص شروع کنید. عددش در پایین صورت سود و زیان است.
- هزینههای غیرنقدی را برگردانید. استهلاک و ذخیرههایی مثل ذخیرهی مزایای پایان خدمت کارکنان، سود را کم کردهاند ولی پولی نبردهاند.
- سودهای غیرنقدی را کم کنید. مثل سود تسعیر ارز یا سود فروش دارایی که هنوز پولش نیامده.
- تغییر طلبها و انبار را ببینید. اگر طلب از مشتری یا موجودی کالا نسبت به پارسال بیشتر شده، همان مقدار را کم کنید؛ اگر کمتر شده، اضافه کنید.
- تغییر بدهی به فروشندهها و پیشدریافتها را ببینید. اگر بیشتر شده، یعنی شرکت خودش دیرتر پول داده یا زودتر پول گرفته؛ اضافهاش کنید.
- مالیات واقعا پرداختشده را حساب کنید. مالیاتی که در سود و زیان آمده با مالیاتی که امسال واقعا پرداخت شده، معمولا یکی نیست.
عدد آخر را با «نقد حاصل از عملیات» در خود صورت جریان وجوه نقد مقایسه کنید. لازم نیست دقیقا یکی شود. مهم این است که بفهمید فاصله از کجا آمده. این ساختن پل، بیشتر از هر نسبتی چشم آدم را باز میکند.
کیفیت سود را با جریان نقد چطور بسنجیم؟ سه حساب ساده
کیفیت سود یعنی چقدر از سود گزارششده پشتوانهی پول واقعی دارد و چقدر احتمال دارد سالهای بعد هم تکرار شود. سود باکیفیت به پول تبدیل میشود. سود بیکیفیت روی کاغذ میماند. این سه حساب را برای چند سال انجام بدهید.
۱. نسبت جریان نقد عملیاتی به سود خالص
جریان نقد عملیاتی را بر سود خالص تقسیم کنید. در سال اول مثال ما، ۷ تقسیم بر ۱۵ حدود ۰٫۴۷ میشود. یعنی از هر ۱۰۰ تومان سود، فقط ۴۷ تومان پول شده است. در سال دوم و سوم این عدد منفی است.
اگر این نسبت چند سال پشت سر هم نزدیک یا بالای ۱ باشد، خیالتان راحتتر است. اگر سالها خیلی پایینتر از ۱ بماند، باید بفهمید پول کجا مانده است. یک سال را ملاک نگیرید؛ میانگین سه تا پنج سال منصفانهتر است.
۲. سرعت رشد طلب در برابر سرعت رشد فروش
فروش پوشاک نمونه در سال دوم ۵۰٪ بیشتر شد. حالا ببینید طلب از مشتریها چقدر بیشتر شد. اگر طلب دو برابر سریعتر از فروش بالا برود، یعنی شرکت دارد با نسیهی بیشتر فروش میخرد. این زنگ خطر است، نه نشانهی رشد.
یک راه سادهتر هم هست: دورهی وصول. طلب از مشتریها را بر فروش سالانه تقسیم و در ۳۶۵ ضرب کنید. جواب میگوید شرکت بهطور میانگین چند روز بعد از فروش پولش را میگیرد. اگر این عدد سالبهسال بلندتر میشود، حواستان باشد. دربارهی انبار و طلب در مقالهی سرمایه در گردش مفصل نوشتهام.
۳. نسبت اقلام تعهدی
این یکی را تحلیلگرهای حرفهای زیاد استفاده میکنند. سود خالص منهای جریان نقد عملیاتی را حساب کنید و بر میانگین کل داراییهای شرکت تقسیم کنید. هر چه این عدد بزرگتر و مثبتتر باشد، سهم بیشتری از سود از «ثبتهای حسابداری» آمده، نه از پول. شرکتهایی که این عدد را چند سال بالا دارند، معمولا بعدا سودشان آب میرود یا تعدیل منفی میدهند.
پس با سه حساب ساده میشود فهمید سود یک شرکت چقدر واقعی است. هیچکدام تنها حکم نمیدهد، ولی وقتی هر سه با هم بد باشند، باید خیلی محتاط بود.
جریان نقد عملیاتی، جریان آزاد نقدی و سود نقدی؛ کدام عدد برای چه کاری؟
وقتی میگوییم «جریان نقد»، معمولا یکی از دو عدد منظور است. قاطی کردنشان اشتباه رایجی است.
- جریان نقد عملیاتی: پولی که از کار اصلی شرکت آمده، یعنی فروش منهای خرجهای روزمره. این عدد مستقیم در صورت جریان وجوه نقد آمده است.
- جریان آزاد نقدی (جریان نقد آزاد): همان جریان نقد عملیاتی، منهای پولی که برای خرید و نوسازی دستگاه و ساختمان خرج شده. این پولی است که شرکت میتواند بیآنکه کارش لطمه ببیند، به سهامدار بدهد یا با آن وام پس بدهد. حساب کامل و مثال کدالیاش را در جریان نقد آزاد گفتهام.
سود نقدی هم از همینجا معنا پیدا میکند. شرکتی که سود نقدیاش سالها از جریان آزاد نقدیاش بیشتر است، یا از وام میدهد یا از پولهای قدیمی. هیچکدام همیشگی نیست. پیش از اینکه به خاطر سود نقدی سهام سهمی را انتخاب کنید، این دو عدد را کنار هم بگذارید.
| عدد | به چه سوالی جواب میدهد؟ | کجا پیدایش کنیم؟ |
|---|---|---|
| سود خالص | شرکت روی کاغذ چقدر کار خوب کرده است؟ | صورت سود و زیان |
| جریان نقد عملیاتی | از این کار خوب چقدر پول واقعی آمده است؟ | صورت جریان وجوه نقد، بخش عملیاتی |
| جریان آزاد نقدی | بعد از خرج لازم کارخانه، چقدر پول برای سهامدار و طلبکار میماند؟ | جریان نقد عملیاتی منهای خرید دارایی ثابت |
این جدول را نگه دارید. هر کدام از این سه عدد را دیدید، اول بپرسید به کدام سوال جواب میدهد.
تورم ایران فاصلهی سود و پول را بیشتر میکند
این بخش را در کتابهای خارجی کمتر میبینید، ولی در بورس ایران خیلی مهم است. وقتی تورم بالاست، دو اتفاق همزمان میافتد.
اول، همان مقدار جنس در انبار و همان مقدار فروش نسیه، هر سال پول بیشتری قفل میکند. شرکتی که هیچ رشد واقعی هم نکرده، فقط برای اینکه در جا بزند، باید هر سال پول بیشتری در طلب و انبار بگذارد. سودش با تورم بالا میرود، ولی پولش نه.
دوم، استهلاک بر اساس قیمت قدیم دستگاهها حساب میشود. دستگاهی که ده سال پیش خریده شده، امروز چند برابر قیمت دارد. پس هزینهی واقعی فرسودگی کارخانه کمتر از واقعیت در سود آمده و سود کمی بزرگتر از واقعیت به نظر میرسد. روزی که شرکت بخواهد دستگاه را عوض کند، این فاصله را در جریان نقد میبینید.
پس در سالهای تورمی، به سودِ «بزرگتر از همیشه» کمی با تردید نگاه کنید و حتما سراغ جریان نقد بروید.
کدام مهمتر است: سود یا جریان نقد؟
جواب صادقانه: هر دو، ولی برای دو کار جدا. سود نشان میدهد کسبوکار شرکت در ذات خودش چقدر خوب است: آیا محصولش را گرانتر از هزینهاش میفروشد؟ برای مقایسهی شرکتها و فهمیدن حاشیه سود به سود نیاز داریم.
ولی شرکت با سود قسط نمیدهد، حقوق کارگر نمیدهد و مواد اولیه نمیخرد. این کارها پول میخواهد. شرکتها معمولا به خاطر زیان ورشکست نمیشوند؛ به خاطر تمام شدن پول ورشکست میشوند. در ارزشگذاری سهام به روش جریان نقد تنزیلشده هم پایهی کار جریان نقد است، نه سود.
جملهای هست که تحلیلگرها زیاد تکرار میکنند: «سود نظر است، پول نقد واقعیت.» من کمی اصلاحش میکنم: سود جهت را نشان میدهد، پول نقد نشان میدهد شرکت تا آنجا دوام میآورد یا نه.
چه وقت فاصلهی سود و پول نقد اشکالی ندارد؟
منصف باشیم. هر فاصلهای بد نیست. سه حالت هست که فاصلهی منفی معمولا طبیعی است:
- شرکتی که طرح توسعه دارد: اگر پول صرف خط تولید تازه شده و طرح معقول است، جریان آزاد نقدی منفی چند ساله طبیعی است. ولی جریان نقد عملیاتی باید مثبت بماند.
- سالی که انبار عمدا پر شده: مثلا شرکت از ترس گرانی، مواد اولیه را زودتر خریده. سال بعد که همان را بفروشد، جریان نقد بالا میرود.
- کسبوکار فصلی: شرکتی که فروشش آخر سال است، ممکن است در گزارش میاندورهای پول کمی نشان بدهد.
نکته این است که دلیل را پیدا کنید. اگر دلیل روشن و موقتی است، اشکالی ندارد. اگر هر سال یک بهانهی تازه هست، مشکل خود شرکت است.
اشتباههای رایج در مقایسهی سود و جریان نقد
- یک سال را ملاک گرفتن. جریان نقد از سالی به سال دیگر بالا و پایین زیاد دارد. دستکم سه سال را کنار هم بگذارید.
- فقط به افزایش وجه نقد در ترازنامه نگاه کردن. پول ممکن است از وام تازه یا افزایش سرمایه آمده باشد، نه از کار شرکت.
- قاطی کردن سود عملیاتی و غیرعملیاتی. سودی که از فروش زمین یا تسعیر آمده، تکرار نمیشود. فرقش را در سود عملیاتی و سود غیرعملیاتی ببینید.
- فراموش کردن سود نقدی. شرکتی که پول ندارد ولی سود نقدی زیاد تصویب میکند، یا دیر پرداخت میکند یا قرض میگیرد.
- ندیدن یادداشتهای توضیحی. اینکه طلبها از چه کسی است و چند وقت است مانده، فقط در یادداشتها آمده است.
چکلیست من پیش از اعتماد به سود یک شرکت
هر بار گزارش سالانهی شرکتی را در کدال باز کردید، این پنج سوال را بپرسید. پنج دقیقه هم بیشتر وقت نمیگیرد.
- جریان نقد عملیاتی سه سال اخیر روی هم، حدودا هماندازهی جمع سود خالص همین سه سال هست؟
- طلب از مشتریها تندتر از فروش بالا رفته یا نه؟ دورهی وصول بلندتر شده؟
- موجودی انبار بیدلیل روشن بزرگ شده؟
- سود نقدی از جریان آزاد نقدی پرداخت شده یا از وام تازه؟
- بخشی از سود از اقلام غیرنقدی مثل تسعیر یا فروش دارایی آمده؟
اگر جواب دو سه سوال نگرانکننده بود، لازم نیست حتما از سهم فرار کنید. ولی به آن سود بزرگ با چشم بازتری نگاه کنید. تصمیم نهایی با خودتان است.
سوالات متداول
تفاوت سود و جریان نقد در یک جمله چیست؟
سود بر پایهی حسابداری تعهدی و روز انجام کار ثبت میشود، حتی اگر پولش نرسیده باشد. جریان نقد فقط پولی است که واقعا به حساب شرکت آمده یا از آن رفته است. برای همین ممکن است شرکتی سودده باشد ولی پول نداشته باشد.
چرا شرکت سودده ممکن است کمبود نقدینگی داشته باشد؟
چون پولش در جایی گیر کرده است: طلب از مشتریها و فروش نسیه، انبار پر، رشد سریع، خرید دستگاه تازه، قسط وام یا پرداخت سود نقدی. سود ثبت شده، ولی پولش هنوز به صندوق شرکت نرسیده یا خرج شده است.
کیفیت سود را با جریان نقد چطور بسنجیم؟
جریان نقد عملیاتی را بر سود خالص تقسیم کنید و این کار را برای سه تا پنج سال انجام بدهید. اگر نسبت نزدیک یا بالای یک است، سود پشتوانهی نقدی دارد. اگر سالها خیلی کمتر است، پول در طلب یا انبار گیر کرده و کیفیت سود پایین است.
کدام مهمتر است: سود یا جریان نقد؟
هر دو، برای دو کار جدا. سود نشان میدهد کسبوکار در ذات خودش چقدر خوب است. جریان نقد نشان میدهد شرکت میتواند قسط، حقوق و سود نقدی بدهد یا نه. شرکتها معمولا با تمام شدن پول ورشکست میشوند، نه با زیان.
جریان نقد عملیاتی با جریان آزاد نقدی چه فرقی دارد؟
جریان نقد عملیاتی پولی است که از کار اصلی شرکت آمده. جریان آزاد نقدی همان عدد است منهای پولی که برای خرید و نوسازی دستگاه و ساختمان خرج شده. جریان آزاد نقدی پولی است که واقعا برای سهامدار و طلبکار میماند.
آیا شرکت زیانده میتواند جریان نقد مثبت داشته باشد؟
بله. اگر استهلاک سنگینی داشته باشد که پولی جابهجا نمیکند، از مشتریها پیشدریافت گرفته باشد یا طلبهای قدیمیاش را وصول کرده باشد، با وجود زیان، پول نقد بیشتری به دستش آمده است. برای همین هیچکدام از دو عدد را تنها نخوانید.
صورت جریان وجوه نقد را از کجا ببینیم؟
در صورتهای مالی سالانه و میاندورهای شرکتها در سایت کدال، کنار ترازنامه و صورت سود و زیان آمده است. بخش اول آن جریان نقد عملیاتی است و بخشهای بعدی سرمایهگذاری و تامین مالی را نشان میدهند.
چرا تورم فاصلهی سود و جریان نقد را بیشتر میکند؟
در تورم، همان مقدار انبار و فروش نسیه هر سال پول بیشتری قفل میکند. استهلاک هم بر اساس قیمت قدیم دستگاهها حساب میشود و هزینهی واقعی نوسازی را کمتر نشان میدهد. پس سود با تورم بالا میرود، ولی پول نقد همپای آن نمیآید.
جمعبندی
سود و جریان نقد دو روی یک سکهاند. سود میگوید شرکت چقدر کار خوب کرده؛ جریان نقد میگوید از آن کار خوب چقدر پول واقعی درآمده است. شرکتی که سالها سود میسازد ولی پولش در طلب و انبار گیر میکند و سود نقدیاش را با وام میدهد، دیر یا زود به دردسر میافتد.
پس دفعهی بعد که سود بزرگ یک شرکت را دیدید، پیش از هر تصمیمی سه کار کنید: جریان نقد عملیاتی سه سال را کنار سودش بگذارید، رشد طلب را با رشد فروش مقایسه کنید و ببینید سود نقدی از کجا آمده است. برای دیدن تصویر کاملتر، راهنمای تحلیل صورتهای مالی را هم بخوانید.